
OTP Ébresztő: Némileg csökkentek tegnap a fejlett piaci kötvényhozamok
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: A Fed változatlanul hagyta az irányadó kamatot, az EKB döntése felé fordul a piacok figyelme
Az EKB kamatdöntése előtti kiváró hangulat mérsékelt mozgásokat eredményezett az európai részvénypiacokon, miközben az egyedi részvényteljesítményeket elsősorban a gyorsjelentések alakították. A Wall Street enyhe emelkedéssel zárt, miután a Fed a várakozásoknak megfelelően változatlanul hagyta az irányadó kamatot. Az erősödő ellátási kockázatok tovább hajtották az energiaárakat, a TTF jegyzése a 2022-es energiaválság óta nem látott szintre emelkedett. Míg az amerikai és európai kötvénypiacokon emelkedtek a hozamok, a magyar állampapírpiacon folytatódott a csökkenés. A mai nap fókuszában az EKB kamatdöntése, valamint az amerikai GDP-adat és a Fed által kiemelten figyelt core PCE inflációs mutató áll. A makroadatok mellett a gyorsjelentési szezon is folytatódik, többek között az Amazon publikálja negyedéves eredményeit.
OTP Ébresztő: Javult a befektetői hangulat a Fed-döntés előtt; a kedvező gyorsjelentések támogatták a piacokat
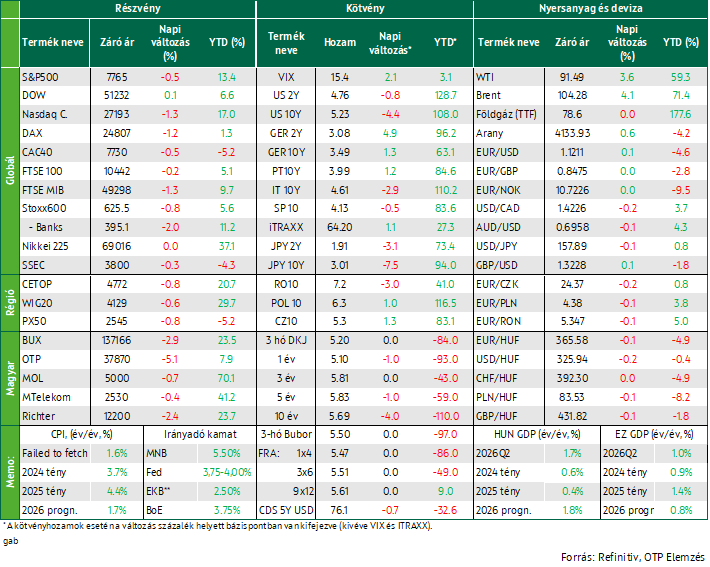
A kedvező vállalati gyorsjelentések és a technológiai szektorral kapcsolatos optimizmus az Atlanti-óceán mindkét partján támogatta a részvénypiacokat. Európában a STOXX600 0,5%-kal, az Egyesült Államokban pedig az S&P 500 0,6%-kal emelkedett, miközben a Nasdaq 1,2%-os pluszban zárt. A BUX 1,9%-kal került feljebb, elsősorban az OTP erős teljesítményének köszönhetően. A kötvénypiacokon az amerikai rövid hozamok enyhén emelkedtek, Európában ugyanakkor csökkentek a hozamok. A forint stabilan teljesített, míg a mai nap fókuszában a Fed kamatdöntése, valamint a Microsoft, az Alphabet, a Meta Platforms, az UBS, a Deutsche Börse és a Mercedes-Benz gyorsjelentései állnak.
Növekvő olajárak mellett estek tegnap az európai indexek, felfelé módosította GDP növekedési várakozását a német kormány; a nyár végén lendületet vesztett a német export; az EKB döntéshozói felfelé mutató kockázatokat látnak az európai infláció kapcsán. Többnyire lefelé mozdultak a főbb amerikai indexek; az OpenAI árbevétele jelentősen elmaradt a korábban jelzett szinttől; csökkent az új munkanélküli-segély kérelmek száma az Egyesült Államokban. Csökkentek a tengerentúli és európai hosszú hozamok az előző időszak jelentős emelkedését követően, Christopher Waller szerint a Fed kamatemeléseinek nem feltétlenül kell egymást követő üléseken megvalósulniuk. A mai napon a Michigani Egyetem fogyasztói bizalmi indexének alakulása kerül a figyelem középpontjába.
Növekvő olajárak mellett estek tegnap az európai indexek, felfelé módosította GDP növekedési várakozását a német kormány; a nyár végén lendületet vesztett a német export; az EKB döntéshozói felfelé mutató kockázatokat látnak az európai infláció kapcsán
Csökkentek tegnap az európai részvénypiacok: a STOXX 600 index 0,8%-kal esett, amellyel a június közepe óta látott legalacsonyabb szintre süllyedt. A befektetői hangulatot elsősorban az olajárak emelkedése rontotta, miután olyan hírek jelentek meg, hogy a Fehér Ház arra kérte a Pentagont, dolgozzon ki Irán elleni katonai opciókat, amelyeket akár a félidős választások előtt is végrehajthatnának. Trump elnök később ugyan úgy nyilatkozott, hogy a választások előtt nem hajt végre katonai akciót Irán ellen, de a közel-keleti feszültségek fokozódása tovább növelte az energiaellátással kapcsolatos aggodalmakat. A hangulatot tovább rontotta az EKB legutóbbi ülésének jegyzőkönyve, amely megerősítette, hogy a kormányzótanács továbbra is felfelé mutató inflációs kockázatokat lát az euróövezet gazdaságában. A tanács megítélése szerint az inflációs kilátásokat rendkívül nagy bizonytalanság övezi, elsősorban az amerikai-iráni konfliktus folytatódása, valamint az ukrajnai háború miatt. A jegybank szerint a jelenlegi környezetben számos lehetséges gazdasági és inflációs forgatókönyv képzelhető el, ezért indokolt a döntésről döntésre történő, adatvezérelt megközelítés fenntartása.
A német kormány megemelte az idei és jövő évre vonatkozó GDP növekedési várakozását, így idénre az áprilisi 0,5%-os prognózis helyett 1,3%-os növekedést várnak, míg jövőre 0,9%-ról 1,1%-ra növelték előrejelzésüket. A növekedés gyorsulása elsősorban a kormányzat infrastruktúra fejlesztési beruházásainak és a haderő fejlesztésének, valamint az export bővülésének köszönhető. A közel-keleti háború eddig a vártnál kisebb hatással volt a német gazdaságra, azonban a magasabb infláción keresztül, amely idén 2,7, jövőre 3%-os lehet, a fogyasztók érzékelik ennek negatív hatását.
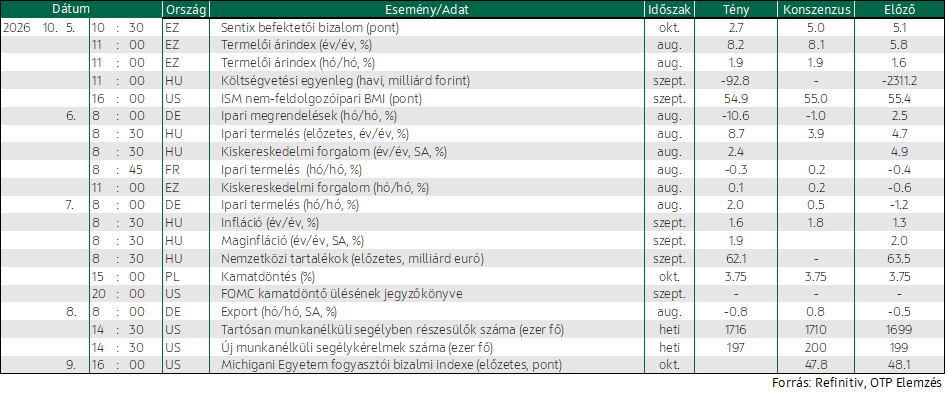
Némileg lendületet vesztett a német export augusztusban, mivel havi alapon 0,8%-kal csökkent, jelentősen elmaradva a 0,8%-os növekedést valószínűsítő piaci várakozástól. A júliusi 0,5%-os visszaesést követően ez már a második egymást követő havi exportcsökkenés volt, ami az euróövezet legnagyobb gazdaságának külkereskedelmi teljesítményének gyengülésére utal. Az export visszaesésében fontos szerepet játszott az Európai Unió tagállamaiba irányuló kivitel 0,6%-os csökkenése. Ezen belül különösen az eurózónán kívüli uniós országokba irányuló export gyengült, 3,5%-os visszaeséssel, miközben az euróövezeti partnerek felé irányuló kivitel 0,8%-kal emelkedett. A harmadik országokba irányuló export szintén csökkent, havi alapon 1,1%-kal. Ebben meghatározó szerepet játszott az Egyesült Államokba irányuló export 6,3%-os visszaesése, amely ellensúlyozta a Kínába irányuló kivitel 4,7%-os, illetve az Egyesült Királyságba irányuló export 16,7%-os növekedését. Éves összevetésben ugyanakkor kedvezőbb képet mutatnak az adatok: a német export 6,2%-kal haladta meg az egy évvel korábbi szintet, az év első nyolc hónapjában pedig 4,4%-os volt a növekedés.
Csökkentek a KKE-régió főbb indexei, miközben a BUX alulteljesítő volt. A hazai blue chipek közül az OTP árfolyamának csökkenő trendje folytatódott a negatív nemzetközi hangulat közepette, így 5,1%-kal került lejjebb a részvény, de a másik három papír árfolyama is csökkent.
Többnyire lefelé mozdultak a főbb amerikai indexek; az OpenAI árbevétele jelentősen elmaradt a korábban jelzett szinttől; csökkent az új munkanélküli-segély kérelmek száma az Egyesült Államokban
Az amerikai indexek közül a Nasdaq és az S&P 500 csökkent, miközben a Dow Jones kismértékben emelkedett tegnap. Az árfolyamokat elsősorban a technológiai szektor gyengélkedése húzta lefelé, miután napvilágot láttak olyan információk, amelyek szerint az OpenAI évesített árbevétele mintegy 20 milliárd dollárral elmarad a korábban jelzett szinttől. Az AI-tematikához szorosan kapcsolódó vállalatok részvényei jelentős nyomás alá kerültek: az Oracle 5,5%-ot, az Nvidia 2,9%-ot, az AMD pedig 3,9%-ot veszített értékéből. A befektetői hangulatot tovább rontotta, hogy Donald Trump amerikai elnök kezdetben elutasította az Iránnal kötendő megállapodás lehetőségét, bár később jelezte, hogy a november eleji félidős választások előtt nem tervez támadást Irán ellen.
A részvénypiacok ellenállóképességét ugyanakkor jól mutatta, hogy a főbb amerikai indexek továbbra is történelmi csúcsaik közelében maradtak. Az elemzők szerint azonban a hosszú lejáratú hozamok további emelkedése már érdemben ronthatná a részvénypiaci kilátásokat. Egyedi vállalati hírként a Palantir árfolyama 2,4%-kal emelkedett, miután a Goldman Sachs felminősítette a részvényt, kiemelve a mesterséges intelligenciához kapcsolódó növekedési lehetőségeket.
Az Egyesült Államokban az október 3-ával zárult héten az új munkanélküli-segély kérelmek száma 2 ezer fővel, 197 ezerre csökkent. Az adat kedvezőbb lett a 200 ezres piaci várakozásnál, és a júliusi, közel 60 éves mélypontot jelentő 189 ezres szint óta a legalacsonyabb értéknek számít. A tartós segélykérelmek száma ugyanakkor 17 ezer fővel, 1,716 millióra emelkedett, de továbbra is a megelőző héten elért, több mint hároméves mélypont közelében maradt. Ez arra utal, hogy bár valamivel többen maradnak a segélyezési rendszerben, az elbocsátások száma továbbra is rendkívül alacsony. Az adatok összességében ismét az amerikai munkaerőpiac ellenálló képességét erősítik meg.
Csökkentek a tengerentúli és európai hosszú hozamok az előző időszak jelentős emelkedését követően, Christopher Waller szerint a Fed kamatemeléseinek nem feltétlenül kell egymást követő üléseken megvalósulniuk
Az amerikai állampapírpiacon mérsékelt korrekció bontakozott ki, miután a hét elején a hosszú lejáratú hozamok több évtizedes csúcsokra emelkedtek. A 10 éves állampapír hozama mintegy 4,4 bázisponttal 5,23%-ra, csökkent, miután korábban 24 éve nem látott szinteket ért el. A piacok kiemelt figyelemmel kísérték Christopher Waller Fed-kormányzó nyilatkozatát, aki jelezte, hogy további kamatemelésekre továbbra is szükség lehet az infláció 2%-os célhoz való visszatérése érdekében, ugyanakkor hangsúlyozta, hogy ezeknek nem feltétlenül kell egymást követő üléseken megvalósulniuk. A nyilatkozat kezdetben emelte a hozamokat, később azonban azok visszakorrigáltak. A hozamok csökkenéséhez hozzájárult Donald Trump jelzése is, hogy a novemberi félidős választások előtt nem tervez katonai fellépést Irán ellen. Emellett a pénzügyminisztérium 22 milliárd dollár értékben értékesített 30 éves állampapírt, az aukció pedig összességében kedvező kereslet mellett zajlott. Ugyanakkor elemzők szerint a 30 éves aukció eredménye elmaradt a megelőző napi 10 éves kibocsátás különösen erős fogadtatásától.
Az európai kötvénypiacon az emelkedő olajárak mellett vegyesen alakultak a hozamok, a 10 éves Bund hozama végül 1,3 bázisponttal emelkedett. Az éven túli magyar hozamok 2-4 bázisponttal csökkentek a tegnapi nap során, a 10 éves 4 bázispontos mérséklődést követően 5,69%-on zárt. A volatilis nemzetközi környezet ellenére a forint az euróval és a dollárral szemben is alig mozdult el csütörtökön.
Mire lesz érdemes figyelni?
Inkább kedvező hangulat uralkodott ma reggel az ázsiai piacokon: az indiai és a hongkongi index is emelkedni tudott, miközben a japán és a kínai részvénypiac tovább kismértékben gyengült. A hangulatot javította, hogy a tegnapi emelkedés után némileg csökkentek az olajárak ma reggel.
A mai napon a Michigani Egyetem fogyasztói bizalmi indexének alakulása kerül a figyelem középpontjába.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!