
OTP Ébresztő: Átmenetileg feljebb kapaszkodtak a hosszú hozamok, nyomás alá kerültek a részvénytőzsdék
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Enyhülő kötvényhozamok emelték a részvénypiacokat kedden
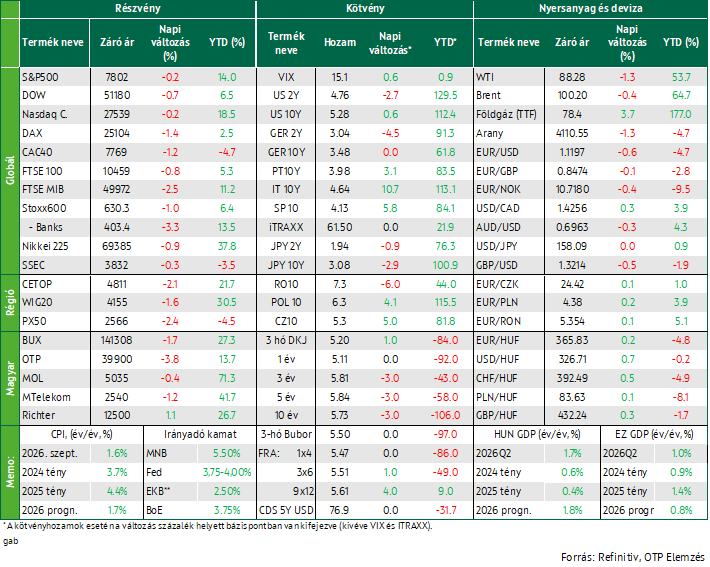
Az elmúlt napokban látott kötvényhozam emelkedése segítette a piacokat mind Európában, mind az Egyesült Államokban. Az eurózónában többnyire negatív képet festett az augusztusi német ipari rendelés, a francia ipari termelés, illetve a térség kiskereskedelmi forgalma. A Bux 1,3%-kal emelkedett. A tengerentúlon csúcson zárt az S&P és a Nasdaq. Bár alacsonyabban kezdte a napot a Brent, a nap végére ismét 100 dollár felé került a húszi támadások miatt. Franciaországban tüntetéssorozat fokozta a bizonytalanságot. A forint közel a 365-ös szintig erősödött. Reggel gyengültek az ázsiai tőzsdeindexek. Ma a hazai inflációs adatokat lesz érdemes figyelni.
OTP Ébresztő: Többségében emelkedtek a vezető részvényindexek; mérséklődött a nyersolaj jegyzése
Hétfőn javult a befektetői hangulat a nemzetközi részvénypiacokon. A Stoxx600 0,4%-kal emelkedett, míg a NASDAQ új történelmi csúcson zárt. A KKE-régió tőzsdéi is emelkedni tudtak; a BUX 1,3%-kal került feljebb. A kötvénypiacokon folytatódott a hosszú hozamok emelkedése, az amerikai 10 éves hozam 5,31%-ra nőtt. A hazai 10 éves hozam 5 bázisponttal 5,75%-ra emelkedett. A dollár erősödött az euróval szemben, miközben az olajárak mérséklődtek. Ma hazai és eurózónás konjunktúra indikátorokat publikálnak.
Nem volt különösebben eseménydús a szerdai kereskedés, a már sokszor látott forgatókönyv valósult meg a Perzsa-öbölbeli helyzet nyomán meglóduló olajárakkal, emelkedő hozamokkal, gyengülő részvénypiacokkal. A korrekció most napon belül érkezett, a csökkenő olajár nyomán az amerikai tízéves hozam is visszatért az 5,36%-os többévtizedes csúcsról 5,30% környékére. A német tízéves hasonló napon belüli mozgást mutatott be, így végül keddi zárószintjén 3,48%-on fejezte be a napot. Az EUR/USD tizenhét havi mélyponton, hajszálnyival 1,12 alatt zárt. A részvénypiacok azonban már nem tudtak lendületet venni, a Nasdaq és az S&P lefordult korábbi csúcsáról, miközben a befektetők az AI-hoz kapcsolódó vállalatok finanszírozási terveit emésztik. Európában a bankok vezették a vesztesek sorát. A régiós tőzsdék a hazaival együtt számottevően gyengültek. Az EUR/HUF 366 közelébe emelkedett. Mérséklődtek a hazai hosszú hozamok. A vártnál némileg enyhébb lett a hazai szeptemberi infláció. Reggel gyengültek az ázsiai tőzsdeindexek. Ma német export statisztikák, illetve az USA-ból heti munkanélküli adatok érkeznek.
Elromlott a piaci hangulat, estek az európai tőzsdék
Számottevő csökkenéssel zártak szerdán az európai tőzsdék, megszakítva ezzel a háromnapos emelkedést, miután a megugró olajárak, az emelkedő kötvényhozamok rontották a kockázatvállalási kedvet. A páneurópai Stoxx600 1,0%-kal, a júniusi mélypontja közelébe esett, miközben a DAX csaknem 1,4, a CAC40 pedig 1,2%-ot veszített értékéből. A bankszektor szenvedte el a legnagyobb veszteségeket: a Stoxx600 bankindexe 3,3%-ot zuhant. A Société Générale, a Deutsche Bank, az UniCredit és az Intesa Sanpaolo tartozott a legrosszabbul teljesítő vállalatok közé, miután 4-5%-os mínuszban zárták a napot. A technológiai papírok is lefordultak korábbi csúcsaikról: a BE Semiconductor Industries 8,5%-ot zuhant, miután a UBS eladásra rontotta a papírra kiadott befektetési ajánlását a cég által a chip-tokozási eljárás során alkalmazott hibrid kötést övező kockázatokra hivatkozva. Az autógyártók a nap végére elvesztették korábbi nyereségüket és kisebb mínuszban zártak. Sajtóhírek szerint az Európai Bizottság a kínai hibrid-elektromos járművek importjának korlátozását mérlegeli. A Bizottság kereskedelmi megbízottja, Maros Sefcovic szerdán Pekingbe utazott, hogy tárgyalásokat folytasson az EU Kínával szembeni kereskedelmi deficitjének csökkentése érdekében.
A brit víziközmű-szolgáltató, a Pennon Group árfolyama 18,6%-kal zuhant, miután a vállalat egy 550 millió fontos (728,5 millió dolláros), teljes mértékben lejegyzett részvénykibocsátást (jogosultsági kibocsátást) indított, és csökkentette az osztalékát, hogy kezelje működési problémáit.
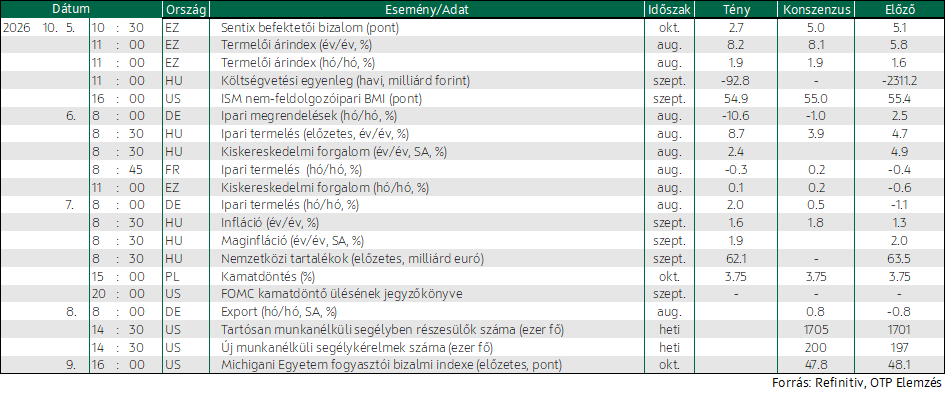
Augusztusi ipari termelési adat érkezett tegnap Németországból, mely a várakozásoknál gyorsabb, 2%-os hó/hó növekedést mutatott. Ez az elmúlt másfél évben a legnagyobb ütemű bővülés, amelyet elsősorban az építőipar 9,3%-os és a gépgyártás 5,3%-os növekedése hajtott. Az építőipartól és az energiaszektortól eltekintve 0,6%-os a német ipar bővülése. Az autógyártás 5,4%-ot esett havi bázison. Az energia-intenzív iparágak kibocsátása 0,5%-kal esett vissza júliushoz képest. Éves bázison 2,3%-kal nőtt a kibocsátás a júliusi 1,8%-os csökkenést követően.
A KKE-régió tőzsdéin is elromlott a hangulat, a cseh PX 2,5, a lengyel WIG20 1,6, a BUX 1,7%-ot esett. A hazai blue chipek közül az OTP esett vissza a legnagyobb mértékben, 3,8%-kal, igazodva az európai trendekhez, így az árfolyam ismét hajszálnyival a 40 ezres szint alatt áll. Az MTelekom 1,2, a Mol 0,4%-ot csúszott vissza; a Richter bő 1%-os pluszban zárt.
Lefordult előző napi historikus csúcsáról az S&P és a Nasdaq, továbbra is 100 dollár felett áll a Brent
Csökkenést hozott a szerdai kereskedés a tengerentúlon is, az S&P és a Nasdaq lefordult egy nappal korábban elért történelmi csúcsáról. A Dow 0,7%-ot csúszott vissza, megszakítva ezzel a négynapos emelkedést, a Nasdaq ötnapos nyerő széria után veszített 0,2%-ot értékéből. A hangulat romlásáért ismét a legfrissebb közel-keleti események következtében meglóduló olajárak, az ennek kapcsán erősödő inflációs félelmek, és emelkedő állampapír-hozamok voltak a felelősek. A Russell2000 kisvállalati index 1,3%-kal esett vissza. Az S&P szektorindexei közül az ipar szenvedte el a legnagyobb visszaesést, de számottevő volt a csökkenés az alapanyag- és az ingatlanszektorban is. A Mortgage Bankers Association adatai szerint az állampapírpiaci referencia hozamok emelkedését követően a 30 éves fix jelzáloghitel-kamatláb a múlt héten közel hároméves csúcsra ugrott. A Philadelphia lakáspiaci index és az építőipari vállalatok alindexe az S&P-ben 2,3%, illetve 2,9%-kal esett vissza. Mérsékelt csökkenést mutatott az IT és a kommunikáció. A Philadelphia SE félvezető indexe 1% feletti csökkenéssel zárt. Szépen erősödött az egészségügyi szektor, így a nap nyertese lett, hajszálnyi pluszban zártak a fogyasztási szektorok.
Viszonylag kevés vállalatspecifikus hír látott szerdán napvilágot, noha a befektetők fél szemmel már a jövő héten kezdődő harmadik negyedéves eredményjelentési szezonra figyelnek. A SpaceX 2,5%-ot esett, miután sajtóhírek szerint Elon Musk űripari vállalata 40 milliárd dolláros finanszírozást keres az Nvidia-chipek beszerzésének fedezésére. A Levi Strauss közel 2%-kal esett a zárás utáni kereskedésben, miután a ruházati vállalat lefelé módosította az egész évre vonatkozó árbevétel-növekedési előrejelzését.
Jövő héten teljes gőzzel beindul a harmadik negyedéves eredményjelentési időszak, kedden már négy nagybank, a JP Morgan, a Goldman Sachs, a Wells Fargo és a Citigroup beszámolóival ismerkedhetnek a befektetők. Várhatóan kiemelt figyelmet kap majd, hogy az AI-technológiára fordított hatalmas kiadások milyen mértékben kezdenek eredményeket hozni, miközben az egyre növekvő inflációs nyomás közepette az amerikai fogyasztói hangulatot jelző jelekre is figyelni fognak.
Az LSEG adatai szerint az elemzők jelenleg összességében 30,6%-os éves növekedést várnak az S&P 500 indexben szereplő vállalatok nyereségében a júliustól szeptemberig tartó időszakra vonatkozóan.
Áremelkedéssel indult a nap a nyersolaj piacán, miután a Hormuzi-szorosban közlekedő tankereket támadás ért, így ismét felerősödtek a kínálatoldali szűkösséggel kapcsolatos aggodalmak, miközben a Mexikói-öböl felé közelítő trópusi vihar miatt a termelők a kitermelés leállítására kényszerülnek. Később a nemzetközi készletek felszabadításával kapcsolatos hírek enyhítettek az árnyomáson, kismértékben csökkent a WTI és a Brent ára is, azonban a Brent így is a hordónkénti 100 dolláros szint felett zárt. Az európai jegyzésű TTF ára közel 4% ugrott szerdán az ellátási zavarokkal kapcsolatos félelmek nyomán. Az arany ára kéthavi mélypontra esett az erős dollár árnyékában.
Napközben feljebb kapaszkodtak a hosszú hozamok a fejlett kötvénypiacokon, végül korrigáltak, ahogy enyhült az olajpiaci árnyomás. A hazai hosszú hozamok mérséklődtek, kismértékben gyengült a forint
Érdemi áremelkedéssel indult a nap szerdán a nyersolaj piacán, amit aztán az állampapírpiaci hozamok is lekövettek. A Brent-nyersolaj hordónkénti 100 dollár körüli szintje – amelyet a Szaúd-Arábia és a húsziak közötti fokozódó feszültségek, valamint az amerikai olajtermelő régiók felé tartó vihar okozott – újra felkorbácsolta az inflációs félelmeket, az amerikai 30 éves kincstárjegyek hozamát 24 éves csúcsra emelte. Napközben az amerikai 10 éves hozam 5,36%-ig, a német 10 éves 3,52%-ig kúszott szerdán. Később megfordult a trend, az olajárak mérséklődésével párhuzamosan a hozamok is lejjebb szálltak, így csak csekély mértékű hozamemelkedés, illetve stagnálás lett a nap eredménye. A Fed szeptemberi monetáris politikai ülésének jegyzőkönyve – amelyen a központi bank egyhangúlag jóváhagyta a 2023. júliusa óta első kamatemelést – rávilágított az emelés indokait illető nézeteltérésekre. Egyes résztvevők az emelést az energiaár-sokkok hatásának kordában tartásához szükségesnek tartották, míg mások úgy vélték, hogy az emelés a kereslet által hajtott infláció megfékezéséhez szükséges. Mindenesetre a döntéshozók mindegyike támogatta a kamatemelést, és többségük még egy szigorítást szükségesnek talált az év végéig. A pénzügyi piacok jelenleg 18% körüli valószínűséggel árazzák, hogy a Fed október végi ülésén egy újabb kamatemelést hajt végre, a CME FedWatch Tool adatai alapján, tehát lényegében kiárazódott ez a lehetőség. A továbbiakban idén december, jövő március és június lehet az az időpont, ahol érdemben nagy valószínűséggel árazzák a határidős kamatkontraktusok a további 25bp-os emeléseket. Az EKB esetében jelenleg úgy tűnik, hogy 2027 márciusáig még kétszer emelik majd a kamatot, míg a swapok a jövő év végéig körülbelül 75 bázispontos szigorítást áraznak be. Az euró is nyomás alá került a tegnapi nap során, 0,6%-kal 1,1197 dollárra csúszott vissza, ami 17 hónapos mélypontot jelent.
A hazai állampapírpiacon az éven túli szegmensben némi hozamcsökkenést hozott a szerdai kereskedés az ÁKK koradélutáni benchmarkjegyzései alapján. A 10 éves hozam 5,73%-ra süllyedt. Sikeresen zárult az államkötvények szerdai csereaukciója, ahol 2031-ben és 2038-ban lejáró papírokra lehetett ajánlatot tenni, a kereslet négy és félszeres, illetve tízszeres volt. A kibocsátó végül duplázta, illetve triplázta az eladott mennyiséget. A hathónapos DKJ-aukciót ezzel szemben nem övezte nagy érdeklődés. A forint kismértékben gyengült szerdán, az EUR/HUF a 366-os szint közelébe emelkedett.
Tegnap szeptemberi inflációs adatot tett közzé a KSH, ami a konszenzusnál kissé gyengébb lett, ugyanakkor az 1,6%-os év/év headline infláció gyorsulást jelent augusztushoz képest. A főbb termékcsoportokat tekintve a szolgáltatások és a szeszes italok, dohányáruk számottevően drágultak, míg az élelmiszerek és a háztartási energia ára csökkent. A maginflációs mutató 1,9%-ra süllyedt.
Mire lesz érdemes figyelni?
Estek az ázsiai tőzsdék csütörtök reggel is, a japán Nikkei és a Shanghai Composite 1,2%-kal csökkent, a Hang Seng 1% körüli, a koreai benchmarkok 2–3%-os mértékben estek vissza. A hangulatra rányomta bélyegét, hogy a legnagyobb mesterséges intelligenciához kapcsolódó vállalatok intenzíven keresnek finanszírozási forrást projektjeikhez, ezzel tovább növelve eladósodottságukat.
A nyersolaj ára ismét emelkedik, a Brent a hordónkénti 103 dollár felett, a WTI 89 közelében áll csütörtök reggel azt követően, hogy hírek szerint a Trump-kormány utasította a Pentagont, hogy dolgozzon ki Irán ellen olyan támadási lehetőségeket, amelyek a félidős választások előtt végrehajthatók lennének. Ez a fejlemény ellentmond annak a széles körben elterjedt várakozásnak, miszerint Donald Trump elnök a novemberi választások előtt tartózkodna a Teheránnal fennálló feszültségek eszkalálásától. Eközben a Mexikói-öbölben működő olajtermelők az Isaias trópusi vihar miatt napi több mint 510 000 hordó nyersolaj-kitermelést állítottak le, ami a régió termelésének körülbelül egynegyedét teszi ki.
A határidős részvényindexek mínuszos nyitást vetítenek előre Európában és az USA-ban egyaránt.
A mai napon német exportstatisztikák jelennek meg.
A befektetők a mai napon eredményjelentéseket várnak a PepsiCo-tól, a Progressive-től és a Delta Air Lines-tól, valamint a legfrissebb heti munkanélküli-segélykérelmekre vonatkozó adatokra figyelünk.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!