
OTP Ébresztő: Többségében emelkedtek a vezető részvényindexek; mérséklődött a nyersolaj jegyzése
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Az Anthropic tőzsdei bevezetéséhez kapcsolódó hírek fűtötték a technológiai szektor emelkedését
Emelkedtek a mértékadó európai és tengerentúli indexek. Európában a védelmi szektor, az Egyesült Államokban a technológia vezette az emelkedést. Az Anthropic tőzsdei bevezetéshez kapcsolódó dokumentumokat nyújtott be, ami újra az AI-beruházások felé terelte a befektetők figyelmét. Szaúd-Arábia és Irán tárgyalt a köztük lévő feszültség enyhítése érdekében; kevéssel mérséklődött a nyersolaj jegyzése. Nem volt nagy mozgás a fejlett kötvénypiacokon, ahol már minden szem az EKB és a Fed ezen a héten esedékes kamatdöntő ülésére szegeződik. A dollár tovább erősödött az euró ellenében. Több mint 1%-kal került feljebb tegnap a BUX. A forint tovább gyengült a vezető devizákkal szemben. A gyorsjelentési szezon ma is olyan nagy nevekkel folytatódik, mint a Coca-Cola vagy a Boeing.
OTP Ébresztő: Rég nem látott csúcsok az olaj és gázárakban, lecsúszó tőzsdék
A múlt hét végén az olaj ára a tavasz óta nem látott magasságokba, az európai gázárak pedig a 2022. végi szintek közelébe emelkedtek – e folyamatok mögött a közel-keleti feszültségek éleződése húzódott meg. A tőzsdék is lefordultak a hét végére: bár az energiaszektor profitált a magas energiaárakból és historikus csúcsokra hágott, az összes többi szektor szenvedett. A kötvénypiacon az amerikai 10 éves hozam újra benézett 5% alá, a német is másfél hónapos minimumon zárt. A francia, mediterrán és KKE-hozamok pénteken nem mozdultak el jelentősen, de a múlt hét egészét tekintve egyértelműen emelkedtek.
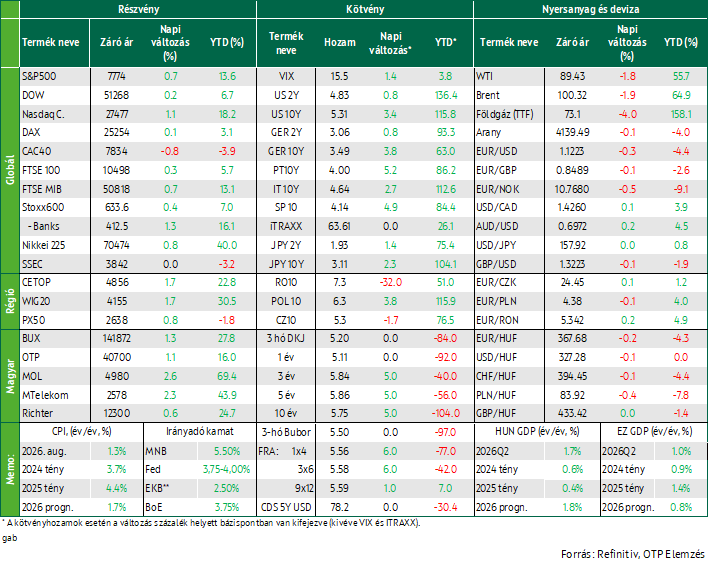
Hétfőn javult a befektetői hangulat a nemzetközi részvénypiacokon. A Stoxx600 0,4%-kal emelkedett, míg a NASDAQ új történelmi csúcson zárt. A KKE-régió tőzsdéi is emelkedni tudtak; a BUX 1,3%-kal került feljebb. A kötvénypiacokon folytatódott a hosszú hozamok emelkedése, az amerikai 10 éves hozam 5,31%-ra nőtt. A hazai 10 éves hozam 5 bázisponttal 5,75%-ra emelkedett. A dollár erősödött az euróval szemben, miközben az olajárak mérséklődtek. Ma hazai és eurózónás konjunktúra indikátorokat publikálnak.
Többségében emelkedtek a vezető európai indexek
A mértékadó európai részvényindexek a francia CAC40 kivételével tegnap emelkedtek. A páneurópai Stoxx600 0,4%-kal került feljebb, melynek többségében felfelé kapaszkodó szektorindexei közül a bányavállalatok és a bankpapírok vezették az emelkedést. A francia tőzsde gyenge teljesítményéhez hozzájárult a Schneider Electric 10%-os mínusza, miután a befektetők kedvezőtlenül fogadták az amerikai PTC (+33,5%) 22,6 milliárd dolláros felvásárlásának hírét, valamint az országos tüntetéssorozat és a költségvetés, valamint adósságpálya fenntarthatóságával kapcsolatos aggodalmak erősödése.
A KKE-régió tőzsdéi emelkedtek; a WIG20 1,7%-kal, a PX50 0,8%-kal, a BUX pedig 1,3%-kal került feljebb. A magyar piac erős teljesítményéhez valamennyi nagypapír hozzájárult: az OTP 1,1%-kal, a MOL 2,6%-kal, a Magyar Telekom 2,3%-kal, míg a Richter 0,6%-kal került feljebb.
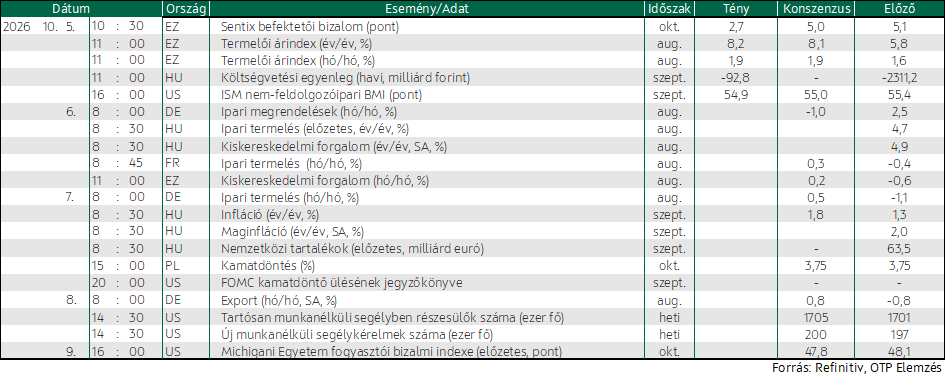
Az euróövezetben tovább gyorsult a termelői árak emelkedése augusztusban: a termelői árindex havi alapon 1,9%-kal nőtt a júliusi 1,6%-os bővülést követően, míg éves összevetésben 8,2%-ra emelkedett az előző havi 5,8%-ról, ami 2023 februárja óta a legmagasabb érték. Az áremelkedést elsősorban az energiaárak emelkedése hajtotta.
Ezzel párhuzamosan romlott a befektetői hangulat az eurózónában: az októberi Sentix-index 2,7 pontra csökkent a szeptemberi 5,1 pontról, elmaradva a piaci várakozásoktól. A visszaesés főként a gazdasági kilátások megítélésének romlásával magyarázható, miközben a jelenlegi helyzet értékelése lényegében változatlan maradt.
Magyarországon a költségvetési hiány szeptemberben 92,8 milliárd forintra mérséklődött az augusztusi, kiugróan magas hiányt követően; az év első kilenc hónapjában a deficit 5262 milliárd forintot tett ki.
Új csúcsra emelkedett a NASDAQ; mérséklődött a nyersolaj jegyzése
A befektetői hangulatot tegnap is a geopolitikai fejlemények és a monetáris politikával kapcsolatos várakozások alakították. Bár a közel-keleti konfliktushoz kapcsolódó kockázatok továbbra is meghatározóak, a befektetők figyelme egyre inkább a közelgő gyorsjelentési szezonra és a Fed várható lépéseire összpontosul.
A mérséklődő olajárak és az enyhülő kamatemelési várakozások tegnap támogatták a kockázatvállalási hajlandóságot és a Wall Street-i indexek emelkedéssel zárták a kereskedést. Az S&P szektorindexei összességében jól teljesítettek, köztük a technológia is, ami a NASDAQ-ot 1,1%-kal feljebb, új csúcsra repítette. A legjobban teljesítő szektorok között ott volt még az alapanyag és az energia is.
A nagy technológiai vállalatok közül az Nvidia 2,1%-kal, a Microsoft 1,5%-kal, a Meta 1,9%-kal, míg a Tesla 2,2%-kal került feljebb. A vállalati hírek közül az RXO-nak 22,5%-os árfolyam emelkedést hozott egy felvásárlási ajánlat, miközben a vevő C.H. Robinson árfolyama 11%-kal csökkent.
Adatközlések közül az ISM nem-feldolgozóipari BMI publikálását érdemes említeni, ami szeptemberben 54,9 pontra mérséklődött az augusztusi 55,4 pontról, amivel immár 27 egymást követő hónapja van az 50 pont feletti, bővülést jelentő tartományban. A szolgáltatási aktivitás és az új megrendelések üteme lassult, miközben a foglalkoztatási komponens ismét bővülést jelzett, míg az árkomponens továbbra is erős.
A Brent és a WTI hordónkénti ára tegnap mérséklődött; az OPEC+ úgy döntött, hogy nem változtat a novemberi kitermelési célokon, a G7 országok 100 millió hordónyi stratégiai olaj- és üzemanyagkészlet felszabadításáról döntöttek, a Saudi Aramco váratlanul csökkentette az ázsiai piacra szánt novemberi hivatalos eladási árait, valamint a hajózási és exportadatok szerint a Hormuzi-szoroson keresztüli forgalom élénkül és közelíti a háború előtti szintet.
Emelkedtek az amerikai és német hozamok; erősödött a dollár az euróval szemben
Az Egyesült Államokban a hozamgörbe hosszú vége felfelé mozdult el. A 2 éves állampapír hozama változatlanul 4,83%-on zárt, míg a 10 éves referenciahozam 3 bázisponttal 5,31%-ra emelkedett. A hosszú hozamokat a fiskális fenntarthatósággal, a fenntarthatatlan adósságpályával és a tartósan magasan ragadó inflációval kapcsolatos aggodalmak tartják nyomás alatt.
Európában mérsékelt hozamemelkedés volt megfigyelhető, a német 10 éves hozam 1 bázisponttal 3,5%-ra nőtt. A devizapiacon az euró gyengült a dollárral szemben, az EUR/USD árfolyam 1,122 közelében alakult. Az euró gyengülését a francia költségvetési helyzettel kapcsolatos aggodalmak, valamint a magas amerikai hozamkörnyezet támogatta.
A nemzetközi hozamemelkedés a hazai piacokon is éreztette hatását. A hazai hozamgörbe éven túli lejáratain emelkedtek a hozamok; a hazai 10 éves 5,75%-ra emelkedett. A forint árfolyama nem mozdult érdemben a vezető devizákkal szemben, az euró jegyzése 367,21-on, a dolláré 327,37-on alakult.
Mire lesz érdemes figyelni?
Kedd reggel az ázsiai piacok emelkedéssel kezdték a kereskedést, a japán Nikkei 0,8%-kal, míg a Japánon kívüli ázsiai részvényeket követő MSCI Asia Pacific ex-Japan index 0,2%-kal került feljebb. Az olajpiacon a Brent jegyzése a hétfői közel 2%-os visszaesést követően hordónként 100 dollár körül stabilizálódott.
A KSH ma teszi közzé az augusztusi ipari termelésre és kiskereskedelmi forgalomra vonatkozó számait. Németországból érkezik az ipari megrendelések, Franciaországból az ipari termelés statisztikája. Az eurózónában az augusztusi kiskereskedelmi forgalom számait publikálják.
Az ÁKK 30 milliárd forintnyi 3 hónapos diszkontkincstárjegyet kínál eladásra mai aukcióján.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!