
OTP Ébresztő: Emelkedett a tőzsde, folytatódott a hosszú hozamok felfelé kapaszkodása, váratlanul magas inflációs adat jött az eurózónából
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: FED döntéshozók megszólalásai után mérséklődtek a fejlett piaci kötvényhozamok
1% felett estek a vezető nyugat-európai indexek csütörtökön. A Wall Street-i indexek mérsékelten emelkedtek. Az energia és a technológiai szektor voltak a nap nyertesei. Volatilis kereskedés után a kötvényhozamok csökkentek. Fed döntéshozók türelemre intettek a kamatemeléseket illetően. Az októberi kamatemelés valószínűsége 25% alá esett a piaci árazásokban. A dollár tovább erősödött az euróval szemben. 3,3%-os költségvetési hiányról számolt be a KSH a második negyedévben. A szeptemberi feldolgozóipari beszerzésimenedzser-index megerősítette a pozitív trendfordulót a hazai iparban. Ma az eurozóna szeptemberi inflációs adatára és az amerikai munkaerőpiaci adatokra érdemes kiemelt figyelmet fordítani.
OTP Ébresztő: Kedvező inflációs adatok hűtötték a kamatemelési várakozásokat az Egyesült Államokban
Alacsonyabb lett a vártnál a Fed által figyelt PCE mutató, amely csökkentette a kamatemelési várakozásokat Amerikában, ugyanakkor emellett több adat is napvilágot látott, amely a belső kereslet dinamizmusáról adott tanúbizonyságot. Az amerikai piacokat ugyanakkor ez nem mentette meg, erős mínuszokat látott az S&P 500 szerdán is és szeptember egészében is. Európában is negatív volt a hangulat, több országra vonatkozóan is magas inflációs adatok érkeztek és estek a részvénypiacok. A különböző inflációs adatközlések különböző hozammozgásokat eredményeztek, az Egyesült Államokban növekedtek, Németországban és itthon csökkentek a hozamok. Pluszban álltak az ázsiai tőzsdék, további kamatemelések jöhetnek Japánban. Ma elsősorban a második negyedéves hazai kormányzati egyenlegre vonatkozó adatokra lesz érdemes figyelni.
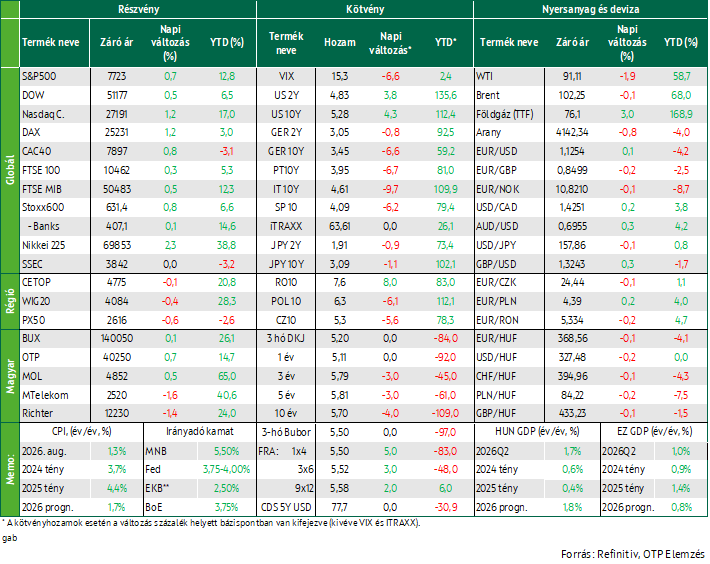
Pénteken emelkedéssel zártak az európai és az amerikai tőzsdék is – még az amúgy kifejezetten rossz hetet maga mögött tudó magyar is. A kötvénypiacokon jobban elvált egymástól a különböző országok hosszú hozamainak viselkedése: az amerikai, a japán és a francia nőttek, a német és KKE-országok inkább mérséklődtek. Váratlanul magas inflációs adat érkezett az eurózónából: a teljes áremelkedés szeptemberben éves alapon 3,8% volt, jóval magasabb, mint a 3,6%-os elemzői várakozás vagy a 3,2%-os augusztusi érték. Ez tovább fűtheti a kamatemelési várakozásokat Európában. Amerikában viszont a munkanélküliségi adatok mutattak enyhe romlást, ami még inkább valószínűtlenné teszi a Fed-kamatemelést októberben.
Energiapiac: mérséklődő olaj-, heti csúcsra járó gázár pénteken
Az energiapiacot meghatározó geopolitikai játszmákban kisebb előrehaladás történt. A hírek szerint Donald Trump – az amerikai dízelexport korlátozásának belengetésével – nyomást gyakorolt az európai partnerekre, hogy azok szabadítsanak fel nagyobb mennyiséget stratégiai dízeltartalékaikból. 50 millió hordó (kb. 7 millió tonna) piacra vezetéséről volt szó, ami az EU teljes dízeltartalékának 15%-a, éves importigényének pedig nagyjából 70%-a. Az európai országok valóban tárgyaltak a kérdésről pénteken, és Trump szerint bele is egyeztek a tartalékok felszabadításába, ami – ha igaz – valóban csökkentené a közel-keleti és az orosz dízel exportjának akadályoztatása miatt kialakult nyomást a piacon, és a dízel árára – és ezen keresztül az európai inflációs kilátásokra – is kedvezően hatna.
Közben az olaj ára enyhén csökkent pénteken: a WTI 1,9%-kal hordónként 91,1 dollárra, a Brent 0,1%-kal 102,3 dollárra. A hét egészét tekintve is mérséklődött mindkét olajfajta értéke (-1,6% illetve -2,9%), ugyanakkor továbbra is jelentősen, kb. 50%-kal haladják meg a februári árszintjeiket. Az európai földgáz (TTF) ára 2,4%-kal emelkedett pénteken (75,8 euró/MWh-ra), az előző héthez képest pedig 6,2%-kal lett drágább.
Nyugat-Európa: korrigáló részvények, gyorsuló infláció
A morózus csütörtöki nap után pénteken valamelyest visszakorrigáltak az európai tőzsdék: a STOXX 600 0,8%-kal nőtt, a DAX 1,2%-kal, a CAC40 szintén 0,8%-kal. A hét egészét nézve azért egyik index sem teljesített jól, nagyjából 1-2%-os mínuszban zártak. Pénteken szinte az összes ágazat tudott valamennyit drágulni, de a mezőnyből kiemelkedtek a nyersanyagokkal foglalkozó cégek (+2,2%), a technológiai szektor (+2,6%) és a távközlés (+1,8%) is. Az optikai félvezetőket gyártó ams-OSRAM 15%-ot száguldott, ezzel idén közel megháromszorozta az árfolyamát. A világ egyik vezető online kereskedési platformja, az IG Group viszont 23%-ot esett, mivel a bevételei csökkentek, főleg azért, mert kevesebb pénzt tudott behajtani a derivatív ügyleteiken veszteségeket elszenvedő ügyfeleitől.
A nap híre azonban mégiscsak az eurózóna előzetes inflációs adatai voltak: a fogyasztói árak szeptemberben éves alapon 3,8%-kal emelkedtek, ami negatív meglepetést okozott az előzetesen várt 3,6%-hoz képest és az áremelkedés gyorsulását mutatta az augusztusi 3,2%-kal összehasonlítva is. A váratlanul erős drágulást elsősorban a szeptemberben megugrott energia (benzin-, dízel- és gáz) árak okozták. Azonban az – energia- és élelmiszeráraktól szűrt – maginfláció is gyorsult, még ha jóval kisebb mértékben is: szeptemberben 2,5%-ot mutatott éves alapon, szemben az augusztusi 2,4%-kal. Ezek a mutatók továbbra is bonyolult képet közvetítenek az EKB várható kamatpolitikájával kapcsolatban: a teljes infláció gyorsulása mindenképpen az alapkamat növelését vetítené előre, a maginfláció visszafogottabb lendülete viszont inkább azt mutatja, hogy a magas energiaárak még nem gyűrűztek át a gazdaság többi szegmensébe és a várakozásokba. Utóbbi inkább azt valószínűsítené, hogy az EKB-nak nem kell elsietni a további kamatemeléseket – bár a 2,5%-os maginfláció már önmagában is az eurózóna 2%-os inflációs célja fölött van. Mindenesetre az elemzői konszenzus az EKB októberi kamatdöntő ülésén még nem vár további szigorítást, decemberre viszont újabb 25 bázispontos emelés után már 2,75%-os betéti kamatra számít – ami aztán 2027 végéig egészen 3,25%-ra emelkedhet. A kamatemelési várakozásokat erősíti, hogy közben az európai reálgazdaság továbbra is ellenállónak mutatkozik a geopolitikai feszültségekkel és magas energiaárakkal szemben: ennek egyik jeleként pénteken a német jegybank (Bundesbank) elnöke Joachim Nagel arról számolt be, hogy felfelé módosították a német gazdaság idei növekedésére vonatkozó várakozásaikat (+0,5%-ról 1% körülre), ami leginkább a vártnál erősebb exportnak és a német kormányzati költekezéseknek köszönhető.
KKE és Magyarország: csendesebb részvény- és devizapiac a hét utolsó napján
A régiós tőzsdék vegyes képet mutattak: Prága és Varsó pénteken 0,6% illetve 0,4% mínuszban zártak, a BUX viszont minimálisan emelkedni tudott (+0,1%). Az egész hetet nézve viszont mindhárom platform erősen negatív tartományba került, a legnagyobb esést a hazai index szenvedte el (-7%), de a lengyel és a cseh tőzsde is pirosba került (-2% ill. -4%-kal). Mind a négy magyar bluechip rossz hetet zárt: az OTP árfolyama 12%-kal került lejjebb, de szenvedett a MOL (-6%), és csökkent az árfolyama Richternek és a Magyar Telekomnak (-2% ill. -1%) is.
A régiós devizapiacon viszont eseménytelen volt a pénteki nap (0,1-0,2%-os árfolyammozgások), a hét összességét tekintve azonban a KKE-devizák gyengültek az euróval szemben: a legtöbbet a forint és a román lej (-0,9% és -1,1%), de a zloty és a korona is (egyaránt: -0,3%).
Egyesült Államok: kitartó indexek, enyhén romló munkanélküliség
Mindhárom meghatározó amerikai részvényindex emelkedett pénteken: a S&P 500 0,7%-kal, a Dow Jones 0,5%-kal a Nasdaq pedig 1,2%-kal. A menetelést ismét a technológiai szektor vezette. A hét egészét nézve, az S&P és a Dow Jones enyhén csökkentek (-0,3% és -1,3%), a Nasdaq viszont 0,5%-ot kapaszkodott fel, elérve a valaha volt második legmagasabb záróértékét (idén szeptember 22-én zárt a péntekinél magasabban).
Makroadatok közül az egyik legfontosabb, a munkanélküliségi ráta látott napvilágot pénteken: ennek szeptemberi értéke 4,2%-on alakult, ami minimális növekedést mutat az augusztusi 4,1%-hoz, illetve az elemzői konszenzus által várt szintén 4,1%-hoz képest, noha még így is az év eleji 4,3-4,4%-os adatok alatt van. Bár egyelőre korai lenne a vártnál kissé rosszabb munkanélküliségi adatokból messzemenő következtetést levonni, mindenesetre a romló adat még valószínűtlenebbé tette a Fed októberi kamatemelését – igaz, ennek a piac már csütörtökön is 25%-nál kisebb esélyt adott.
Szétszakadt a kötvénypiac: az amerikai hosszú hozamok emelkedtek, a németek csökkentek
A globális kötvénypiacon ezen a héten – és pénteken is – kevésbé mozogtak együtt az egyes országok instrumentumai mint amint azt szeptemberben megfigyelhettük. Egyes entitások (amerikai, japán, francia) hozamai folytatták a héten a csúcsdöntögetéseket, mások (német, spanyol és KKE-országok) inkább a mérséklődés jeleit mutatták. Így például az amerikai 10 éves hozamok a héten újabb rekordot döntve 2002 áprilisa óta nem látott szintekre emelkedtek szerdán (5,29%), hogy aztán egy csütörtöki átmeneti megnyugvás után a pénteket ismét közel ezen a szinten zárják (5,28%). 2012 óta nem látott szintre, 5% fölé emelkedtek a francia 10 éves hozamok is, illetve Japán is 3,1%-os csúcson zárt. Ugyanakkor a német 10 éves papír a pénteket 3,45%-on fejezte be, 7 bázisponttal lejjebb mint előző nap és 17-tel alacsonyabban, mint egy héttel korábban. Ugyanakkor a rövidebb, 2 éves lejáraton mind az amerikai, mind a német hozamok csökkenni tudtak a múlt héthez képest, bár előbbiek csak minimálisan (-3 bps), utóbbiak viszont markánsabban (-23 bps).
A régióban a cseh, a lengyel és a magyar 10 éves hozamok is csökkentek pénteken 3-4 bázispontot, és a múlt heti szinteknél is 6-10 bázisponttal lejjebb zártak.
Mire lesz érdemes figyelni?
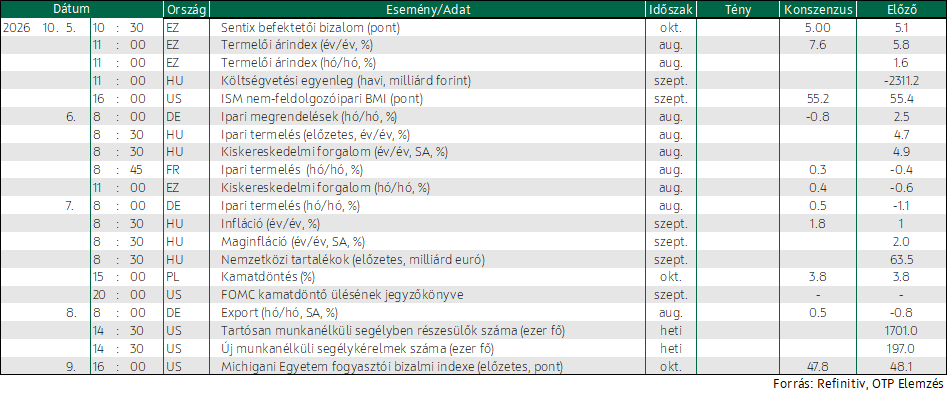
Hétfőn a szolgáltatói szektor beszerzési indexe jelenik meg az USA-ból.
Az ázsiai piacok közben magyar idő szerint reggel 7-kor inkább optimista képet mutatnak (Nikkei: +2,1%, Hang Seng: -0,1%, KOSPI: +0,5%).
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!