
OTP Ébresztő: A részvényekben mérsékelt, az energiaárakban nagyobb emelkedés
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Az Anthropic tőzsdei debütálása sem tudta visszahozni az AI-sztori lendületébe vetett hitet
Eséssel zárták a csütörtöki kereskedést a vezető európai és tengerentúli indexek. Az AI-beruházások megtérülésével és a technológiai részvények magas értékeltségével kapcsolatos bizonytalanság alapozta meg a kedvezőtlen hangulatot. A Claude fejlesztője az Anthropic a szerdai 81,3 milliárd dolláros forrásbevonást követően 1,5 ezer milliárd dolláros értékeltség mellett kezdte meg kereskedését. A tengerentúlon estek, Európában emelkedtek a hosszú hozamok. A dollár erősödött az euróval szemben. A forint tovább gyengült a vezető devizák ellenében. Ma az EKB harmadik negyedéves béradataira és az eurózóna novemberi fogyasztói bizalmi indexére figyelünk. Magyarországon a Moody’s hitelminősítői felülvizsgálata lesz a fókuszban.
OTP Ébresztő: A vártnál erőteljesebb érdeklődés övezte az Anthropic tőzsdei bevezetését
Estek tegnap a főbb európai indexek; a réz esését követően a bányavállalatok szerepeltek a leggyengébben; az EKB felől érkező hírek hatására nyomás alá került a bankszektor; a vártnál kissé kevésbé emelkedett a brit infláció. Vegyesen zártak tegnap a főbb tengerentúli indexek; az Nvidia árfolyama kedvező gyorsjelentése ellenére esett; a vártnál nagyobb befektetői érdeklődés övezte az Anthropic elsődleges részvénykibocsátását; vegyes adatok érkeztek az amerikai lakáspiacról. Többnyire csökkentek a fejlett piaci hosszú hozamok, miközben a Fed felől további szigorításra utaló üzenetek érkeztek; a vártnál magasabb készletek hatására csökkent az olaj ára; tovább gyengült a forint. A mai napon az Egyesült Államokból a szokásos csütörtöki amerikai új munkanélküli segélykérelmek száma mellett a leading index érkezik.
Múlt pénteken az amerikai és az európai tőzsdék is enyhén emelkedni tudtak. A BUX nagyjából ledolgozta az előző hét során összeszedett veszteségét. Az energiaárakban azonban nem jött pozitív fordulat: az olaj ára a hét utolsó napján és a hét egészét tekintve is emelkedett, az európai gázárak pedig 2022 óta alig látott csúcsra, 82 euró/MWh fölé ugrottak. Várhatóan a hét végén bejelentett amerikai-orosz dízelalku sem hoz jelentősebb enyhülést a piacra, mivel a szóban forgó mennyiségek eltörpülnek a világpiaci kereslet mellett. A kötvénypiacokon a meredek hozamemelkedést produkáló szeptember után az október továbbra is az iránykeresés jegyében telik.
Nem enyhül a szorítás az energiapiacon, a Trump-Putyin megállapodás várhatóan nem hoz érdemi mérséklődést a dízelárakban és az inflációban sem
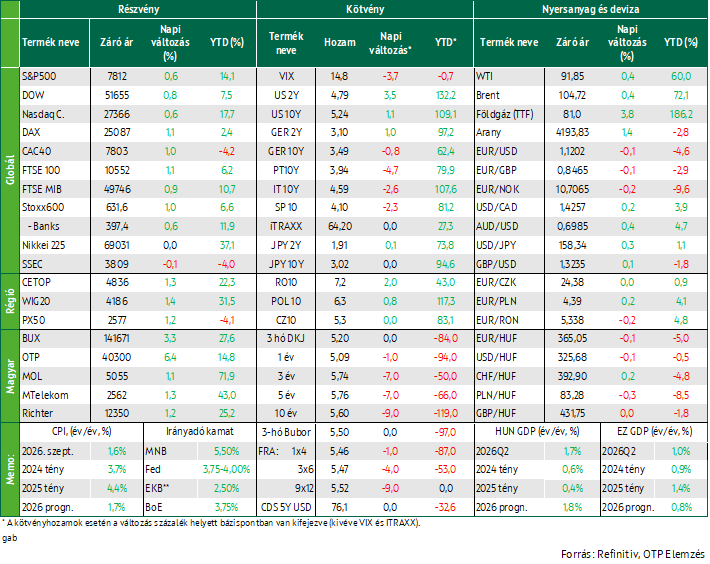
Múlt pénteken tovább emelkedtek az energiaárak: a WTI és a Brent olaj egyaránt +0,4%-kal drágult (hordónként: 91,9, illetve 104,7 dollárra), a hét egészét tekintve pedig még nagyobb, +0,8% illetve +2,4% növekedést mutattak. Az európai gázárak esetében még rosszabb volt a helyzet: a TTF pénteki 82,35 euró/MWh-os záróára 4,2%-kal haladta meg az előző napit, és 8,6%-kal az egy héttel korábbit és 2022 óta a második legdrágább napi záróárnak bizonyult (egyedül idén szeptember 14-én láttunk ennél is magasabbat).
Bár Donald Trump amerikai és Vlagyimir Putyin orosz elnök pénteken megállapodtak abban, hogy Oroszország októberben 300 ezer tonna, novemberben további 500 ezer tonna, majd ezt követően újabb 1 millió tonna dízelt szállít az Egyesült Államokba, nem valószínű, hogy ez – már ha egyáltalán teljesül, mert időközben a kongresszus mindkét pártjának képviselői tiltakozni kezdtek a megállapodás ellen – alapvetően változtatná meg a helyzetet a dízelpiacon. Az USA havi dízelfogyasztása körülbelül 16 millió tonna, a tervezett októberi orosz szállítás ennek kevesebb mint 2%-a, a novemberi pedig alig 3%-a; a globális havi dízelszükséglethez képest az oroszok által piacra bocsátandó mennyiség még inkább eltörpül, annak csupán 0,3%-a, miközben a korábbi globális kínálat 5-10%-a esik ki csak az iráni háború miatt. Mivel az amerikai finomítók erősen integráltak a világgazdaságba (többek között Európa dízelimportjának is fő forrásai), ezért nem várható, hogy a bejelentett orosz szállítások képesek lennének csökkenteni az árnyomást a dízelpiacon akár csak az Egyesült Államokban is.
Az európai tőzsdék pénteken ledolgozták a hét közepi eséseket
A STOXX 600 1,0%-kal emelkedett múlt pénteken, ezzel sikerült visszakapaszkodnia – a szerda és csütörtöki csökkenések után – az egy héttel korábbi szintjére. Az általános jó hangulatban valamennyi szektorális alindex pozitívban zárt. Az egyetlen kivételt a telekommunikációs cégek képezték, amelyek – tengerentúli társaikhoz hasonlóan – jelentősen (3%-ot) estek arra a hírre, hogy a SpaceX a Starlinkre támaszkodva beléphet a mobiltelefon-szolgáltatási piacra (lásd még később): az esést a Deutsche Telekom vezette közel -8%-kal.
A kelet-közép-európai tőzsdék is emelkedtek az előző hét utolsó napján: Varsó +1,4%, Prága +1,2%, Budapest +3,3%-ban zárt. A hét egészét nézve vegyesebb a kép: a lengyel tőzsde 2,5%-kal drágult (és még szerdán historikus csúcsot is beállított), a cseh papírok viszont összességében 1,5%-kal estek, a BUX pedig hatalmas hétközi hullámvasút után végül 1,2%-kal múlta felül a megelőző pénteki záróértékét. A hazai tőzsdei folyamatokat az OTP-részvény határozta meg, amely csütörtökön már 6%-kal volt az egy héttel korábbi értéke alatt, de a pénteki 6,4%-os emelkedésével ledolgozta az egész heti lecsúszását.
Jelentősebb európai makroadat pénteken nem látott napvilágot.
A jelentési időszak előtt továbbra is jó erőben az amerikai indexek
Pénteken mindhárom meghatározó amerikai részvénypiaci index növekedett: a Dow Jones 0,8%-kal, a S&P 500 és a Nasdaq 0,6%-kal. Utóbbi kettő a múlt hét során – még kedden – történelmi csúcsra emelkedett, és továbbra is annak közelében tartózkodik (az S&P 500 csak 0,1%-kal elmaradva tőle). A pénteki nap egyik nagy nyertese a Crown Castle volt (+16%), egy vállalat, amelyik mobil átjátszó állomásokat üzemeltet. A társaság ugyanabból a hírből profitált, amire az európai részvényeknél már utaltunk és ami a nagy telekommunikációs cégeket – Amerikában is – zuhanásba taszította (AT&T: -10%, Verizon: -9%, T-Mobile US: -13%): a SpaceX bejelentette, hogy egy 800 Hz-es frekvenciahasználati koncesszió megszerzésére készül, ami lehetővé tenné számára, hogy vegyes technológiát – a Starlinket és földi átjátszó állomásokat – alkalmazva belépjen az amerikai mobiltelefon-szolgáltatási piacra. A hír érdekes módon éppen a SpaceX árfolyamát kavarta fel a legkevésbé, mivel az a pénteki kereskedésben csak 1,25%-ot erősödött.
Fontos makrohír is érkezett még pénteken Amerikából: a Michigan Consumer Sentiment amerikai fogyasztói index – amely a Michigani Egyetemnek egy amerikai háztartások körében készített, telefonos megkérdezésen alapuló hangulatindexe – októberi értéke 46,3 pont lett, ami jelentősen alulmúlta az előzetes várakozásokat (47,6 pont) és az elmúlt 10 év második legalacsonyabb értékét mutatta (csak 2026. májusában volt rosszabb). Az index alapjául szolgáló felmérések azt tükrözték, hogy az amerikai háztartások – különösen a szegényebbek – egyre negatívabban ítélik meg a megélhetési költségek alakulását és a gazdasági kilátásokat. Mindez arra utalhat, hogy az amerikai gazdaság ellenállóképességét is kikezdik a magas energiaárak.
Pénteken nyugodt napot zártak a kötvénypiacok
Pénteken nem volt jelentős elmozdulás a kötvénypiacon: a fontosabb amerikai és európai állampapírhozamok a lejáratok többségén nagyrészt jóval 5 bázisponton belüli mozgásokat mutattak. Kivételt talán egyedül a japán 10 éves hozam képzett, amelyik 7 bázisponttal mérséklődött (3,02%-ra), illetve a magyar állampapírok is jobban teljesítettek az átlagnál: a 10 éves hozam 10 bázisponttal 5,60%-ra csökkent. Az eseménytelenség a múlt hét összességére is igaz volt: bár a hét elején az amerikai hozamok folytatták – igaz, a korábbiakhoz képest sokkal lassabb – menetelésüket az újabb csúcsok felé, ezt a hét második felében lassú visszarendeződés követte, az amerikai 10 éves hozam végül 5,24%-on zárt, 4 bázisponttal az egy héttel korábbi szint alatt. Hasonló dinamikát láttunk a többi entitás esetében is. Összességében tehát, míg szeptemberben ritkán tapasztalt meredekséggel emelkedtek a hosszú hozamok, októberre eddig az iránykeresés jellemző.
Mire lesz érdemes figyelni?
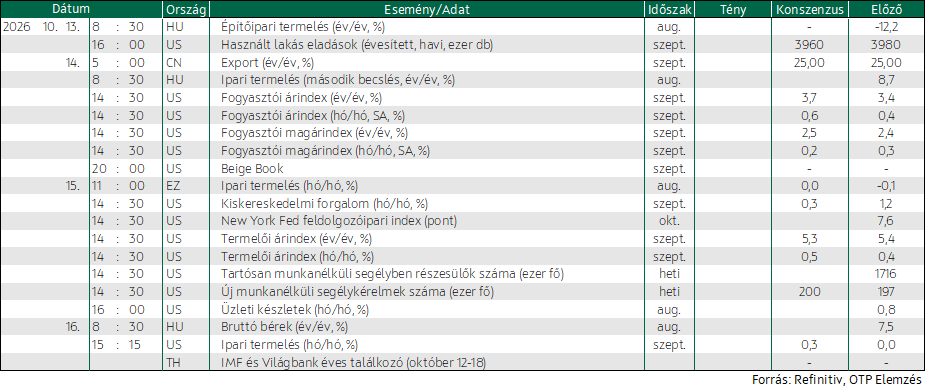
A makrostatisztikák frontján eseménytelen lesz a hétfő. Kedden jelentenek az amerikai nagybankok, majd szerdától érkeznek az USA inflációs adatok is.
Az ázsiai piacok reggel felemás képet mutattak: magyar idő szerint 7 órakor a Hang Seng +0,2%-on áll, a Nikkei egy helyben toporog, a koreai KOSPI viszont -2,6%-kal kezdett, az esést a Samsung vezeti (-3,5%) nagyjából azon pletykák alapján, miszerint a SpaceX-nek – ha már saját mobilszolgáltatást indít – logikus lenne előbb-utóbb saját mobiltelefont is gyártania.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!