
OTP Ébresztő: Kedvező inflációs adatok hűtötték a kamatemelési várakozásokat az Egyesült Államokban
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Az Anthropic közelgő tőzsdei bevezetése kedden lendületet adott a tech-szektornak
A többévtizedes csúcsokon álló hozamszintek, illetve a közel-keleti helyzet körüli bizonytalanság kedden továbbra is nyomás alatt tartotta a fejlett gazdaságok részvénypiacait, amit az AI-kapcsolt vállalatok emelkedése enyhített. Az Anthropic közelgő tőzsdei bevezetése kapcsán megjelent, hogy a társaság piaci értéke meghaladhatja a 2 ezer milliárd dollárt, amely új távlatokat nyithat az AI-kapcsolt vállalkozások árazását illetően. Enyhült némileg a kötvénypiaci eladási hullám az euróövezetben, a német tízéves hozam 3,61%-ra süllyedt. Az amerikai long end viszont tovább araszolt felfelé. Enyhültek az októberi Fed-kamatemelési várakozások, ugyanakkor az EUR/USD 16-hónapos mélypontra süllyedt. Az EUR/HUF 367-on stagnált tegnap, az állampapírpiacon csak a 3 éves lejáraton volt érdemi elmozdulás. Csökkent kedden a nyersolaj ára, esett a TTF, ugyanakkor nem látszik előrelépés a Közel-Keleten. Donald Trump amerikai elnök kedden bejelentette, hogy a technológiai vállalatok vezetői megállapodtak az AI-ra vonatkozó önkéntes szabványok kidolgozásában, és ismét hangsúlyozta, hogy támogatja az adatközpontok gyors bővítését. Ma euróövezeti inflációs adatokra, német kiskereskedelmi forgalmi statisztikákra és amerikai core PCE árindexre figyelünk.
OTP Ébresztő: Az amerikai-iráni tárgyalások körüli bizonytalanság és az erősödő kamatemelési várakozások mozgatták a piacokat
A hétfői kereskedés során a befektetői hangulatot elsősorban az emelkedő energiaárak és a magasabb kamatkörnyezettel kapcsolatos várakozások határozták meg. Európában a brit lakásépítő részvények ralija sem tudta érdemben javítani a részvénypiacok teljesítményét. Az energiapiacokon az amerikai-iráni egyeztetések körüli bizonytalanság jelentős volatilitást okozott; a WTI 0,2%-os, a Brent pedig 0,9%-os emelkedéssel zárta a napot. A magasabb energiaárak és az erősödő Fed-kamatemelési várakozások nyomás alatt tartották a Wall Streetet: a vezető indexek 0,7-0,9% közötti mínuszban zártak. A kötvényhozamok tovább emelkedtek, a dollár erősödött az euróval szemben, míg a forint gyengült mind az euró, mind a dollár ellenében. A mai nap fókuszában a spanyol inflációs adat, az eurózóna gazdasági hangulatát mérő ESI-index, valamint az amerikai fogyasztói bizalom és az üres álláshelyek alakulása áll.
Alacsonyabb lett a vártnál a Fed által figyelt PCE mutató, amely csökkentette a kamatemelési várakozásokat Amerikában, ugyanakkor emellett több adat is napvilágot látott, amely a belső kereslet dinamizmusáról adott tanúbizonyságot. Az amerikai piacokat ugyanakkor ez nem mentette meg, erős mínuszokat látott az S&P 500 szerdán is és szeptember egészében is. Európában is negatív volt a hangulat, több országra vonatkozóan is magas inflációs adatok érkeztek és estek a részvénypiacok. A különböző inflációs adatközlések különböző hozammozgásokat eredményeztek, az Egyesült Államokban növekedtek, Németországban és itthon csökkentek a hozamok. Pluszban álltak az ázsiai tőzsdék, további kamatemelések jöhetnek Japánban. Ma elsősorban a második negyedéves hazai kormányzati egyenlegre vonatkozó adatokra lesz érdemes figyelni.
Csökkenéssel zárták a szeptembert a főbb európai indexek, negatív hírek érkeztek Németországból
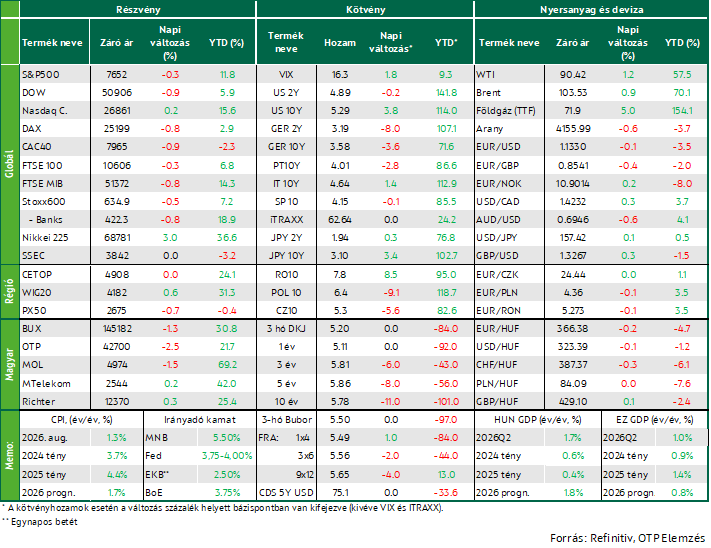
Csökkent az európai piacok többsége szerdán, mivel a globális kötvényhozamok megugrása csökkentette a kockázatosabb eszközök iránti keresletet, miközben a befektetők a vártnál kedvezőbb amerikai inflációs adatokat próbálták értelmezni. A páneurópai Stoxx 600 fél százalékkal zárt alacsonyabban, így a szeptember hat hónap után az első veszteséges hónap lett az index számára, 2,5%-os veszteséggel. A főbb nemzeti indexek közül a CAC40 vezette az esést 0,9%-kal, ezt követte a Dax 0,8%-kal, majd a FTSE 100 0,3%-kal. A hónap egészét tekintve a Dax és a CAC 40 egyaránt 5,2%-kal esett, míg a FTSE 100 kisebb, 2,0%-os mértékben csökkent. A STOXX 600 legtöbb szektora mínuszban zárta a napot. A bankpapírok 0,8%-kal, míg az ipari vállalatok részvényei 0,7%-kal estek. A legnagyobb vesztesek a biztosítók voltak, amelyek árfolyama 1,4%-kal csökkent. Az energiaszektor részvényei 0,9%-ot veszítettek értékükből, ugyanakkor havi alapon így is 2,7%-os emelkedést mutattak fel, ami a legjobb teljesítménynek számított az egyes szektorok között. Az angol piacot segítette a közműcégek emelkedése, miután Andy Burnham brit miniszterelnök több, az ágazatot érintő szakpolitikai intézkedést jelentett be. A Pennon, az SSE és a National Grid részvényei 2,0-2,6% közötti mértékben drágultak, aminek hatására a tágabb európai közműszektor 0,6%-os emelkedéssel zárta a napot.
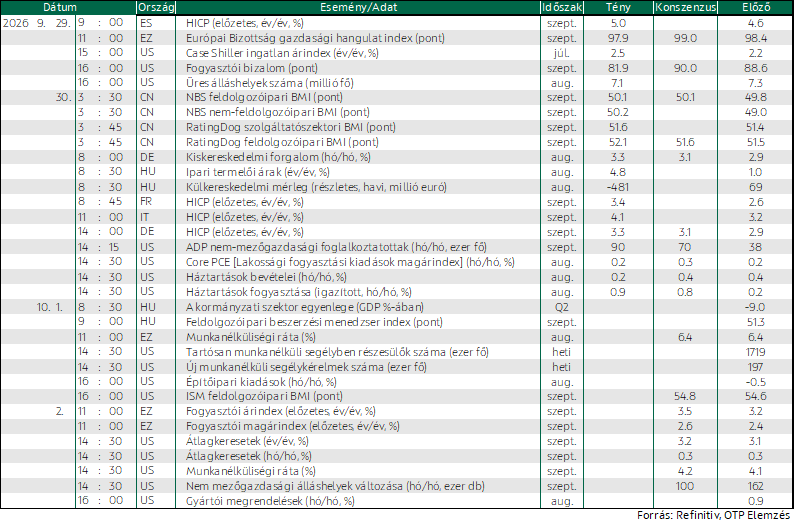
A német piacot visszafogta, hogy a harmonizált infláció Németországban az előzetes adatok szerint szeptemberben 3,3%-ra emelkedett éves alapon, szemben az augusztusi 2,9%-kal és az elemzők által várt 3,2%-kal. Az emelkedést elsősorban az iráni háború nyomán kialakult energiaár-sokk okozta. Az energia- és élelmiszeráraktól tisztított maginfláció ugyanakkor a harmadik egymást követő hónapban 2,4%-on maradt. A német infláció ezzel 2023 decembere óta a legmagasabb szintre gyorsult. A megugró üzemanyagárak hatásainak enyhítése érdekében a Friedrich Merz vezette német szövetségi kormány október 1-jétől december végéig literenként 0,17 euróval csökkenti a benzin és a dízel jövedéki adóját. Szintén rossz hír volt, hogy az augusztusi német kiskereskedelmi forgalom 1,3%-kal növekedett havi alapon, elmaradva az elemzők által várt 1,5%-tól. Bár a havi adat az elmúlt több mint egy év leggyorsabb havi növekedése, a júliusi lefelé módosított érték -3,2% volt. Szintén az eurózónában, az olasz HICP 4,1%, a francia 3,4% volt.
A KKE-régió felemás képet mutatott, míg a PX50 0,7%-kal és a Bux 1,3%-kal esett vissza, a Wig 20 0,6%-kal tudott növekedni. A hazai indexet visszafogta az OTP 2,5%-os és a Mol 1,5%-os esése, míg a Richter és az MTelekom kisebb pluszban zárt. A hónap egészében a Bux 2,7%-kal csökkent, a legnagyobb esést a Richter könyvelhette el 5,8%-kal, míg az MTelekom 0,6%-kal növekedett. Szerdán több augusztusi makroadat is érkezett Magyarországot tekintve, a külkereskedelmi adatok szerint 481 millió euró volt a termék-külkereskedelmi hiány, miután az export 0,1%-kal csökkent, az import 13%-kal emelkedett a tavalyi értékhez mérten. Az ipari termelői árak átlagosan 4,8%-kal magasabbak voltak az előző év azonos időszakához képest. Negatív képet festettek a turisztikai adatok, a vendégek száma 7,3, a vendégéjszakáké 5,8%-kal elmaradt az egy évvel korábbitól, elsősorban a külföldi vendégek visszaesésének köszönhetően.
Kedvező inflációs adatok hűtötték a kamatemelési várakozásokat, negatívban fejezte be a hónapot az S&P 500
Vegyesen alakultak a főbb amerikai indexek szerdán, a csökkenő kamatemelési várakozások közepette: az S&P 500 0,3%-kal, a Dow 0,9%-kal csökkent, míg a Nasdaq 0,2%-kal növekedett. A szeptember egészét tekintve hasonló kép rajzolódik ki, egyedül a Nasdaq tudott emelkedni, 1,9%-kal, míg az S&P fél százalékkal esett vissza. Az amerikai részvénypiacot elsősorban a nagy kapitalizációjú technológiai és növekedési részvények támogatták. A Microsoft, az Apple és az Nvidia egyaránt emelkedett, ami 0,6%-kal feljebb húzta az S&P 500 technológiai szektorindexét, így az a nap legjobban teljesítő ágazatává vált. Ennek ellenére az S&P 500 tizenegy fő szektora közül kilenc veszteséggel zárta a kereskedést. Az egyedi vállalati mozgások közül kiemelkedett a Hewlett Packard Enterprise, amelynek árfolyama 3,9%-kal emelkedett, miután a mesterségesintelligencia-szervereket gyártó vállalat megemelte hálózati üzletágára vonatkozó hosszú távú árbevétel-növekedési előrejelzését, valamint bejelentett egy 1,2 milliárd dollár értékű megállapodást a Vultr vállalattal. Ezzel szemben a biotechnológiai vállalatként működő Moderna részvényei 5,3%-ot estek, miután a Citigroup elemzői a társaság részvényeinek ajánlását „semlegesről” „eladásra” minősítették le.
Most is piacmozgatónak bizonyult a személyes fogyasztási kiadások árindexe (PCE), amely a Fed által kiemelten figyelt inflációs mutató és augusztusban havi alapon 0,2%-kal emelkedett a júliusi revideált 0,1%-os növekedést követően, elmaradva az elemzők által várt 0,3%-tól. Éves összevetésben a mutató 3,4%-kal nőtt. Az energia- és élelmiszerárak hatását kiszűrő maginfláció havi szinten 0,2%-kal emelkedett. A kedvező inflációs adatnak köszönhetően kiárazódott az októberre (egyébként már az inflációs adat előtt is bizonytalanul) várt kamatemelés, decemberre ugyanakkor még így is 57%-os valószínűséggel várnak szigorítást az elemzők. A vártnál alacsonyabb inflációhoz hozzájárulhatott a PCE számítási módjának változása a portfóliókezelési és befektetési tanácsadási szolgáltatások, jogi szolgáltatások, valamint számítógépes szoftverek és kiegészítők esetében. A gazdasági aktivitás szempontjából különösen fontos fogyasztói kiadások, amelyek az amerikai gazdaság teljesítményének több mint kétharmadát adják, augusztusban 0,9%-kal bővültek a júliusi 0,1%-ra revideált növekedést követően, meghaladva a 0,8%-os elemzői előrejelzést. Mindezeken túl, a második negyedéves GDP adatot 2,2%-os évesített növekedésre módosították fel. A korrekciót a továbbra is erős lakossági fogyasztás és a beruházások támogatták, különösen a mesterségesintelligencia-infrastruktúra kiépítéséhez kapcsolódó fejlesztések. Végezetül pedig a magánszektor foglalkoztatottsága szeptemberben 90 ezer fővel nőtt, meghaladva a 70 ezres elemzői várakozást, miután az augusztusi adatot lefelé módosították 36 ezer új munkahelyre. A dinamikus belső keresletre utaló friss adatok részben a kamatemelés ellen szólhatnak, ugyanakkor szerdán egyértelműen az inflációs adat volt a hangsúlyosabb.
Ellentétes folyamatok hatottak a fejlett piaci kötvényhozamokra, élesen emelkedtek a hozamok szeptember egészében
A szerdai adatközlések a kötvénypiacra is hatással voltak, a tízéves amerikai hozam több mint három bázisponttal emelkedett, melyhez hozzájárulhattak a megnövekedett gazdasági aktivitásról szóló adatpontok, míg a csökkenő kamatemelési várakozások közel mozdulatlan szinten tartották a görbe rövid végét, így a két éves kötvény hozama egy bázispont alatt növekedett. Mindeközben Németországban ellentétes folyamatokat lehetett látni, a vártnál magas inflációs adat hozzájárulhatott a hozamok csökkenéséhez, a kétéves kötvény hozama nyolc bázisponttal, a tízévesé négy bázisponttal csökkent. A hónap egészében széleskörű hozamemelkedést lehetett tapasztalni, az amerikai hozamok ötven bázispont felett emelkedtek, míg a német hozamok 25-27 bázispont körül. Kiemelhető továbbá a francia tízéves államkötvény, melynek hozama közel négy évtizede a legnagyobb negyedéves emelkedését, havi alapon pedig csaknem négy éve a legnagyobb növekedését mutatta. A francia kötvények helyzetét az energiaárakon túl az ország magas államadóssága és politikailag bizonytalan állapota is nehezíti, melynek köszönhetően a német-francia spread 2012 óta nem látott szintre emelkedett.
Mindeközben a hazai piacon is hozamemelkedést lehetett tapasztalni, főként a görbe hosszú végén: a tízéves kötvény hozama 11, az ötévesé 8 bázisponttal emelkedett, míg a rövid hozamok közel változatlanul maradtak. A hónap egészében az ötéves kötvényhozam emelkedett a leginkább 49 bázisponttal, míg a görbe rövid vége kisebb mozgást mutatott. Nap közben a forint kisebb, 0,2%-os erősödést mutatott, így a 366,4-es szint körül fejezte be a napot az euróval szemben.
Mire lesz érdemes figyelni?
Optimista hangulatban álltak az ázsiai piacok reggel, a Kospi 1,7%-os, a Nikkei 3,0%-os, a Hang Seng pedig 0,4%-os pluszban állt. A japán index emelkedése annak ellenére történt, hogy a szeptemberi kamatdöntés összefoglalója szerint a Japán Jegybank egyes döntéshozói úgy vélték, hogy szükség lehet a kamatemelések ütemének felgyorsítására, illetve arra, hogy a kamatszintet hamarabb közelítsék a jegybank által kívánatosnak tartott „célszinthez”, növelve annak valószínűségét, hogy a jegybank a jövőben további kamatemeléseket hajt végre. A szeptemberi ülésen a jegybank 1,25%-ra emelte a japán alapkamatot, amely 31 éves csúcsot jelent.
Ma reggel a kormányzati szektor második negyedéves egyenlege várható, amelyet a szintén hazai szeptemberi feldolgozóipari beszerzésimenedzser-index kísér. Az eurózónára vonatkozóan az augusztusi munkanélküliségi ráta érkezik, az Egyesült Államokban pedig a szokásos heti munkaerőpiaci adatokat augusztusi építőipari kiadási és szeptemberi feldolgozóipari adatközlés egészíti ki.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!