
OTP Ébresztő: Az Anthropic közelgő tőzsdei bevezetése kedden lendületet adott a tech-szektornak
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Európában csökkenéssel, az Egyesült Államokban emelkedéssel kezdték a hetet a főbb indexek
A múlt hét gyenge teljesítményét követően javulással kezdte a hetet az Egyesült Államok részvénypiaca, míg Franciaországban és szélesebb körben az eurózónában visszafogta a hangulatot a bizonytalan belpolitikai helyzet, miközben a befektetők a héten esedékes jelentésekre (Meta, Tesla, SpaceX) készültek. A fejlett országok kötvénypiacain kis mértékben emelkedtek a hozamok. Itthon Magyar Péter fontos részleteket ismertetett a 2027-es költségvetéssel kapcsolatban. A reggeli órákban pirosban lehetett látni a legtöbb ázsiai részvénypiacot.
OTP Ébresztő: Tovább estek pénteken az amerikai technológiai szektor vállalatai
A technológiai szektorra nehezedő eladói nyomás pénteken sem enyhült a fejlett gazdaságok részvénypiacain. Ennek ellenére, a kedvező vállalati beszámolók ellensúlyozták Európában az IT-szektor lemorzsolódását. Az európai részvénypiacok heti szinten is emelkedni tudtak, legnagyobb mértékben június óta. Az USA-ban folytatódott a részvényindexek lejtmenete, az AI-kapcsolt vállalkozások körüli aggodalmakat a CoreWeave esete tovább fokozta. A részvénypiacot érintő eladási hullám a biztonságosabb befektetések felé terelte a piaci szereplőket, tovább estek a hosszú hozamok. Az amerikai 10 éves hozam az elmúlt héten 15bp-ot esett, 5,1%-on zárta a pénteki kereskedést, melyhez a kamatemelési várakozások enyhülése is hozzájárult. A határidős kamatlábak alapján a Fed várhatóan a kamatszint tartásáról határoz jövő heti ülésén. Az euróövezeti hozamok a tengerentúli kötvénypiaci mozgásokat követve szintén lemorzsolódtak. 1,124-re erősödött az euró a dollárral szemben. A hazai állampapírpiacon is meredeken estek a hosszú hozamok az elmúlt héten, a tízéves hozam 29bp-tal háromhónapos mélypontra, 5,31%-ra esett. Tovább emelkedett a nyersolaj ára a közel-keleti helyzet megoldatlansága nyomán. Az európai gázár határidők közel 4 éves csúcsra szöktek az elmúlt héten. A héten a hazai piacon a ma kijövő 2027-es költségvetésre és az MNB keddi kamatdöntő ülésére lesz érdemes figyelni
A többévtizedes csúcsokon álló hozamszintek, illetve a közel-keleti helyzet körüli bizonytalanság kedden továbbra is nyomás alatt tartotta a fejlett gazdaságok részvénypiacait, amit az AI-kapcsolt vállalatok emelkedése enyhített. Az Anthropic közelgő tőzsdei bevezetése kapcsán megjelent, hogy a társaság piaci értéke meghaladhatja a 2 ezer milliárd dollárt, amely új távlatokat nyithat az AI-kapcsolt vállalkozások árazását illetően. Enyhült némileg a kötvénypiaci eladási hullám az euróövezetben, a német tízéves hozam 3,61%-ra süllyedt. Az amerikai long end viszont tovább araszolt felfelé. Enyhültek az októberi Fed-kamatemelési várakozások, ugyanakkor az EUR/USD 16-hónapos mélypontra süllyedt. Az EUR/HUF 367-on stagnált tegnap, az állampapírpiacon csak a 3 éves lejáraton volt érdemi elmozdulás. Csökkent kedden a nyersolaj ára, esett a TTF, ugyanakkor nem látszik előrelépés a Közel-Keleten. Donald Trump amerikai elnök kedden bejelentette, hogy a technológiai vállalatok vezetői megállapodtak az AI-ra vonatkozó önkéntes szabványok kidolgozásában, és ismét hangsúlyozta, hogy támogatja az adatközpontok gyors bővítését. Ma euróövezeti inflációs adatokra, német kiskereskedelmi forgalmi statisztikákra és amerikai core PCE árindexre figyelünk.
A többévtizedes csúcsokon álló hozamszintek, illetve a közel-keleti helyzet körüli bizonytalanság továbbra is nyomás alatt tartják az európai részvénypiacokat
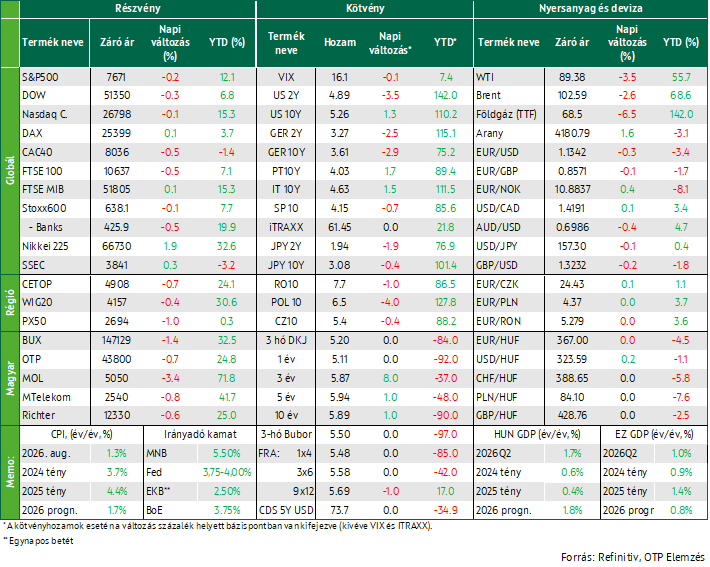
Kedden sem enyhült a nyomás az európai tőzsdéken: a Stoxx600 0,1%-kal csökkent, míg a FTSE100 és a CAC40 pedig 0,5-0,5%-ot veszített értékéből. Bár az olajárak estek, továbbra sem enyhül az iráni konfliktus esetleges lezárását övező bizonytalanság. A továbbra is évtizedes csúcson álló hozamszintek visszafogják a kockázatvállalási hajlandóságot, ellensúlyozva a technológiai szektor szárnyalását, melyhez a lendületet tegnap a mesterséges intelligenciával kapcsolatos újult optimizmus biztosította ezúttal az Anthropic tőzsdei bevezetése kapcsán. A Reuters híradása szerint közelgő tőzsdei debütálása során az Anthropic értéke meghaladhatja a 2 ezer milliárd dollárt, továbbá a cég 518 milliárd dollárt szán felhőalapú szolgáltatásokra, számítástechnikára és infrastruktúrára, fellendítve a mesterséges intelligencia-infrastruktúrával foglalkozó vállalatok, mint például a félvezetőgyártók üzleti tevékenységét. A DAX 0,1%-ot erősödött, melyhez hozzájárultak a mérséklődő Bund hozamok, illetve a mesterséges intelligenciával kapcsolatos pozitív piaci reakciók, melyek pl. az Infineon és a Siemens Energy árfolyamát csaknem 5, illetve 4%-kal tolták meg.
A Stoxx600 szektorindexeinek többsége mínuszban zárt ugyan pénteken, ám a nap nyertese a technológiai szektor lett 2,5%-os emelkedéssel. Az AT & S Austria és a Soitec több mint 9%-ot ugrott. A vesztesek sorát az élelmiszergyártás és az energiaszektor vezette, de számottevően estek a bankok is. A Lindt közel 9%-ot zuhant és ezzel a Stoxx600 legnagyobb vesztese lett, miután a csokoládégyártó idén immár másodszor mérsékelte 2026-os profitvárakozását. A Julius Baer 7%-ot rallizott, miután a svájci pénzügyi felügyelet lezárta a magánadósságokkal kapcsolatos hitelek, valamint két „politikailag kiemelt” orosz személyhez fűződő kapcsolatai miatt a pénzügyi szolgáltatóval szemben indított végrehajtási eljárást.
A KKE-régióban is egyöntetű csökkenéssel zárult a keddi kereskedés. A PX 1,0, a WIG20 0,2%-ot süllyedt, a BUX 1,4%-ot esett. A hazai blue chipek közül a Mol meredeken 3,4%-kal esett, az MTelekom, az OTP és a Richter viszont jóval kisebb, 0,5 és 1% közötti csökkenést szenvedett el.
Enyhülő Fed-kamatemelési várakozások, ám továbbra is magas hozamszintek mellett mérséklődtek az amerikai részvényindexek
Mérsékelt csökkenéssel zártak kedden az irányadó tengerentúli részvényindexek: az S&P 0,2, a Nasdaq Composite 0,1%-kal került lejjebb, míg Dow 0,3%-ot süllyedt, a Russell2000 midcap index pedig csaknem 0,4%-ot csúszott vissza. A több évtizedes csúcsok környékén álló hozamszintek okozta negatív hatásokat nem tudta teljes mértékig ellensúlyozni az Anthropic tervezett tőzsdei kibocsátása nyomán az AI-kapcsolt cégek iránti újult lelkesedés, sem az újraindított szaúdi olajszállításokról szóló hírek, sem a kamatemelési várakozások enyhülése a Federal Reserve Bank of New York elnöke, John Williams nyilatkozatát követően.
Az Anthropic kibocsátási prospektusa, mely 2 ezer milliárd dollárra árazta be a társaság piaci kapitalizációját irányt adott az AI-kapcsolt cégek árazásának is. Megugrottak a chipgyártók, a Marvell Technologies közel 5%-ot rallizott, a Broadcom 1,6%-os pluszban zárt, a félvezető-berendezésgyártó Lam Research, KLA és Applied Materials pedig 3–5%-os emelkedést könyvelhetett el. A Meta bő 3%-ot ugrott, még annak ellenére is, hogy az OpenAI bemutatta a „dots” nevű, folyamatosan aktív agenteket, amelyek önállóan követik a felhasználók céljait az alkalmazások között, és amelyet a Meta nemrégiben piacra dobott Muse terméke versenytársának tekintenek. Szektorszinten a távközlési cégek, illetve a közművek szerepeltek a legjobban az S&P500-on belül. A hitelminősítő Fair Isaac Corp. 26,5%-kal zuhant, miután Bill Pulte, a Szövetségi Lakásfinanszírozási Ügynökség igazgatója bejelentette, hogy a kormány által támogatott jelzálogkölcsön-intézetek, a Fannie Mae és a Freddie Mac egységes árazási rendszerre állnak át. További nagyobb mozgást a használt autó kereskedő CarMax mutatott, árfolyama csaknem 5%-ot ugrott, miután emelkedő második negyedéves bevételről és profitról számolt be.
Estek a nyersolaj-határidők, a Brent közel 3, a WTI csaknem 4%-os csökkenéssel zárt kedden. A Kpler hétfőn közzétett előzetes adatai szerint a főbb közel-keleti termelők nyersolaj-exportja szeptemberben napi 12,8 millió hordóra emelkedett a Szaúd-Arábiából és az Egyesült Arab Emírségekből érkező megnövekedett szállítmányoknak köszönhetően. Ez február óta a legmagasabb érték. Az amerikai és az iráni tisztviselők külön-külön tárgyaltak a közvetítőkkel annak érdekében, hogy véget vessenek a hét hónapja tartó háborúnak – közölték mindkét ország tisztviselői. Ugyanakkor Donald Trump kijelentette, hogy semmit sem ajánlott Iránnak a háború befejezésére, elutasítva azokat a sajtóértesüléseket, amelyek amerikai tisztviselőkre hivatkozva azt állították, hogy hajlandó lenne enyhíteni a szankciókat és felszabadítani a befagyasztott pénzeszközöket, ha Irán „konkrét” lépéseket tesz nukleáris programjával kapcsolatban. A TTF európai gázár határidős jegyzése kedden 6,5%-kal 70 EUR/MWh alá csökkent, ami egyhónapos mélypont.
Enyhült a kötvénypiaci eladási hullám az euróövezetben, az amerikai long end tovább araszolt felfelé. Enyhültek az októberi Fed-kamatemelési várakozások, ugyanakkor az EUR/USD 16-hónapos mélypontra süllyedt
Az európai hosszú hozamok kedden lefordultak korábbi sokéves csúcsukról, igaz a francia, olasz és spanyol hozamok nem tudták ezt a pozíciójukat a nap végéig megőrizni. A piac Christine Lagarde, az EKB elnökének új inflációs adatokkal és a magas olajárakkal kapcsolatos nyilatkozatát is értékelte. Lagarde szerint a közelmúltbeli inflációs emelkedés még nem váltott ki jelentős másodlagos hatásokat, ami mérsékelt monetáris politikai válaszlépéseket indokol. A német 10 éves hozam 3bp-tal 3,61%-ra süllyedt, ami még mindig közelíti a hétfői bő másfél évtizedes csúcsot. A kedden megjelent makroadatok alapján romlott az euróövezeti gazdasági bizalmi index, a fogyasztói bizalmi index inflációs várakozásokat bemutató részindexe viszont emelkedett. Az előzetes spanyol szeptemberi HICP pedig az előrejelzésnél enyhén magasabb lett éves összevetésben.
A tegnap megjelent amerikai munkapiaci adatok a nyitott álláshelyek számának vártnál nagyobb mértékű csökkenését jelezték augusztusban. A fogyasztói bizalmi index számottevően romlott szeptemberben a várt stagnálással szemben. Az amerikai 10 éves hozam tovább araszolt felfelé, az 5,26%-os szint közel két évtizedes csúcsot jelent, a 30 éves hozam pedig 5,62%-ra kúszott, ami 2002 óta nem látott szint. A 2 éves benchmark hozam csaknem 4 bp-ot csökkent, tükrözve az enyhülő Fed-kamatemelési várakozásokat azt követően, hogy John Williams, a Federal Reserve Bank of New York arról beszélt, az év végén indokolt lehet egy újabb kamatemelés. A FedWatch Tool alapján a határidős kamatkontraktusok már kevesebb mint 50%-os valószínűséggel árazzák az októberi 25bp-os Fed-kamatemelést, szemben az egy nappal, illetve egy héttel ezelőtti helyzettel, amikor 70%-os volt az októberi emelés valószínűsége a piaci árazás alapján. Míg Williams türelmet tanúsított a további kamatemelésekkel kapcsolatban, más döntéshozók szigorúbb álláspontot képviseltek: Michael Barr, a Federal Reserve kormányzója szerint valószínűleg további kamatemelésekre lesz szükség, míg Austan Goolsbee, a Chicagói Federal Reserve Bank elnöke úgy fogalmazott, hogy ha az inflációt 5 és fél éven át a Fed célértékén felül tartják, az „tűzzel játszani” jelent. Az EUR/USD 1,134-re süllyedt, ami 16-hónapos mélypont.
A hazai állampapírpiacon az éven túli lejáratokon felfelé araszoltak a benchmark hozamok, számottevő emelkedést a 3 éves hozam mutatott, mely 8bp-tal 5,87%-ra emelkedett. A 10 éves hozam 5,89%-on zárt kedden koradélután. A keddi háromhónapos dkj-aukcióra a tervezetthez képest bő kétszeres ajánlat érkezett, a kibocsátás maradt az eredetileg eltervezett 30 milliárd Ft-nál. Az átlaghozam 5,16% lett, valamivel elmaradva a tegnapi másodpiaci zárószinttől. Az EUR/HUF a 367-es szinten stagnált tegnap, a forinthoz hasonlóan nem vagy csak alig mutattak elmozdulást a régiós devizák jegyzései az euróval szemben.
Mire lesz érdemes figyelni?
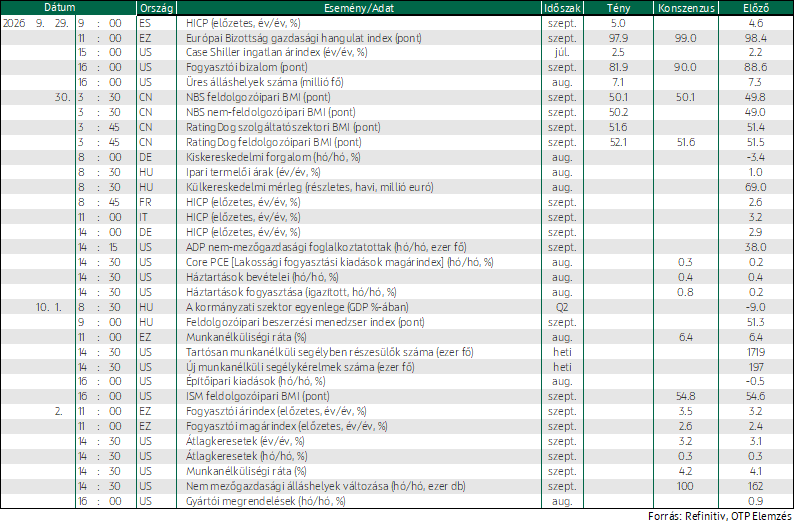
Többnyire pluszban állnak ma reggel az irányadó részvényindexek az ázsiai-csendes-óceáni régióban, az Anthropic értékeltségével kapcsolatos hírek kedvező árazási kilátásokat vetítettek előre a többi AI-kapcsolt társaság számára is. A Nikkei 2% feletti pluszban van, a Shanghai Composite és a CSI300 0,4%-ot emelkedett, a Hang Seng 0,2%-kal araszolt feljebb. A ma megjelent kínai beszerzésimenedzser-indexek a várakozásoknak megfelelően kismértékben javultak szeptemberben.
A határidős részvényindexek többnyire pluszos nyitást vetítenek előre Európában, míg az amerikai határidők vegyes nyitást jövendölnek.
A befektetők figyelme a mai napon a PCE-inflációs adatra irányul, azon belül is a core PCE alakulása lehet piacmozgató. Az USA-ból továbbá a háztartások bevételeire és kiadásaira vonatkozó statisztika is érkezik, illetve az ADP foglalkoztatási adatára is figyelünk.
Az euróövezet tekintetében francia, német és olasz előzetes szeptemberi inflációs mutatókra, német kiskereskedelmi forgalmi statisztikákra lesz érdemes figyelni.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!