
OTP Ébresztő: Az amerikai-iráni tárgyalások körüli bizonytalanság és az erősödő kamatemelési várakozások mozgatták a piacokat
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Részvénypiaci korrekciót és olajár-emelkedést hozott a csütörtöki kereskedés
Az európai részvénypiacok enyhe eséssel zártak, elsősorban a technológiai és védelmi szektor gyengélkedése miatt. Az amerikai tőzsdéken ugyanakkor jelentősebb korrekció bontakozott ki a technológiai részvényeket sújtó eladási hullám nyomán, miközben az olaj- és földgázárak az erősödő geopolitikai feszültségek hatására érdemben emelkedtek. A fokozódó befektetői óvatosság közepette az amerikai és a német állampapírhozamok is csökkentek, míg a dollár jelentős napon belüli ingadozást követően enyhén erősödött az euróval szemben. A hazai kötvénypiacon is mérséklődtek a hosszú lejáratú hozamok; a forint az euró és a dollár ellenében egyaránt gyengült. A negatív hangulat az amerikai piacokról Ázsiába is átgyűrűzött: a vezető ázsiai részvényindexek többsége mínuszban mozgott a reggeli órákban. A mai nap fókuszában az októberi amerikai munkaerőpiaci adatok állnak, amelyek érdemben befolyásolhatják a decemberi Fed-kamatdöntéssel kapcsolatos piaci várakozásokat. Emellett az eurózónából és hazánkból is érkeznek kiskereskedelmi adatok, Németországban pedig az ipari termelés szeptemberi adatait publikálják.
OTP Ébresztő: Javult a befektetői hangulat a demokrata kongresszusi győzelem és az olajárak esése nyomán
A Demokrata Párt várható kongresszusi többsége miatti alacsonyabb kötvényhozamok és olajárak javították a piaci hangulatot. A Brent jegyzése a hét eleje óta mintegy 20%-kal csökkent, miközben a 10 éves amerikai állampapír hozama 6 bázisponttal 4,89%-ra mérséklődött. A kedvező kockázati hangulat mellett a dollár gyengült, az EUR/USD árfolyam 1,123 közelébe emelkedett. Európában emellett a kedvező vállalati hírek is támogatták a piacokat, a STOXX600 index 1,8%-kal emelkedett, míg a Novo Nordisk részvényei 5,6%-kal erősödtek az éves előrejelzés megemelését követően. A mai napon a német ipari megrendelések, a francia ipari termelés és az euróövezeti termelői árindex mellett a Bank of England és a cseh jegybank kamatdöntése, az Egyesült Államokban pedig a heti friss munkanélküli-segélykérelmek, valamint a harmadik negyedéves termelékenységi és munkaerőköltség-adatok állhatnak a befektetők figyelmének középpontjában.
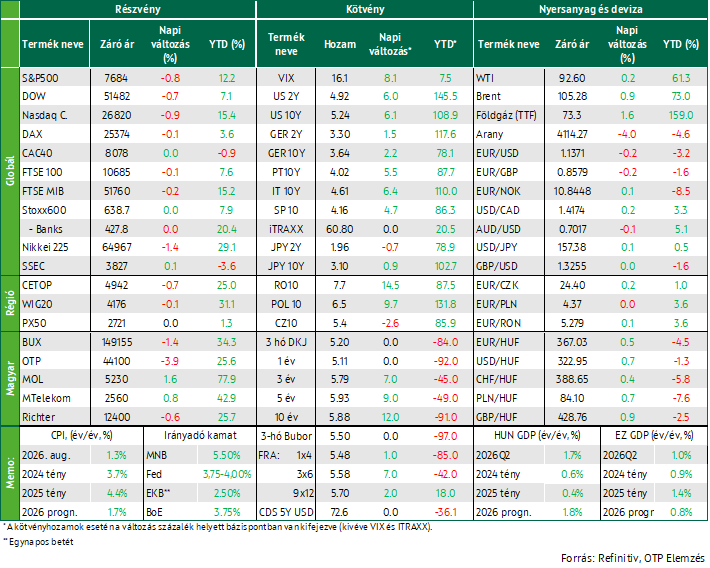
A hétfői kereskedés során a befektetői hangulatot elsősorban az emelkedő energiaárak és a magasabb kamatkörnyezettel kapcsolatos várakozások határozták meg. Európában a brit lakásépítő részvények ralija sem tudta érdemben javítani a részvénypiacok teljesítményét. Az energiapiacokon az amerikai-iráni egyeztetések körüli bizonytalanság jelentős volatilitást okozott; a WTI 0,2%-os, a Brent pedig 0,9%-os emelkedéssel zárta a napot. A magasabb energiaárak és az erősödő Fed-kamatemelési várakozások nyomás alatt tartották a Wall Streetet: a vezető indexek 0,7-0,9% közötti mínuszban zártak. A kötvényhozamok tovább emelkedtek, a dollár erősödött az euróval szemben, míg a forint gyengült mind az euró, mind a dollár ellenében. A mai nap fókuszában a spanyol inflációs adat, az eurózóna gazdasági hangulatát mérő ESI-index, valamint az amerikai fogyasztói bizalom és az üres álláshelyek alakulása áll.
A brit lakásépítők raliját ellensúlyozták az emelkedő olajárak és hozamok
A páneurópai STOXX 600 index gyakorlatilag változatlan szinten zárta a hét első kereskedési napját. A felszínen nyugodtnak tűnő kereskedés mögött azonban jelentős szektorális eltérések húzódtak meg. Az Egyesült Királyságban a lakásépítő vállalatok részvényei 10-15% közötti emelkedést mutattak, miután a brit kormány új támogatási programot jelentett be az első lakásvásárlók számára, ami jelentősen javította a szektor kilátásait. Az ágazat erős teljesítménye ugyanakkor nem volt elegendő ahhoz, hogy ellensúlyozza a magasabb kötvényhozamok és energiaárak kedvezőtlen hatását, így a FTSE 100 index 0,1%-os csökkenéssel zárta a kereskedést.
Az európai piacok teljesítménye vegyes képet mutatott: a francia CAC 40 lényegében stagnált, míg a spanyol IBEX 0,5%-os csökkenéssel zárta a napot. Az emelkedő olajárak támogatták az energiaszektor részvényeinek teljesítményét, miközben a bányatársaságok árfolyamára negatívan hatott az arany és a réz árának csökkenése.
A KKE-régió részvényindexei jellemzően gyengüléssel zárták a hétfői kereskedést: a WIG20 0,1%-kal, a BUX pedig 1,4%-kal került lejjebb. A hazai blue chipek közül az OTP teljesített a leggyengébben 3,9%-os visszaeséssel, miután a Bloomberg arról számolt be, hogy a bank vizsgálja az orosz piacról történő teljes kivonulás lehetőségét. A Richter árfolyama 0,6%-kal csökkent, míg a MOL és a Magyar Telekom rendre 1,6, illetve 0,8%-os emelkedéssel zárta a napot. A prágai tőzsde nemzeti ünnep miatt zárva tartott.
Az energiapiacokon jelentős volatilitás jellemezte a kereskedést. A Brent ára rövid időre a 110 dolláros szint fölé emelkedett, miután Donald Trump elutasította Irán javaslatát a Hormuzi-szoros teljes újranyitására. A nap második felében azonban mérséklődtek a nyereségek, miután katari közvetítők további tárgyalásokat helyeztek kilátásba az Egyesült Államok és Irán között, illetve hírek érkeztek a szaúdi Kelet–Nyugat vezeték részleges újraindításáról. A Brent végül 105,3 dolláron, 0,9%-os emelkedéssel, míg a WTI 92,6 dolláron, 0,2%-os pluszban zárt. A piaci szereplők emellett továbbra is figyelemmel kísérik az amerikai dízelexport esetleges korlátozásáról szóló híreket; a rekordközeli dízelárak miatt felmerült exporttilalom lehetősége tovább növelte a Brent és a WTI közötti árkülönbséget, amely hétfőn május óta nem látott szintre emelkedett. Az európai földgázpiacon szintén emelkedtek az árak, a TTF jegyzése 1,6%-kal került feljebb.
Erősödő Fed-kamatemelési várakozások mellett estek az amerikai részvényindexek
A hétfői kereskedésben negatív hangulat uralkodott a Wall Streeten, miután az emelkedő olaj- és dízelárak felerősítették az inflációs aggodalmakat, ami tovább emelte az amerikai állampapírhozamokat és a Fed kamatpályájával kapcsolatos várakozásokat. A Dow Jones 0,7%-kal, az S&P 500 0,8%-kal, míg a Nasdaq Composite 0,9%-kal került lejjebb.
A piacot elsősorban az a várakozás mozgatta, hogy a tartós inflációs nyomás miatt a Fed tovább folytathatja a monetáris szigorítást. Lisa Cook Fed-kormányzó szerint az AI-beruházásokhoz kapcsolódó kereslet és a magasabb olajárak a következő hónapokban is felfelé mutató inflációs kockázatot jelenthetnek. A CME FedWatch adatai szerint a piac jelenleg 72,5%-os valószínűséget tulajdonít egy újabb, legalább 25 bázispontos októberi kamatemelésnek, szemben az egy héttel korábbi 57,6%-kal.
Vállalati fronton a Boeing 6,9%-ot esett, miután az amerikai légügyi hatóság ismét elhalasztotta a 737 MAX 10 típus engedélyezését egy újonnan feltárt szoftverhiba miatt. Ezzel szemben az Nvidia 1,6%-kal erősödött a vállalat által bejelentett 150 milliárd dolláros részvény-visszavásárlási program hatására, míg a Tesla árfolyama 3,9%-kal csökkent, miután a J.P. Morgan lefelé módosította célárfolyamát a vártnál gyengébb harmadik negyedéves szállítási adatokra hivatkozva.
A befektetők figyelme a hét hátralévő részében a szerdai PCE-inflációs adatra és a pénteki munkaerőpiaci jelentésre összpontosul majd, amelyek meghatározóak lehetnek a Fed következő lépéseivel kapcsolatos várakozások szempontjából.
Tovább emelkedtek a kötvényhozamok, erősödött a dollár
A fejlett kötvénypiacokon folytatódott a hozamemelkedés. Az amerikai 10 éves hozam napközben elérte az 5,274%-ot - a legmagasabb szintet 2007 közepe óta -, majd 5,24% közelében zárt, mintegy 6,1 bázispontos napi emelkedéssel, míg a 2 éves állampapírhozam 6 bázispontos növekedést követően 4,93%-on állt. Európában a német 10 éves államkötvény hozama 3,64%-ra emelkedett, ami 2009 júniusa óta a legmagasabb szintet jelenti.
A hazai állampapírpiacon a hozamgörbe rövid vége lényegében változatlan maradt péntekhez képest, miközben a hosszabb lejáratokon a nemzetközi kötvénypiaci folyamatokkal összhangban hozamemelkedés volt megfigyelhető. Az éven túli kötvények referenciahozamai 7-12 bázisponttal kapaszkodtak feljebb, így a 10 éves benchmark hozam az ÁKK koradélutáni jegyzése alapján 5,88%-on alakult. Tegnap DKJ-csereaukcióra is sor került, amelynek keretében a 2026. október 28-án lejáró diszkontkincstárjegyeket lehetett a 2027. június 23-án lejáró papírokra cserélni. Az aukción élénk kereslet mutatkozott: a meghirdetett 10 milliárd forintos mennyiségre 17,5 milliárd forintnyi ajánlat érkezett, amelyből az ÁKK 16 milliárd forintot fogadott el. Az elfogadott ajánlatok átlaghozama 5,14% lett, ami a 5,10-5,19%-os hozamsáv közepén alakult.
A devizapiacokon hétfőn az euró gyengült a dollárral szemben, miután az emelkedő amerikai állampapírhozamok javították a dolláreszközök relatív vonzerejét. Az EUR/USD árfolyam kéthavi mélypontra, 1,135-re süllyedt, majd 1,137-ig korrigált. A forint hétfőn 0,5%-kal gyengült az euróval szemben, 0,7%-kal a dollár ellenében.
Mire lesz érdemes figyelni?
Többségében gyengültek ma reggel az ázsiai indexek, miután az emelkedő kötvényhozamok és olajárak rontották a kockázatvállalási hajlandóságot. Kínában az amerikai-kínai csúcstalálkozó korlátozott eredményei és az ipari vállalatok profitnövekedésének lassulása, Japánban és Dél-Koreában pedig elsősorban a technológiai részvények gyengélkedése nyomta rá a bélyegét a kereskedésre.
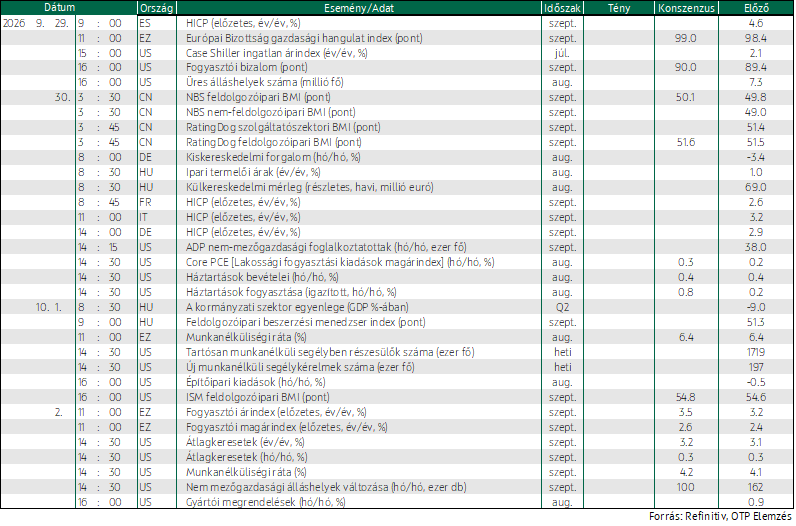
A mai nap fókuszában a spanyol inflációs adat, az eurózóna gazdasági hangulatát mérő ESI-index, valamint az amerikai fogyasztói bizalom és az üres álláshelyek alakulása áll.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!