
OTP Ébresztő: Tovább döntögetik a rekordokat a hosszú hozamok, erős drágulás az energiaárakban
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Demokrata többséget hozhatnak a félidős választások a Kongresszus mindkét házában
Nyugat-Európában makrogazdasági szempontból csendes napon csúsztak lejjebb a tőzsdeindexek. Az USA-ban vegyesen zártak a piacok. A technológiai túlsúlyos Nasdaq emelkedett, miközben a memóriachipek árával kapcsolatos aggodalmak nyomás alatt tartották az Apple árfolyamát, és támogatták a Micron Technology és az Nvidia részvényeit. Nagyot emelkedett az üres álláshelyek száma az USA-ban. A kedvező makrogazdasági adatok kedden hozamemelkedést hoztak a kötvénypiacon. A figyelem fókuszában ugyanakkor a félidős választások voltak: a reggelig elérhető adatok alapján jelentős demokrata győzelem rajzolódott ki, amivel a demokraták a Kongresszus mindkét házában megszerezhetik a többséget. Ma érkezik az eurózóna októberi inflációs adata. Többek között a McDonald’s és a Novo Nordisk is jelentést tesz közzé.
OTP Ébresztő: Az amerikai félidős választásokra figyel ma a piac
Emelkedtek tegnap a főbb európai indexek; havi alapon jelentősen visszaesett a német kiskereskedelmi forgalom; némileg csökkent a magyar feldolgozóipari BMI. Vegyesen zártak a főbb tengerentúli indexek; tovább erősödött az amerikai feldolgozóipari aktivitás, azonban az építőipari kiadások havi alapon csökkenést mutattak az előző havi emelkedést követően. Kismértékben mérséklődtek az amerikai hosszú hozamok, míg Európában alig volt változás; az elmúlt napok csökkenését követően kissé emelkedett a hazai 10 éves kötvényhozam. A mai napon rendezik meg az Egyesült Államokban a félidős választásokat, ahol eldől, hogy a Republikánus Párt meg tudja-e tartani többségét a Képviselőházban és a Szenátusban. Megismerhetjük továbbá az amerikai gyártói megrendelések mennyiségének és az üres álláshelyek számának alakulását.
Sem az iráni konfliktusban, sem az amerikai-kínai kapcsolatokban nem következett be áttörés csütörtökön, az energiaárak pedig ismét emelkedni kezdtek: az európai gáz- és olajárak is közel 5%-kal lettek drágábbak. Közben a fejlett piaci kötvényhozamok is gyorsan átadták a múltnak a tegnapelőtt beállított rekordokat: a 10 éves amerikai papírok nap közben egészen 5,21%-ig emelkedtek, és hasonló, sok éve nem látott csúcsokra hágtak az eurózóna gyakorlatilag összes országának hosszú állampapír-hozamai is.
Semmi változás a Közel-Keleten, tovább emelkedtek az energiaárak
A piacokat meghatározó két nagy geopolitikai játszmából egyikben sem történt érdemi előrelépés. Hszi Csin-ping washingtoni látogatása egyelőre látványos formalitásokat, de semmi új tartalmat nem hozott, sem pozitív, sem negatív értelemben. Ami az Irán és az Egyesült Államok közötti konfliktust illeti: bár New Yorkban, az ENSZ éves közgyűlés farvizén folynak a tárgyalások a felek között, ezek egyelőre semmi előrehaladással nem kecsegtetnek, Irán továbbra is zárva tartja a Hormuzi-szorost, Amerika pedig nem enged a perzsa állammal szembeni tengeri blokádból.
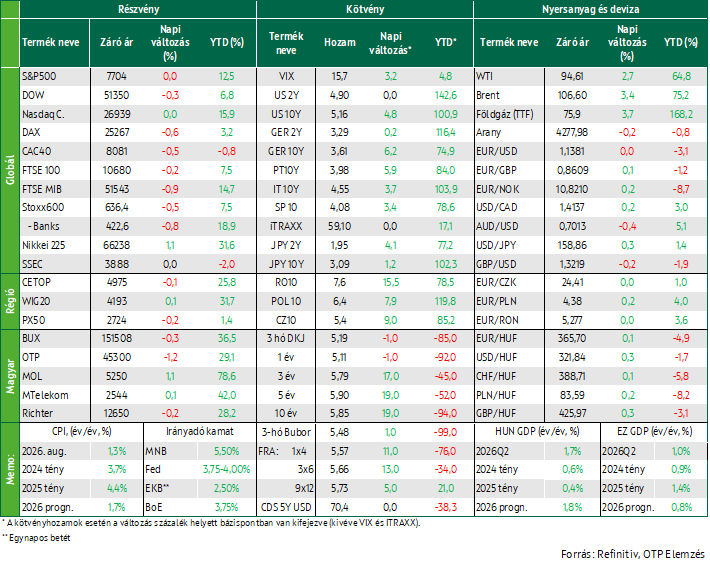
Az energiapiacon továbbra is feszült a helyzet: a WTI olajár csütörtökön 3%-kal 95 dollár közelébe drágult, a Brent hordónkénti ára 4%-kal 107 dollár fölé emelkedett, míg az európai földgázár (TTF) közel 5%-os száguldást produkálva a 76 EUR/MWh-ot ostromolta. Bár hasonló, sőt valamivel magasabb árszinteket láthattuk már a múlt héten is, e hét elején még úgy látszott, hogy enyhül a nyomás a piacokon. Feltűnő az is, hogy a WTI és a Brent közötti különbözet tegnapra 13 dollár közelébe emelkedett, míg néhány nappal korábban, illetve a nyáron is még jellemzően 5 dollár körül vagy az alatt alakult – a tegnapihoz hasonlóan magas értékeket márciusban láttunk utoljára. A különbözet tágulása is azt mutatja, hogy az olajpiac kínálati szűkössége Európát érinti jobban.
Enyhe mínuszban zártak az európai tőzsdék; a BUX sem volt kivétel
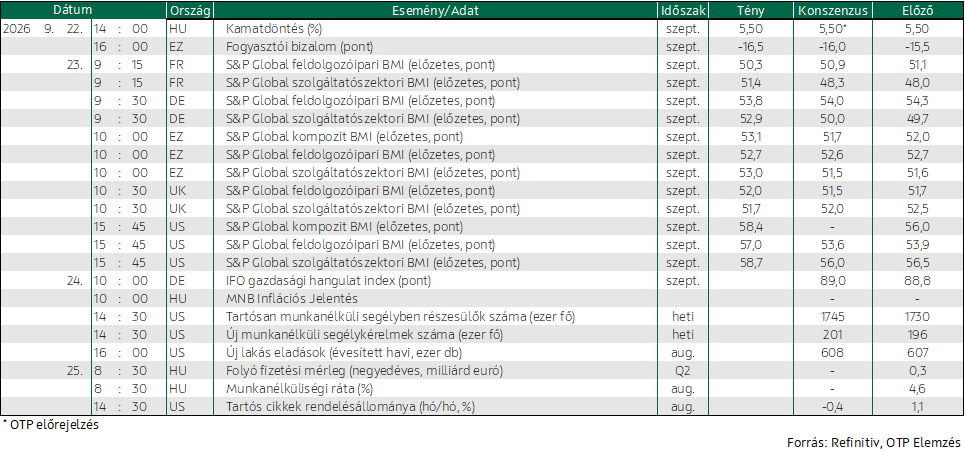
Csütörtökön is folytatódott az előző napi rossz hangulat az európai tőzsdéken: a Stoxx 600 szinte egész nap negatívban volt, zárásra végül 0,5%-kal múlta alul az előző nap végi értékét. A legtöbb szektor mínuszban zárt, egyedül az olaj- és gázárak emelkedéséből profitáló energiaszektor lógott ki felfelé (+1,1%), az autógyártás viszont különösen szenvedett (-1,6%). A nap egyik vesztese a Rheinmetall lett 3,3%-os eséssel. Az árak csökkenését az sem fékezte, hogy a reálgazdaságból inkább pozitív hírek érkeztek: a német Ifo üzleti hangulatindex az előző havi 88,8 pontról tovább javult 89,9-re, ezzel folytatta április óta tartó töretlen menetelését, és több mint 3 éve nem látott csúcsra emelkedett. Az Ifo alakulása egyébként konzisztens volt az eurózónából szeptemberben megjelent többi üzleti bizalomindikátorral, amelyek a geopolitikai feszültségek és magas energiaárak ellenére is inkább enyhén javuló üzleti klímát jeleztek.
Az általános negatív európai trend alól nem tudta kivonni magát a BUX sem, amely 0,3%-kal csúszott lejjebb szerdához képest. Az esést az OTP vezette, amelynek árfolyama 1,2%-kal lett alacsonyabb. A MOL ugyanakkor profitált (+1,1%) a nap folyamán bekövetkezett masszív energiaár-emelkedésből. A régiós tőzsdék is enyhe mínuszban zártak.
Az amerikai részvények is gyengélkedtek
Az amerikai indexek is helyben jártak: az S&P 500 és a Nasdaq a zárásban nem tudott elmozdulni a tegnap előtti szintektől, a Dow Jones viszont 0,3%-ot esett, ezzel már a harmadik egymást követő napon zárt mínuszban. Az egyes ágazatok teljesítménye is hasonlóan alakult, mint Európában: az energiaszektor emelkedett, mindenki más esett, még a technológiai részvények is, az Nvidia ára 0,4%-kal csökkent. A Meta és az Alphabet viszont egyaránt dacolt az árral és 4% fölötti pluszban zárt.
Újabb, évtizedes távlatokban nem látott rekordon a hosszú kötvényhozamok
A 10 éves amerikai állampapírhozam csütörtökön 5,16%-ra emelkedett, pedig már a szerdai 5,11% is 2007 óta nem látott magas érték volt. A rövidebb lejáratok most nem változtak, a 2 éves hozam maradt 4,90%-on. Bár éppen a tegnapi napon a hosszú hozamok jobban emelkedtek, mint a rövidek, az amerikai hozamgörbe az utóbbi napokban mégis inkább laposabbá vált: a 2 és 10 éves lejárat közötti 26 bázispontos érték jóval kevesebb, mint amit az elmúlt egy évben megszokhattunk (átlagosan: 50 bázispont). A hosszú hozamok további felfelé kúszása nem korlátozódott Amerikára: a német 10 éves állampapír szintén sokéves rekordot jelentő 3,61%-os (+6 bps) szintre emelkedett, és szinte nem volt olyan eurózóna-ország, ahol ne lett volna hasonló a helyzet csütörtökön. A régiós országok sem képeztek kivételt: a cseh 10 éves hozam közel 10 bázisponttal 5,35%-ra, a lengyel +7 bázisponttal 6,37%-ra emelkedett – igaz, ezeknél az országoknál a múlt héten már láttunk valamivel magasabb szinteket is. Az általános trend alól a magyar állampapírok sem tudták kivonni magukat: a 10 éves hozam 19 bázisponttal 5,85%-ra nőtt – ugyanakkor a rövid hozamok (3 és 12 hónap) minimálisan, 1 bázisponttal csökkentek (5,19%-ra illetve 5,11%-ra).
A devizapiacon viszont nem voltak nagy mozgások: az EURUSD lényegében nem változott, a forint 0,2%-kal, 366,08-ra gyengült az euróval szemben.
Mire lesz érdemes figyelni?
Az ázsiai piacok a péntek reggeli nyitásban optimizmust tükröztek: magyar idő szerint reggel 7-kor a Nikkei225 +1,3%-on, a dél-koreai KOSPI +0,9%-on, a Hang Seng szintén 1,7%-on állt. A japán 10 éves hozam viszont újabb, 1996 augusztusa óta nem látott csúcsra (3,093%) emelkedett.
Jelentős makroadatok ma nem jönnek ki, de megjelenik a német GfK fogyasztói index és a tartós fogyasztási cikkek megrendelései Amerikából.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!