
OTP Ébresztő: Erősödtek a kamatemelési várakozások, évtizedes rekordok dőltek meg a fejlett kötvénypiacokon
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: 5,5%-on szinten tartotta az alapkamatot az MNB, 2028-tól csökkentik az inflációs célt
A keddi kereskedés mérsékelt elmozdulásokat hozott Nyugat-Európában. Az MNB a várakozásoknak megfelelően 5,5%-on szinten tartotta az alapkamatot. Az inflációs célt 2028. januártól csökkentik 2,5%-ra. A mesterséges intelligenciához kapcsolódó részvények emelkedése mellett vegyesen zártak a Wall Street-i indexek. A nyersolaj árának csökkenése már ötödik napja folytatódott. Nem mozdultak érdemben a fejlett piaci kötvényhozamok. A magyar 10 éves hozam 5,64%-ig mérséklődött. Az európai és amerikai szeptemberi beszerzésimenedzser-indexekre figyelnek ma a befektetők. Továbbá ma kezdődik Hszi Csin-ping kínai elnök amerikai látogatása.
OTP Ébresztő: Új csúcson a Nasdaq az AI-rallynak köszönhetően, csökkent hétfőn a nyersolaj ára, estek a hosszú hozamok
A közel-keleti diplomáciai erőfeszítésekkel kapcsolatos optimista várakozásoknak, illetve a szaúdi olajszállítások helyreállását erősítő híreknek köszönhetően csökkent hétfőn a nyersolaj ára. A technológiai szektorból érkező kedvező hírek ismét erősítették az AI-beruházások bővülésével kapcsolatos befektetői várakozásokat. A Nasdaq új történelmi szinten zárt, emelkedett az S&P és a Stoxx600-is. Estek a hosszú hozamok, a Fed-del és az EKB-val kapcsolatos kamatemelési várakozások alig enyhültek. Itthon emelkedtek a hosszú hozamok, a forint erősödött, az EUR/HUF 362 alatt zárt. Ma az MNB kamatdöntő ülésére és új Inflációs Jelentésére lesz érdemes figyelni. A nemzetközi porondon Trump amerikai elnök mai felszólalására, illetve kétoldalú megbeszéléseire lesz érdemes figyelni az ENSZ közgyűlésén.
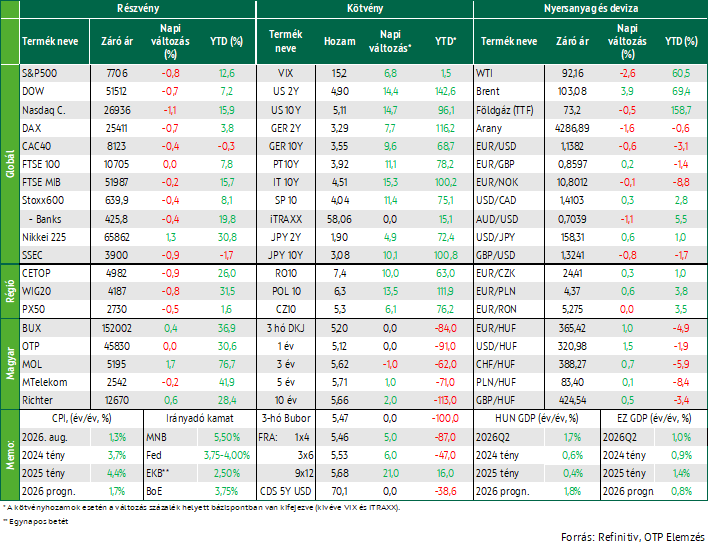
Az ENSZ Közgyűlésén elhangzottak alapján nem látszik az álláspontok közeledése az Egyesült Államok és Irán között. Újra 100 USD/hordó fölé emelkedett a Brent határidős jegyzése. Pirosban zártak a vezető európai és a tengerentúli részvényindexek. Gyengélkedett a technológiai szektor az Egyesült Államokban. A növekedési kilátások szempontjából kedvező beszerzésimenedzser-indexeket publikáltak Európában és az Egyesült Államokban egyaránt. Szigorú hangvételű üzenet érkezett a Fed döntéshozójától. Emelkedtek a fejlett piaci hosszú hozamok, erősödött a dollár az euró ellenében. Emelkedett a BUX, gyengült a forint a vezető devizákkal szemben. 30 éves csúcson a japán 10 éves hozam. Az MNB ma teszi közzé új Inflációs Jelentését.
Továbbra sem közelednek az álláspontok a közel-keleti konfliktusban szembenállók között; újra 100 USD/hordó felett a Brent jegyzése
Újabb mérföldkőhöz érkeztek a tárgyalások az Egyesült Államok és Irán között, amikor mindkét fél képviselője felszólalt az ENSZ Közgyűlésén. Irán elnöke, Maszúd Pezeskján tegnap azt mondta, hogy Teherán soha nem fogja megadni magát az Egyesült Államoknak, mindezt azt követően, hogy kedden Donald Trump ugyanezen a fórumon Irán „megsemmisítésével” fenyegetőzött. A fentiek erősítették a geopolitikai aggodalmakat, hiszen ezek alapján továbbra sem látni a február 28-a óta tartó konfliktus végét. A WTI hordójának jegyzése 92 USD közelébe mérséklődött, miközben a Brenté újra 100 USD fölé emelkedett, a fejlett részvénypiacok estek, a kötvényhozamok emelkedtek.
Donald Trump tegnap háromnapos látogatásra fogadta Washingtonban Hszi Csin-ping kínai elnököt, akivel a tavaly létrejött kereskedelmi fegyverszünet meghosszabbításáról, a mesterséges intelligencia szabályozásáról, a közel-keleti konfliktusról, valamint az Egyesült Államok Tajvannak történő fegyvereladásairól tárgyalhatnak.
Eséssel zárták a szerdai kereskedést a vezető európai indexek; emelkedett a BUX
Pirosba fordultak szerdán a vezető európai indexek a közel-keleti konfliktussal kapcsolatos hírek nyomán. A páneurópai Stoxx600 a napközbeni emelkedés ellenére 0,4%-kal került lejjebb a zárásra. Szektor szinten az olaj árával együtt emelkedő energián kívül minden esett, a legnagyobb mínuszt a biztosítók szedték össze (-1,7%).
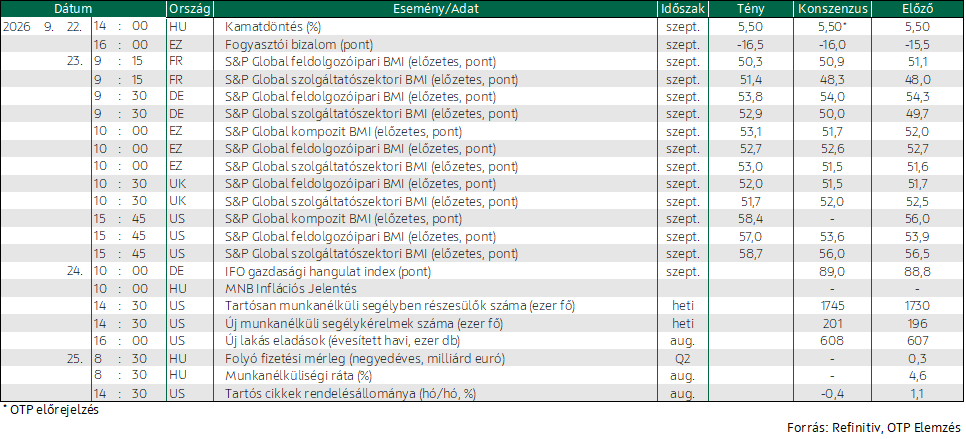
Adatfronton kedvező hírek érkeztek az eurózóna gazdaságáról, ahogy a szeptemberi beszerzésimenedzser-indexek a vártnál kedvezőbben alakultak; a kompozit BMI 52,0-ról 53,1 pontra emelkedett, amit elsősorban a szolgáltatószektor teljesítménye hajtott, miközben a feldolgozóipar csak mérsékelt élénkülést mutatott. Inflációs szempontból is kedvező képet mutatnak a részletek, miután az inputárak emelkedtek ugyan, de másodkörös inflációs hatásoknak egyelőre nincs jele. A beérkező adatok erősítik azt a várakozást, hogy az eurózóna gazdasága a harmadik negyedévben is bővülni fog.
A hazai tőzsde 0,4%-os emelkedésével felfelé lógott ki pirosban záró régiós versenytársai közül. A hazai nagypapírok vegyesen zártak, emelkedni közülük a MOL és a Richter tudott.
A TTF földgáz jegyzése minimálisan ugyan, de tovább csorgott lefelé a múlt hét hétfőn látott 82 EUR/MWh-ról mára 73 EUR/MWh közelébe.
Pirosban zártak a Wall Street-i indexek; gyengélkedett a technológiai szektor
A Wall Streeten egymást érték a részvénypiacok számára kedvezőtlen hírek; a közel-keleti konfliktus lezárásának kilátástalansága mellett a technológiai szektor gyenge teljesítménye, az emelkedő kötvényhozamok és a Fed egyik döntéshozójának szigorú hangvételű üzenete is rontotta a hangulatot. A Meta ugyan erősödni tudott a Muse mesterségesintelligencia-asszisztens kedvező fogadtatásának köszönhetően, de nagyot esett az Alphabet és Amazon, utóbbi letiltotta a Muse hozzáférését saját platformján. Az Egyesült Államok tőzsdéin jegyzett 30 legnagyobb félvezetőipari vállalat teljesítményét nyomon követő PHLX index 1,2%-kal esett, a gyártók többsége pirosban zárt, köztük az Nvidia, az AMD, a Broadcom és a Micron is. Michael Barr, a Fed kormányzótanácsának tagja azt mondta, hogy véleménye szerint a döntéshozóknak a szeptemberi 25 bázispontos emelés után is van még tennivalójuk és alapforgatókönyve szerint valószínűleg további monetáris politikai lépésekre lesz szükség annak biztosítása érdekében, hogy az infláció kellően gyors ütemben visszatérjen a célhoz.
A beérkező adatok közül Európához hasonlóan a beszerzésimenedzser-indexeké volt a főszerep. A kompozit BMI 58,4 pontra emelkedett az augusztusi 56-ról, ami 2021 közepe óta nem látott szint. A javulást elsősorban a szolgáltatószektor fűtötte, de a feldolgozóipar teljesítménye is javult, miközben az új megrendelések és a foglalkoztatás is erősödött. Ugyanakkor a vállalati inputköltségek 2022 októbere óta a leggyorsabb ütemben emelkedtek, ami az értékesítési árakban is megjelent. A beérkező adat erősíti a várakozást, hogy a második negyedévi 1,5% után érdemben erősebb növekedést hoz a harmadik negyedév az Egyesült Államokban, továbbá azt is, hogy a Fednek van még tennivalója az infláció letörése érdekében.
Erősödtek a kamatemelési várakozások a fejlett piacokon; 2007 óta nem látott szintre, 5,11%-ig emelkedett az amerikai 10 éves hozam; gyengült a forint a vezető devizákkal szemben
A továbbra sem enyhülő geopolitikai kockázatok és Michael Barr szigorú hangvételű üzenete nyomán emelkedtek az amerikai hosszú hozamok; a 10 éves 14 bázisponttal 5,11%-ra, 2007 óta nem látott szintre, a 2 éves 15 bázisponttal 4,9%-ra, 2024 óta nem látott szintre emelkedett. Eközben Európában is hozamemelést hozott a szerdai kereskedés; a német 10 éves hozam 10 bázisponttal 3,55%-ig kúszott, a mediterrán országokban ettől is nagyobb léptékű, 10 bázispont feletti hozamemelkedéseket láthattunk.
A kamatemelési várakozások erősödtek: 55-ről 70%-ig emelkedett a Fed októberi kamatemelésének esélye a piaci árazásban és a decemberi emelés esélye is 50% fölé került és az EKB-tól is két 25 bázispontos emelést vár még idén a piac. A dollár erősödött az euró ellenében, az EURUSD 1,138-ig mérséklődött.
A hazai hozamgörbe alig mozdult tegnap, a leghosszabb lejáratokon néhány bázispontos emelkedést láthattunk. A KKE-régió devizái gyengültek az euróval és dollárral szemben, az EURHUF 365,52-ig, az USDHUF 321,04-ig emelkedett, ami előbbi esetében 1, utóbbinál 1,5%-os forint gyengülést jelent.
Gyenge volt a kereslet az ÁKK tegnapi 6 hónapos DKJ aukcióján, ahol az adósságkezelő a meghirdetett 20 milliárd forintnyi ajánlatot fogadott el 5,16%-os átlaghozam mellett, ami 5 bázisponttal alacsonyabb az aktuális másodpiaci hozamnál.
Mire lesz érdemes figyelni?
Az ázsiai-csendes-óceáni térség mértékadó részvénypiacai közül csak a 3 napos szünet után újra nyitó Nikkei225 tudott emelkedni, ami 1% felett pluszban várta a ma reggeli zárást, a dél-koreai piac ma ünnepnap miatt zárva tart. A japán 10 éves hozam 1996 augusztusa óta nem látott szintre, 3,075%-ig emelkedett. A nyersolaj jegyzése mérséklődött a reggeli kereskedés alatt.
A határidős részvényindexek piros nyitást ígérnek Európában és a tengerentúlon egyaránt.
Németországban ma publikálják a szeptemberi Ifo gazdasági hangulatindexet.
Az MNB közzéteszi új Inflációs Jelentését.
Az Egyesült Államokban a kínai és az amerikai elnök találkozója lehet a fókuszban.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!