
OTP Ébresztő: Leforduló európai tőzsdék, visszaemelkedő hozamok
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Némileg csökkentek tegnap a fejlett piaci kötvényhozamok
Növekvő olajárak mellett estek tegnap az európai indexek, felfelé módosította GDP növekedési várakozását a német kormány; a nyár végén lendületet vesztett a német export; az EKB döntéshozói felfelé mutató kockázatokat látnak az európai infláció kapcsán. Többnyire lefelé mozdultak a főbb amerikai indexek; az OpenAI árbevétele jelentősen elmaradt a korábban jelzett szinttől; csökkent az új munkanélküli-segély kérelmek száma az Egyesült Államokban. Csökkentek a tengerentúli és európai hosszú hozamok az előző időszak jelentős emelkedését követően, Christopher Waller szerint a Fed kamatemeléseinek nem feltétlenül kell egymást követő üléseken megvalósulniuk. A mai napon a Michigani Egyetem fogyasztói bizalmi indexének alakulása kerül a figyelem középpontjába.
OTP Ébresztő: Átmenetileg feljebb kapaszkodtak a hosszú hozamok, nyomás alá kerültek a részvénytőzsdék
Nem volt különösebben eseménydús a szerdai kereskedés, a már sokszor látott forgatókönyv valósult meg a Perzsa-öbölbeli helyzet nyomán meglóduló olajárakkal, emelkedő hozamokkal, gyengülő részvénypiacokkal. A korrekció most napon belül érkezett, a csökkenő olajár nyomán az amerikai tízéves hozam is visszatért az 5,36%-os többévtizedes csúcsról 5,30% környékére. A német tízéves hasonló napon belüli mozgást mutatott be, így végül keddi zárószintjén 3,48%-on fejezte be a napot. Az EUR/USD tizenhét havi mélyponton, hajszálnyival 1,12 alatt zárt. A részvénypiacok azonban már nem tudtak lendületet venni, a Nasdaq és az S&P lefordult korábbi csúcsáról, miközben a befektetők az AI-hoz kapcsolódó vállalatok finanszírozási terveit emésztik. Európában a bankok vezették a vesztesek sorát. A régiós tőzsdék a hazaival együtt számottevően gyengültek. Az EUR/HUF 366 közelébe emelkedett. Mérséklődtek a hazai hosszú hozamok. A vártnál némileg enyhébb lett a hazai szeptemberi infláció. Reggel gyengültek az ázsiai tőzsdeindexek. Ma német export statisztikák, illetve az USA-ból heti munkanélküli adatok érkeznek.
Az európai részvénypiacok pénteken az egész heti növekedésüket visszaadták, és Amerikában is csak a zárásban jött a visszapattanás, leginkább a technológiai szektor vezetésével. A hosszú állampapírok is visszaemelkedtek a hét korábbi felében elért historikus – az amerikai és nyugat-európai kötvények esetében 15-18 éves, a KKE-régió esetében 4 éves – maximumaik közelébe. Kevés makrogazdasági információ jelent meg, de azok inkább a kamatemelésben lévő jegybankoknak – Fed, EKB – az erős gazdaságról szóló narratíváját támogatták.
Az európai piacok pénteken visszaadták az egész heti növekedésüket, az általános negatív hangulatot – amely alól a KKE-régió se tudta kivonni magát – több, egyes cégeket érintő rossz hír is erősítette
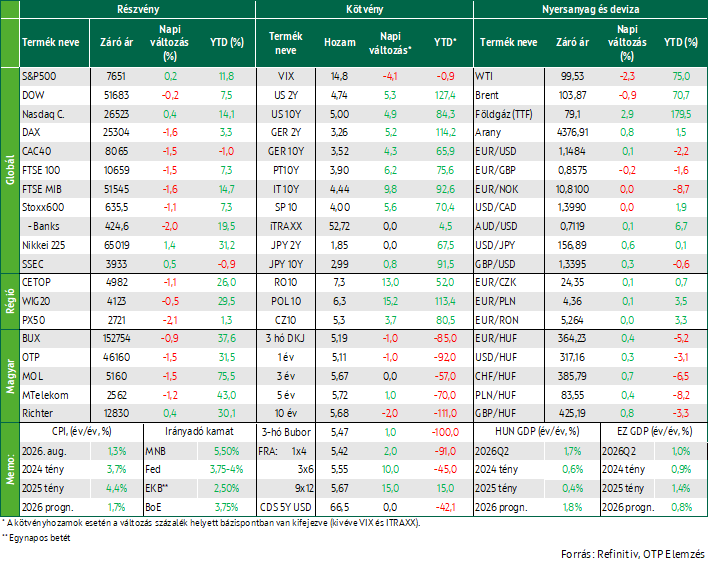
Az európai részvénypiacok jelentős eséssel zárták a pénteket, a STOXX 600 index 1,1%-kal került lejjebb a hét utolsó napján és 0,6%-kal a hét egészét tekintve. Ezzel folytatódott az index augusztus eleje óta tartó lecsúszása (-4%). A pénteki esés a technológiai cégeket leszámítva az összes szektorra kiterjedt, ezen belül is az autógyártó és a telekom ágazatokat érintette kiemelten (rendre: -3,3% és -3,4%). A Volkswagen árfolyama 5,6%-kal esett, ezzel a cég tavaly szeptember óta a legrosszabb napját tudta maga mögött, miután 10 milliárd euró egyszeri költség felmerülését volt kénytelen bejelenteni. A Mercedes-Benz különösebb hír nélkül is 4,8%-ot csökkent. A telekommunikációs szektort az Airtel Africa húzta le (-11,3% DoD), ami egy Nagy-Britanniában bejegyzett, de alapvetően 14 afrikai országban szolgáltató vállalat, és amelynek az egyik leányvállalatát a héten viszik tőzsdére – a cég értékelésével kapcsolatban azonban negatív hírek merültek fel. A svájci élelmiszeripari óriás, a Nestlé árfolyama is 2,6%-kal esett, miután Oroszország államosította a vállalat helyi eszközeit. A Raiffeisen International viszont pénteken valamelyest vissza tudott kapaszkodni (+1,0%) azt követően, hogy még csütörtökön egy, a bankcsoport részvényeit shortoló befektető azzal vádolta meg, hogy korlátozások alá eső orosz áruforgalommal kapcsolatos kitettsége lehet, és aminek hatására az árfolyama akkor napon belül 10%-ot esett. Összességében tehát az európai tőzsdék pénteken gyengélkedtek, de a rossz hangulatot jelentős részben egyedi sztorik határozták meg.
A makrogazdasági hírek terén a pénteki nap csendes volt, bár nem teljesen eseménytelen: megjelent az augusztusi német termelői árindex, amely negatív meglepetést hozott, mivel a havi árváltozás az előzetesen várt 0,4% helyett 1,1%-on alakult. Éves szinten a német termelői árak emelkedése már a 4,6%-ot is elérte, ami szintén lényegesen magasabbra sikeredett a konszenzus által várt 4,1%-nál, ráadásul ez a legmagasabb érték 2023. áprilisa óta. Ezzel egy újabb olyan makroindikátor jelent meg, amely azt mutatja, hogy az eurózónában az inflációs nyomás fokozódik és amely továbbra is az EKB „héjjább” megközelítését támasztja alá.
A KKE-régió főbb indexei szintén nem tudták kivonni magukat a pénteki rossz hangulat alól: a CETOP 1,1%-kal, a WIG20 0,5%-kal, a PX50 2,1%-kal, a BUX 0,9%-kal csökkent. A magyar blue chipek közül egyedül a Richter tudta magát pluszban tartani (+0,4%), a többiek 1,2-1,5% közötti esést produkáltak. Jelentősebb régiós makroadat nem jelent meg pénteken: egyedül az augusztusi lengyel ipari termelést tették közzé, amely 4,3%-os YoY növekedést mutatott – az előzetesen várt 6,8%-os értéktől elmaradva, de még mindig bőven az elmúlt 3 év átlaga felett.
Az amerikai indexek a pénteki zárásban ledolgozták a napközbeni veszteségeket, a megjelent makroadatok és nyilatkozatok pedig az amerikai gazdaság erejét hangsúlyozták
Pénteken az amerikai részvénypiacok nyitás után még a rossz európai hangulatot követték, de zárásra nagyrészt ledolgozták a veszteségeket, a Dow ugyan 0,2%-os mínuszban, az S&P500 viszont 0,2% pluszban, a Nasdaq +0,4%-on zárt. Az emelkedést a tech-szektor vezette, amely a nap végére 0,8%-kal került feljebb, ezzel mostanra nagyjából le is dolgozta a hét elején, az AI veszélyeivel kapcsolatos ágazati aggodalmak által keltett bizonytalanság miatti visszaesését. A tartós fogyasztási cikkek gyártó cégek árfolyamai átlagosan 0,6%-ot estek, a bankszektor és az energiavállalatok nagyjából stagnáltak – igaz, utóbbiak árfolyamai még így is történelmi csúcsaik közelében találhatók, összhangban a hét során némileg mérséklődő, de továbbra is magas, 100 dollár feletti olajárral (Brent, záró: 103,9 USD/hordó, -0,9% csökkenés pénteken és az előző hét végéhez képest is).
Makroadatok tekintetében – az előző hét fő eseménye, a szerdai kamatdöntés után – a hét utolsó napja már nem volt túl mozgalmas Amerikában: a pénteken megjelenő augusztusi ipari termelési adatok nem mutattak egyértelmű irányt, mivel havi alapon a termelés stagnált – bár itt megjegyzendő, hogy pl. Európában ugyanezek az indikátorok már visszaesést mutattak az utóbbi időben, – éves alapon pedig a várakozásokat felülmúlóan, 1,4%-kal növekedett. Mindez inkább a Fed szerdai kamatemeléshez fűzött narratíváját támasztotta alá, miszerint az amerikai gazdaság jó erőben van, ezért a foglalkoztatási cél mellett ideje a jegybanknak az inflációval is foglalkozni. Pénteken Jeffrey Schmid, a Kansas City Fed elnöke egy beszédében szó szerint ezt is nyilatkozta: „Az inflációt leszámítva, a gazdaság jól teljesít. A munkapiac egyensúlyban van. A munkanélküliség 4,1%, amit a legtöbb megfigyelő teljes foglalkoztatottságnak nevezne”. Ez a nyilatkozat is tovább erősíti azokat a piaci várakozásokat, amelyek szerint októberben – és esetleg utána még decemberben is – a Fed tovább emelhet a kamatokon.
A hosszú hozamok visszaemelkedtek a hét eleji, sokéves rekordokat jelentő szintek közelébe
Az amerikai hosszú kamatoknak a szerdai Fed-döntés utáni átmeneti mérséklődése nem tartott sokáig: pénteken már ismét emelkedtek a hozamok, a kettő és a tízéves kötvényé is egyaránt kb. 5 bázisponttal, 4,74%-ra illetve 5,00%-ra. Múlt hét kedden a hosszú hozamok rekordot döntöttek: a tízéves kis híján az 5,04%-ot is elérte, amire a Lehman-összeomlás előtti hónapokban, 2008 nyarán volt utoljára példa.
Hasonló volt a helyzet Európában is: a német 10 éves hozamok is múlt kedden döntöttek rekordot (3,57%-kal), majd egy átmeneti, kisebb szerda-csütörtöki 10 bázispontos mérséklődés után végül pénteken visszapattantak 3,52%-ra – igaz, itt a múltban nem a Lehman-csőd előtti, hanem az eurózóna azt követő válságának időszakáig, 2009-ig kell visszamennünk, hogy hasonló értékeket találjunk. Szinte az összes európai ország kötvénypiacán hasonló dinamikát láttunk, árnyalatnyi eltérésekkel – például a francia 10 éves hozamok a pénteki zárásban érték el az euróválság óta érvényes új rekordjukat 4,57%-kal. Ami a közelmúltbeli európai hozamemelkedésekben eltér a korábbi, Mario Draghi 2013-as, az eurót „megmentő”, híres „bármi áron” („whatever it takes”) beszéde előtti időszaktól, hogy ezúttal az egyes eurózóna tagok közötti hozamkülönbözet az emelkedés ellenére is kisebb: például a spanyol és a német 10 éves hozamok között pénteken csak 48 bázispont eltérést láttunk, míg ugyanez az érték még 2018-ban, az alacsony hozamkörnyezet időszakában is 80 bázispontot meghaladó volt. Vannak persze ellenpéldák is: a francia és a német 10 éves hozamkülönbség az elmúlt két évben jelentősen tágult és olyan szinteket ért el (70-80 bázispont), amiket 2012 óta nem láttunk.
A KKE-régió kötvénypiaci fejleményei is jól illeszkedtek a fenti trendekbe: a cseh és a lengyel hosszú hozamok is 4 éves rekordokat döntögettek a héten rendre 5,3% és 6,3%-os értékekkel (a régiós országokban az orosz-ukrán háború 2022-es eszkalációja után voltak a hozamok utoljára ilyen magasan). A hazai hozamok is május óta nem látott csúcsokat értek el, a 10 éves állampapír a pénteki ÁKK-fixing alapján 5,68%-on állt. Ugyanakkor a régiós versenytársakhoz képest a magyar állampapírok jól tartják magukat: júliusi mélypontjukhoz képest a 10 éves lejáraton ugyanúgy kb. 70 bázispontot emelkedtek mint a cseh vagy a szlovák papírok, míg a lengyel 10 éves hozamok ugyanebben az időszakban 110 bázisponttal kerültek feljebb.
A múlt hét második felében nagyobb devizamozgások nem voltak.
Mire lesz érdemes figyelni?
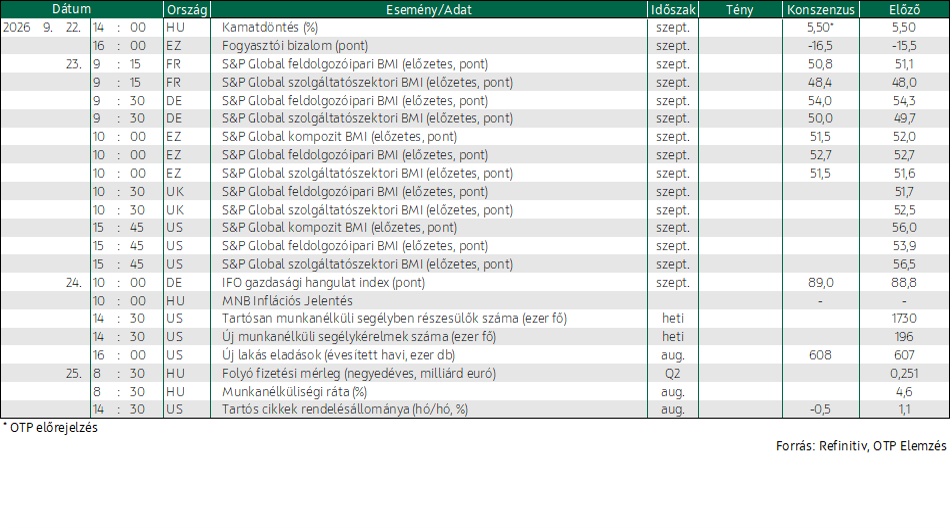
Hétfőn nem várható meghatározó makroadat vagy bejelentés sem a fejlett piacokról, sem a régióból. A hét legizgalmasabb (tervezett) eseménye az MNB keddi kamatdöntése lesz. Ezenkívül megjelenik még néhány üzleti hangulatindex is európai országokból. Mindenesetre hétfő hajnalban az ázsiai piacok jól kezdtek: a Hang Seng magyar idő szerint reggel 7-kor 0,6% pluszban, a Nikkei +1,4%-on, a koreai tőzsde +1,8%-on áll. (Szigel Gábor)
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!