
OTP Ébresztő: Kamatot emelt a japán jegybank
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Javult a befektetői hangulat a Fed-döntés előtt; a kedvező gyorsjelentések támogatták a piacokat
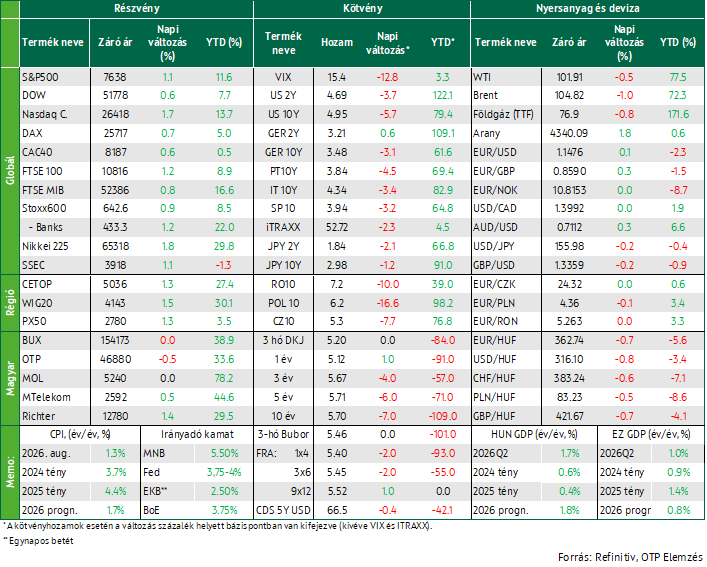
A kedvező vállalati gyorsjelentések és a technológiai szektorral kapcsolatos optimizmus az Atlanti-óceán mindkét partján támogatta a részvénypiacokat. Európában a STOXX600 0,5%-kal, az Egyesült Államokban pedig az S&P 500 0,6%-kal emelkedett, miközben a Nasdaq 1,2%-os pluszban zárt. A BUX 1,9%-kal került feljebb, elsősorban az OTP erős teljesítményének köszönhetően. A kötvénypiacokon az amerikai rövid hozamok enyhén emelkedtek, Európában ugyanakkor csökkentek a hozamok. A forint stabilan teljesített, míg a mai nap fókuszában a Fed kamatdöntése, valamint a Microsoft, az Alphabet, a Meta Platforms, az UBS, a Deutsche Börse és a Mercedes-Benz gyorsjelentései állnak.
OTP Ébresztő: Az Anthropic tőzsdei bevezetéséhez kapcsolódó hírek fűtötték a technológiai szektor emelkedését
Emelkedtek a mértékadó európai és tengerentúli indexek. Európában a védelmi szektor, az Egyesült Államokban a technológia vezette az emelkedést. Az Anthropic tőzsdei bevezetéshez kapcsolódó dokumentumokat nyújtott be, ami újra az AI-beruházások felé terelte a befektetők figyelmét. Szaúd-Arábia és Irán tárgyalt a köztük lévő feszültség enyhítése érdekében; kevéssel mérséklődött a nyersolaj jegyzése. Nem volt nagy mozgás a fejlett kötvénypiacokon, ahol már minden szem az EKB és a Fed ezen a héten esedékes kamatdöntő ülésére szegeződik. A dollár tovább erősödött az euró ellenében. Több mint 1%-kal került feljebb tegnap a BUX. A forint tovább gyengült a vezető devizákkal szemben. A gyorsjelentési szezon ma is olyan nagy nevekkel folytatódik, mint a Coca-Cola vagy a Boeing.
Az olajárak korrekciója javította a hangulatot az európai tőzsdéken, a brit és a cseh jegybank is a vártnak megfelelően változatlanul hagyta irányadó kamatát. Az előző napi veszteségek után emelkedtek a főbb amerikai indexek, a vártnál gyengébbek lettek az Egyesült Államok lakáspiaci adatai, miközben a munkaerőpiaci adatok továbbra is kedvező képet festettek. Csökkentek a tengerentúli és európai hosszú hozamok egy nappal a Fed kamatemelését követően, amelyet az olajárak csökkenése is támogatott, a forint az euróval és a dollárral szemben is erősödött. A mai nap további részében a brit kiskereskedelmi adatok, az amerikai ipari termelés és a leading index alakulása kerül a figyelem középpontjába.
Az olajárak korrekciója javította a hangulatot az európai tőzsdéken, a brit és a cseh jegybank is a vártnak megfelelően változatlanul hagyta irányadó kamatát
Az európai részvénypiacok határozott emelkedéssel zártak, a STOXX 600 index 0,9%-kal került feljebb. A kockázatvállalási hajlandóságot elsősorban az energiaárak mérséklődése támogatta, miután Szaúd-Arábia jelezte, hogy az East-West kőolajvezeték rövidesen újra üzembe állhat. Ennek hatására csökkentek az európai földgáz- és üzemanyagárak, enyhítve az infláció további gyorsulásával kapcsolatos félelmeket. Ágazati szinten a bankszektor teljesített jól: a Santander, a BBVA és a Deutsche Bank részvényei is 2% körüli mértékben emelkedtek. Az energiaigényes ipari vállalatok szintén felülteljesítők voltak, a Siemens Energy, a Schneider Electric és a Siemens árfolyama is erősödött. Az energiaárak csökkenése és a hozamok stabilizálódása összességében javította az európai részvénypiacok befektetői megítélését.
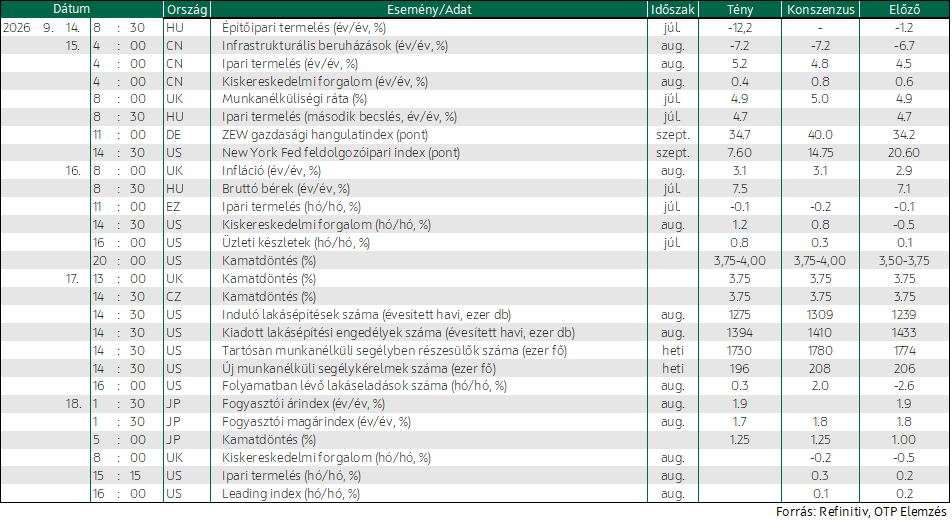
A brit jegybank monetáris tanácsa szeptemberi ülésén a piaci várakozásoknak megfelelően 3,75%-on hagyta az alapkamatot. A döntést 6–3 arányban hozták meg, miközben három döntéshozó továbbra is 25 bázispontos kamatemelést támogatott volna, ugyanúgy, mint a júliusi ülésen. A jegybank szerint a közel-keleti konfliktus elhúzódása jelentősen megemelte a nyersolaj- és finomított energiahordozók árait. A monetáris tanács hangsúlyozta, hogy a monetáris politikának biztosítania kell az infláció fenntartható visszatérését a 2%-os célhoz, ugyanakkor még nem egyértelmű az energiaársokk mélysége és tartóssága. A jegybank értékelése szerint egyelőre kevés bizonyíték utal arra, hogy az energiaár-emelkedés széles körű másodkörös hatásokat váltott volna ki a bérek és az árak alakulásában. Ugyanakkor figyelmeztettek arra, hogy ezek a kockázatok erősödhetnek, amennyiben az energiaárak tartósan magas szinten maradnak. A kamattartás mellett a jegybank egyhangú döntéssel megerősítette, hogy 2034-ig a korábban megvásárolt államkötvény-állományt fokozatosan kivezetik, az állampapír-portfóliót pedig évente átlagosan 46 milliárd fonttal csökkentik. A döntés azt jelzi, hogy miközben a kamatszintet egyelőre változatlanul hagyják, a jegybank tovább folytatja mérlegének szűkítését és fenntartja a restriktív monetáris környezetet az infláció letörése érdekében.
Emelkedtek a KKE-régió főbb indexei, miközben a BUX gyakorlatilag stagnált. A hazai blue chipek közül az OTP árfolyama némileg csökkent, a MOL stagnált, a másik két papír árfolyama azonban emelkedett. A Cseh Nemzeti Bank szeptemberi ülésén a piaci várakozásoknak megfelelően változatlanul 3,75%-on hagyta a kéthetes repókamatot. A jegybank ezzel sorozatban második alkalommal tartott szünetet a kamatdöntéseknél. Bár az éves infláció augusztusban 1,9%-ra mérséklődött, vagyis a jegybank 2%-os célja alatt maradt, a döntéshozók szerint a 2027-re vonatkozó inflációs kilátások továbbra is emelkedettek, ami fokozott óvatosságot indokol a monetáris politikában.
Az előző napi veszteségek után emelkedtek a főbb amerikai indexek, a vártnál gyengébbek lett az Egyesült Államok lakáspiaci adatai, miközben a munkaerőpiaci adatok továbbra is kedvező képet festettek
Az amerikai részvénypiacok emelkedtek az előző napi veszteségeiket követően, miután csökkentek az állampapírpiaci hozamok és mérséklődtek az olajárak. A pozitív teljesítményt elsősorban a technológiai szektor vezette. Az Nvidia és az Amazon árfolyama egyaránt 2%-ot meghaladóan, a Microsofté 1,5%-kal emelkedett, míg a mesterséges intelligencia tematikához kapcsolódó Qualcomm és Intel papírjai rendre 2,1, illetve 7,7%-os erősödést mutattak. A kockázatvállalási hajlandóságot az energiaárak enyhülése is segítette. A WTI nyersolaj ára 0,5%-kal 102 dollár alá csökkent, miután a szaúdi olajszállításokkal kapcsolatos hírek enyhítették az ellátási zavaroktól való félelmeket. A piacok ugyanakkor továbbra is a Fed szigorúbb monetáris politikájának következményeit mérlegelték. A jegybank előző napi 25 bázispontos kamatemelését követően a befektetők kedvezően fogadták, hogy a Fed kész fellépni a tartós infláció ellen, ugyanakkor a közel-keleti konfliktus és az energiaárak alakulása továbbra is jelentős bizonytalansági tényezőt jelentett. A piaci szereplők szerint a tartósan magas olajárak megnehezíthetik az infláció visszaszorítását, ami újabb monetáris szigorítást tehet szükségessé a következő hónapokban.
Az Egyesült Államokban az új lakásépítések száma augusztusban havi alapon 2,6%-kal csökkent, évesítve 1,275 millióra mérséklődött a júliusi 1,309 millióról. Az adat jelentősen elmaradt a piaci várakozástól, és immár a második egymást követő havi visszaesést jelentette. Az építési aktivitás ezzel 2025 októbere óta a legalacsonyabb szintre süllyedt, amit elsősorban a növekvő jelzáloghitel-kamatok és a lakások romló megfizethetősége okozott. Az építési engedélyek száma augusztusban havi alapon 2,7%-kal csökkent, évesítve 1,394 millió darabra. Az adat szintén elmaradt a piaci várakozástól, amely 1,41 millió darab volt. A függőben lévő lakáseladások augusztusban havi alapon 0,3%-kal emelkedtek, ezzel korrigálva a júliusra felülvizsgált 2,6%-os visszaesést. A növekedés azonban jelentősen elmaradt a piaci várakozásoktól, amelyek 2,0%-os bővülést valószínűsítettek, és az aktivitás jóval elmarad a 2021-es csúcstól, amikor a jelzáloghitel-kamatok történelmi mélypont közelében, 3% körül alakultak. Mindhárom adat összhangban van az amerikai lakáspiac utóbbi hónapokban tapasztalt gyengélkedésével. A magas jelzáloghitel-kamatok továbbra is visszafogják a lakáskeresletet és az új beruházásokat, az építési engedélyek vártnál gyengébb alakulása arra utal, hogy a lakásépítések a következő hónapokban sem valószínű, hogy érdemben támogatják a gazdasági növekedést.
Az Egyesült Államokban a szeptember második hetében benyújtott új munkanélküli-segély kérelmek száma 10 ezer fővel, 196 ezerre csökkent. Ez jelentősen kedvezőbb lett a 208 ezres piaci várakozásnál, és a júliusi, közel 60 éves mélypontot jelentő 189 ezres szint óta a legalacsonyabb értéknek számít. A tartós segélykérelmek száma az első szeptemberi héten 39 ezer fővel, 1,73 millióra mérséklődött, ami 2024 januárja óta a legalacsonyabb szint. Ez szintén a munkaerőpiac vártnál erősebb állapotára utal. Az adatok összességében tovább erősítik azt a képet, hogy az amerikai munkaerőpiac rendkívül feszes maradt, és ellenállónak bizonyul a gazdasági lassulással kapcsolatos aggodalmakkal szemben.
Csökkentek a tengerentúli és európai hosszú hozamok egy nappal a Fed kamatemelését követően, amelyet az olajárak csökkenése is támogatott, a forint az euróval és a dollárral szemben is erősödött
Az amerikai állampapírpiacon mérséklődtek a hozamok, egy nappal azt követően, hogy a Federal Reserve három év után először 25 bázisponttal megemelte irányadó kamatát. A 10 éves amerikai állampapír hozama közel 6 bázisponttal 4,95%-ra, míg a 2 éves hozam 4,69%-ra csökkent. A szerdai döntés során a Fed szigorú hangvételű kommunikációja fennmaradt: a Fed döntéshozóinak előrejelzése alapján a többség további kamatemelést vár még az év folyamán, néhány döntéshozó pedig akár két újabb emelést is elképzelhetőnek tart. A piacok figyelemmel kísérték a Fed és Donald Trump közötti feszültséget is, miután az amerikai elnök ismét az alacsonyabb kamatok mellett érvelt, és bírálta a jegybank vezetését. A szerdai erősödés után a dollár némi korrekciót mutatva enyhén gyengült az euróval szemben tegnap. A hozamok mérséklődését az olajárak csökkenése is támogatta, amely enyhítette az inflációs aggodalmakat.
Az európai kötvénypiacon az amerikaival szemben enyhe hozamemelkedés volt megfigyelhető. A 10 éves Bund hozama 3 bázisponttal 3,48%-ra mérséklődött, miután kedden 2009 júniusa óta nem látott szintre emelkedett. Az éven túli magyar hozamok 4-8 bázisponttal csökkentek a tegnapi nap során, a 10 éves 7 bázispontos mérséklődést követően 5,7%-on zárt. Az olajárak csökkenése a forintot is segítette, amely az euróval és a dollárral szemben is erősödni tudott csütörtökön.
Mire lesz érdemes figyelni?
Összességében kedvező hangulat uralkodott ma reggel az ázsiai piacokon. A japán részvénypiac tovább erősödött a japán jegybank kamatdöntését követően, amely a várakozásoknak megfelelően 25 bázisponttal 1,25%-ra emelte az irányadó kamatot. A figyelem ezt követően arra irányult, hogy a jegybank milyen további monetáris szigorítást helyezhet kilátásba az inflációs és bérnövekedési folyamatok fényében, amelyre a devizapiaci fejlemények kapcsán már az amerikai pénzügyminiszter is nyomást gyakorol. A szintén ma megjelent augusztusi inflációs adatok vegyes képet mutattak. Az éves infláció augusztusban változatlanul 1,9%-on maradt, miközben a maginfláció a várttól elmaradva 1,7%-ra mérséklődött, így immár hetedik egymást követő hónapban a jegybank 2%-os célja alatt alakult.
A mai nap további részében a brit kiskereskedelmi adatok, az amerikai ipari termelés és a leading index alakulása kerül a figyelem középpontjába.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!