
OTP Ébresztő: Kamatot emelt a Fed, Európát az olajárak korrekciója segítette
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Várhatóan kamatot emel ma a Fed, tovább kúszik felfelé a nyersolaj ára
Kedden a közel-keleti feszültségek és a Fed kamatdöntése előtti óvatosság határozták meg a piaci hangulatot. Az olajárak tovább emelkedtek a szaúdi olajinfrastruktúrát ért támadások nyomán, ami Európában és az Egyesült Államokban egyaránt kockázatkerülő hangulatot eredményezett. A STOXX600 háromhavi mélypontra süllyedt, míg a Dow 0,6%-kal, az S&P 500 0,4%-kal és a Nasdaq 0,8%-kal esett. Az energiacégek felülteljesítettek az olajár-emelkedésnek köszönhetően, miközben az amerikai 10 éves állampapírhozam ismét 5% fölé emelkedett. Európában a pénzügyi és luxusrészvények maradtak nyomás alatt, a régióban ugyanakkor javult a német befektetői hangulat, míg a magyar piac az OTP, a Richter és a Magyar Telekom emelkedésének köszönhetően felülteljesített. A mai nap fókuszában a Fed kamatdöntése mellett az amerikai kiskereskedelmi forgalom, az eurózóna ipari termelése, a brit infláció és a magyar béradatok állnak.
OTP Ébresztő: Rég nem látott szintet ért el az amerikai tízéves kötvény hozama
Hétfőn a közel-keleti konfliktus bonyodalmai kiegészültek az AI-al kapcsolatos aggodalmakkal, amely hatására a vezető AI cégek (Anthropic, OpenAI, xAI) kilátásba helyezték a fejlesztési ütem lassítását. Ez természetesen mind Európában, mind az Egyesült Államokban jelentősen visszavetette a technológiai szektort. Amerikában további aggodalmat okozott, hogy a fokozatosan emelkedő, tízéves államkötvény hozama átlépte az 5%-ot. Mindeközben az energiaárak szintén emelkednek, a Brent már 106 dollár körül fejezte be a napot. Kínában dinamikus maradt az ipar, viszont a kiskereskedelem és a beruházások a gazdaság problémairól adtak tanúbizonyságot.
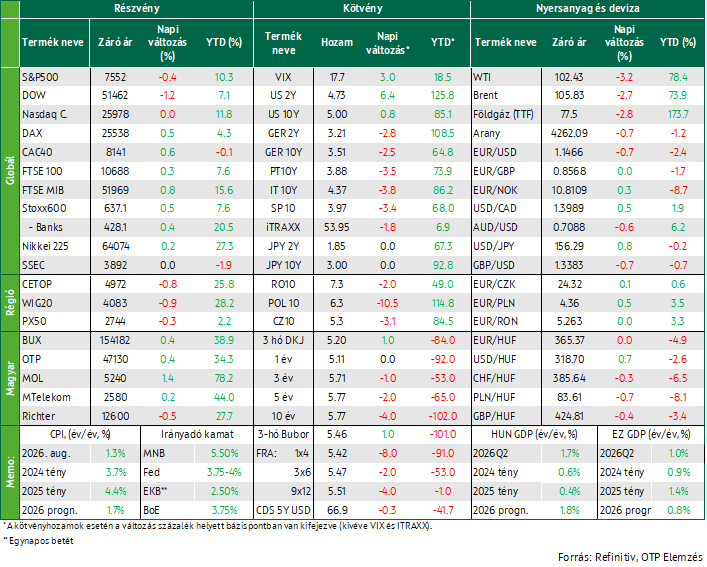
Szerdán a Fed kamatdöntése mellett az olajárak visszaesése alakította a piaci hangulatot. A jegybank a várakozásoknak megfelelően 25 bázisponttal emelte az irányadó kamatsávot, a döntéshozók többsége pedig az év végéig további kamatemelés lehetőségét sem zárta ki. A Fed kommunikációja nyomán az amerikai részvénypiacok negatív tartományba fordultak, emelkedtek az állampapírhozamok, és erősödött a dollár. Európában javult a befektetői hangulat, amit elsősorban a csökkenő energiaárak támogattak. A Brent és a WTI árfolyama egyaránt közel 3%-kal mérséklődött a szaúdi többletkínálatról érkező hírek hatására, és a TTF gázár is hasonló mértékben csökkent. A STOXX 600 index 0,5%-kal emelkedett, az európai kötvénypiacon pedig mérséklődtek a hozamok. Magyarországon a BUX 0,4%-kal erősödött, a júliusi béradatok pedig továbbra is dinamikus kereset- és reálbér-növekedésről tanúskodtak. Ma a brit és a cseh kamatdöntés, valamint az amerikai munkanélküli segélykérelmek és lakáspiaci adatok alakulása kerül a figyelem középpontjába.
Az olajárak korrekciója javította a hangulatot az európai tőzsdéken
Az európai részvénypiacok szerdán emelkedéssel zártak. A páneurópai STOXX 600 index 0,5%-kal került feljebb, miközben a legtöbb vezető európai részvényindex is pozitív tartományban fejezte be a kereskedést. A piaci hangulatot támogatta, hogy az olajárak csökkentek, miután hírek érkeztek arról, hogy Szaúd-Arábia Ománon keresztül további nyersolajszállítmányokat kínál a piacnak, enyhítve az ellátási kockázatokkal kapcsolatos aggodalmakat. Ennek hatására a Brent és a WTI típusú kőolaj ára egyaránt közel 3%-kal mérséklődött, miközben az európai földgázárak is hasonló mértékű csökkenést mutattak. Az energiaárak alakulása kedvezőtlenül érintette az európai energiaszektort, míg az utazási és szabadidős vállalatok részvényei 1,2%-kal emelkedtek, amit az üzemanyagköltségek mérséklődésével kapcsolatos várakozások támogattak.
A vezető nyugat-európai részvényindexek egyaránt pozitív tartományban zártak: a FTSE100 0,3%-kal, a DAX 0,5%-kal, míg a CAC40 0,6%-kal haladta meg az előző napi záróértékét.
A szerdán közzétett európai makrogazdasági adatok összességében vegyesen alakultak. Az Egyesült Királyságban a fogyasztói árak éves növekedési üteme augusztusban a várakozásokkal megegyezően 3,1%-ra emelkedett a júliusi 2,9%-ról. Az infláció gyorsulásához legnagyobb mértékben a közlekedési költségek emelkedése járult hozzá, mivel a benzin- és dízelárak növekedése következtében a gépjármű-üzemanyagok inflációja 23%-ra ugrott. Emellett a lakhatási és háztartási szolgáltatások, a kommunikáció, valamint a rekreációs és kulturális szolgáltatások körében is erősödött az árnyomás, míg az élelmiszer-infláció változatlan maradt. A maginfláció 2,6%-on maradt, jelezve, hogy a mögöttes inflációs folyamatok nem mutattak érdemi erősödést.
Az euróövezet ipari termelése 2026 júliusában kissé kedvezőbben alakult a piaci várakozásoknál, havi alapon – júniushoz hasonlóan – 0,1%-kal csökkent. A havi mérséklődés elsősorban a nem tartós fogyasztási cikkek termelésének visszaesésével magyarázható, továbbá az energiatermelés növekedési üteme is lassult. Ezzel szemben a közbenső termékek és a beruházási javak termelése javulást mutatott az előző havi gyengébb teljesítmény után, miközben a tartós fogyasztási cikkek kibocsátása is kedvezően alakult. Az eurózóna legnagyobb gazdaságai között jelentős eltérések mutatkoztak: Németországban az ipari termelés 1,5%-kal, Franciaországban 0,4%-kal csökkent, míg Spanyolországban 0,6%-os növekedést regisztráltak.
A KKE-régió főbb indexei közül a WIG20 és a PX50 rendre 0,9, illetve 0,3%-os csökkenéssel zártak, míg a BUX 0,4%-kal emelkedett. A hazai blue chipek többsége drágulással zárt, legnagyobb mértékben a Mol árfolyama nőtt. A Richter 0,5%-os csökkenéssel zárt. Magyarországon a bruttó átlagkereset éves alapon 7,5%-kal, 745 500 forintra emelkedett 2026 júliusában. A családi és az anyákat érintő adókedvezmények bővülésének köszönhetően a nettó átlagkereset ennél gyorsabb ütemben, 9,1%-kal nőtt, míg a reálkeresetek 7,8%-kal haladták meg az előző év azonos időszaki értéküket.
A Fed további szigorítást helyezett kilátásba, estek az amerikai részvények
A Fed a várakozásoknak megfelelően 25 bázisponttal, 3,75-4,00%-ra emelte az irányadó kamatsávot tegnapi ülésén. A jegybank friss prognózisa szerint az amerikai gazdaság növekedési kilátásai kis mértékben javultak az idei és a jövő évre vonatkozóan, miközben a munkanélküliségi ráta alacsonyabb szinten alakulhat a korábban vártnál. Az idei évi PCE-inflációra, valamint maginflációra vonatkozó előrejelzést enyhén, 0,1-0,1 százalékponttal emelték, míg a 2027-es várakozás változatlan maradt. A frissített előrejelzések szerint a 18 döntéshozó közül 16 legalább még egy további, 25 bázispontos kamatemelés lehetőségét valószínűsíti az év hátralévő részében.
A kamatdöntést megelőzően még emelkedtek a vezető amerikai indexek, a Fed kommunikációját követően azonban lefelé fordult a piac. A Dow Jones index 1,2%-kal esett, az S&P 500 0,4%-kal csökkent, míg a Nasdaq gyakorlatilag változatlan szinten, 0,01%-os mínuszban zárt. Ágazati szinten a technológiai szektor volt a legjobban teljesítő csoport az S&P 500 indexen belül, amit a félvezetőipari részvények emelkedése támogatott. Ezzel szemben az energiaszektor 3%-ot esett az olajárak visszaesése miatt. A Chevron 2,9%-kal, az Exxon Mobil 3,5%-kal, míg a Devon Energy és a ConocoPhillips több mint 5%-kal gyengült.
Egyedi vállalati hírek közül kiemelkedett az Intel 4%-os árfolyam-emelkedése, miután sajtóértesülések szerint az SK Hynix amerikai memóriagyártási együttműködésről tárgyal a vállalattal. A Robinhood 5,5%-ot esett a kriptoszektort érintő amerikai szabályozási bizonytalanságok és egy bennfentes kereskedelmi ügy miatt, míg a Boeing 3,7%-kal gyengült, miután a vállalat vezérigazgatója jelezte, hogy a 737 MAX gyártásának stabilizálása lassabban halad a vártnál.
A tegnapi nap folyamán publikált adatok továbbra is ellenálló amerikai gazdaságra utaltak. A kiskereskedelmi forgalom a vártnál jóval erőteljesebben, 1,2%-kal nőtt havi alapon 2026 augusztusában. A forgalom növekedéséhez legnagyobb mértékben a benzinkutak értékesítése járult hozzá, de erőteljes bővülést mutattak az online kiskereskedők, az egyéb szaküzletek, az elektronikai és háztartásigép-üzletek, valamint a vendéglátóhelyek forgalmi adatai is. Ezzel szemben az építőanyag- és kertészeti termékeket forgalmazó üzletekben mérsékelt visszaesést regisztráltak. A GDP szempontjából kiemelten figyelt, az autó-, üzemanyag-, építőanyag- és vendéglátóipari értékesítésektől megtisztított kiskereskedelmi forgalom a piaci várakozásokat jelentősen felülmúlva, 1,4%-kal nőtt augusztusban, ami 2024 szeptembere óta a legerősebb havi bővülés. Az üzleti készletek júliusban a piaci konszenzust (0,3%) meghaladó ütemben, 0,8%-kal növekedtek az előző hónaphoz képest, amely 3,8%-os éves bővülésnek felel meg. A kedvező adatot elsősorban a nagykereskedők készleteinek jelentős növekedése támogatta, de a kiskereskedelmi vállalatok és a feldolgozóipari vállalatok készletállománya is emelkedett.
A Fed kamatemelése és a további szigorítás lehetősége felfelé tolta az amerikai hozamokat, miközben Európában az energiaárak korrekciója átmeneti enyhülést hozott a kötvénypiacon
Az amerikai államkötvényhozamok szerdán többnyire emelkedtek a Fed kamatdöntő ülését követően. A kétéves amerikai államkötvény hozama 4,74%-ig emelkedett, ami 2024 júliusa óta a legmagasabb szintet jelentette. A piacok a Fed döntése előtt alacsonyabb hozamszinteken kereskedtek, azonban a jegybank kommunikációja megerősítette a további szigorítás lehetőségét. A kétéves hozam 6,4 bázispontos emelkedéssel 4,73%-on, míg a tízéves referenciahozam 0,8 bázispontos emelkedéssel 5,00%-on zárt. A dollár a kamatemelést követően erősödött a főbb devizákkal szemben; az euró 0,7%-kal 1,147 dollárra gyengült szerdán.
Az európai kötvénypiacon enyhülés volt megfigyelhető, amit az olajárak csökkenése és a Fed esti kamatdöntését megelőző kivárás egyaránt támogatott. A 10 éves Bund hozama 2,5 bázisponttal 3,5%-ra csökkent, miután kedden 2009 júniusa óta nem látott szintre emelkedett. A monetáris politika szempontjából érzékenyebb német kétéves kötvényhozam csaknem 3 bázisponttal 3,2%-ra süllyedt, miután a hét elején közel kétéves csúcsot ért el.
Az éven túli magyar hozamok is csökkentek a tegnapi nap során, a 10 éves 4 bázispontos mérséklődést követően 5,77%-on zárt. A forint közel változatlan maradt az euróval szemben szerdán, míg a dollár ellenében 0,7%-kal erősödött.
Mire lesz érdemes figyelni?
Ázsiában szintén vegyes, de összességében kedvező hangulat uralkodott. A befektetők pozitívan értékelték, hogy Kevin Warsh Fed-elnök határozott elkötelezettséget mutatott az infláció elleni küzdelemben, ami csökkentette a piaci bizonytalanságot. A reggeli órákban a japán Nikkei 225 0,4%-os, a dél-koreai Kospi 0,7%-os erősödést mutatott. Ugyanakkor a kínai SSEC 0,3%-kal, a hongkongi Hang Seng 0,9%-kal csökkent.
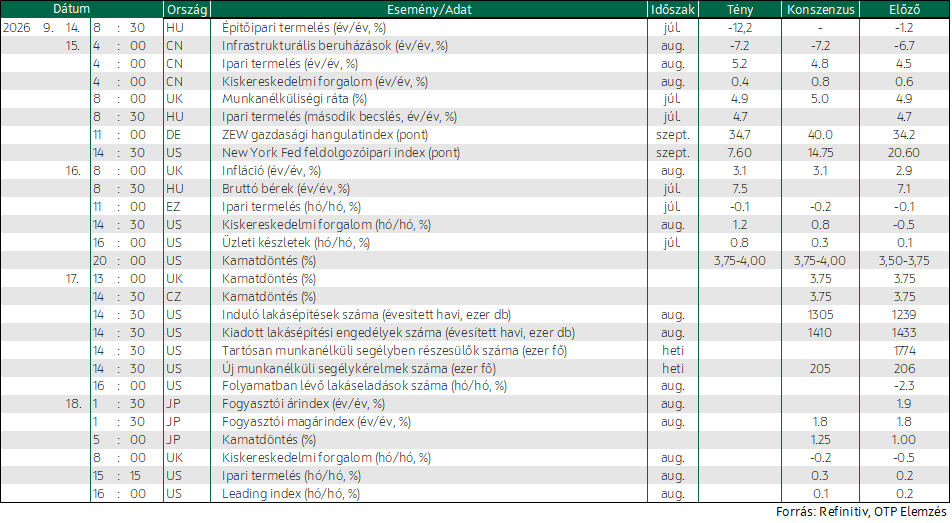
Ma a brit és a cseh kamatdöntés, valamint az amerikai munkanélküli segélykérelmek és lakáspiaci adatok alakulása kerül a figyelem középpontjába.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!