
OTP Ébresztő: Várhatóan kamatot emel ma a Fed, tovább kúszik felfelé a nyersolaj ára
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Többségében emelkedtek a vezető részvényindexek; mérséklődött a nyersolaj jegyzése
Hétfőn javult a befektetői hangulat a nemzetközi részvénypiacokon. A Stoxx600 0,4%-kal emelkedett, míg a NASDAQ új történelmi csúcson zárt. A KKE-régió tőzsdéi is emelkedni tudtak; a BUX 1,3%-kal került feljebb. A kötvénypiacokon folytatódott a hosszú hozamok emelkedése, az amerikai 10 éves hozam 5,31%-ra nőtt. A hazai 10 éves hozam 5 bázisponttal 5,75%-ra emelkedett. A dollár erősödött az euróval szemben, miközben az olajárak mérséklődtek. Ma hazai és eurózónás konjunktúra indikátorokat publikálnak.
OTP Ébresztő: Emelkedett a tőzsde, folytatódott a hosszú hozamok felfelé kapaszkodása, váratlanul magas inflációs adat jött az eurózónából
Pénteken emelkedéssel zártak az európai és az amerikai tőzsdék is – még az amúgy kifejezetten rossz hetet maga mögött tudó magyar is. A kötvénypiacokon jobban elvált egymástól a különböző országok hosszú hozamainak viselkedése: az amerikai, a japán és a francia nőttek, a német és KKE-országok inkább mérséklődtek. Váratlanul magas inflációs adat érkezett az eurózónából: a teljes áremelkedés szeptemberben éves alapon 3,8% volt, jóval magasabb, mint a 3,6%-os elemzői várakozás vagy a 3,2%-os augusztusi érték. Ez tovább fűtheti a kamatemelési várakozásokat Európában. Amerikában viszont a munkanélküliségi adatok mutattak enyhe romlást, ami még inkább valószínűtlenné teszi a Fed-kamatemelést októberben.
Kedden a közel-keleti feszültségek és a Fed kamatdöntése előtti óvatosság határozták meg a piaci hangulatot. Az olajárak tovább emelkedtek a szaúdi olajinfrastruktúrát ért támadások nyomán, ami Európában és az Egyesült Államokban egyaránt kockázatkerülő hangulatot eredményezett. A STOXX600 háromhavi mélypontra süllyedt, míg a Dow 0,6%-kal, az S&P 500 0,4%-kal és a Nasdaq 0,8%-kal esett. Az energiacégek felülteljesítettek az olajár-emelkedésnek köszönhetően, miközben az amerikai 10 éves állampapírhozam ismét 5% fölé emelkedett. Európában a pénzügyi és luxusrészvények maradtak nyomás alatt, a régióban ugyanakkor javult a német befektetői hangulat, míg a magyar piac az OTP, a Richter és a Magyar Telekom emelkedésének köszönhetően felülteljesített. A mai nap fókuszában a Fed kamatdöntése mellett az amerikai kiskereskedelmi forgalom, az eurózóna ipari termelése, a brit infláció és a magyar béradatok állnak.
Háromhavi mélypontra esett a STOXX600 az olajár-emelkedés árnyékában
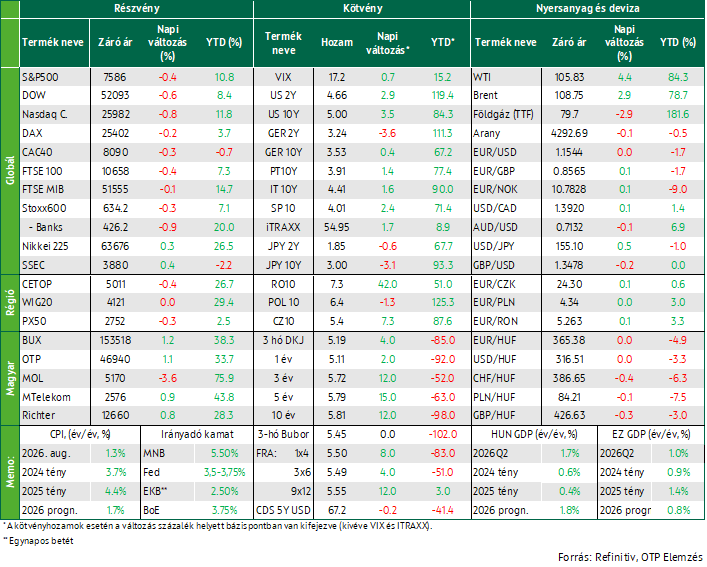
Az emelkedő olajárak és a Fed kamatdöntése előtti óvatosság kockázatkerülő hangulatot eredményezett az európai piacokon. A STOXX600 index 0,3%-ot esett, ezzel június közepe óta a legalacsonyabb záróértékén fejezte be a kereskedést. A legtöbb szektor gyengült, különösen a pénzügyi részvények kerültek nyomás alá: a bankszektor 0,9%-kal, a pénzügyi szolgáltatók pedig 1,9%-kal estek. A hangulatot rontotta, hogy a Bank of America vezetése a befektetési banki bevételek várható visszaesésére figyelmeztetett, ami nyomás alatt tartotta a bankszektort. A svájci UBS árfolyama 3,4%-kal csökkent, a legnagyobb vesztesek között szerepelve. Ezzel szemben az energiaszektor 1,3%-kal emelkedett, miután az olajár számottevően tovább nőtt. A drágulást az is támogatta, hogy Szaúd-Arábia dróntámadások miatt leállította kulcsfontosságú kelet-nyugati olajvezetékét, felfüggesztette a vörös-tengeri Yanbu kikötő egyes rakodásait, és több európai vásárlót értesített szeptemberi olajszállítmányok törléséről, ami tovább növelte az ellátási kockázatokat.
A vezető nyugat-európai részvényindexek egyaránt negatív tartományban zártak: a FTSE100 0,4%-kal, a DAX 0,2%-kal, míg a CAC40 0,3%-kal esett az előző napi záróértékéhez képest. A luxusszektor továbbra is nyomás alatt maradt a lassuló értékesítés és a gyengébb eredménykilátások miatt, az LVMH árfolyama 2,6%-kal csökkent, így a párizsi piacon a L'Oréal megelőzte az LVMH-t és Franciaország legértékesebb tőzsdei vállalatává vált.
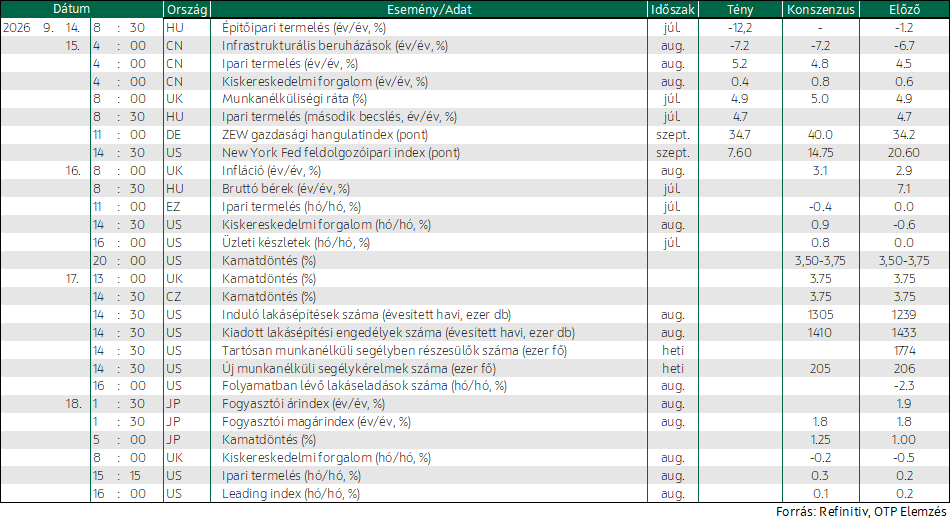
A makrogazdasági adatok vegyes képet mutattak Európában. Az Egyesült Királyságban a betöltetlen álláshelyek száma négyéves mélypontra süllyedt a Bank of England kamatdöntése előtt, ami a munkaerőpiac fokozatos hűlésére utal. Ugyanakkor a munkanélküliségi ráta a várakozásokkal ellentétben 4,9%-on maradt, miközben a foglalkoztatottak száma 66 ezer fővel emelkedett az előző háromhavi időszakhoz képest. Németországban stabilizálódott a befektetői hangulat: a ZEW index 34,7 pontra, február óta a legmagasabb szintre emelkedett, miközben a jelenlegi gazdasági helyzet megítélése is jelentősen javult. Magyarországon az ipari termelés éves alapon 4,7%-kal bővült júliusban, ami lassulást jelentett a júniusi 10,1%-os növekedéshez képest, ugyanakkor havi összevetésben 1,7%-kal nőtt a kibocsátás. A növekedést továbbra is elsősorban a járműgyártás, valamint a számítógép-, elektronikai és optikai termékek gyártása támogatta.
A régiós piacok vegyesen teljesítettek: a BUX 1,2%-kal emelkedett, a WIG20 változatlanul zárt, míg a PX50 0,3%-kal csökkent. A magyar részvénypiac felülteljesítését elsősorban az OTP 1,1%-os, a Richter 0,8%-os és a Magyar Telekom 0,9%-os emelkedése támogatta, amelyek ellensúlyozni tudták a MOL 3,6%-os visszaesését.
Eséssel zártak az amerikai indexek a Fed szerdai kamatdöntése előtt
Tovább fokozódtak a közel-keleti kockázatok, miután a jemeni húszik újabb támadásokat hajtottak végre Szaúd-Arábia ellen. A szaúdi olajinfrastruktúrát ért támadások erősítették az ellátási kockázatokkal kapcsolatos aggodalmakat, ami jelentős, 3-4%-os olajáremelkedést váltott ki. Ennek nyomán a Brent árfolyama 2,8%-kal 108,7 dollárra, a WTI pedig 3%-kal 105,8 dollárra emelkedett, ami négyhónapos csúcsot jelent.
Negatív tartományban zártak a vezető amerikai indexek: a Dow 0,6%-kal, az S&P 500 0,4%-kal, míg a Nasdaq 0,8%-kal került lejjebb. A kereskedést elsősorban az emelkedő olajárak, a magas kötvényhozamok, valamint az AI-szektor kilátásaival kapcsolatos aggodalmak határozták meg. Az S&P 500 szektorai közül egyedül az energiavállalatok tudtak emelkedni, 2,3%-os pluszt elérve, miközben a ciklikus fogyasztási szektor 1,8%-os visszaeséssel a leggyengébben teljesítő csoport volt.
A technológiai és AI-hoz kapcsolódó részvények vegyesen mozogtak. Az Nvidia enyhe emelkedést mutatott a hétfői korrekció után, ugyanakkor az Alphabet, az Amazon és a Microsoft egyaránt 1% feletti eséssel zárt. A befektetői figyelem fókuszában az utóbbi napokban megjelent hírek álltak, melyek szerint több vezető AI-cég a mesterséges intelligencia fejlesztési ütemének lassítását sürgette biztonsági megfontolások miatt, ami kérdéseket vetett fel az AI-beruházási ciklus fenntarthatóságával kapcsolatban. Egyedi vállalati hírként a Dave & Buster's árfolyama 19%-ot zuhant a vártnál gyengébb negyedéves árbevétel publikálását követően, míg a Waystar 7%-kal erősödött egy esetleges vállalatértékesítésről szóló sajtóértesülés nyomán. A Boeing számára kedvező fejlemény lehet, hogy a társaság közel áll a Turkish Airlines 150 darabos 737 MAX megrendelésének véglegesítéséhez.
Makrogazdasági fronton a Fed szerdai döntése áll a figyelem középpontjában. A New York-i Fed Empire State indexe 7,6 pontra esett a korábbi 20,6 pontról, ami a feldolgozóipari aktivitás mérséklődését jelezte, miközben az árnyomás tovább erősödött.
Emelkedtek az amerikai hozamok, stabil maradt a német 10 éves referenciahozam, a forint erősödött
Az amerikai állampapírpiacon emelkedtek a hozamok a Fed szerdai kamatdöntése előtt. A 2 éves referenciahozam 3 bázisponttal 4,66%-ra kúszott, míg a 10 éves hozam közel 4 bázispont-os emelkedést követően 5%-on zárt, ami 2007 óta nem látott szint. A piac a mai kamatemelést szinte teljes mértékben beárazta (+90%) a CME FedWatch szerint, ami jelentős változás az egy héttel ezelőtti várakozásokhoz képest. Decemberre további 25bp emelést várnak, míg következő évre jelenleg még két további szigorítást áraz a piac.
Az euróövezetben a 10 éves futamidőn tovább lépdeltek felfelé a benchmark hozamok, a 10 éves Bund ugyan az előző napi 3,54%-os bő másfél éves csúcs közelében ragadt. A német 2 éves viszont mérséklődött, ugyanakkor továbbra is 70% közeli valószínűséggel árazza a piac a decemberi 25bp-os emelést. A devizapiacon az EUR/USD árfolyam 1,154-en stagnált.
A hazai állampapírpiacot is elérte a fejlett kötvénypiacokon már korábban tapasztalt erőteljes eladási hullám, éven túli szakaszán meredeken emelkedtek a referencia hozamok: a 3 éves 12 bázisponttal 5,72%-ra, az 5 éves mintegy 15 bázisponttal 5,79%-ra, míg a 10 éves referenciahozam 10 bázisponttal 5,81%-ra nőtt az ÁKK koradélutáni benchmark jegyzései alapján, ám utána is további emelkedés látszik. A forint FRA-jegyzések is számottevően emelkedtek tegnap, tükrözve a korábbi kamatcsökkentési várakozások kiárazódását. A forint az euróval szemben 365,38-os, a dollárral szemben 316,51-as árfolyamon stagnált.
Mire lesz érdemes figyelni?
Ázsiában vegyes mozgásokat láthattunk a Fed esti kamatdöntése előtt. Az MSCI Asia Pacific ex-Japan index 0,3%-kal emelkedett, elsősorban a tajvani részvények erősödésének köszönhetően, miközben a kínai piac gyengélkedett. A japán Nikkei 0,3%-kal emelkedett a reggeli órákban, így a régió meghatározó piacain összességében kiváró, óvatos befektetői hangulat uralkodott.
A mai nap legfontosabb eseménye a Fed esti kamatdöntése lesz, ahol várhatóan 25bp-os szigorításról döntenek. A döntést megelőzően az amerikai kiskereskedelmi forgalom augusztusi adata érkezik. Európában az eurózóna júliusi ipari termelési statisztikája, míg az Egyesült Királyságban az augusztusi inflációs adat kerül a befektetők fókuszába. A hazai makronaptárból a júliusi bruttó bérek alakulása emelhető ki.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!