
OTP Ébresztő: Rég nem látott szintet ért el az amerikai tízéves kötvény hozama
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Emelkedett a tőzsde, folytatódott a hosszú hozamok felfelé kapaszkodása, váratlanul magas inflációs adat jött az eurózónából
Pénteken emelkedéssel zártak az európai és az amerikai tőzsdék is – még az amúgy kifejezetten rossz hetet maga mögött tudó magyar is. A kötvénypiacokon jobban elvált egymástól a különböző országok hosszú hozamainak viselkedése: az amerikai, a japán és a francia nőttek, a német és KKE-országok inkább mérséklődtek. Váratlanul magas inflációs adat érkezett az eurózónából: a teljes áremelkedés szeptemberben éves alapon 3,8% volt, jóval magasabb, mint a 3,6%-os elemzői várakozás vagy a 3,2%-os augusztusi érték. Ez tovább fűtheti a kamatemelési várakozásokat Európában. Amerikában viszont a munkanélküliségi adatok mutattak enyhe romlást, ami még inkább valószínűtlenné teszi a Fed-kamatemelést októberben.
OTP Ébresztő: FED döntéshozók megszólalásai után mérséklődtek a fejlett piaci kötvényhozamok
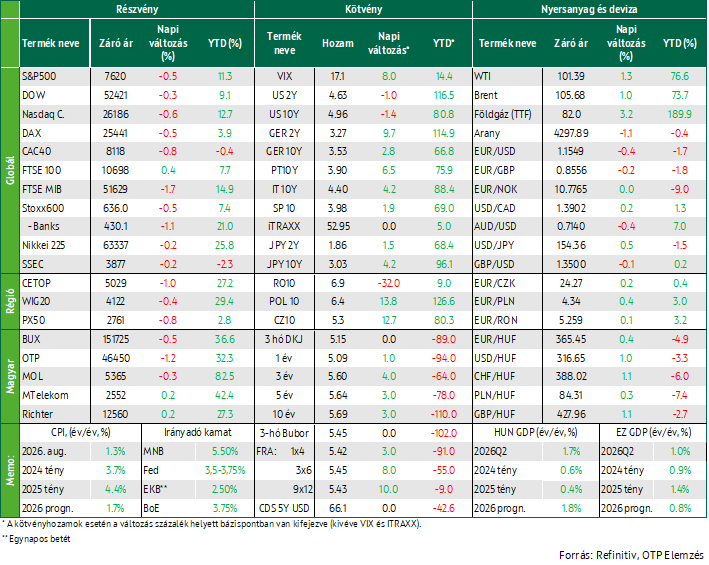
1% felett estek a vezető nyugat-európai indexek csütörtökön. A Wall Street-i indexek mérsékelten emelkedtek. Az energia és a technológiai szektor voltak a nap nyertesei. Volatilis kereskedés után a kötvényhozamok csökkentek. Fed döntéshozók türelemre intettek a kamatemeléseket illetően. Az októberi kamatemelés valószínűsége 25% alá esett a piaci árazásokban. A dollár tovább erősödött az euróval szemben. 3,3%-os költségvetési hiányról számolt be a KSH a második negyedévben. A szeptemberi feldolgozóipari beszerzésimenedzser-index megerősítette a pozitív trendfordulót a hazai iparban. Ma az eurozóna szeptemberi inflációs adatára és az amerikai munkaerőpiaci adatokra érdemes kiemelt figyelmet fordítani.
Hétfőn a közel-keleti konfliktus bonyodalmai kiegészültek az AI-al kapcsolatos aggodalmakkal, amely hatására a vezető AI cégek (Anthropic, OpenAI, xAI) kilátásba helyezték a fejlesztési ütem lassítását. Ez természetesen mind Európában, mind az Egyesült Államokban jelentősen visszavetette a technológiai szektort. Amerikában további aggodalmat okozott, hogy a fokozatosan emelkedő, tízéves államkötvény hozama átlépte az 5%-ot. Mindeközben az energiaárak szintén emelkednek, a Brent már 106 dollár körül fejezte be a napot. Kínában dinamikus maradt az ipar, viszont a kiskereskedelem és a beruházások a gazdaság problémairól adtak tanúbizonyságot.
A techszektor vezetésével csökkentek az európai részvények, tovább esett a hazai építőipar teljesítménye
A hét első napján a hírek főként arról szóltak, hogy a világ vezető mesterséges intelligencia vállalatai a fejlesztési ütem lassítása mellett érveltek az emberiséget érintő potenciális veszélyekre hivatkozva. Ez kiegészült a jemeni Húszik Szaud-Arábia elleni támadásaival, amely tovább emelte az olajárakat és vetette vissza a befektetői hangulatot, a támadások pedig kedd hajnalban megismétlődtek. Ennek következtében a pán-európai Stoxx 600 fél százalékkal esett vissza, amelyhez hozzájárult a német index hasonló mértékű esése és a francia index 0,8%-os visszaesése, az angol FTSE 100 viszont emelkedni tudott. Szektorok szintjén az egyik legnagyobb vesztes a technológiaszektor volt, amely 2,1%-kal csökkent. A francia székhelyű chipgyártó Soitec volt a STOXX 600 index leggyengébben teljesítő részvénye, árfolyama 12,5%-kal esett. Ezzel szemben viszont az AI fejlesztéseknek különösen kitett szoftverszektor emelkedni tudott olyan részvények vezetésével, mint Octave Intelligence, a Capgemini, a Sage és a Relx, melyek 5% és 7,5% közötti növekedést mutattak. Az egészségügyi szektor a szélesebb piaci visszaeséssel szemben 2,7%-kal erősödött. Ezen belül a GSK árfolyama 4,7%-kal emelkedett, miután a vállalat kedvező klinikai vizsgálati eredményekről számolt be két tüdőrák elleni gyógyszerével kapcsolatban, ami tovább támogatta az ágazat lendületét.
A KKE régió szintén veszteségesen zárta a hétfői napot, a Wig 20 0,4%-kal, a Bux 0,5%-kal, a PX 50 pedig 0,8%-kal esett vissza. A hazai blue chipek közül az esést az OTP vezette, 1,2%-kal, míg a Richter és MTelekom kis mértékben emelkedett. Tovább folytatódott júliusban a hazai építőipar április óta tartó esése, havi alapon 4,6%-kal, éves alapon 12,2%-kal maradt el az előző értékétől.
A fő AI cégek a fejlődési ütemük lassítását helyezték kilátásba, jelentősen visszaesett az ehhez kapcsolatos vállalatok árfolyama
Az AI részvények visszaesését már a tegnap reggeli ázsiai kereskedésben is lehetett látni, így természetesen a délután nyitó amerikai piacokat sem kímélte, miközben a befektetőket az olaj árakon túl az emelkedő kötvényhozamok is aggasztották. A technológiával felülsúlyozott Nasdaq 0,6%-kal, az S&P 0,5%-kal, a Dow pedig 0,3%-kal zárt alacsonyabban. Az S&P 500 11 szektorindexéből nyolc csökkent. A legnagyobb visszaesést a technológiai szektor szenvedte el, amely 1,7%-kal esett, ezt követte az ipari szektor 1,4%-os csökkenéssel. Az Nvidia részvényei 3,4%-kal gyengültek, míg a Micron Technology több mint 5%-ot veszített értékéből. A Broadcom és az AMD egyaránt több mint 4%-os esést könyvelt el. A félvezetőgyártó vállalatokat tömörítő chipindex 5,9%-ot zuhant, amivel a 2026-os emelkedése 57%-ra mérséklődött. Az AI fejlődésének potenciális lassulása az amerikai szoftvercégeket is segítette, a ServiceNow (+7,4%), az Adobe (+5,3%) és a Workday (+4,6%) papírjai is emelkedtek. A Bank of America részvényei 5,1%-kal estek, miután a bank vezérigazgatója, Brian Moynihan kijelentette, hogy a harmadik negyedévben a befektetési banki díjbevételek várhatóan legalább 10%-kal csökkennek.
A Brent nyersolaj ára hétfőn 106 dollár közelében alakult hordónként, miután napközben négyhavi csúcsot jelentő 110 dollárt is elérte. Szaúd-Arábia lezárta a Hormuzi-szorost elkerülő, stratégiai jelentőségű Kelet-Nyugat olajvezetékét, miután azt dróntámadás érte. Volodimir Zelenszkij ukrán elnök közölte, hogy Ukrajna kész leállítani az orosz energetikai létesítmények elleni támadásokat, ha Oroszország is hasonló lépést tesz, ugyanakkor kétségeit fejezte ki Moszkva megállapodások betartására vonatkozó szándékával kapcsolatban. A történtek tovább növelték az ellátási aggodalmakat, miközben a hétvégén jelentősen visszaesett a Hormuzi-szoroson áthaladó áruszállító hajók száma is.
Rég nem látott szintet haladt meg az amerikai tízéves kötvény hozama
A 10 éves amerikai államkötvény hozama hétfőn elérte az 5%-os lélektani szintet, majd hajnalban folytatta hozamemelkedését, így 2007 óta nem látott szintre emelkedett és reggel 5,025%-on állt. A késői hozamszint emelkedést a húszik újabb Szaud-Arábia elleni támadása okozta. A hozamemelkedésre a szerdán esedékes kamatdöntés előtt került sor, ahol széles körben arra számítanak a befektetők, hogy az amerikai jegybank tovább emeli a kamatlábakat. Az elmúlt hónap során több tényező hajtotta fel a hosszú lejáratú hozamokat, mint a tartósan magas infláció, a kamatpályával kapcsolatos várakozások emelkedése, a vállalati és állami kötvényállomány jelentős volumene, az emelkedő energiaárak, valamint az Egyesült Államok hosszú távú költségvetési helyzetével kapcsolatos aggodalmak. A globális kamatemelési várakozások növekedése a német hozamokat is régen látott csúcsszintre emelték, miután a német tízéves kötvény hozama 3,531%-on zárt, amely 2007 óta a legmagasabb érték. Mindeközben a dollár 0,4%-kal erősödött az euróhoz mérten.
A hazai hozamok is a nemzetközi trendekkel párhuzamosan emelkedtek, az éven túli kötvények hozamai 3-4 bázisponttal kerültek feljebb, így a tízéves kötvény hozama az 5,69%-os szinten zárt. Az ÁKK tegnap DKJ csereaukciót tartott, amin szeptember és október végén lejáró papírokat lehetett kilenc hónap múlva lejáró papírokra cserélni, 5,2%-os átlaghozam mellett. Az aukción nagy érdeklődést lehetett látni, a meghirdetett 10 milliárd forint helyett 27,5 milliárd forint értékben fogadtak el ajánlatot. A tegnapi nap során a forint 0,4%-kal gyengült az euróhoz mérten, így a 365,45-ös szinten végezte a napot.
Mire lesz érdemes figyelni?
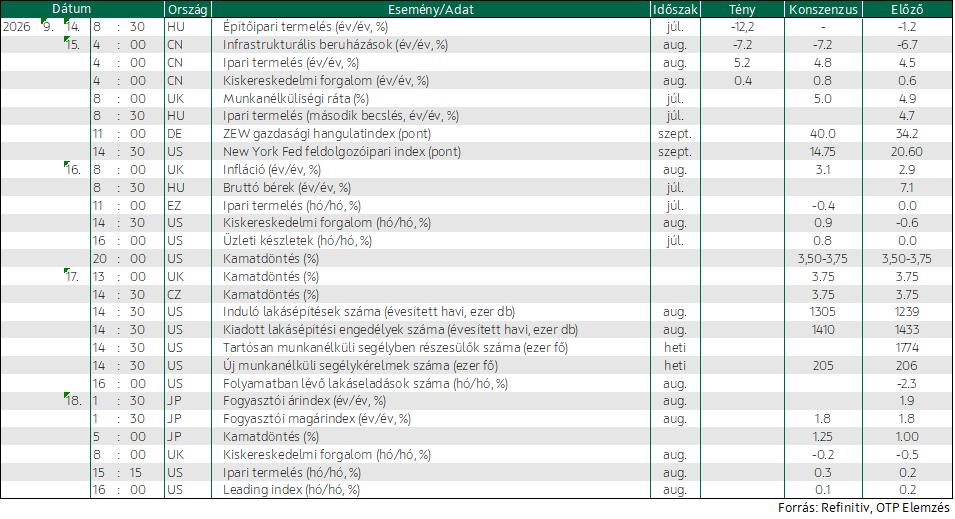
Több Kínára vonatkozó konjunktúraadat jelent meg ma. Kína ipari szektora augusztusban ismét erős teljesítményt nyújtott, mivel a mesterséges intelligencia által hajtott technológiai fellendülés élénkítette a gyári termelést. Az ipari kibocsátás az előző év azonos időszakához képest 5,2%-kal nőtt, gyorsulva a júliusi 4,5%-ról, és meghaladva a 4,8%-os piaci várakozást. Ezzel szemben a kiskereskedelmi forgalom 0,4%-kal emelkedett augusztusban a júliusi 0,6% után, elmaradva a várt 0,8%-tól, jelezve a háztartási fogyasztás gyengeségét, amely a második negyedéves GDP adatban is tetten érhető volt. Az állóeszköz-beruházások az év első nyolc hónapjában 7,2%-kal estek vissza, ami 2020 áprilisa óta a legnagyobb csökkenésnek számít, miután a vállalatok továbbra is óvatosak az új beruházásokkal, miközben az ingatlanpiaci problémák tovább gyengítik a fogyasztást és korlátozzák a gazdasági növekedést. Az adat kettősségét mutatja, hogy bár a technológiai beruházások 5,2%-kal növekedtek az időszakban, az ingatlanberuházások 19,9%-kal estek.
Az ázsiai piacok kedden folytatták gyenge teljesítményüket és többnyire kisebb mínuszban álltak reggel. A Nikkei és SSEC 0,2%-os, a Kospi 0,7%-os veszteségen állt.
A mai napon olyan adatok jelennek meg, mint az Egyesült Királyság júliusi munkanélküliségi rátája, a német Zew hangulatindex, illetve a New York Fed feldolgozóipari indexe, ugyanakkor a piacokat feltehetően inkább a közel-keleti illetve AI fejlemények fogják mozgatni.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!