
OTP Ébresztő: Erősödtek a kamatemelési várakozások a fejlett piacokon
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Jelentősen emelkedtek a fejlett piaci hozamok
Estek az európai tőzsdék, a vártnak megfelelően 25 bázisponttal emelte az irányadó kamatokat az EKB, a török jegybank nem változtatott irányadó kamatán. Tovább csökkentek a Wall Street-i indexek, miközben tovább nőtt az olaj ára. Az Egyesült Államokban minimálisan csökkent az új munkanélküli segélykérelmek száma és a vártnak megfelelően gyorsult a termelői árak inflációja. Jelentősen emelkedtek a fejlett piaci hozamok, annak ellenére, hogy az amerikai pénzügyminisztérium hosszabb lejáratú papírokat vásárolt vissza. A mai napon elsősorban az amerikai inflációs adatok lesznek a figyelem középpontjában, továbbá holnap érkezik a Michigani Egyetem fogyasztói bizalmi indexe, valamint az amerikai szövetségi költségvetés augusztusi egyenlege.
OTP Ébresztő: Emelkedő hozamkörnyezetben kerül sor az EKB mai kamatdöntésére
Szerdán jelentős esésbe fordultak az európai piacok. A Google közölte, hogy a következő két évben legalább 13 milliárd eurót fektet be mesterségesintelligencia-infrastruktúrába Finnországban. Az európai dízelpiac továbbra is rendkívül feszes. TTF földgáz ára már a 80 eurót közelíti. A Wall Street-i indexek is esésben zártak. Miközben a Brent 100 dollár fölé emelkedett és az amerikai pénzügyminisztérium a vártnál kisebb kötvényvisszavásárlást jelentett be, az amerikai és a német hosszú hozamok is emelkedtek. A japán 10 éves hozam ugyanakkor 2,9% alá korrigált vissza kedden, miközben erősödtek a kamatemelési várakozások és hét hónapos csúcsra erősödött a jen a dollárral szemben. Ma az EKB kamatdöntésére és az amerikai augusztusi termelői árindexre lesz érdemes figyelni.
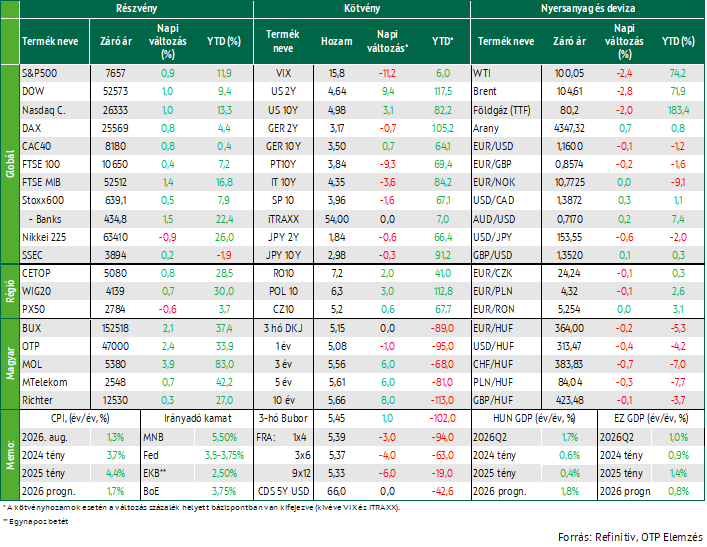
A közel-keleti konfliktus eszkalálódása 100 USD/hordó fölé tolta a Brent és a WTI jegyzését. 80 EUR/MWh felett az európai TTF jegyzése. A fejlett részvénypiacokon a pénteki emelkedés nem tudta ellensúlyozni a hét korábbi részében összeszedett mínuszokat. A BUX pénteken és heti összevetésben is feljebb kapaszkodott. Több éves csúcson a fejlett piaci hosszú hozamok. A dollár erősödött az euróval szemben. A hazai hozamgörbe hosszú vége feljebb tolódott, a forint gyengült a vezető devizákkal szemben. A hét legjobban várt eseménye a Fed kamatdöntő ülése lesz, ami mellett a Bank of England és a Bank of Japan is kamatdöntő ülést tart.
Élesedett a konfliktus a Közel-Keleten; 100 USD/hordó fölé emelkedett a Brent és a WTI jegyzése; soha nem látott szinten a dízelüzemanyag ára az Egyesült Államokban; 80 EUR/MWh felett a TTF jegyzése
Az elmúlt héten az alaphangot a közel-keleti konfliktus eszkalálódása adta a részvény-, a kötvény- és a devizapiacon egyaránt. Csütörtökön már a Brent és a WTI jegyzése is 100 USD/hordó fölött járt, ahonnan pénteken volt egy marginális korrekció, de heti összevetésben így is 9% feletti pluszokat láthattunk. Az Egyesült Államok és Irán több ízben támadta egymást, ráadásul az Irán által támogatott jemeni húszik szaúd-arábiai városokat támadtak és elfoglalták a Báb el-Mandebet kettéosztó Perim-szigetet, átvéve ezzel a szoros feletti ellenőrzést, így akadályozva a szabad átjárást a fontos vörös-tengeri hajózási útvonalon. Szaúd-Arábia elővigyázatosságból pénteken leállította a Kelet-Nyugat kőolajvezetéket, miután csütörtökön több támadás is érte azt.
Mindemellett Oroszország és Ukrajna között is egyre hevesebbek a csapások. Donald Trump a hétvégén arra kérte Kijevet, hogy ne támadja az orosz energetikai infrastruktúra dízelüzemanyag ellátásért felelős részét, mert ezzel az egész világnak árt. Az amerikai fűtőolaj és a dízel árak soha nem látott szintre emelkedtek.
Az európai TTF földgáz jegyzése több mint 15%-kal 80 EUR/MWh fölé emelkedett péntekig a megelőző héthez képest, ami 2022 vége óta nem látott szint. Az emelkedést a geopolitikai konfliktus mellett azon aggodalmak fűtik, hogy az alacsony készletszintek miatt a régió sebezhetővé válik az árak hirtelen emelkedésével szemben a fűtési szezonban.
A mértékadó európai tőzsdék pénteki emelkedése nem volt elég, hogy leradírozza a héten korábban összeszedett mínuszokat; a BUX pénteken és a hét egészét tekintve is pluszban zárt
A vezető európai részvényindexek óvatos emelkedéssel indították a pénteki kereskedést, ahogy a nyersolaj jegyzése mérséklődött. A kedvező napi teljesítmény azonban nem tudta ellensúlyozni a hét során összeszedett mínuszokat, amikor a részvénypiaci hangulatot rontották a magasan ragadó energiaárak, az emelkedő inflációs várakozások, a magas állampapírhozamok, valamint az EKB csütörtöki kamatdöntő üléséhez kapcsolódó várakozások. A páneurópai Stoxx600 0,5%-kal kapaszkodott feljebb pénteken, így heti összevetésben 1,7%-os pluszban zárt. Szektorszinten a telekommunikációs és az emelkedő kamatvárakozásokból profitálni tudó bankszektor teljesített a legjobban a hét utolsó kereskedési napján, míg a hét egészében az olaj árával együtt emelkedő energia volt az abszolút győztes.
A hét legjobban várt eseménye az EKB kamatdöntő ülése volt, ahol a várakozásokkal összhangban 25 bázisponttal emelték az irányadó betét és hitelkamatát 2,50%, illetve 2,65%-ra. A kérdés nem a mostani emelés volt, hanem sokkal inkább az, hogy mire számíthat a piac az év végéig. A sajtótájékoztató alapvetően szigorú hangvételű volt és Christine Lagarde arról beszélt, hogy a cél feletti infláció a korábban vártnál tovább velünk maradhat. A frissített inflációs előrejelzésben az idei várakozás 3,0%-on maradt, míg a jövő évit 2,3%-ról, 2,5%-ra emelték. A piaci árazásból egyértelműen kirajzolódik egy újabb 25 bázispontos emelés az év végéig, de erősödik a várakozás, hogy akár 50 bázisponttal is feljebb kerülhet az irányadó betét kamata decemberre.
A KKE-régió tőzsdéi a PX50 kivételével pénteken és a hét egészét tekintve is emelkedni tudtak, a prágai index lemorzsolódását részben a korábban elért csúcsokat követő profitrealizálás okozta. A BUX pénteki 2,1%-os plusza érdemben járult hozzá a 3,2%-os heti emelkedéshez. A hazai nagypapírok közül az olajárral együtt emelkedő MOL teljesített a legjobban, ami több mint 8%-kal kapaszkodott feljebb a hét során, míg az OTP közel 5%-kal emelkedett. Az MTelekom és Richter a pénteki emelkedéssel nem tudta ledolgozni a korábban összeszedett mínuszokat, így heti összevetésben 2% feletti eséssel zártak. Az elmúlt hét legfontosabb magyar vonatkozású adatközlése az augusztusi inflációs mutatók publikálása volt. A KSH adatai szerint 1,3%-ra gyorsult a hazai infláció augusztusban a júliusi 1,2%-ról, a gyorsulás elmaradt a várttól, de az alapfolyamatok jobban megfogó mutatók a várt csökkenéssel szemben gyorsultak.
A pénteki emelkedéssel együtt is estek heti összevetésben a vezető Wall Street-i indexek; az augusztusi fogyasztói és termelői árindex publikálását követően erősödtek az amerikai kamatemelési várakozások
1% közeli emelkedéssel zárták a pénteki kereskedést a vezető Wall Street-i indexek, amikor az olajárak valamelyest mérséklődtek ugyan, de a kamatemelési várakozások erősödtek az inflációs adatok publikálását követően. A hét egészét tekintve azonban a pénteki emelkedés Európához hasonlóan nem tudta leradírozni a rövid kereskedési héten korábban összeszedett mínuszokat. Az S&P szektorindexei többségében emelkedtek pénteken, amelyek közül az egészségügy lógott ki lefelé. Jól teljesített eközben a technológiai szektor, miután a várakozásokat meghaladó számokat publikáló Oracle hátán a Dell (+12,0%) rekord magasságba emelkedett, a Hewlett Packard 12,4%-kal került feljebb, a HP pedig 8,4%-kal erősödött. Piacmozgatónak bizonyult az online gépjármű-aukciós platformként működő Copart bejelentése, miszerint közel 1,9 milliárd dollár értékű felvásárlási megállapodás keretében megvásárolja az ACV Auctions vállalatot, melynek árfolyama 44%-kal emelkedett. A félelem indexként is emlegetett, az S&P500 opciókba árazott volatilitást mérő VIX index pénteken mérséklődött, ám így is 9%-kal emelkedett a hét során.
A pénteki nap és egyben a hét legfontosabb amerikai adatközlése az augusztusi inflációs mutatók publikálása volt. A maginfláció a várt 0,2% helyett 0,3%-kal gyorsult havi összevetésben, míg a headline index 0,4%-os gyorsulást mutatott hó/hó elsősorban az elszabaduló energiaárak miatt. Ezek az adatok a csütörtökön publikált termelői árindexszel együtt erősítették a kamatemelési várakozásokat és míg korábban decemberre várt a piac egy 25 bázispontos emelést a Fedtől, mára egy szeptemberi és egy decemberi emelés is benne van a piaci árazásban.
Erősödtek a kamatemelési várakozások és feljebb kerültek a hosszú hozamok a fejlett piacokon; a hazai hozamgörbe hosszú vége is feljebb tolódott; a forint gyengült a vezető devizákkal szemben
Az EKB kamatdöntő ülést követő kommunikációját a vártnál szigorúbbnak ítélte a piac és erősödtek a kamatemelési várakozások, így emelkedtek az euróövezeti hosszú állampapír hozamok. A német 10 éves hozam 3,5%-ig kúszott a hét egészében 17 bázisponttal, míg a francia, az olasz és spanyol 10 éves kötvényhozamok ennél nagyobb mértékben, 20-26 bázisponttal emelkedtek. Ez a Covid után kialakult kereskedési sáv teteje. Az Egyesült Államokban is erősödő kamatemelési várakozások nyomán közel 20 bázisponttal, 5% közelébe, 2023 óta nem látott szintre emelkedett az amerikai 10 éves hozam. Az Egyesült Államok Pénzügyminisztériuma csütörtökön elkezdte kibővített visszavásárlási programját a hosszú kötvények piacán.
A hazai hozamgörbe rövid vége pénteken és a hét egészét tekintve is alig mozdult, míg a hosszú vége a pénteki nagyobb (6-9 bázispont) emelkedéssel együtt 15-21 bázisponttal tolódott feljebb a hét során. Az ÁKK múltheti aukcióin erős volt a kereslet. A hazai kamatcsökkentési várakozások az FRA-görbe alapján mérséklődtek a hét során, ami alapján az MNB-től maximum egy 25 bázispontos vágásra számít a piac az év végéig. A forint gyengült a vezető devizákkal szemben, az EURHUF a 362 körüli szintről péntekre 363,5 közelébe emelkedett.
Mire lesz érdemes figyelni?
Többségében piros tartományban várják a zárást a mértékadó ázsiai-csendes-óceáni indexek ma reggel, ahol a közel-keleti konfliktus hírei mellett az AI-hoz kapcsolódó hétvégi híreket értékelik a befektetők. Az Anthropic vezérigazgatója szombaton megjelent esszéjében arra szólította fel az MI-ipart, hogy lassítsa a legfejlettebb modellek fejlesztését és tartsa azokat szigorú kontroll alatt, amely kezdeményezést az OpenAI és a Google DeepMind illetékes vezetője, valamint Elon Musk is támogat. Sam Altman, az OpenAI vezérigazgatója egy szombaton megjelent interjúban azt mondta, hogy a startup idén nem lép tőzsdére, mert az jelenleg nem lenne célszerű, miközben egy hónappal ezelőtt a vállalat pénzügyi igazgatója azt mondta, hogy az OpenAI legkésőbb 2027-ig tőzsdére lép. A nyersolaj jegyzése emelkedéssel indította a hetet a szaúd-arábiai kőolajvezetékkel kapcsolatos hírek nyomán.
A határidős részvényindexek vegyes nyitást ígérnek Európában, míg a Wall Streeten eséssel indulhat a mai kereskedés.
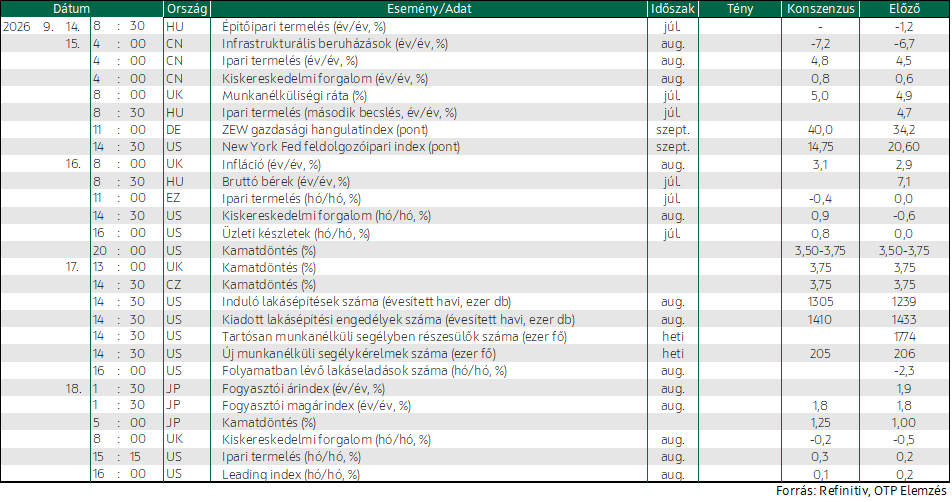
A KSH ma teszi közzé a júliusi építőipari termelési adatokat.
A hét legjobban várt eseménye a Fed szerdán záruló kamatdöntő ülése. A piaci árazásban szerepel egy 25 bázispontos emelés a most következő ülésre és a decemberire egyaránt, de továbbra is nagy a bizonytalanság.
Kamatdöntő ülést tart majd a Bank of Japan és a Bank of England is, előbbitől 25 bázispontnyi emelést, utóbbitól tartást vár a piac.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!