
OTP Ébresztő: Emelkedő hozamkörnyezetben kerül sor az EKB mai kamatdöntésére
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Az Anthropic közelgő tőzsdei bevezetése kedden lendületet adott a tech-szektornak
A többévtizedes csúcsokon álló hozamszintek, illetve a közel-keleti helyzet körüli bizonytalanság kedden továbbra is nyomás alatt tartotta a fejlett gazdaságok részvénypiacait, amit az AI-kapcsolt vállalatok emelkedése enyhített. Az Anthropic közelgő tőzsdei bevezetése kapcsán megjelent, hogy a társaság piaci értéke meghaladhatja a 2 ezer milliárd dollárt, amely új távlatokat nyithat az AI-kapcsolt vállalkozások árazását illetően. Enyhült némileg a kötvénypiaci eladási hullám az euróövezetben, a német tízéves hozam 3,61%-ra süllyedt. Az amerikai long end viszont tovább araszolt felfelé. Enyhültek az októberi Fed-kamatemelési várakozások, ugyanakkor az EUR/USD 16-hónapos mélypontra süllyedt. Az EUR/HUF 367-on stagnált tegnap, az állampapírpiacon csak a 3 éves lejáraton volt érdemi elmozdulás. Csökkent kedden a nyersolaj ára, esett a TTF, ugyanakkor nem látszik előrelépés a Közel-Keleten. Donald Trump amerikai elnök kedden bejelentette, hogy a technológiai vállalatok vezetői megállapodtak az AI-ra vonatkozó önkéntes szabványok kidolgozásában, és ismét hangsúlyozta, hogy támogatja az adatközpontok gyors bővítését. Ma euróövezeti inflációs adatokra, német kiskereskedelmi forgalmi statisztikákra és amerikai core PCE árindexre figyelünk.
OTP Ébresztő: Az amerikai-iráni tárgyalások körüli bizonytalanság és az erősödő kamatemelési várakozások mozgatták a piacokat
A hétfői kereskedés során a befektetői hangulatot elsősorban az emelkedő energiaárak és a magasabb kamatkörnyezettel kapcsolatos várakozások határozták meg. Európában a brit lakásépítő részvények ralija sem tudta érdemben javítani a részvénypiacok teljesítményét. Az energiapiacokon az amerikai-iráni egyeztetések körüli bizonytalanság jelentős volatilitást okozott; a WTI 0,2%-os, a Brent pedig 0,9%-os emelkedéssel zárta a napot. A magasabb energiaárak és az erősödő Fed-kamatemelési várakozások nyomás alatt tartották a Wall Streetet: a vezető indexek 0,7-0,9% közötti mínuszban zártak. A kötvényhozamok tovább emelkedtek, a dollár erősödött az euróval szemben, míg a forint gyengült mind az euró, mind a dollár ellenében. A mai nap fókuszában a spanyol inflációs adat, az eurózóna gazdasági hangulatát mérő ESI-index, valamint az amerikai fogyasztói bizalom és az üres álláshelyek alakulása áll.
Szerdán jelentős esésbe fordultak az európai piacok. A Google közölte, hogy a következő két évben legalább 13 milliárd eurót fektet be mesterségesintelligencia-infrastruktúrába Finnországban. Az európai dízelpiac továbbra is rendkívül feszes. TTF földgáz ára már a 80 eurót közelíti. A Wall Street-i indexek is esésben zártak. Miközben a Brent 100 dollár fölé emelkedett és az amerikai pénzügyminisztérium a vártnál kisebb kötvényvisszavásárlást jelentett be, az amerikai és a német hosszú hozamok is emelkedtek. A japán 10 éves hozam ugyanakkor 2,9% alá korrigált vissza kedden, miközben erősödtek a kamatemelési várakozások és hét hónapos csúcsra erősödött a jen a dollárral szemben. Ma az EKB kamatdöntésére és az amerikai augusztusi termelői árindexre lesz érdemes figyelni.
Estek az európai tőzsdék. Az európai dízelpiac továbbra is rendkívül feszes
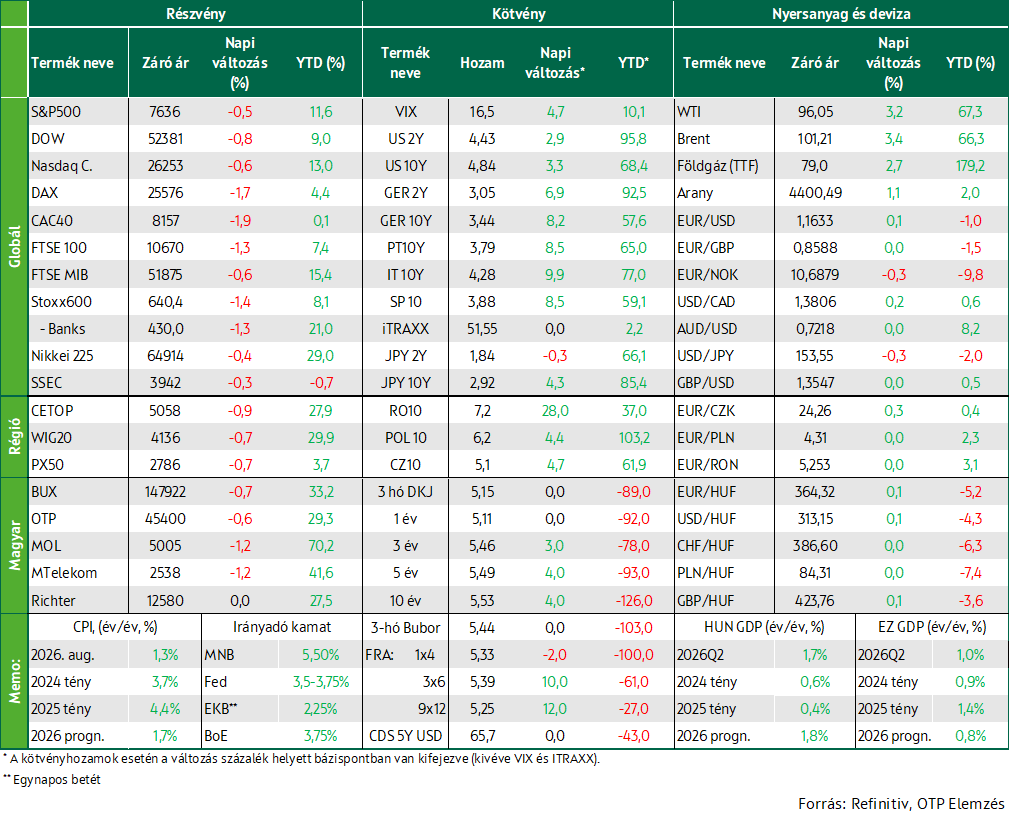
Szerdán jelentős esésbe fordultak az európai piacok. A Stoxx 600 1,4%-kal, a DAX 1,7%-kal, a CAC 40 1,9%-kal, az FTSE 100 1,3%-kal esett. A STOXX 600 legjobban teljesítő részvénye a Fortum volt, amely 15,8%-kal ugrott meg, miután a finn energetikai vállalat hosszú távú villamosenergia-vásárlási megállapodást kötött a Google-lel. A technológiai óriás közölte, hogy a következő két évben legalább 13 milliárd eurót fektet be mesterségesintelligencia-infrastruktúrába Finnországban. Az energetikai szektor volt az egyetlen pozitív teljesítményt nyújtó ágazat Európában, 0,3%-kal emelkedett. Az összes többi fő szektor veszteségben zárt. A Zara tulajdonosa, az Inditex részvénye 3,6%-kal gyengült, miután a spanyol fast fashion vállalat a vártnál gyengébb második negyedéves nyereségről számolt be.
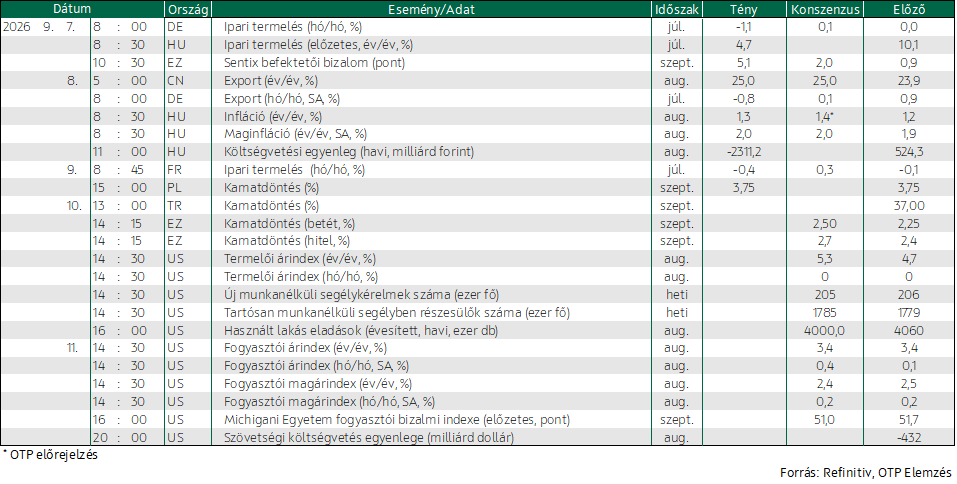
Júliusban – elmaradva a +0,3%-os konszenzustól - hó/hó alapon 0,4%-kal esett a francia ipari termelés, sőt, a júniusi adatot is lefelé revideálták. A lengyel jegybank változatlanul 3,75%-on hagyta irányadó rátáját.
Az európai üzemanyagpiac továbbra is rendkívül feszes. A dízel határidős ára közel 200 dollár hordónként. A rekordmagas finomítói marzsokat az eszkalálódó közel-keleti konfliktus és az orosz finomítókat ért dróntámadások hajtják. A dízel crack spread (a dízel nagykereskedelmi ára és az előállításához felhasznált nyersolaj ára közötti különbség) emelkedésében szintén szerepet játszhatnak a dízelre jellemző szezonális keresleti hatások, továbbá a jellemzően őszre időzített finomítói karbantartások, és a mindezekkel kapcsolatos várakozások. Az EU gazdasága strukturálisan dízelhiányos, jellemzően a felhasználás 10-20%-át importból fedezi.
A régióban a magyar, a lengyel és a cseh tőzsdeindex is 0,7%-kal csökkent szerdán.
Az európai jegyzésű TTF földgáz ára 2,7%-os emelkedéssel 79 euróra emelkedett.
Tovább csökkentek a Wall Street-i indexek
Szerdán is tovább csorogtak lefelé a Wall Street-i indexek, miközben a Brent nyersolaj határidős jegyzése július vége óta először 100 dollár fölé emelkedett. Irán szerdán közölte, hogy tíz hajót támadott meg a Hormuzi-szoros közelében, míg az Egyesült Államok öt iráni olajtankert süllyesztett el, ami jelentős eszkalációt jelent a Közel-Keleten. Az S&P 500 0,5%-kal, a Nasdaq Composite 0,6%-kal, a Dow Jones 0,8%-kal csökkent. Az esés széleskörű volt, az energia és közművek kivételével minden szektor csökkent. A nap vesztesei az alapanyagok, a kiskereskedelem, a háztartási és ipari termékek voltak. Ezek a szektorok 2% feletti esést könyveltek el.
A Reuters legfrissebb felmérése szerint a megkérdezettek mintegy 70%-a arra számít, hogy a Federal Reserve jövő heti ülésén változatlanul hagyja a kamatokat. Ez alacsonyabb az augusztusban mért 90%-os aránynál, amikor még sokkal erősebb volt a várakozás a kamattartásra. Ugyanakkor a FedWatch adatai alapján a piaci árazásokban már 60% fölötti valószínűséggel szerepel a jövő heti kamatemelés.
Többnyire emelkedtek a fejlett piaci hozamok, ami alól a jen jelentett kivételt
Az amerikai 10 éves államkötvény hozama 3,3 bázisponttal 4,84%-ra emelkedett, ami 2023 novembere óta nem látott szint. Az emelkedést részben az váltotta ki, hogy az amerikai pénzügyminisztérium bejelentette, legfeljebb 6 milliárd dollár értékben vásárol vissza 10-20 éves lejáratú államkötvényeket. Ez az összeg elmaradt a piaci várakozásoktól. A hozamok ugyanakkor némileg visszaadtak a napközbeni emelkedésből, miután rendkívül erős kereslet mutatkozott az amerikai állam 39 milliárd dolláros 10 éves kötvényaukcióján. Az amerikai állam kedden már sikeresen értékesített 58 milliárd dollárnyi 3 éves kötvényt, míg csütörtökön további 22 milliárd dollárnyi 30 éves kötvényt bocsát ki. A német 10 éves hozam több mint 8 bázisponttal 3,44%-ra emelkedett, ami 2011 óta a legmagasabb szint. A nyersolaj árának és a dízel crack spreadnek az emelkedése, valamint az aszályos időjárás egyaránt inflációs kockázatokat jelent Európában, ami a hozamokban is tükröződik.
A japán jen tovább erősödött a kedden elért, közel hét hónapos csúcsáról, miközben a kereskedők zárták a japán devizára felvett short pozícióikat. Egyre erősebbek a várakozások a japán jegybank gyorsabb kamatemeléseivel, valamint a japán tőke hazatelepítésének felgyorsulásával kapcsolatban. A jen szerdán 153,55-ön zárt a dollárral szemben, miközben a 10 éves állampapírhozam 3% feletti szeptember eleji csúcsáról 2,9% alá korrigált vissza kedden.
A magyar 10 éves hozam 4 bázisponttal 5,53%-ig emelkedett. Tegnap csaknem háromszoros túljegyzés mellett 20 milliárd forint értékben értékesített áprilisi lejáratú DKJ-t az ÁKK 5,13%-os átlaghozamon.
Mire lesz érdemes figyelni?
A záráshoz közeledve az ázsiai piacok is esést mutatnak. A Nikkei 0,5%-kal csökken, a KOSPI és a SSEC 0,4% körüli mértékben esik, míg a Hang Seng 1,3%-kal. A japán 10 éves hozam több mint 4 bázisponttal ismét 2,9% fölé emelkedett csütörtökön.
A makrogazdasági szempontból csendesebb szerdai napot követően ma az EKB kamatdöntésére és az amerikai augusztusi termelői árindexre lesz érdemes figyelni. Pénteken az augusztusi fogyasztói árindexet publikálják az USA-ban, így a hét második felében pontosabb képet kapunk az amerikai inflációs folyamatokról, még a FED jövő szerdai kamatdöntő ülése előtt.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!