
OTP Ébresztő: Folytatódott az eszkaláció a Közel-Keleten
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Tovább estek pénteken az amerikai technológiai szektor vállalatai
A technológiai szektorra nehezedő eladói nyomás pénteken sem enyhült a fejlett gazdaságok részvénypiacain. Ennek ellenére, a kedvező vállalati beszámolók ellensúlyozták Európában az IT-szektor lemorzsolódását. Az európai részvénypiacok heti szinten is emelkedni tudtak, legnagyobb mértékben június óta. Az USA-ban folytatódott a részvényindexek lejtmenete, az AI-kapcsolt vállalkozások körüli aggodalmakat a CoreWeave esete tovább fokozta. A részvénypiacot érintő eladási hullám a biztonságosabb befektetések felé terelte a piaci szereplőket, tovább estek a hosszú hozamok. Az amerikai 10 éves hozam az elmúlt héten 15bp-ot esett, 5,1%-on zárta a pénteki kereskedést, melyhez a kamatemelési várakozások enyhülése is hozzájárult. A határidős kamatlábak alapján a Fed várhatóan a kamatszint tartásáról határoz jövő heti ülésén. Az euróövezeti hozamok a tengerentúli kötvénypiaci mozgásokat követve szintén lemorzsolódtak. 1,124-re erősödött az euró a dollárral szemben. A hazai állampapírpiacon is meredeken estek a hosszú hozamok az elmúlt héten, a tízéves hozam 29bp-tal háromhónapos mélypontra, 5,31%-ra esett. Tovább emelkedett a nyersolaj ára a közel-keleti helyzet megoldatlansága nyomán. Az európai gázár határidők közel 4 éves csúcsra szöktek az elmúlt héten. A héten a hazai piacon a ma kijövő 2027-es költségvetésre és az MNB keddi kamatdöntő ülésére lesz érdemes figyelni
OTP Ébresztő: Az amerikai termelőiár-index a várakozások felett alakult, de így is esett az amerikai 10 éves hozam
A technológiai szektorra nehezedő nyomás ellenére tovább emelkedtek a nyugat-európai tőzsdék. A Wall Street-i indexek is felfelé korrigáltak a szerdai esést követően. Az óceán mindkét felén az egészségügyi szektor teljesítménye emelkedett ki. Az eurozóna ipari termelése augusztusban 0,5%-ot esett havi alapon. Az Egyesült Államokban a 6,3%-ra gyorsuló termelőiár-index újabb felfelé mutató meglepetést hozott az inflációs folyamatokkal kapcsolatban. Az amerikai kiskereskedelmi forgalom 0,8%-kal bővült augusztushoz képest. Az amerikai 10 éves hozam több, mint 10 bázisponttal mérséklődött. A hazai állampapírpiacon is 7-9 bázisponttal esett a hozamgörbe hosszú oldala. Ma Magyarországról augusztusi béradatok, az USA-ból szeptemberi ipari termelési adat érkezik.
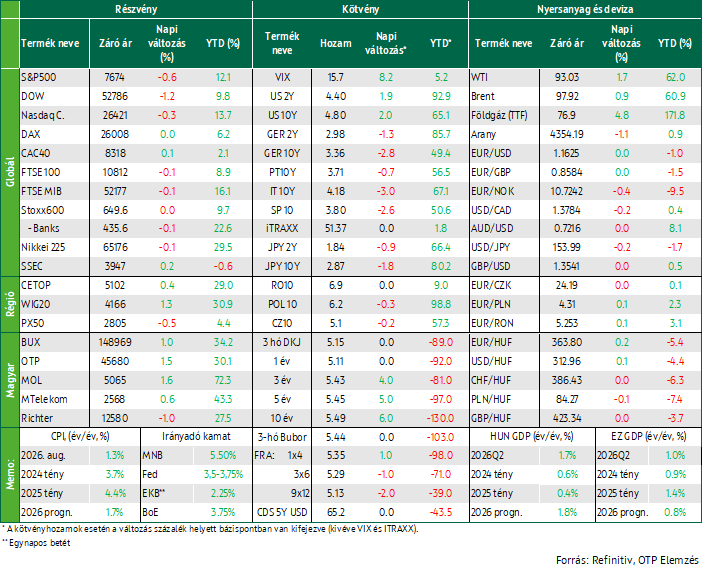
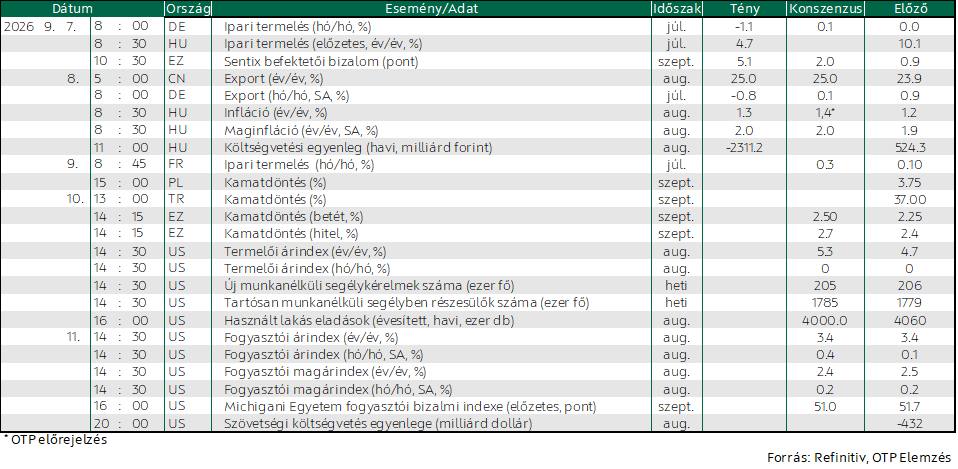
Folytatódott az eszkaláció a Közel-Keleten, most a húszik támadtak szaúdi létesítményeket, amelynek hatására közel 100 dollárra emelkedett a Brent, fokozva az inflációs félelmeket globálisan. Ennek ellenére az európai részvényindexek csak minimális elmozdulást mutattak, míg a főbb amerikai indexek csökkenéssel kezdték a hetet. A német export gyengébb lett a vártnál. A magyar infláció 1,3% volt augusztusban éves alapon. A magyar augusztusi deficit mértéke meghaladta a 2000 milliárd forintot, ezt ugyanakkor torzította az RRF program előfinanszírozása. Az amerikai és hazai hozamok növekedtek, a német hozamok estek, a forint nem sokat mozdult. Ma a francia ipari adatokra és lengyel kamatdöntésre lehet figyelni.
Alig mozdultak el a főbb európai indexek kedden, 1,3% volt a hazai infláció augusztusban
Stagnáltak az európai piacok kedden, a Stoxx 600 és a Dax közel változatlan maradt, a CAC40 kis nyereséget, a FTSE 100 elhanyagolható veszteséget szenvedett. A befektetők kivártak, miközben az olajárak egyre magasabbra emelkedtek. Szektorok terén a legjobb teljesítményt a nyersanyagszektor mutatta, 2%-os emelkedéssel, amelyhez hozzájárultak az emelkedő rézárak, míg az egészségügyi szektor alulteljesítőnek bizonyult 2,3%-os visszaeséssel. Ez utóbbihoz hozzájárult a Novartis 10,9%-os csökkenése, miután a vállalat izomsorvadásos betegség kezelésére fejlesztett kísérleti gyógyszere megbukott egy III. fázisú klinikai vizsgálatban, ami napokon belül a második komoly kutatás-fejlesztési visszaesés. Napon belüli nyertesek közül kiemelhető a Rheinmetall (+3,2%), az átszervezését követő rallyját folytató Volkswagen (+2,6%), vagy a nyersanyagárakból profitáló Anglo American (+2,8%).
Németország exportja 2026 júliusában havi alapon 0,8%-kal csökkent, alulmúlva az enyhe növekedésre számító piaci előrejelzéseket. A gyengébb euróövezeti és kínai kivitel ellensúlyozta az Egyesült Államok felé irányuló export növekedését. Éves összevetésben ugyanakkor az export 6,1%-kal emelkedett.
Vegyes képet mutatott a KKE régió, a Wig 20 1,3%-os növekedéssel felülteljesítő volt, a Bux egy százalékkal emelkedett, míg a PX 50 csökkenéssel zárta a napot. A hazai pluszhoz elsősorban az OTP (+1,5%) és a Mol (+1,6%) járult hozzá. 1,3% volt a hazai infláció augusztusban, mely alacsonyabb mint az általunk várt 1,4%, ugyanakkor az alapfolyamatokat megragadó maginfláció magasabbnak bizonyult a várakozásoknál. Ehhez hozzájárultak a vártnál magasabb ütemben emelkedő piaci szolgáltatások díjai, melyet a pénzügyi szolgáltatók múlt hónapban lejárt önkéntes árcsökkentése hajthatott. Ezzel szemben a szabályozott árak esetében a vártnál kisebb volt az áremelkedés.
Tovább fokozódott a feszültség a Közel-Keleten, negatívban zártak a főbb amerikai indexek
Csökkentek a főbb amerikai indexek, miután a közel-keleti növekvő feszültségek tovább emelték az olajárakat és az inflációs félelmeket. A már így is éles konfliktust tovább súlyosbította kedden, hogy az Irán által támogatott jemeni húszik szaúd-arábiai energetikai létesítményeket támadtak, olajipari berendezéseket borítva lángba, növelve a veszélyét, hogy jelentősen kiszélesítik a Közel-Keleten hat hónapja zajló háborút. Piaczárást követően, hajnalban további hírek érkeztek arról, hogy Irán Jordániában található amerikai katonai bázist támadott – Jordánia közleménye szerint eredménytelenül – míg az Egyesült Államok öt iráni tankerhajót semmisített meg.
A Dow 1,2%-kal, az S&P 500 0,6%-kal, a Nasdaq pedig 0,3%-kal csökkent a Labour Day-t követő első kereskedési napon. Az S&P szoftverindexe 1,4%-kal esett, miután ismét felmerült a veszélye, hogy az OpenAI új Astra modellje helyettesítheti a specializált szoftvereket, amelynek hatására olyan cégek papírjai estek, mint a Salesforce (-3,9%), vagy a ServiceNow (-5,0%). Az Intel 9%-kal, míg a Qualcomm 3,2%-kal emelkedett, miután megállapodást kötöttek az Amazonnal egyedi mesterségesintelligencia-chipek fejlesztéséről. Az Apple árfolyama 1,2%-kal csökkent a vállalat rendezvénye előtti napon, ahol várhatóan bemutatják legújabb okostelefonjukat az új vezérigazgató, John Ternus vezetése alatt. A kriptovalutákhoz kapcsolódó részvények estek, miután a Bitcoin visszahúzódott a 80 000 dolláros szintről. A Coinbase 3,1%-ot veszített értékéből, míg a Strategy árfolyama 4,4%-kal csökkent.
A fokozatos eszkaláció hatására a Brent típusú kőolaj határidős jegyzése 0,9%-kal emelkedett, és hordónként 97,92 dolláron zárt kedden, míg a WTI ára 1,7%-kal nőtt, így hordónként 93,03 dolláron fejezte be a kereskedést.
Ellentétes irányba mozdultak a fejlett piaci hozamok, RRF előfinanszírozás rontotta a hazai egyenleget augusztusban
Pár bázisponttal tovább emelkedtek az amerikai hozamok kedden, így a kétéves 4,4%-os, a tízéves 4,794%-os szinten állt, a hozamkülönbözet pedig 40 bázispontra szűkült. Miközben az energiaárak fokozatos emelkedést mutatnak, a befektetők a pénteki inflációs adatokat várják, amely meghatározhatja a szeptemberi kamatdöntés kimenetelét. Mindeközben a német Bund hozamok lejjebb csúsztak korábbi 15 éves rekordjukról, miközben az európai befektetők a globális nehézségek mellett a bizonytalan német politikai helyzetet is próbálták értékelni. Mindeközben az EKB csütörtöki kamatdöntése során széles körben számolnak kamatemeléssel. Az euró közel változatlan maradt a dollárral szemben kedden.
A hazai kötvénypiacon ismét emelkedésnek indultak a hozamok, 4-6 bázisponttal növekedve. Az elmúlt időszak megnövekedett volatilitásában kiemelt szerepe van a költségvetés fenntarthatóságának, augusztusban pedig a központi alrendszer hiánya 2311,2 milliárd forint volt. Az előző hónaphoz viszonyított nagy mértékű romlást az RRF programok előfinanszírozása magyarázta, amely 2186,9 milliárd forinttal rontotta az egyenleget. Az ÁKK 30 milliárdnyi DKJ-t hirdetett meg, amelyből 25 milliárdot fogadott el 5,24%-os átlaghozam mellett. A forint kis mértékben gyengült az euróhoz viszonyítva, a 363,8-as szintig.
Mire lesz érdemes figyelni?
Az ázsiai piacok vegyes képet festettek a növekvő feszültségek és olajárak közepette, a kínai SSEC 0,2%-kal a hongkongi Hang Seng 0,4%-kal csökkent, Japánban és Dél-Koreában viszont a negatív geopolitikai helyzetet felülírta az AI optimizmus, így a Nikkei 0,2%-kal, a Kospi 1,2%-kal emelkedett. Hajnalban érkezett a hír, hogy a konvencionális háború mellett Trump Kanadával szembeni kereskedelmi háborúját is folytatta, vámot kivetve a tejtermékekre, alkoholra és gépjárművekre, amely szeptember 29-től élesedik.
A mai napon a júliusi francia ipari adatok és a lengyel kamatdöntés bizonyulhat érdekesnek.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!