
OTP Ébresztő: Eszkaláció a Közel-Keleten, Irán újabb tiltott zónával fenyeget
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Részvénypiaci korrekciót és olajár-emelkedést hozott a csütörtöki kereskedés
Az európai részvénypiacok enyhe eséssel zártak, elsősorban a technológiai és védelmi szektor gyengélkedése miatt. Az amerikai tőzsdéken ugyanakkor jelentősebb korrekció bontakozott ki a technológiai részvényeket sújtó eladási hullám nyomán, miközben az olaj- és földgázárak az erősödő geopolitikai feszültségek hatására érdemben emelkedtek. A fokozódó befektetői óvatosság közepette az amerikai és a német állampapírhozamok is csökkentek, míg a dollár jelentős napon belüli ingadozást követően enyhén erősödött az euróval szemben. A hazai kötvénypiacon is mérséklődtek a hosszú lejáratú hozamok; a forint az euró és a dollár ellenében egyaránt gyengült. A negatív hangulat az amerikai piacokról Ázsiába is átgyűrűzött: a vezető ázsiai részvényindexek többsége mínuszban mozgott a reggeli órákban. A mai nap fókuszában az októberi amerikai munkaerőpiaci adatok állnak, amelyek érdemben befolyásolhatják a decemberi Fed-kamatdöntéssel kapcsolatos piaci várakozásokat. Emellett az eurózónából és hazánkból is érkeznek kiskereskedelmi adatok, Németországban pedig az ipari termelés szeptemberi adatait publikálják.
OTP Ébresztő: Javult a befektetői hangulat a demokrata kongresszusi győzelem és az olajárak esése nyomán
A Demokrata Párt várható kongresszusi többsége miatti alacsonyabb kötvényhozamok és olajárak javították a piaci hangulatot. A Brent jegyzése a hét eleje óta mintegy 20%-kal csökkent, miközben a 10 éves amerikai állampapír hozama 6 bázisponttal 4,89%-ra mérséklődött. A kedvező kockázati hangulat mellett a dollár gyengült, az EUR/USD árfolyam 1,123 közelébe emelkedett. Európában emellett a kedvező vállalati hírek is támogatták a piacokat, a STOXX600 index 1,8%-kal emelkedett, míg a Novo Nordisk részvényei 5,6%-kal erősödtek az éves előrejelzés megemelését követően. A mai napon a német ipari megrendelések, a francia ipari termelés és az euróövezeti termelői árindex mellett a Bank of England és a cseh jegybank kamatdöntése, az Egyesült Államokban pedig a heti friss munkanélküli-segélykérelmek, valamint a harmadik negyedéves termelékenységi és munkaerőköltség-adatok állhatnak a befektetők figyelmének középpontjában.
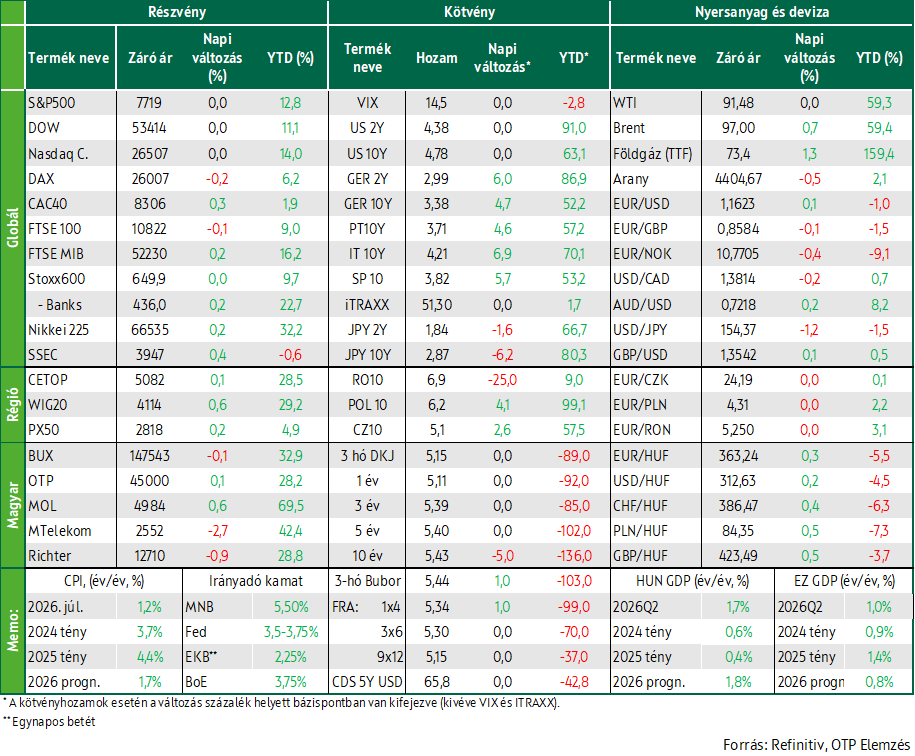
Az eszkalálódó közel-keleti konfliktus további lendületet adott a nyersolaj árának hétfőn tovább fokozva az inflációs aggodalmakat. Irán már egy újabb tiltott zóna létrehozásával fenyeget. A Brent a hordónkénti 97 dollárra, az európai TTF gázár jegyzése 74 EUR/MWh közelébe került. Az USA piacai hétfőn ünnepnap miatt zárva tartottak. Vegyesen zártak hétfőn az európai részvénypiacok, a Stoxx600 stagnált. A geopolitikai kockázatokat ellensúlyozta a Q2-es euróövezeti GDP korábbinál nagyobb bővülést jelző újabb olvasata, illetve a négyéves csúcsra kúszó Sentix befektetési index, miközben a befektetők a hétvégi német választási eredményeket értékelik, illetve az EKB csütörtöki kamatdöntő ülésére készülnek. Tovább emelkedtek a német hosszú hozamok, a tízéves hozam 3,38% közelében zárt. A várakozások szerint a szeptemberit követően egy újabb EKB-kamatemelés érkezhet az év végéig. Az EUR/USD 1,16 felett maradt. A hazai hosszú hozamok csak a görbe hosszú végén mutattak elmozdulást, a tízéves hozam 5,43%-ra süllyedt, az EUR/HUF 363 fölé kúszott. Ma hazai augusztusi inflációs adatokra figyelünk.
Oldalazás az európai tőzsdéken, az olajár tovább emelkedett a közel-keleti konfliktus eszkalációja következtében. Az amerikai piacok ünnepnap miatt zárva tartottak
Alig mozdultak hétfőn az európai részvényindexek, az USA és Irán közötti feszültségek újbóli kiéleződése nyomán emelkedő olajárak fokozták az inflációs aggodalmakat, ellensúlyozva az euróövezetben megjelent vártnál jobb gazdasági adatokat. A páneurópai Stoxx600 pénteki zárószintjén, 649,9 ponton fejezte be a napot. A DAX 0,2%-kal csúszott vissza. Vasárnap a szélsőjobboldali AfD 44%-os szavazati aránnyal nyerte a szász-anhalt-i tartományi választásokat, rekordmagasságú, 76,5%-os részvétel mellett. A francia CAC40 0,3%-kal araszolt feljebb azt követően, hogy a múlt héten kéthavi mélypontra került a jövő évi választások közeledtével egyre fokozódó fiskális aggodalmak közepette. Szektorszinten az energiaszektor erősödött legnagyobb mértékben a Stoxx600-as univerzumban, melyet szorosan a technológia követte. A nap vesztese az egészségügy lett, a svájci Novartis 3,2%-ot esett, miután koleszterinszint-csökkentő gyógyszere kudarcot vallott egy nagy figyelemmel kísért vizsgálatban. Hasonlóképpen gyengültek a biztosítók, a pénzügyi szolgáltatók, az ingatlanszektor és a média is.
A Sentix befektetői bizalmi index a vártnál nagyobb mértékben javult, és négy éve nem látott szintre került szeptemberben az eurózónában, míg a második negyedéves euróövezeti GDP harmadik olvasata a korábbiaknál erősebb növekedést jelzett: 0,6%-os negyedév/negyedév és 1,2%-os év/év adat jelent meg tegnap. A német ipar azonban a vártnál gyengébben teljesített júliusban, 1,1%-os visszaesést mutatott havi bázison, valamint a júniusi adatot is stagnálásra módosították, felülírva a korábbi szerény bővülést.
Vegyes képet mutattak a hétfői zárásban a KKE-régió tőzsdéi; a WIG20 és a PX50 emelkedett, míg a BUX gyengült. A hazai nagypapírok vegyesen teljesítettek, a nap vesztese a 2,7%-ot veszítő MTelekom lett, az OTP és a MOL feljebb araszolt, miközben a Richter visszacsúszott.
A hazai júliusi előzetes ipari termelés éves visszatekintésben 4,7%-os bővülést mutatott, felülmúlva a Reuters 3,2%-os konszenzusát.
A Brent-típusú kőolaj ára hétfőn hathetes csúcsra emelkedett, miután Irán azzal fenyegetett, hogy a Közel-Kelet egész területén támadást indít az energetikai infrastruktúra ellen, illetve újabb tiltott zónát hoz létre a Hormuzi-szoroson kívül, válaszul az Egyesült Államok által az iráni létesítmények ellen elkövetett újabb támadásokra. Ez a konfliktus legújabb eszkalációja, amely drasztikusan csökkentheti a régióból származó olajkínálatot. A Brent hordónként 97 dolláron zárt, miután napközben elérte a július 24. óta legmagasabb szintet, 98,06 dollárt. A WTI-ről az Egyesült Államokban ünnepelt Labor Day miatt nem jelent meg jegyzés.
A TTF jegyzése a holland gáztőzsdén már megközelítette a 74 EUR/MWh-t, ami 2022 vége/2023 legeleje óta nem látott szint. Az emelkedést az USA-Irán konfliktus eszkalációja fűtötte.
Emelkedtek a hosszú hozamok az euróövezetben; a piacok már két 25bp-os emelést áraznak az euróövezetben. A forint 363 fölé gyengült az euró ellenében
Ismét emelkedtek a hosszú hozamok az euróövezetben, miután két egymást követő napon csökkent a több mint 15 éve mért legmagasabb szintről; a befektetők óvatosak voltak az AfD szász-anhalt-i győzelme után és az EKB csütörtöki kamatdöntő ülése előtt. A német 10 éves 5bp-tal 3,38%-ra emelkedett, ismét közelítve a múlt héten elért 3,3951%-ot, ami 2011 áprilisa óta a legmagasabb érték.
Széles körben azzal számolnak, hogy az EKB csütörtökön kamatot emel, óvatosságra törekedve, mivel az amerikai–iráni konfliktus elhúzódik, ami magas szinten tartja az olajárakat fokozva az inflációs nyomást. A pénzpiacok emellett körülbelül 90%-os valószínűséggel árazzák be, hogy az év végéig sor kerül egy második kamatemelésre. Az euró árfolyama alig változott, az EUR/USD 1,16 dollár felett maradt.
A hazai kötvénypiacon az éven túli szegmensben bekövetkezett múlt pénteki meredek hozamesést követően hétfőn már csak az ötévesnél hosszabb lejáratokon volt mozgás, a tízéves benchmark hozam a koradélutáni jegyzés alapján 5bp-tal 5,43%-ra süllyedt, ami augusztus közepe óta nem látott szint. A forint gyengült hétfőn, miközben a régiós devizák minimálisan erősödtek. Az EUR/HUF 363-as szint fölé kúszott.
Mire lesz érdemes figyelni?
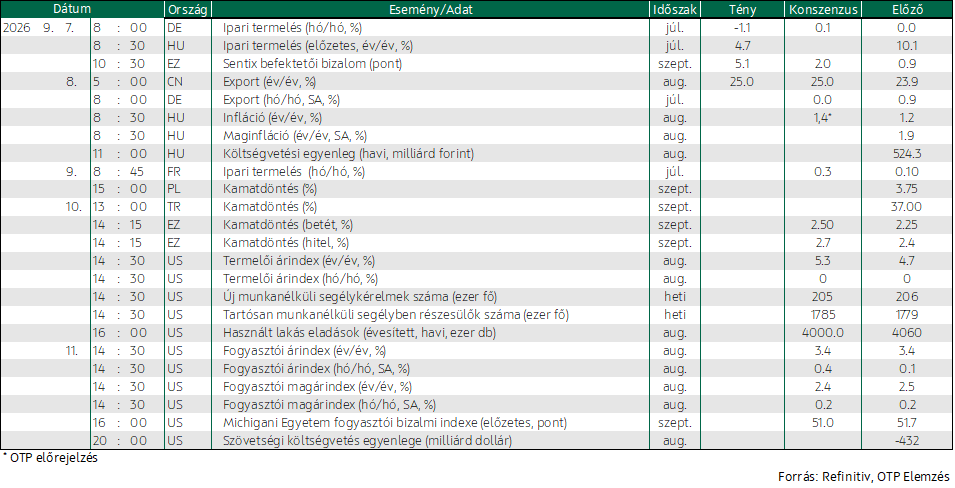
Vegyes képet festenek az ázsiai-csendes-óceáni térség tőzsdéi a ma reggeli zárás előtt. Japánban a második negyedéves GDP végleges adata az előzetesnél nagyobb növekedést mutatott. A júliusi fizetési mérleg pedig a várakozásoknál magasabb többlettel zárt. Kínában az export augusztusban a várakozásokkal összhangban 25%-kal bővül év/év. A nyersolaj jegyzése tovább emelkedik kedd reggel.
A határidős részvényindexek vegyes nyitást vetítenek előre Európában és a tengerentúlon egyaránt.
A mai napon az augusztusi magyar inflációs adatok állnak a figyelem középpontjában, illetve augusztusi költségvetési adatok is napvilágot látnak.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!