
OTP Ébresztő: Megtört a többnapos hozamemelkedés az USA-ban
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Emelkedő hozamkörnyezetben kerül sor az EKB mai kamatdöntésére
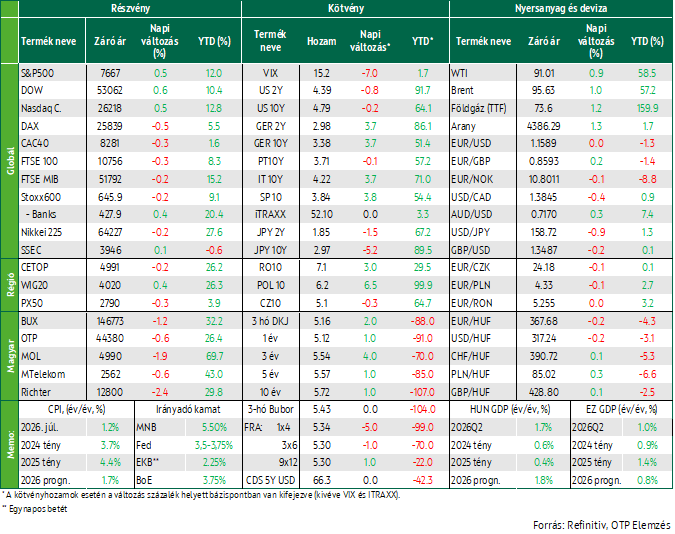
Szerdán jelentős esésbe fordultak az európai piacok. A Google közölte, hogy a következő két évben legalább 13 milliárd eurót fektet be mesterségesintelligencia-infrastruktúrába Finnországban. Az európai dízelpiac továbbra is rendkívül feszes. TTF földgáz ára már a 80 eurót közelíti. A Wall Street-i indexek is esésben zártak. Miközben a Brent 100 dollár fölé emelkedett és az amerikai pénzügyminisztérium a vártnál kisebb kötvényvisszavásárlást jelentett be, az amerikai és a német hosszú hozamok is emelkedtek. A japán 10 éves hozam ugyanakkor 2,9% alá korrigált vissza kedden, miközben erősödtek a kamatemelési várakozások és hét hónapos csúcsra erősödött a jen a dollárral szemben. Ma az EKB kamatdöntésére és az amerikai augusztusi termelői árindexre lesz érdemes figyelni.
OTP Ébresztő: Folytatódott az eszkaláció a Közel-Keleten
Folytatódott az eszkaláció a Közel-Keleten, most a húszik támadtak szaúdi létesítményeket, amelynek hatására közel 100 dollárra emelkedett a Brent, fokozva az inflációs félelmeket globálisan. Ennek ellenére az európai részvényindexek csak minimális elmozdulást mutattak, míg a főbb amerikai indexek csökkenéssel kezdték a hetet. A német export gyengébb lett a vártnál. A magyar infláció 1,3% volt augusztusban éves alapon. A magyar augusztusi deficit mértéke meghaladta a 2000 milliárd forintot, ezt ugyanakkor torzította az RRF program előfinanszírozása. Az amerikai és hazai hozamok növekedtek, a német hozamok estek, a forint nem sokat mozdult. Ma a francia ipari adatokra és lengyel kamatdöntésre lehet figyelni.
A főbb piaci mozgásokat szerdán is befolyásolták a geopolitikai feszültségek, főként Európában, ahol kisebb csökkenést lehetett látni a Stoxx 600 indexben. Ezzel szemben a Egyesült Államok főbb indexei fél százalékkal emelkedtek, megtörve az elmúlt napok negatív teljesítményét. Legalább ennyire lehetett örülni az amerikai kötvényhozamok emelkedő szériájában bekövetkező törésnek, amely befolyásolta a befektetői hangulatot az elmúlt napokban. Ezt segítette a vártnál gyengébb ADP munkaerőpiaci adat, amit viszont némileg ellensúlyozott a Brent emelkedése, fokozva a bizonytalanságot. Itthon tovább emelkedtek a hozamok, a forint viszont kis mértékben erősödni tudott az euróval szemben. Az ázsiai piacok vegyes képet mutattak reggel, a kínai szolgáltatószektori BMI viszont emelkedett augusztusban.
Geopolitikai feszültségeknek köszönhetően csökkentek a főbb európai piacok
A főbb piaci mozgásokat szerdán ismét a közel-keleti események irányították, miután folytatódott az elmúlt napokban látott eszkaláció. Teherán és Washington az elmúlt egy hónap legnagyobb támadássorozatát hajtották végre, az előbbi Amerika térségbeli szövetségesei ellen, míg az utóbbi Irán déli partját támadta. Trump szerint pozíciójuk jobb mint valaha és Irán gazdasági összeomlása csak idő kérdése, míg Irán továbbra is kitart korábbi céljai mellett, melyek többek között a szankciók feloldása és a szoros teljeskörű irányítása.
A globális nehézségek mellett a geopolitikai feszültségek európában is élesednek, miután Ursula von der Leyen újabb szankciókat és fokozott nyomásgyakorlást helyezett kilátásba Oroszországgal szemben, miután egy német repülőtér ellen tervezett dróntámadással vádolta meg és hangsúlyozta, hogy az EU és a NATO nem fog meghátrálni Ukrajna támogatásában.
A geopolitikai feszültségek és az emelkedő hozamok nyomás alatt tartották az európai piacokat, így a Stoxx 600 0,2%-kal csökkent. A legnagyobb visszaesést a Dax szenvedte el, 0,5%-kal, míg a CAC 40 és a FTSE 100 0,3%-kal csökkent. A szektorok terén a legnagyobb visszaesést a kiskereskedelem mutatta, 2,3%-kal, ugyanakkor a bankszektor tompította a Stoxx 600 teljesítményét, mivel az ágazat 0,6%-kal emelkedett, a hitelezők számára kedvező magasabb kamatszinteknek köszönhetően. ING részvényei 2,4%-kal erősödtek, miután a Morgan Stanley az ajánlását „equal-weight” besorolásról „overweight” kategóriára javította. A Volkswagen részvényei 3,2%-ot estek, miután az indexszolgáltató STOXX bejelentette, hogy a finn távközlési berendezésgyártó Nokia ismét bekerül az Euro STOXX 50 indexbe, az autógyártó Volkswagen helyére. A vállalat felügyelőbizottsága pénteken ül össze hogy megvitassa radikális, potenciálisan négy gyár bezárást tartalmazó költségcsökkentő programját.
A KKE régiót is többnyire negatív hangulat jellemezte, a Bux 0,4%-kal, a Wig 20 0,5%-kal esett, a PX 50 viszont kis mértékben emelkedett. A hazai blue chipek mindegyike csökkenéssel zárta a napot, a legnagyobb mértékben a Richter, 2,4%-kal, míg az OTP 1,9%-kal esett.
Pluszban zártak a tengerentúli piacok, a vártnál gyengébb munkaerőpiaci adatok érkeztek
A Wall Street szerdán emelkedéssel zárt, részben ledolgozva az előző három nap veszteségeit, miután a befektetők a lehetőségeket keresték azokban a részvényekben és szektorokban, amelyek a közelmúlt kockázatkerülő piaci mozgásai miatt esetleg túladottá váltak. Mindhárom vezető amerikai részvényindex fél százalék körül emelkedett. Az S&P 500 tizenegy fő szektora közül az alapanyagipar érte el a legnagyobb emelkedést, míg az ingatlanszektor volt az egyetlen, amely veszteséggel zárt. Az Nvidia 3,2%-kal emelkedett, míg a Micron és a Qualcomm rendre 2,4%, illetve 2,0%-os pluszban zárt. A hardvergyártó Dell árfolyama 15,8%-kal ugrott meg, miután megemelte éves profit- és árbevétel-előrejelzését. Az Uber Technologies papírjai 1,6%-kal erősödtek azt követően, hogy a fuvarmegosztó vállalat bejelentette munkavállalóinak mintegy 10%-os leépítését.
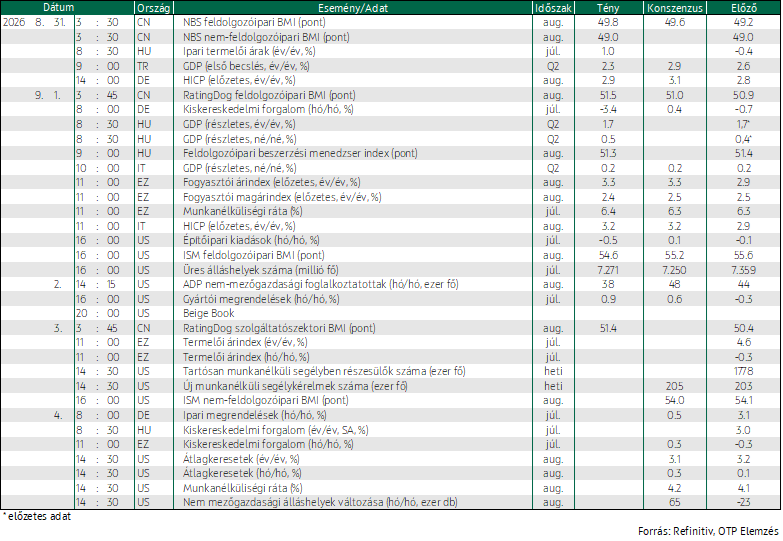
Az ADP adatai szerint, a nem-mezőgazdasági munkahelyek száma 38 ezerrel növekedett 2026 augusztusában, ami január óta a leggyengébb adat. Ez elmaradt a 47 ezres piaci várakozástól, és a júliusi, utólag felfelé módosított 46 ezres bővülést követte, ami a munkaerőpiac általános lassulására utal. Az ágazatok közül az oktatás és egészségügy, az építőipar, a szabadidő és vendéglátás, valamint a pénzügyi szolgáltatások mutattak erősebb munkaerő-felvételt, míg többek között a feldolgozóiparban vagy a szakmai és üzleti szolgáltatásokban csökkent a munkahelyek száma. A Fed által kiadott, „Beige Book” nevű jelentés szerint az Egyesült Államok gazdasági aktivitása az elmúlt hetekben mérsékelt ütemben bővült, a foglalkoztatás enyhén növekedett, az árak pedig mérsékelten emelkedtek. A jelentés várhatóan nem befolyásolja döntően a jegybank döntéshozóinak szeptemberi kamatdöntését. A júliusi gyártói megrendelések a vártnál nagyobb mértékben, 0,9%-kal növekedtek havi alapon.
Megtört az amerikai hozamok emelkedése
Az amerikai állampapírpiacon a hozamok öt napos hozamemelkedési sorozatot törtek meg, miután a hozamok pár bázisponttal csökkentek, miközben a befektetők a vártnál kissé gyengébb munkaerőpiaci adatokat és az egyre magasabb olajárakat próbálták értékelni. A gyenge munkaerőpiac és cél feletti infláció megnehezíti a Fed kamatdöntését, jelenleg a piac 62,3%-os esélyt lát egy szeptemberi emelésre. Az eurózónát ugyanakkor nem kerülte el a hozamemelkedés, a német tízéves kötvény hozama hatodik napja emelkedett, így 3,376%-on állt, míg a kétéves hozam 2024 óta először emelkedett 3% fölé. A dollár euró árfolyam a nap végére gyakorlatilag változatlan maradt.
A hazai hozamok az európai kötvényekkel párhuzamosan tovább emelkedtek, a hosszabb távon egy bázisponttal, míg a hároméves négy bázispontal zárt magasabban. A forint megtörte napok óta taró gyengülő trendjét az euróval szemben és a 368-as szint alá erősödött.
Mire lesz érdemes figyelni?
Vegyes képet mutattak az ázsiai piacok reggel, a SSEC 0,1%-kal emelkedett, míg a Kospi 1,2%-kal, a Hang Seng 0,6%-kal, a Nikkei 0,2%-kal, csökkent. A japán államkötvények hozamai történelmi csúcsokról csökkentek, követve az amerikai államkötvények piacán kibontakozó korrekciót és árfolyam-emelkedést. Kínában a RatingDog szolgáltatószektori beszerzési-menedzserindex 51,5 ponton állt augusztusban, meghaladva az előző havi 50,4 pontot.
A mai napon az eurózónára vonatkozó júliusi termelői árindex várható, míg a tengerentúlon a szokásos heti munkaerőpiaci adatokon túl az ISM nem feldolgozóipari BMI érkezik.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!