
OTP Ébresztő: Az emelkedő energiaárakkal együtt nőttek a hosszú kötvényhozamok
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Az Anthropic tőzsdei debütálása sem tudta visszahozni az AI-sztori lendületébe vetett hitet
Eséssel zárták a csütörtöki kereskedést a vezető európai és tengerentúli indexek. Az AI-beruházások megtérülésével és a technológiai részvények magas értékeltségével kapcsolatos bizonytalanság alapozta meg a kedvezőtlen hangulatot. A Claude fejlesztője az Anthropic a szerdai 81,3 milliárd dolláros forrásbevonást követően 1,5 ezer milliárd dolláros értékeltség mellett kezdte meg kereskedését. A tengerentúlon estek, Európában emelkedtek a hosszú hozamok. A dollár erősödött az euróval szemben. A forint tovább gyengült a vezető devizák ellenében. Ma az EKB harmadik negyedéves béradataira és az eurózóna novemberi fogyasztói bizalmi indexére figyelünk. Magyarországon a Moody’s hitelminősítői felülvizsgálata lesz a fókuszban.
OTP Ébresztő: A vártnál erőteljesebb érdeklődés övezte az Anthropic tőzsdei bevezetését
Estek tegnap a főbb európai indexek; a réz esését követően a bányavállalatok szerepeltek a leggyengébben; az EKB felől érkező hírek hatására nyomás alá került a bankszektor; a vártnál kissé kevésbé emelkedett a brit infláció. Vegyesen zártak tegnap a főbb tengerentúli indexek; az Nvidia árfolyama kedvező gyorsjelentése ellenére esett; a vártnál nagyobb befektetői érdeklődés övezte az Anthropic elsődleges részvénykibocsátását; vegyes adatok érkeztek az amerikai lakáspiacról. Többnyire csökkentek a fejlett piaci hosszú hozamok, miközben a Fed felől további szigorításra utaló üzenetek érkeztek; a vártnál magasabb készletek hatására csökkent az olaj ára; tovább gyengült a forint. A mai napon az Egyesült Államokból a szokásos csütörtöki amerikai új munkanélküli segélykérelmek száma mellett a leading index érkezik.
Hétfőn ránehezedett a piaci hangulatra az ismét eszkalálódó iráni konfliktus. Emelkedtek az energiaárak, a TTF már 70 euró fölé került. A hosszú kötvényhozamok az óceán mindkét oldalán emelkedtek, és a magyar állampapírpiac sem volt kivétel. A vezető részvényindexek Európában és az USA-ban is lefelé vették az irányt. A japán tíz éves hozam 30 év után először lépte át a 3%-ot. A német infláció gyorsult, de kedvezőbb lett a vártnál. Ma a magyar részletes Q2-es GDP adatok és az eurozóna augusztusi inflációja jön.
Hétfőn már Nyugat-Európa is esett
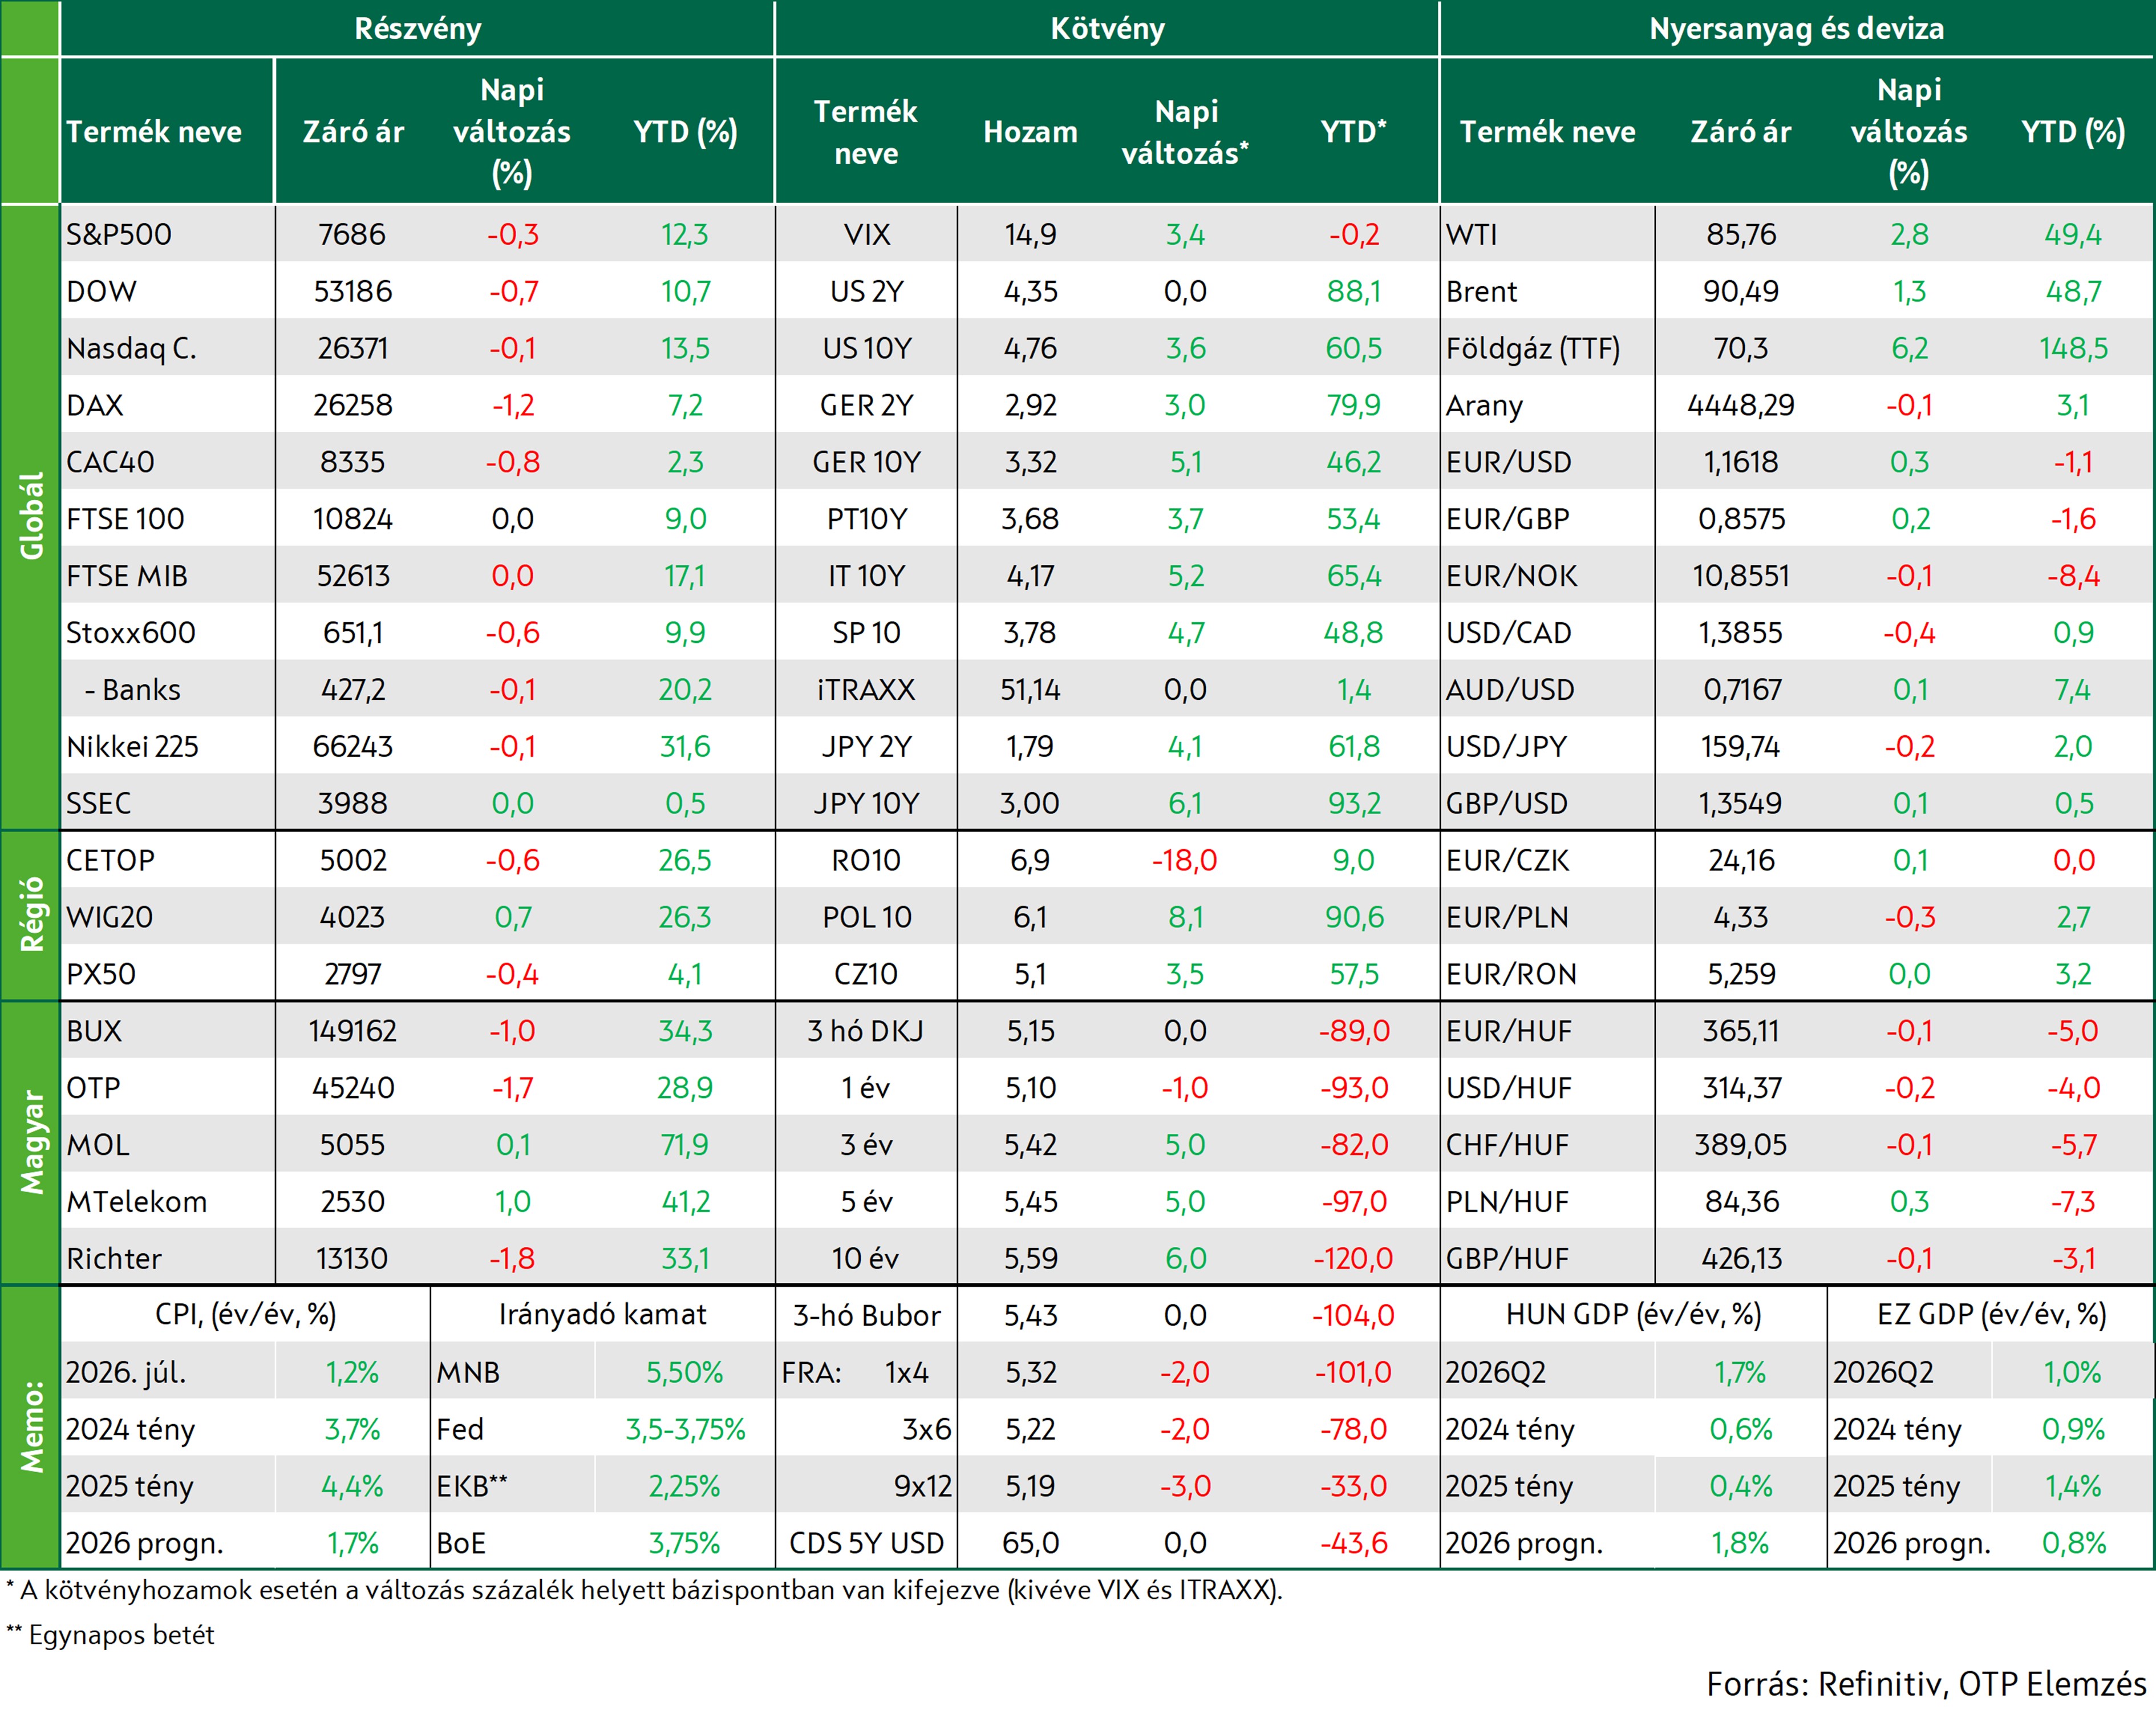
Hétfőn a nyugat-európai tőzsdék is többnyire lefelé vették az irányt. A piaci hangulatot Európában is rontotta, hogy az Egyesült Államok iráni rakétaindító állásokat támadott a Hormuzi-szorosnál fekvő Larak-szigeten, amire Irán amerikai bázisok elleni támadásokkal válaszolt Jordániában. A Stoxx600 0,6%-kal, a DAX 1,2%-kal, a CAC 40 0,8%-kal csökkent, míg az FTSE 100 0,3%-kal feljebb tudott kapaszkodni. A páneurópai index így is 0,3%-os emelkedésben zárta az augusztust. Az energiaszektor tegnap felülteljesített. A TotalEnergies, az Orlen és az OMV részvényei 1-3,5% közötti pluszban zártak.
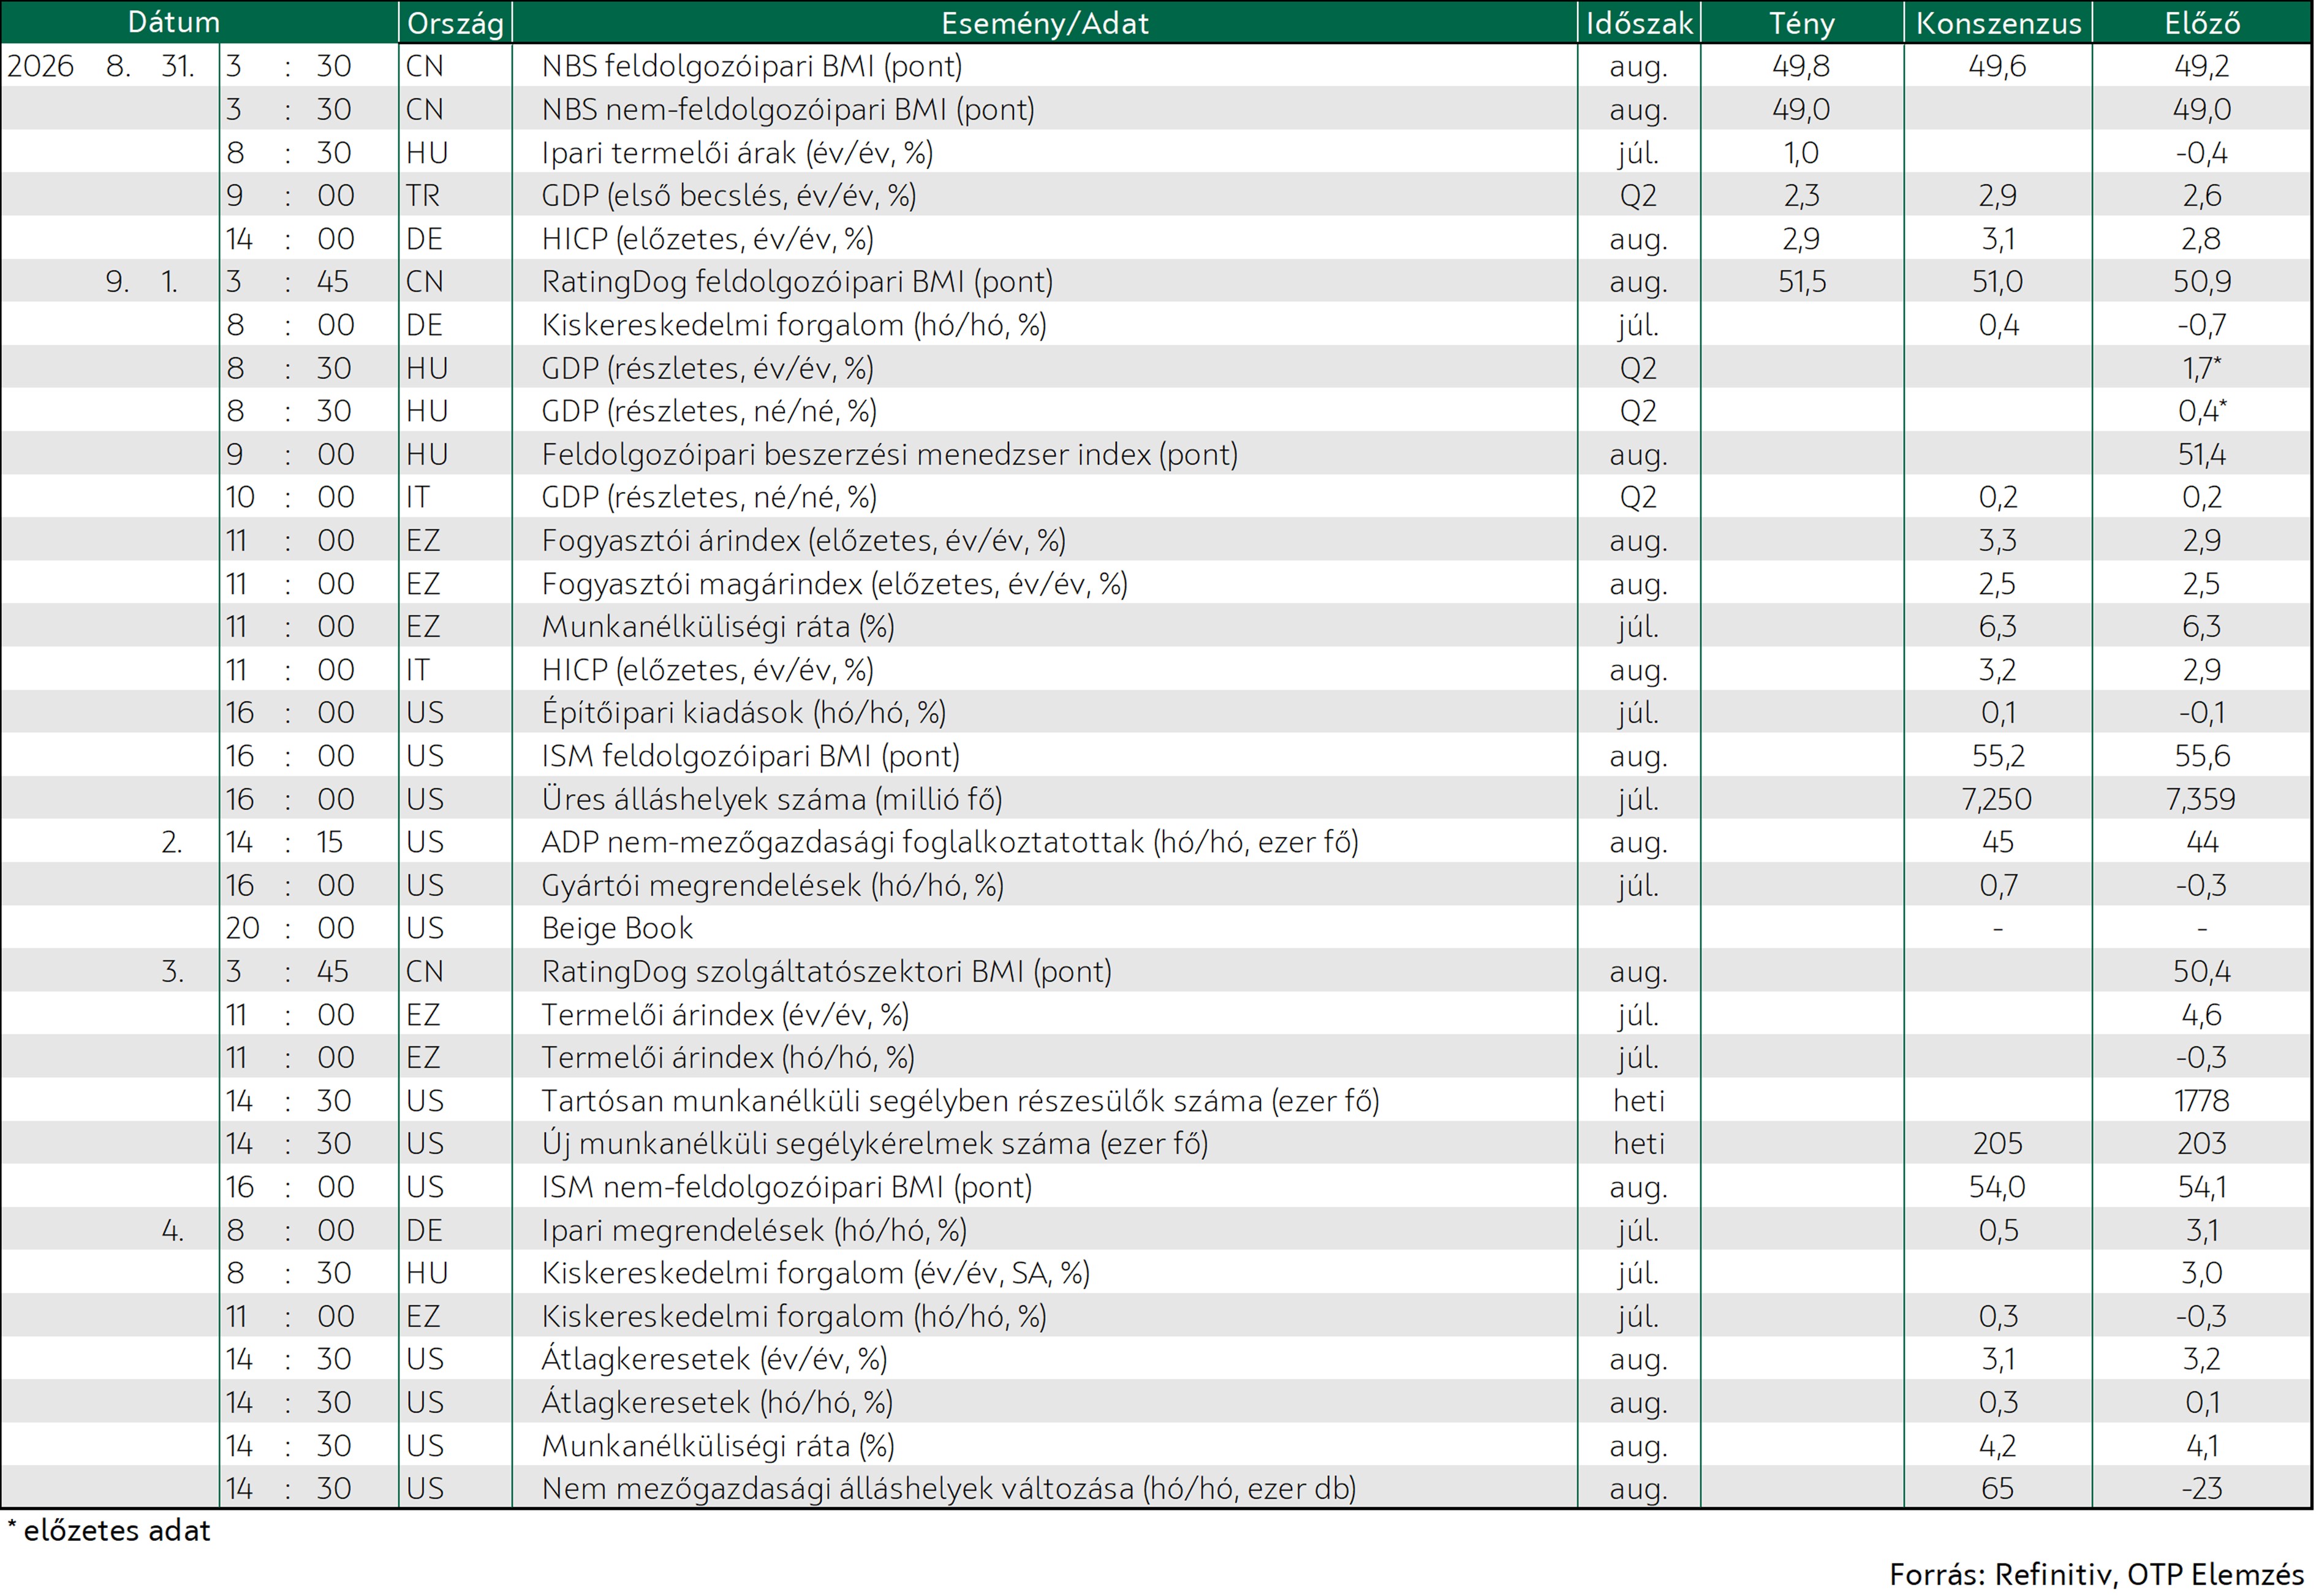
Az augusztusi német infláció 0,1 százalékponttal 2,9%-ra gyorsult, de elmaradt a 3,1%-os konszenzustól. A mai napon már az eurozóna augusztusi inflációját ismerhetjük meg, ami a német adat ismeretében alacsonyabb lehet a 3,3%-os konszenzusnál.
Idehaza az ipari termelői árak 1%-kal emelkedtek év/év alapon júliusban. A részvénypiacot tekintve a Mol és az Mtelekom felülteljesített rendre 0,1 és 1%-os emelkedéssel, miközben a BUX 1%-ot esett. A régióban a lengyel WIG20 0,7%-kal emelkedett, miközben a cseh PX50 0,4%-kal csökkent.
Az európai jegyzésű TTF földgáz ára jelentős erősödéssel 70 EUR/MWh fölé emelkedett. Az EU gáztárolói 64,7%-os töltöttségen állnak. Ez historikus minimum körüli érték, ami 13 százalékponttal marad el az egy évvel korábbi töltöttségtől.
Hétfőn is tovább csökkentek az amerikai részvényindexek
A pénteki csökkenés után hétfőn is tovább mérséklődtek a vezető amerikai indexek, miközben a Brent ismét drágult (+1,3%) a Közel-Keleten kiújuló tűzváltás közepette. Az S&P500 0,3, a Nasdaq Composite 0,1, a Dow Jones 0,7%-kal zárt alacsonyabban, bár az augusztust mindhárom index emelkedésben zárta.
Az S&P 500 tizenegy fő szektora közül az energiaszektor (+2,1%) teljesített a legjobban, amit az olajárak emelkedése támogatott. Ezzel szemben a közműszektort visszahúzta egy kaliforniai törvényjavaslat módosítása, amely nem oldotta meg a hálózatüzemeltetők erdőtüzekkel kapcsolatos felelősségi kockázatait. A közműcégek közül a kaliforniai PG&E árfolyama 20,1%-ot zuhant. A videojáték-kiskereskedelmi GameStop részvényei 2,9%-kal emelkedtek, miután a társaság bejelentette, hogy a korábban meghirdetett 1,4 milliárd dolláros adósságcsere-program mintegy 27%-át készpénzből finanszírozza új részvények kibocsátása helyett, így elkerülve a további részvényhígulást.
Makrogazdasági adatok terén csendes napot zártunk az Egyesült Államokban.
Az emelkedő energiaárak hajtották felfelé a hosszú kötvényhozamokat
Az ismét 90 dollár fölé dráguló Brent – és a vele emelkedő inflációs várakozások – felfelé tolták a fejlett piaci hosszú hozamokat. Az amerikai tíz éves hozam 3,6, a német 5,1 bázisponttal emelkedett rendre 4,76 és 3,32%-ra. Míg az amerikai tíz éves hozam a Covid utáni kereskedés felső sávjában mozog, addig a német újabb 15 éves csúcsot döntött. Hétfőn a piacok már 65% valószínűséggel árazták a FED szeptemberi 25 bázispontos kamatemelését, miután Kevin Warsh pénteki Jackson Hole-i beszéde megemelte az amerikai kamatvárakozásokat. A pénteki 0,6%-os erősödés után hétfőn a dollár 0,3%-kal 1,162-ig gyengült az euróval szemben.
A hazai hosszú hozamok sem tudták kivonni magukat az emelkedő nemzetközi trendből. A magyar tíz éves állampapírhozam 6 bázisponttal 5,59%-ra emelkedett. Eközben a forint mérsékelten, 0,1%-kal erősödött az euróval szemben. Ma 30 milliárd forint értékben hirdet decemberi lejáratú diszkontkincstárjegyet az ÁKK.
Mire lesz érdemes figyelni?
A záráshoz közeledve 1%-kal esik a Hang Seng, míg a többi fontosabb ázsiai index, így a Nikkei, a KOSPI és a SSEC nem mutatnak érdemi elmozdulásokat. Kínában a hajnalban publikált RatingDog feldolgozóipari BMI a várakozások felett alakult augusztusban. Japánban a tíz éves kötvényhozam ma reggelre először lépte át 30 év után a 3%-os szintet, jelentős, 6 bázispontos emelkedéssel.
Ma részéletes magyar Q2-es GDP adatok érkeznek. Az eurozónából az augusztusi inflációt és a júliusi munkanélküliségi rátát várjuk. Németországból júliusi kiskereskedelmi forgalmi adat jön. Az Egyesült Államokban az üres álláshelyek számával indulnak a héten megjelenő fontosabb munkaerőpiaci adatok.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!