
OTP Ébresztő: Az Nvidia kedvező gyorsjelentése hozott enyhülést tegnap a bizonytalansággal teli piacokon
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Kamatot emelt a Fed, Európát az olajárak korrekciója segítette
Szerdán a Fed kamatdöntése mellett az olajárak visszaesése alakította a piaci hangulatot. A jegybank a várakozásoknak megfelelően 25 bázisponttal emelte az irányadó kamatsávot, a döntéshozók többsége pedig az év végéig további kamatemelés lehetőségét sem zárta ki. A Fed kommunikációja nyomán az amerikai részvénypiacok negatív tartományba fordultak, emelkedtek az állampapírhozamok, és erősödött a dollár. Európában javult a befektetői hangulat, amit elsősorban a csökkenő energiaárak támogattak. A Brent és a WTI árfolyama egyaránt közel 3%-kal mérséklődött a szaúdi többletkínálatról érkező hírek hatására, és a TTF gázár is hasonló mértékben csökkent. A STOXX 600 index 0,5%-kal emelkedett, az európai kötvénypiacon pedig mérséklődtek a hozamok. Magyarországon a BUX 0,4%-kal erősödött, a júliusi béradatok pedig továbbra is dinamikus kereset- és reálbér-növekedésről tanúskodtak. Ma a brit és a cseh kamatdöntés, valamint az amerikai munkanélküli segélykérelmek és lakáspiaci adatok alakulása kerül a figyelem középpontjába.
OTP Ébresztő: Várhatóan kamatot emel ma a Fed, tovább kúszik felfelé a nyersolaj ára
Kedden a közel-keleti feszültségek és a Fed kamatdöntése előtti óvatosság határozták meg a piaci hangulatot. Az olajárak tovább emelkedtek a szaúdi olajinfrastruktúrát ért támadások nyomán, ami Európában és az Egyesült Államokban egyaránt kockázatkerülő hangulatot eredményezett. A STOXX600 háromhavi mélypontra süllyedt, míg a Dow 0,6%-kal, az S&P 500 0,4%-kal és a Nasdaq 0,8%-kal esett. Az energiacégek felülteljesítettek az olajár-emelkedésnek köszönhetően, miközben az amerikai 10 éves állampapírhozam ismét 5% fölé emelkedett. Európában a pénzügyi és luxusrészvények maradtak nyomás alatt, a régióban ugyanakkor javult a német befektetői hangulat, míg a magyar piac az OTP, a Richter és a Magyar Telekom emelkedésének köszönhetően felülteljesített. A mai nap fókuszában a Fed kamatdöntése mellett az amerikai kiskereskedelmi forgalom, az eurózóna ipari termelése, a brit infláció és a magyar béradatok állnak.
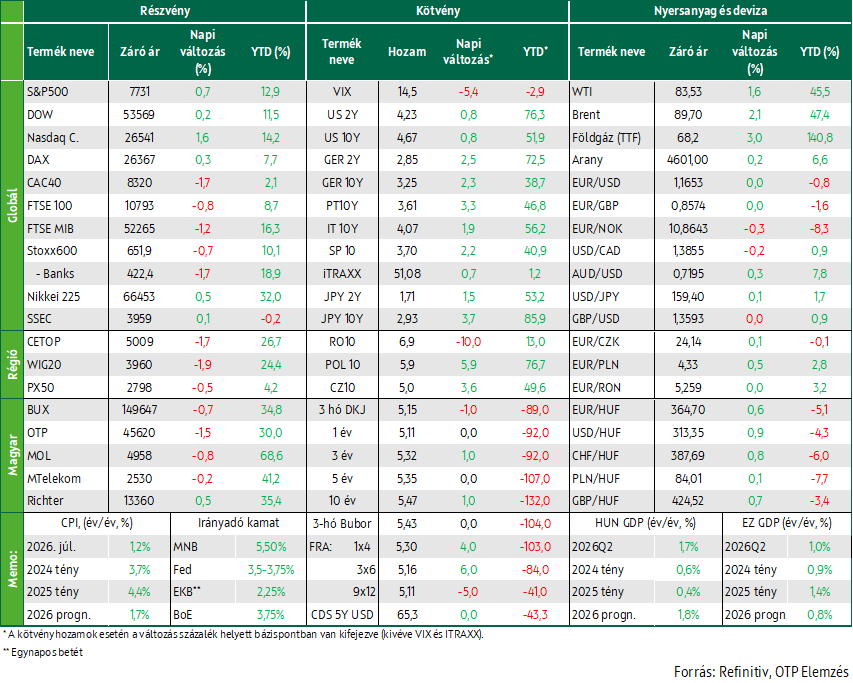
Európában estek, a tengerentúlon emelkedtek a vezető részvényindexek. Az Nvidia vártnál erősebb eredményei és előrejelzése javították a hangulatot és lendületet adtak az egész technológiai szektor emelkedésének. A BUX pirosban zárta a csütörtöki kereskedést, a hazai nagypapírok közül csak a Richter tudott emelkedni. A nyersolaj jegyzések tovább emelkedtek a Hormuzi-szoros körüli bizonytalanság miatt. A fejlett piacokon a hosszú hozamok néhány bázisponttal emelkedtek, így maradtak a közelmúltban látott csúcsok körüli szintek. A forint gyengült a vezető devizákkal szemben, 364,5 felett az EURHUF. Ma a Jackson Hole-i szimpóziumra, azon belül is Kevin Warsh beszédére figyelnek majd a befektetők. Az eurózóna néhány nagy gazdaságából már ma érkeznek az előzetes augusztusi inflációs adatok.
Európai piacokon az eladók domináltak; a technológiai szektor jól teljesített
Eladói nyomás alatt zajlott a kereskedés a mértékadó európai tőzsdéken csütörtökön, amikor a tartósan magasan ragadó olajárak és ezek kamatpályákra gyakorolt hatása alapozta ugyan meg a kedvezőtlen hangulatot, de országspecifikus hírek is rontották a befektetői kedvet. A páneurópai Stoxx600 0,7%-kal esett, melynek szektorindexei többségében pirosban zártak, a nap nagy nyertese az Nvidia hátán felkapaszkodni tudó technológiai szektor volt. A vezető nyugat-európai indexek közül a DAX lógott ki felfelé 0,3%-os emelkedésével, míg a többi pirosban zárta a kereskedést. A nap nagy vesztese a CAC40 (-1,7%) volt, amint Franciaországban a jövő évi választás előtti első elnökjelölti vita miatt előtérbe kerültek az ország költségvetési problémái, amit megsínylettek tegnap a francia bankok papírjai s ezzel Európa szerte magukkal rántva a szektor szereplőit.
Az EKB júliusi ülésének jegyzőkönyve inkább szigorú hangvételűnek tekinthető, melyben a döntéshozók átmenetiként hivatkoznak a kamatemelési ciklus júliusi szüneteltetésére és úgy vélték, hogy további emelésre lesz szükség a közel-keleti konfliktus energiaárakra gyakorolt hatásának megfékezése érdekében. Az azóta csak erősödő inflációs aggodalmak miatt, az EKB által követett adatvezérelt üzemmód alapján, szeptemberben újabb kamatemelés következhet.
A KKE-régió tőzsdéi is pirosban zártak, melyek közül a WIG20 volt a nap vesztese 1,9%-os mínuszával. A BUX 0,7%-kal került lejjebb, a hazai blue chipek közül csak a Richter tudott emelkedni.
Makrogazdasági fronton Magyarországon tovább lassult a bérnövekedés júniusban: a bruttó átlagkereset 7,1%-kal emelkedett éves összevetésben, ami 2023 februárja óta a leglassabb növekedési ütemet jelentette. A mérséklődés a versenyszférában és a közszférában egyaránt megfigyelhető volt, ugyanakkor az első félév egészét tekintve továbbra is kétszámjegyű bérnövekedés jellemezte a gazdaságot.
Emelkedtek a vezető amerikai indexek; az Nvidia kedvező számai támogatták a technológiai szektor jó teljesítményét
A befektetői hangulatra az Egyesült Államokban is a megoldatlan közel-keleti konfliktus és annak inflációra és kamatpályákra gyakorolt hatása nyomták rá a bélyegét, miközben a piacok már tegnap is tűkön ülve várták Kevin Warsh mai beszédét a Jackson Hole-i gazdasági szimpóziumon. A vezető indexek emelkedni tudtak, melyek közül a technológia túlsúlyos NASDAQ teljesített a legjobban, amikor az Nvidia 8,7%-os emelkedése az egész technológiai szektort magával húzta. A vállalat a vártnál jobb negyedéves számokat publikált és kedvező kilátásokról számolt be, ami enyhítette az AI-beruházások kifulladásával kapcsolatos piaci aggodalmat.
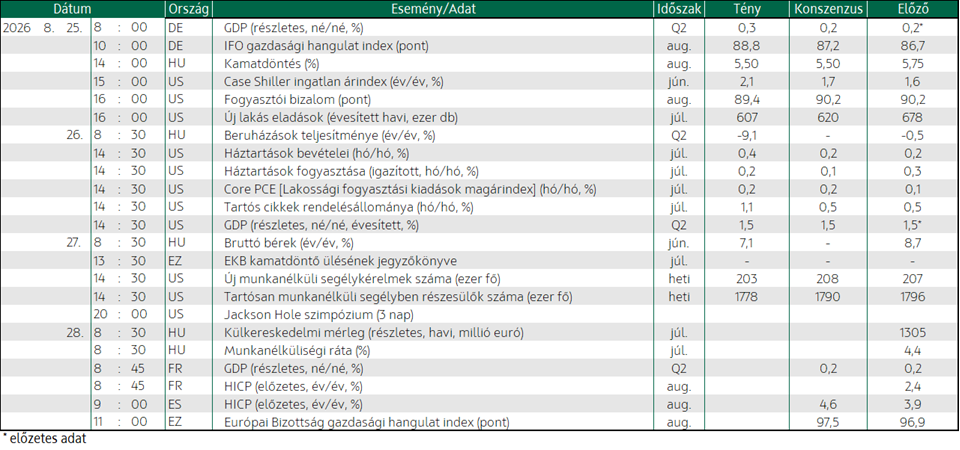
A heti új munkanélküli-segély kérelmek száma a vártnál kedvezőbben alakult: az igénylések 203 ezerre csökkentek, szemben a 208 ezres piaci várakozással. A tartósan segélyért folyamodók száma szintén mérséklődött, ami azt a narratívát erősíti, hogy az amerikai munkaerőpiac továbbra is stabil.
A közel-keleti konfliktus rendezésére hivatott tárgyalások elakadása támogatta az olaj árának emelkedését, a Brent és a WTI hordójának jegyzése 2% körüli emelkedést mutatott, így előbbi a 90 dollárt közelíti, míg utóbbi 83 dollár felett jár.
Emelkedtek a fejlett piaci hosszú hozamok az inflációs aggodalmak közepette; gyengült a forint
Emelkedtek a fejlett piaci hosszú hozamok, amikor a lezáratlan közel-keleti konfliktus gyorsuló inflációval és tartósan magasan ragadó kamatokkal fenyeget. Európában további lökést adott a hozamok emelkedésének az EKB júliusi ülésének jegyzőkönyve is, ami gyakorlatilag megágyazott a szeptemberi kamatemelésnek, miközben az Egyesült Államokban a figyelem középpontjában már tegnap is Kevin Warsh mai Jackson Hole-i beszéde állt, amitől a piacok iránymutatást várnak a jövőbeli kamatpályát illetően attól a Fed elnöktől, aki eddig kategórikusan elzárkózott az „előremutató iránymutatás” intézményétől. A konferencia nyitónapján már több Fed-döntéshozó is a tartós inflációs problémára figyelmeztetett, és nyitva hagyta a monetáris szigorítás lehetőségét. Az amerikai 10 éves 4,67%-ig, a német 3,25%-ig emelkedett, ami mindkét esetben a Covid után kialakult kereskedési sáv felső szélét jelenti. Az euró leheletnyi erősödése után, valamivel 1,165 felett az EURUSD kereszt.
Alig mozdult tegnap a hazai hozamgörbe az ÁKK kora délutáni benchmark jegyzései alapján, a 10 éves referenciahozam 1 bázisponttal 5,47%-ra emelkedett. A forint gyengült a vezető devizákkal szemben, az EURHUF 364,5 fölé, az USD/HUF pedig 313 fölé emelkedett. A KKE-régió devizáival összevetve ez a teljesítmény a lengyel zlotyiéval nagyjából azonos, miközben a cseh korona jobban tartotta magát tegnap régiós versenytársainál.
Az ÁKK tegnapi 12 hónapos DKJ aukcióján a meghirdetett 30 milliárd forintnyi papírra 55,6 milliárdnyi ajánlat érkezett, amiből a meghirdetettnek megfelelő mennyiséget fogadta el az adósságkezelő 5,15%-os átlaghozamon, ami 4 bázisponttal magasabb a piaci benchmarknál.
Mire lesz érdemes figyelni?
Mérsékelt pluszokban várta a ma reggeli zárást a mértékadó ázsiai-csendes-óceáni részvényindexek többsége. A technológiai részvények itt is jól teljesítettek. A nyersolaj jegyzése lefelé mozdult az ázsiai kereskedés alatt.
A határidős részvényindexek egyelőre vegyes nyitást ígérnek Európában és a tengerentúlon.
A mai napon tovább folytatódik a Jackson Hole-i szimpózium, ahol a figyelem középpontjában Kevin Warsh Fed elnök beszéde áll majd.
A KSH ma teszi közzé júliusi, részletes külkereskedelmi statisztikát és a munkanélküliségi adatokat.
Az eurózóna több nagy gazdaságából érkeznek az előzetes, augusztusi inflációs adatok, valamint az Európai Bizottság gazdasági hangulatindexe.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!