
OTP Ébresztő: Az amerikai és a magyar pénzügyminisztérium is fontos bejelentéseket tett
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Emelkedő hozamkörnyezetben kerül sor az EKB mai kamatdöntésére
Szerdán jelentős esésbe fordultak az európai piacok. A Google közölte, hogy a következő két évben legalább 13 milliárd eurót fektet be mesterségesintelligencia-infrastruktúrába Finnországban. Az európai dízelpiac továbbra is rendkívül feszes. TTF földgáz ára már a 80 eurót közelíti. A Wall Street-i indexek is esésben zártak. Miközben a Brent 100 dollár fölé emelkedett és az amerikai pénzügyminisztérium a vártnál kisebb kötvényvisszavásárlást jelentett be, az amerikai és a német hosszú hozamok is emelkedtek. A japán 10 éves hozam ugyanakkor 2,9% alá korrigált vissza kedden, miközben erősödtek a kamatemelési várakozások és hét hónapos csúcsra erősödött a jen a dollárral szemben. Ma az EKB kamatdöntésére és az amerikai augusztusi termelői árindexre lesz érdemes figyelni.
OTP Ébresztő: Folytatódott az eszkaláció a Közel-Keleten
Folytatódott az eszkaláció a Közel-Keleten, most a húszik támadtak szaúdi létesítményeket, amelynek hatására közel 100 dollárra emelkedett a Brent, fokozva az inflációs félelmeket globálisan. Ennek ellenére az európai részvényindexek csak minimális elmozdulást mutattak, míg a főbb amerikai indexek csökkenéssel kezdték a hetet. A német export gyengébb lett a vártnál. A magyar infláció 1,3% volt augusztusban éves alapon. A magyar augusztusi deficit mértéke meghaladta a 2000 milliárd forintot, ezt ugyanakkor torzította az RRF program előfinanszírozása. Az amerikai és hazai hozamok növekedtek, a német hozamok estek, a forint nem sokat mozdult. Ma a francia ipari adatokra és lengyel kamatdöntésre lehet figyelni.
Makrogazdasági adatok szempontjából csendes volt a hétfői nap. Vegyesen zártak az amerikai indexek a technológiai szektor gyenge teljesítménye mellett. Scott Bessent amerikai pénzügyminiszter az Iránnal szembeni szankciók további szigorítását – elsősorban másodlagos szankciók alkalmazását jelentette be. A Brent árfolyama hat napi emelkedés után csökkent. Hétfőn közel stagnált a páneurópai Stoxx 600. 7,5%-os GDP arányos költségvetési hiányt tervez a magyar kormány 2026-ra. Mérséklődtek az amerikai hosszú hozamok. Idehaza ma az MNB kamatdöntésére figyelnek a piacok.
Hétfőn közel stagnált a páneurópai Stoxx 600
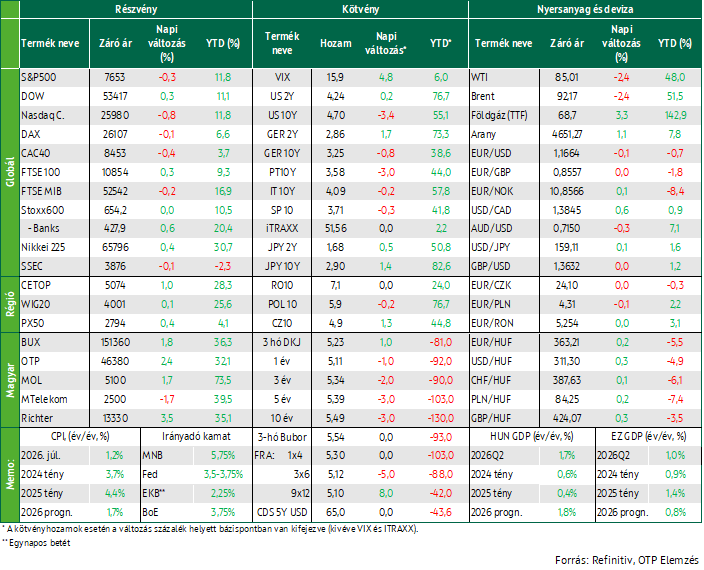
Hétfőn közel stagnált a páneurópai Stoxx 600. A DAX 0,1%-kal, a CAC 40 0,4%-kal csökkent, miközben az FTSE 100 0,3%-kal emelkedett. Az olajárcsökkenésre reagálva emelkedtek az utazási és szabadidős vállalatok részvényei, miközben az energiaszektor 1,6%-os eséssel a legrosszabbul teljesített. Az autóipari és alkatrészgyártó vállalatok részvényei 1%-kal estek, annak ellenére, hogy a júliusi adatok az elektromos járművek európai értékesítésének élénkülését jelezték. Az Nvidia szerdai gyorsjelentésére várva 0,8%-kal gyengült a technológiai szektor.
1,8%-os emelkedéssel mind nyugat-európai, mind régiós összevetésben felülteljesített a BUX, ahol a hosszú hétvége után tegnap volt az első kereskedési nap. A blue chipek közül az OTP 2,4%-kal, a Richter 3,5%-kal, a Mol 1,7%-kal emelkedett, miközben az Mtelekom 1,7%-ot veszített értékéből. A régióban a cseh PX50 0,4%-kal, a lengyel WIG20 0,1%-kal erősödött.
Idehaza a Pénzügyminisztérium tegnapi közleménye szerint a kormány legkésőbb augusztus 31-ig benyújtja a 2026-os évre vonatkozó módosított költségvetését. Összhangban a júliusban megismert költségvetési leltárral, a minisztérium szerint a kormányváltás és az azt követő intézkedések nélkül a tényleges hiány 8,3% lenne. Az eddigi intézkedések (megállapodás az EU-s forrásokról, közérdekű vagyonkezelő alapítványok átalakítása, állampapírpiaci hozamok csökkenése) 7,5%-ra mérsékelték a hiányt. A kormány ezt a 7,5%-os deficitcélt rögzíti a módosított költségvetésben. A GDP arányos államadósság ezzel összhangban 74,6%-ról 77,5%-ra emelkedne. A közlemény szerint az adósságráta 2027-től állna újra csökkenő pályára. A 2027-es költségvetési törvényjavaslat októberben várható, együtt a középtávú (makrogazdasági) tervvel.
3,3%-kal, csaknem 69 euróig tovább emelkedett az európai jegyzésű TTF földgáz ára.
A technológiai szektor gyenge teljesítménye mellett vegyesen zártak a Wall Street-i indexek
Vegyesen zártak hétfőn az amerikai indexek. Az S&P 500 (-0,3%) és a Nasdaq Composite (-0,8%) lefelé mozdultak, elsősorban a technológiai részvények gyengélkedése miatt. Az Nvidia és a Broadcom közel 3%-ot esett, a Micron Technology pedig 5,8%-kal került lejjebb. Texas republikánus kormányzója, Greg Abbott erős kritikát fogalmazott meg az AI-iparral szemben, miután felfüggesztette az új adatközponti projektek hálózati csatlakozási engedélyezését. A kritika alapja a villamosenergia-hálózat megterhelése, és az iparág romló társadalmi elfogadottsága. Az ipari túlsúlyú Dow Jones 0,3%-os emelkedésben zárt.
Scott Bessent amerikai pénzügyminiszter az Iránnal szembeni szankciók további szigorítását – elsősorban másodlagos szankciók alkalmazását jelentette be. Arra utalt, hogy az egyes országoknak választaniuk kell az Iránnal való kapcsolatok és a dolláralapú pénzügyi rendszerhez való hozzáférés között. Egyelőre kevés a konkrétum, nem ismert, hogy az új szankciók pontosan mely országokat érintik, és mikor lépnek hatályba. Kérdéses, hogy az újabb szankciós intézkedésekkel az USA mennyire vállalja fel a konfliktust Kínával (pl. kínai bankok szankcionalizálásával), miután az ázsiai nagyhatalom tavaly már megmutatta, hogy a ritkaföldfém exportjának korlátozásával érdemi nyomást tud gyakorolni az Egyesült Államokra. Továbbá várhatóan a jövő hónapban tartanak elnöki szintű találkozót a két nagyhatalom között, ami szintén óvatosabb politizálást kívánhat az Egyesült Államok részéről. A Brent árfolyama hat napi emelkedés után csökkent ismét, 2,4%-kal, 92,17 dollárra.
Donald Trump amerikai elnök figyelmeztetett, hogy 2027. január 1-jétől 50%-ra emelkedhetnek a Kanadából érkező személyautókra, teherautókra és autóipari alkatrészekre kivetett vámok, miután a hétvégén megszakadtak a kereskedelmi tárgyalások. A Ford 3,3%-kal, a General Motors 1,1%-kal esett a hírre.
1,1%-os hétfői emelkedéssel immár több mint 15%-kal drágult az arany augusztusban.
Mérséklődtek az amerikai hosszú hozamok
Az amerikai hosszú államkötvény-hozamok hétfőn mérséklődtek, miután olyan hírek jelentek meg, hogy a Pénzügyminisztérium készpénzállományának terhére finanszírozhatja az államkötvény-visszavásárlási program bővítését. Továbbá, a hozamesést támogatta, hogy hat napi emelkedés után az olajár is csökkenni tudott. Az amerikai 10 éves hozam 3,4 bázispont eséssel 4,7%-on zárt. A hét további részében a szerdai core PCE adat és Kevin Warsh FED elnök pénteki Jackson Hole-i beszéde lehetnek különösen piacmozgató hatásúak a kötvénypiacon. A német 10 éves hozam 1 bázisponttal 3,25%-ra mérséklődött, ami továbbra is közel van a 15 éves csúcshoz.
A forint 0,2%-kal 363,21-ig gyengült az euróval szemben, amivel némileg alulteljesítette a régiós devizákat. A forint ugyanakkor nem gyengült érdemben a Pénzügyminisztérium közleményére, ami szerint 7,5% lehet az idei hiány.
Mire lesz érdemes figyelni?
A záráshoz közeledve vegyes képet mutatnak az ázsiai tőzsdék. A Nikkei 0,4%-kal emelkedik, míg a KOSPI, a Hang Seng és a SSEC mérsékelt esésben vannak.
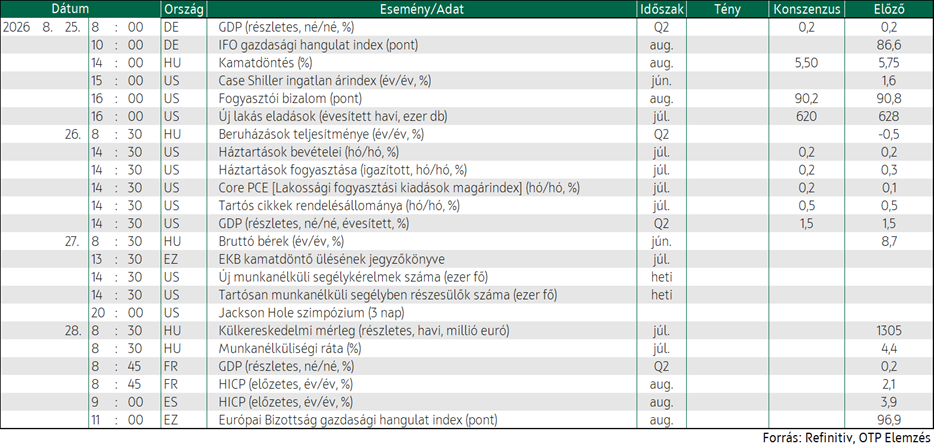
Ma Németországból a részletes Q2-es GDP adat és az IFO gazdasági hangulatindex augusztusi értéke érkezik. Idehaza az MNB kamatdöntésére figyelnek a piacok.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!