
OTP Ébresztő: Jó pénteki teljesítmény ellenére veszteséges hetet zártak a főbb részvénypiacok
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: FED döntéshozók megszólalásai után mérséklődtek a fejlett piaci kötvényhozamok
1% felett estek a vezető nyugat-európai indexek csütörtökön. A Wall Street-i indexek mérsékelten emelkedtek. Az energia és a technológiai szektor voltak a nap nyertesei. Volatilis kereskedés után a kötvényhozamok csökkentek. Fed döntéshozók türelemre intettek a kamatemeléseket illetően. Az októberi kamatemelés valószínűsége 25% alá esett a piaci árazásokban. A dollár tovább erősödött az euróval szemben. 3,3%-os költségvetési hiányról számolt be a KSH a második negyedévben. A szeptemberi feldolgozóipari beszerzésimenedzser-index megerősítette a pozitív trendfordulót a hazai iparban. Ma az eurozóna szeptemberi inflációs adatára és az amerikai munkaerőpiaci adatokra érdemes kiemelt figyelmet fordítani.
OTP Ébresztő: Kedvező inflációs adatok hűtötték a kamatemelési várakozásokat az Egyesült Államokban
Alacsonyabb lett a vártnál a Fed által figyelt PCE mutató, amely csökkentette a kamatemelési várakozásokat Amerikában, ugyanakkor emellett több adat is napvilágot látott, amely a belső kereslet dinamizmusáról adott tanúbizonyságot. Az amerikai piacokat ugyanakkor ez nem mentette meg, erős mínuszokat látott az S&P 500 szerdán is és szeptember egészében is. Európában is negatív volt a hangulat, több országra vonatkozóan is magas inflációs adatok érkeztek és estek a részvénypiacok. A különböző inflációs adatközlések különböző hozammozgásokat eredményeztek, az Egyesült Államokban növekedtek, Németországban és itthon csökkentek a hozamok. Pluszban álltak az ázsiai tőzsdék, további kamatemelések jöhetnek Japánban. Ma elsősorban a második negyedéves hazai kormányzati egyenlegre vonatkozó adatokra lesz érdemes figyelni.
Párhuzamosan mozogtak a fejlett piacok: mind Európában, mind a tengerentúlon pozitív pénteki napot zártak, ez viszont egyik helyen sem akadályozta meg, hogy a főbb indexek veszteséggel zárják a hét egészét. Mind az Egyesült Államokra, mind az eurózónára vonatkozó augusztusi BMI adat a vártnál pozitívabb volt, némi optimizmust hozva mindkét térség számára. Bessent szerdán bejelentette az amerikai kötvényvisszavásárlás fokozását, de ez csak időlegesen tudta lejjebb szorítani a hozamokat. Csökkenéssel indítottak a hetet az ázsiai részvények.
Emelkedett pénteken a Stoxx 600, de így is zsinórban második hetét fejezte be mínuszban, dinamikus augusztusi adatok jelentek meg az eurózónára vonatkozóan
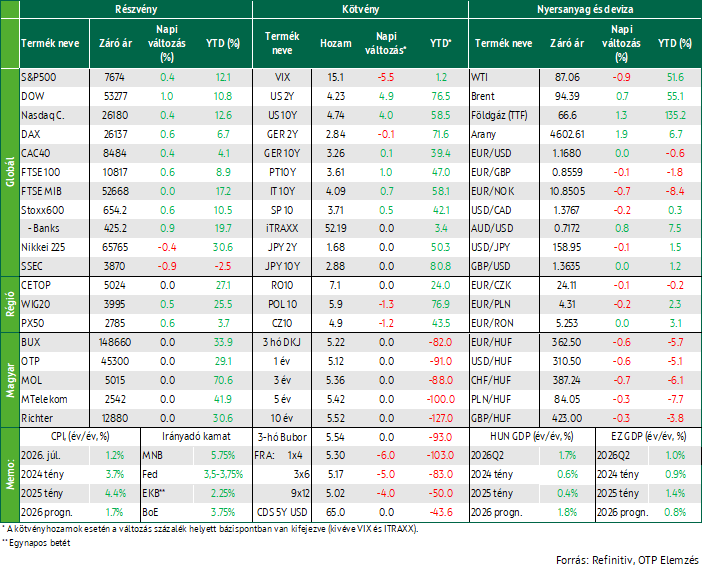
Az európai részvénypiacok pénteken emelkedéssel zártak, mivel a befektetők a gazdaság ellenállóképességére utaló jelekre koncentráltak, ugyanakkor a vezető európai részvényindex, a Stoxx 600 a hetet összességében 0,6%-os veszteséggel fejezte be. Az inflációs aggodalmakat továbbra is életben tartották a magas olajárak és az amerikai államkötvény-hozamok. A pán-európai STOXX 600 index a hét utolsó napját 0,6%-os emelkedéssel zárta, de ezzel együtt már a második egymást követő heti csökkenését könyvelte el. A francia CAC 40 0,4%-kal, a német Dax és angol FTSE 100 0,6%-kal emelkedett pénteken, de csak az utóbbi fejezte be nyereséggel a hetet, 0,6%-kal, míg a másik két vezető index egy százalék felett esett a hét egészében.
Az ágazatok közül a luxuscikkgyártók 1,4%-kal erősödtek, korrigálva az előző napi jelentős esést, míg az alapanyagipari vállalatok 2,5%-os emelkedéssel vezették a szektorok közötti nyereséglistát, amit a gyengébb dollár és az emiatt emelkedő aranyár támogatott. A kiskereskedelmi szektor 1%-kal került feljebb, ezen belül a JD Sports árfolyama 5,6%-kal ugrott meg, részben ledolgozva az előző napi, profitvárakozásának csökkentése miatt bekövetkezett 14%-os zuhanását. A nap vesztesei közé az energiaszektor, valamint a közmű- és védelmi vállalatok tartoztak.
Az európai optimizmust segítette, hogy az euróövezet üzleti aktivitása augusztusban az idei év leggyorsabb ütemében bővült, amit elsősorban az új megrendelések erősödése, különösen a feldolgozóipar javuló teljesítménye, valamint az exportkereslet újbóli növekedése támogatott. Az euróövezet összesített kibocsátási PMI-mutatója augusztusban 52,1 pontra emelkedett a júliusi 52,0 pontról, ami 2024 novembere óta a legmagasabb érték, és meghaladta az elemzők 51,7 pontos várakozását. A feldolgozóipari index közel egy ponttal, 52,8 pontra emelkedett, míg a szolgáltatószektori BMI változatlanul 51,7 ponton állt.
A KKE régiót pénteken csak a lengyel és cseh piac képviselte, miután a magyar piac zárva volt augusztus 20 és 21-én. Az előbbi fél százalékkal az utóbbi 0,6%-kal emelkedett, de a hetet mindkét nemzeti index mínuszban zárta, míg a Bux a rövid hetét 1,3%-os mínusszal fejezte be szerdán.
Hasonló dinamikát lehetett látni a tengerentúlon is, a szolgáltatószektor húzta a gazdaságot augusztusban
Az amerikai részvénypiacok pénteken emelkedéssel zártak, ugyanakkor a hetet összességében veszteséggel fejezték be, mivel a befektetői hangulatot továbbra is a kötvénypiaci hozamok ingadozása és a közel-keleti helyzet alakulásával kapcsolatos bizonytalanság befolyásolta. A Dow Jones index 1,0%-kal, az S&P 500 és Nasdaq 0,4%-kal emelkedett a pénteki kereskedés során, a heti teljesítményt tekintve azonban az S&P 500 1,4%-ot, a Nasdaq 2,1%-ot, a Dow Jones pedig 0,8%-ot veszített értékéből. Az S&P 500 index 11 fő szektora közül a többség emelkedéssel zárta a pénteki kereskedést. A legjobban a nyersanyagipari vállalatok teljesítettek 2,2%-os emelkedéssel, őket az egészségügyi szektor követte 1,3%-os, majd a pénzügyi vállalatok 1%-os növekedéssel. A gyengébben teljesítő ágazatok közül messze a közműszektor volt a legnagyobb vesztes, amely 2,3%-kal esett vissza. A kriptovalutákhoz kapcsolódó részvények jelentős emelkedést mutattak pénteken, miután a bitcoin árfolyama 6,4%-kal erősödött és május közepe óta a legmagasabb szintjét érte el. A lakossági befektetési platformot üzemeltető Robinhood árfolyama 13,7%-kal ugrott meg, míg a Coinbase 8,2%-os emelkedést könyvelhetett el. A jelentős bitcoin-kitettséggel rendelkező Strategy részvényei szintén jól teljesítettek, 6%-kal kerültek feljebb, követve a vezető kriptovaluta árfolyamának emelkedését.
Az Egyesült Államok szolgáltatási szektora augusztusban 2024 decembere óta a legerősebb növekedést mutatta, az S&P Global előzetes szolgáltatói beszerzésimenedzser-indexe 54,6 pontról 56,8 pontra emelkedett. Ennek köszönhetően az összesített index is jelentősen javult, 54,5 pontról 56,0 pontra nőtt, ami 2022 áprilisa óta a legmagasabb érték. A szolgáltatások dinamikus bővülése ellensúlyozta a feldolgozóipar lassulását, ahol a PMI 53,9 pontról öthavi mélypontra, 53,2 pontra csökkent. A gazdasági aktivitás gyorsulását így elsősorban a szolgáltatási szektor húzta, miközben a feldolgozóipari növekedést a készletfelhalmozás mérséklődése és az iráni konfliktushoz kapcsolódó ellátási láncbeli zavarok fékezték.
A nemzetközi és az amerikai nyersolajárak pénteken emelkedtek, miután Donald Trump amerikai elnök gazdasági szankciókkal fenyegette meg Irán kereskedelmi partnereit, ami a piacon a kínálat szűkülésével kapcsolatos várakozásokat erősítette. Az iráni külügyminiszter vasárnap visszautasította a fenyegetést, és úgy nyilatkozott, hogy az esetleges új amerikai szankciók Teherán megtörésére irányuló, sikertelen kísérletet jelentenének. A Brent típusú nyersolaj hordónkénti ára, 0,7%-kal 94,39 dollárra emelkedett, míg a hét egészét 3,9%-os növekedéssel zárta.
Emelkedtek az amerikai hozamok Bessent intervenciója ellenére, gyengült a dollár
Az amerikai államkötvények hozamai pénteken mérsékelt emelkedést mutattak, egy rendkívül mozgalmas hetet zárva, amelyet a kötvénypiaci eladási hullámok domináltak. A befektetői hangulatot ezúttal az augusztusi amerikai szolgáltatási szektor vártnál erősebb növekedését jelző adatok befolyásolták, amelyek a gazdaság továbbra is robusztus állapotára utaltak. A kétéves amerikai államkötvény hozama 4,7 bázisponttal 4,232%-ra, míg a tízéves referenciahozam 3,8 bázisponttal 4,736%-ra emelkedett. A harmincéves államkötvény hozama 3,9 bázisponttal 5,276%-ra nőtt, ami ugyan elmaradt a hét során elért több mint egy évtizedes csúcsszintektől, de továbbra is magasabb maradt a Scott Bessent pénzügyminiszter által bejelentett kötvény-visszavásárlási programot követően kialakult szinteknél. A kötvényeken túl az amerikai pénzügyminisztérium hosszabb lejáratú állampapírok visszavásárlásának kiterjesztésére vonatkozó terve további nyomást helyezett az amerikai fizetőeszközre is, amely a hét egészében közel egy százalékkal gyengült az euróval szemben. Eközben az euróövezeti államkötvény-piac jóval nyugodtabb képet mutatott: a hozamok pénteken alig változtak egy olyan hét után, amelyet világszerte a kötvénypiacokon tapasztalható feszültségek határoztak meg. A német tízéves államkötvény hozama, amely az euróövezet irányadó mutatója, 3,2572%-on stagnált, bár a hét elején új, 15 éves csúcsot ért el.
A rövid hét során a hazai rövid hozamok csökkentek, a háromhavi DKJ esetében három, az egyéves kötvénynél 7 bázisponttal, míg a hosszabb hozamok nyolc és tíz bázisponttal magasabban zárták a hetet az első két napban látott emelkedésnek köszönhetően. Az ÁKK szerdán aukciót tartott három, öt és több mint tízéves kötvények kibocsátásával, melyek esetében nagy érdeklődést lehetett tapasztalni, a tízéves esetében a meghirdetett 25 milliárd helyett 30,5 milliárd értékben fogadtak el ajánlatot, míg a két rövidebb kötvény esetében a meghirdetett 20 milliárdot fogadták el. A hét során a forint kis mértékben erősödött az euróval szemben a 362,5-ös szintig.
Mire lesz érdemes figyelni?
Ázsiában a hangulat negatív volt, mivel a befektetők várták az esedékes amerikai szankciós bejelentéseket, miközben Irán a teljes Perzsa-öböl olajexportjának leállítását helyezte kilátásba válaszul. A Nikkei 0,4%-kal, a SSEC 0,9%-kal, a Kospi pedig közel három százalékkal csökkent. Az Alibaba részvényei hétfőn jelentősen, 8,9%-kal estek a hongkongi kereskedésben, miután a kínai technológiai vállalat 10,2 milliárd dollár értékű részvénykibocsátást jelentett be, méghozzá a piaci árhoz képest jelentős diszkonttal. A bevonandó forrásokat a cég mesterséges intelligenciával kapcsolatos fejlesztéseinek finanszírozására kívánja fordítani, ugyanakkor a befektetők elsősorban a részvényhígulás hatásai és a stratégia megvalósításával kapcsolatos kockázatok miatt aggódnak.
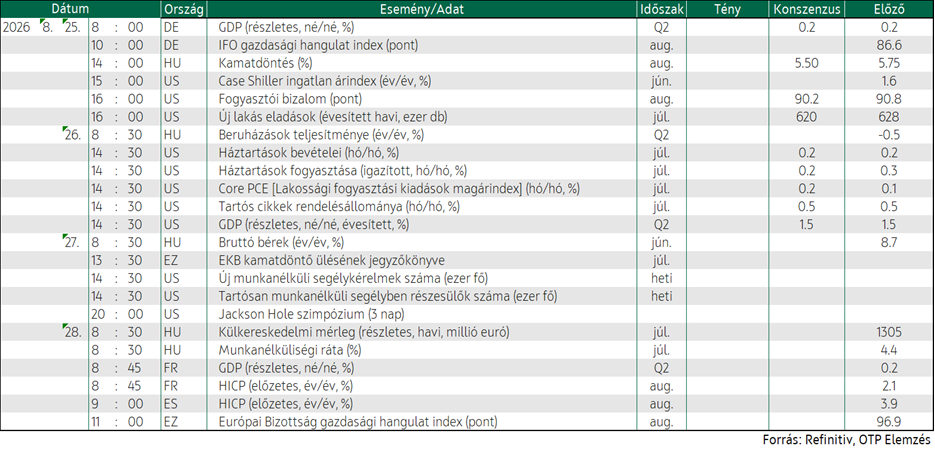
A holnapi napon érkezik német részletes GDP adat, illetve IFO gazdasági index is, lakáseladásokra vonatkozó adatközlés és hangulatindex az Egyesült Államokból, a hazai befektetők szeme viszont elsősorban az MNB kamatdöntésén lehet leginkább. A jegybank a júniusi ülését követően lényegében bejelentette a júliusi és augusztusi kamatvágásokat.
Bár a nemzetközi környezet azóta romlott, és a forint is gyengébb, mint akkor, azonban a legutóbbi meglepően alacsony inflációs adat (július: 1,2% év/év) erős támasztékot ad a kamatcsökkentés augusztusi folytatásának, így várhatóan a holnapi napon 25 bázisponttal csökken a hazai kamatszint, 5,5%-ra.
A hét későbbi felében, szerdán érkezik a core PCE, a Fed által legszorosabban figyelt inflációs mutató. A júniusi 0,13%-os hó/hó adatot követően a júliusban a várakozásoknak megfelelően alakuló CPI, valamint a vártnál kedvezőbb termelői árindex alapján arra lehet következtetni, hogy a havi bázisú core PCE 0,16-0,20% körül alakulhatott az előző hónapban. Emellett szintén szerdán érkezik részletes Q2-es GDP adatközlés az Egyesült Államokra vonatkozóan.
Emellett még szerdán érkezik az Nvidia negyedéves jelentése, mely piacmozgatónak bizonyulhat.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!