
OTP Ébresztő: A geopolitikai kockázatok ismét a középpontba kerültek
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Tovább estek pénteken az amerikai technológiai szektor vállalatai
A technológiai szektorra nehezedő eladói nyomás pénteken sem enyhült a fejlett gazdaságok részvénypiacain. Ennek ellenére, a kedvező vállalati beszámolók ellensúlyozták Európában az IT-szektor lemorzsolódását. Az európai részvénypiacok heti szinten is emelkedni tudtak, legnagyobb mértékben június óta. Az USA-ban folytatódott a részvényindexek lejtmenete, az AI-kapcsolt vállalkozások körüli aggodalmakat a CoreWeave esete tovább fokozta. A részvénypiacot érintő eladási hullám a biztonságosabb befektetések felé terelte a piaci szereplőket, tovább estek a hosszú hozamok. Az amerikai 10 éves hozam az elmúlt héten 15bp-ot esett, 5,1%-on zárta a pénteki kereskedést, melyhez a kamatemelési várakozások enyhülése is hozzájárult. A határidős kamatlábak alapján a Fed várhatóan a kamatszint tartásáról határoz jövő heti ülésén. Az euróövezeti hozamok a tengerentúli kötvénypiaci mozgásokat követve szintén lemorzsolódtak. 1,124-re erősödött az euró a dollárral szemben. A hazai állampapírpiacon is meredeken estek a hosszú hozamok az elmúlt héten, a tízéves hozam 29bp-tal háromhónapos mélypontra, 5,31%-ra esett. Tovább emelkedett a nyersolaj ára a közel-keleti helyzet megoldatlansága nyomán. Az európai gázár határidők közel 4 éves csúcsra szöktek az elmúlt héten. A héten a hazai piacon a ma kijövő 2027-es költségvetésre és az MNB keddi kamatdöntő ülésére lesz érdemes figyelni
OTP Ébresztő: Az amerikai termelőiár-index a várakozások felett alakult, de így is esett az amerikai 10 éves hozam
A technológiai szektorra nehezedő nyomás ellenére tovább emelkedtek a nyugat-európai tőzsdék. A Wall Street-i indexek is felfelé korrigáltak a szerdai esést követően. Az óceán mindkét felén az egészségügyi szektor teljesítménye emelkedett ki. Az eurozóna ipari termelése augusztusban 0,5%-ot esett havi alapon. Az Egyesült Államokban a 6,3%-ra gyorsuló termelőiár-index újabb felfelé mutató meglepetést hozott az inflációs folyamatokkal kapcsolatban. Az amerikai kiskereskedelmi forgalom 0,8%-kal bővült augusztushoz képest. Az amerikai 10 éves hozam több, mint 10 bázisponttal mérséklődött. A hazai állampapírpiacon is 7-9 bázisponttal esett a hozamgörbe hosszú oldala. Ma Magyarországról augusztusi béradatok, az USA-ból szeptemberi ipari termelési adat érkezik.
Eséssel zártak kedden a vezető európai és amerikai részvényindexek, a technológiai szektor különösen gyengén teljesített. Az olajárak emelkedését az amerikai-iráni feszültség fokozódása és a Hormuzi-szoros körüli bizonytalanság támogatta. Az amerikai hozamok mérséklődtek, miközben a német 10 éves Bund hozama 2011 óta nem látott szintre emelkedett. A forint gyengült a főbb devizákkal szemben. A mai napon a Fed jegyzőkönyve és a brit inflációs adat kerül a befektetők fókuszába.
Többhetes mélypontra süllyedt a STOXX 600; a magas hozamkörnyezet és a közel-keleti feszültségek nyomás alatt tartották a piacokat
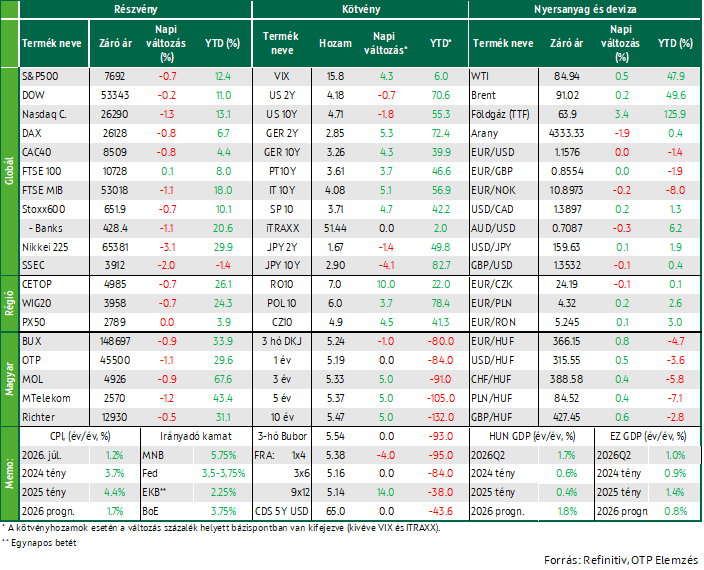
Az európai részvénypiacokon kedden kockázatkerülő hangulat uralkodott, a befektetők elsősorban a közel-keleti fejlemények és a magas hozamkörnyezet hatásait árazták. A STOXX 600 index 0,7%-kal csökkent, több mint kéthetes mélypontra süllyedve. A hozamkörnyezet emelkedése miatt a szektorok közül a technológia teljesített a leggyengébben; a német Infineon 7,6%-kal, az Aixtron pedig 8,8%-kal esett. Ezzel szemben az energetikai részvényeket az olajárak emelkedése támogatta, míg az egészségügyi szektor a nap nyertesei közé tartozott. Egyedi részvények közül a svéd H&M 4,1%-os emelkedése, a svájci Huber+Suhner 11,4%-os esése és a dán Coloplast 3%-os erősödése emelkedett ki. A vezető nyugat-európai indexek közül a DAX 0,8%-kal, a CAC40 0,8%-kal csökkent, míg a FTSE100 gyakorlatilag változatlan szinten zárt. A kontinens tőzsdéire összességében az óvatos befektetői magatartás nyomta rá a bélyegét.
A közép-kelet-európai piacok szintén gyengültek: a BUX 0,9%-kal, a WIG20 0,7%-kal mérséklődött, míg a PX50 lényegében stagnált. A budapesti börzén valamennyi blue chip lefelé mozdult, az OTP 1,1%-ot, a Richter 0,5%-ot, a Magyar Telekom 1,2%-ot, a MOL pedig 0,9%-ot veszített értékéből.
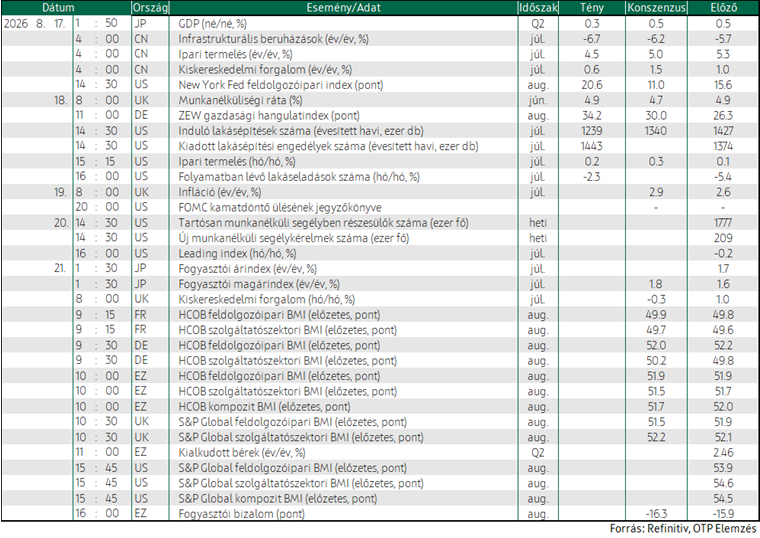
A piaci bizonytalanság mellett kedvező makrogazdasági jelzések is érkeztek. Németországban a ZEW befektetői hangulatindex a várakozásokat meghaladó mértékben, 34,2 pontra emelkedett, ami javuló gazdasági kilátásokat jelez. Az Egyesült Királyságban a munkanélküliségi ráta 4,9%-on maradt, miközben a foglalkoztatottság tovább nőtt, így a munkaerőpiac összességében ellenállónak mutatkozott, bár az éves adatok némi lassulásra utalnak.
A technológiai részvények vezették az esést a Wall Streeten; a közel-keleti feszültségek és az emelkedő olajárak rontották a hangulatot
A befektetői hangulatot kedden elsősorban a közel-keleti konfliktussal kapcsolatos fejlemények befolyásolták. Az amerikai–iráni rendezés esélyének csökkenése és a Hormuzi-szoros körüli bizonytalanság felfelé hajtotta az olajárakat: a Brent ára továbbra is 90 dollár felett, a WTI pedig 85 dollár körül alakul. Az energiaárak növekedése ismét az inflációs kockázatokra irányította a befektetők figyelmét. A vezető amerikai részvényindexek negatív tartományban zártak. A Dow 0,2%-kal, az S&P 500 0,7%-kal, a Nasdaq pedig 1,3%-kal csökkent, utóbbi ezzel kéthetes mélypontra került. A kereskedést a kockázatkerülés jellemezte, miközben az energiapiaci vállalatok a nyersolaj drágulásából profitáltak.
A legnagyobb nyomás a technológiai és félvezető szektorra nehezedett. A Philadelphia Semiconductor index közel 5%-ot esett, az Nvidia 2,3%-kal, a Meta Platforms 4,5%-kal került lejjebb, míg a Micron, a Western Digital és a Sandisk is jelentős veszteségeket szenvedett el. Ezzel szemben a Microsoft, a Salesforce és az Intel a jobb teljesítményt nyújtó technológiai papírok közé tartozott.
Makrogazdasági fronton vegyes jelzések érkeztek az amerikai gazdaságból. Júliusban az építési engedélyek száma a vártnál nagyobb mértékben, 5%-kal emelkedett, ami arra utal, hogy a lakáspiaci kínálat bővülése továbbra is napirenden van. Ezzel szemben a megkezdett lakásépítések 12,4%-kal visszaestek, míg a függőben lévő lakásértékesítések 2,3%-kal csökkentek, jelezve, hogy a magas jelzáloghitel-kamatok és az emelkedett ingatlanárak továbbra is visszafogják a keresletet. Az ipari termelés eközben 0,2%-kal bővült júliusban, elmaradva a várakozásoktól, ami mérsékelt, de továbbra is pozitív gazdasági aktivitásra utal. A piac figyelme emellett a Fed júliusi ülésének jegyzőkönyvére és a jövő heti Jackson Hole-i konferenciára összpontosul, amelyek további iránymutatást adhatnak a monetáris politika várható alakulásáról.
Vegyesen alakultak a fejlett piaci hozamok, 2011 óta nem látott szintre emelkedett a Bund
Az amerikai állampapírpiacon a hosszabb és rövidebb lejáratokon egyaránt mérséklődtek a hozamok, jóllehet a befektetőket továbbra is a növekvő költségvetési hiány, az emelkedő állampapír-kibocsátás és az inflációs kockázatok foglalkoztatták. A 30 éves amerikai állampapír hozama a hétfői 5,31%-os, 19 éves csúcsot követően kedden 5,29% közelébe mérséklődött. A rövidebb lejáratokon is hozamcsökkenés következett be: a 10 éves Treasury hozama 2,4 bázisponttal 4,70%-ra, a 2 éves hozam pedig 1 bázisponttal 4,17%-ra mérséklődött. Emellett a technológiai vállalatok AI-fejlesztésekhez kapcsolódó jelentős forrásbevonása is fokozza a tőkéért folyó versenyt, ami elsősorban a hosszú lejáratú hozamokra gyakorol felfelé irányuló nyomást.
Európában ugyanakkor emelkedtek a hozamok, a német 10 éves Bund hozama 4 bázisponttal 3,26%-ra nőtt, ami 2011 óta a legmagasabb szint. A magyar állampapírpiacon szintén hozamemelkedés volt megfigyelhető: az éven túli referenciahozamok 1-5 bázisponttal kerültek feljebb, a 10 éves referenciahozam pedig közel 4 bázisponttal 5,51%-ra emelkedett.
A devizapiacon a dollár enyhén erősödött, az EUR/USD árfolyam 1,1575-ra mérséklődött. A forint gyengült a főbb devizákkal szemben, az EUR/HUF 366,2-ra, míg a USD/HUF 315,5-ra emelkedett.
Mire lesz érdemes figyelni?
Ázsiában is negatív hangulatban folyt a kereskedés szerdán: a japán Nikkei közel 3%-kal, míg a dél-koreai KOSPI több mint 4,5%-kal került lejjebb. A veszteségek elsősorban a technológiai szektorban koncentrálódtak, a Samsung és az SK Hynix részvényei rendre több mint 6%-ot estek, míg Japánban a SoftBank közel 6,5%-kal gyengült.
A mai makronaptárból az Egyesült Királyság júliusi inflációs adata és a Fed júliusi ülésének jegyzőkönyve érdemel kiemelt figyelmet.
A hét második felében az amerikai munkaerőpiaci adatok és a Leading Index adhatnak képet a gazdaság aktuális állapotáról. Pénteken az előzetes augusztusi BMI-felmérések kerülnek a figyelem középpontjába az eurózónában, Németországban, Franciaországban, az Egyesült Királyságban és az Egyesült Államokban. Emellett japán inflációs adat, brit kiskereskedelmi forgalmi statisztika, valamint eurózónás bér- és fogyasztói bizalmi adatok is érkeznek.
A következő publikáció augusztus 24-én jelenik meg.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!