
OTP Ébresztő: Továbbra sem enyhülnek a geopolitikai feszültségek a Közel-Keleten
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Az amerikai termelőiár-index a várakozások felett alakult, de így is esett az amerikai 10 éves hozam
A technológiai szektorra nehezedő nyomás ellenére tovább emelkedtek a nyugat-európai tőzsdék. A Wall Street-i indexek is felfelé korrigáltak a szerdai esést követően. Az óceán mindkét felén az egészségügyi szektor teljesítménye emelkedett ki. Az eurozóna ipari termelése augusztusban 0,5%-ot esett havi alapon. Az Egyesült Államokban a 6,3%-ra gyorsuló termelőiár-index újabb felfelé mutató meglepetést hozott az inflációs folyamatokkal kapcsolatban. Az amerikai kiskereskedelmi forgalom 0,8%-kal bővült augusztushoz képest. Az amerikai 10 éves hozam több, mint 10 bázisponttal mérséklődött. A hazai állampapírpiacon is 7-9 bázisponttal esett a hozamgörbe hosszú oldala. Ma Magyarországról augusztusi béradatok, az USA-ból szeptemberi ipari termelési adat érkezik.
OTP Ébresztő: A várakozásokat meghaladó inflációs adatok érkeztek az Egyesült Államokból
Emelkedtek az európai részvénypiacok, amit az ASML kedvező eredménye és az egészségügyi szektor kiemelkedő teljesítménye is támogatott. Az amerikai tőzsdéket nyomás alá helyezte a vártnál magasabb szeptemberi inflációs adat. A fogyasztói árindex éves növekedési üteme 3,7%-ra gyorsult, elsősorban a benzinárak megugrása miatt, míg a maginfláció havi alapon 0,3%-kal nőtt, amihez a lakhatási költségek emelkedése és a közlekedési szolgáltatások drágulása is hozzájárult. A közel-keleti feszültségek és az IEA olajpiaci jelentésének hatására emelkedtek az olajárak. Az amerikai kötvényhozamok a kezdeti növekedést követően a Fed-nyilatkozatok hatására mérséklődtek, míg Európában jellemzően emelkedés volt megfigyelhető. Az Egyesült Államokban sűrű lesz a mai makronaptár: a szeptemberi kiskereskedelmi forgalmi és termelői árindex adatok mellett a New York Fed feldolgozóipari indexére, valamint a munkanélküli segélykérelmek és az üzleti készletek alakulására figyelnek a befektetők. Az euróövezetből augusztusi ipari termelési adat érkezik.
Csökkenéssel zártak kedden az európai indexek, miközben továbbra is a geopolitikai feszültségek és a kamatemelési várakozások rontották a hangulatot. Enyhén gyengültek hétfőn a főbb amerikai indexek; az amerikai kormány nem támogatta az Apple kínai memóriachip-beszerzését; javult a New York-i Fed feldolgozóipari aktivitást mérő indexe. Kismértékben emelkedtek a fejlett piaci hozamok, a forint némileg gyengült az euróval szemben. A mai napon a német ZEW gazdasági hangulatindexe, brit munkanélküliségi adatok, illetve az amerikai ipari és lakás adatok lesznek a figyelem középpontjában.
Csökkenéssel zártak kedden az európai indexek, miközben a továbbra is a geopolitikai feszültségek és a kamatemelési várakozások rontották a hangulatot
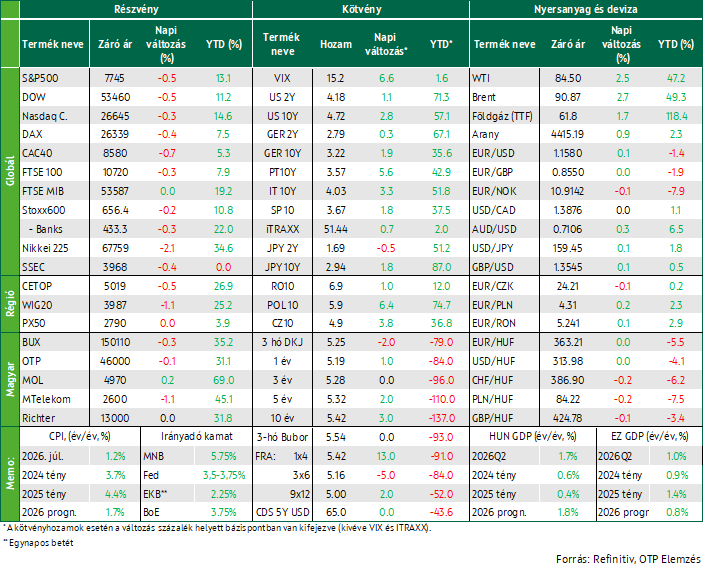
A nap eleji pluszokat követően végül mérsékelt csökkenéssel zártak tegnap az európai részvénypiacok, a STOXX 600 index 0,2%-kal került lejjebb. A befektetők figyelme a vállalati gyorsjelentési szezon lezárultával egyre inkább a makrogazdasági és geopolitikai fejleményekre, illetve a szeptemberi jegybanki döntésekre irányult. A geopolitikai színtéren nem enyhült a közel-keleti helyzet, miután Irán elzárkózott a hétfőn lejáró ideiglenes megállapodás meghosszabbításától, miközben Donald Trump Oman bombázásával fenyegetett, amennyiben az megnehezítené az USA és Irán közötti tárgyalásokat. Az sem kedvezett, hogy a piaci árazások szerint az Európai Központi Bank szeptemberi 25 bázispontos kamatemelésének valószínűsége elérte a 94%-ot, tehát szinte biztosra vehető, miközben egy második kamatemelést is lehetségesnek tart a piac még idén. A piacot támogatta azonban, hogy a Goldman Sachs megemelte a STOXX 600 indexre vonatkozó 12 havi célárát 660 pontról 695 pontra, ami a jelenlegi szintekhez képest mintegy 5,5%-os további felértékelődési potenciált sugall.
Az egyedi részvények közül az Accelleron árfolyama 5,6%-kal ugrott meg, miután a Berenberg vételre ajánlotta a társaság papírjait. A nap vesztese a SIG Group volt, amelynek részvényei 17,6%-ot estek azt követően, hogy a vállalat pénzügyi igazgatóját nevezte ki vezérigazgatónak, kevesebb mint fél évvel az előző vezető kinevezése után.
Csökkentek a KKE régió főbb indexei is tegnap, legnagyobb mértékben a lengyel piac esett vissza, miközben a prágai index gyakorlatilag stagnált. A hazai blue chipek közül az MOL emelkedni tudott, a Richter árfolyama stagnált, a másik két papír azonban lefelé mozdult el.
Enyhén gyengültek hétfőn a főbb amerikai indexek; az amerikai kormány nem támogatta az Apple kínai memóriachip-beszerzését; javult a New York-i Fed feldolgozóipari aktivitást mérő indexe
Tegnap enyhe csökkenés bontakozott ki az amerikai részvénypiacokon, miközben a közel-keleti geopolitikai feszültségek erősödése miatt emelkedtek az olajárak. A piaci hangulatot elsősorban az befolyásolta, hogy lejárt a Washington és Teherán közötti tűzszüneti megállapodás határideje, miközben Irán kizárta a tárgyalások meghosszabbításának lehetőségét, és jelezte, hogy a diplomácia kudarcának esetén keményebb álláspontra helyezkedhet. A technológiai szektor egyes szereplői azonban felülteljesítettek. A Micron Technology árfolyama 4,1%-kal emelkedett, miután az amerikai kormányzat jelezte, hogy nem támogatja az Apple kínai memóriachip-beszerzését, ami kedvezőbb kilátásokat teremthet az amerikai gyártók számára. Az AI-szektor iránti optimizmust tovább erősítették az Anthropic kiemelkedő bevételi adatai.
A New York-i Fed feldolgozóipari aktivitást mérő indexe augusztusban 20,6 pontra emelkedett a júliusi 15,6 pontról, jelentősen meghaladva a 11 pontos piaci várakozást. Az adat arra utal, hogy a New York állambeli feldolgozóipar immár második egymást követő hónapban bővült, ráadásul a növekedés üteme 2021 vége óta a legerősebbnek bizonyult. A részletek alapján az új megrendelések és a kiszállítások továbbra is erőteljes növekedést mutattak, miközben a szállítási idők indexe 20,6 pontra nőtt, ami a szállítási láncok ismételt feszültségére utalt. A foglalkoztatás és a ledolgozott munkaórák száma mérsékelten emelkedett. Az inputköltségek növekedési üteme gyorsult, míg az értékesítési árak emelkedése lassult, de továbbra is magas szinten maradt. Az üzleti várakozások összességében kedvezőek maradtak: a vállalatok a következő hónapokra erősebb keresletre, nagyobb kiszállításokra és bővülő foglalkoztatásra számítanak, azonban az árnyomás továbbra is kockázatot jelent. A beruházási szándékok eközben visszafogottak maradtak.
Kismértékben emelkedtek a fejlett piaci hozamok, a forint némileg gyengült az euróval szemben
Emelkedtek tegnap az amerikai államkötvény-hozamok, miközben az olajárak újra felfelé mozdultak az iráni-amerikai feszültségek erősödése miatt. A 30 éves amerikai kötvény hozama 5 bázisponttal, 5,31%-ra emelkedett, ami 19 éves csúcsot jelentett. A 10 éves hozam közel 3, a 2 éves lejáratú papír hozama pedig 1 bázisponttal nőtt. A piaci szereplők szerint a hozamemelkedést részben az energiaárak emelkedése és az ebből fakadó inflációs kockázatok táplálták. Az amerikai WTI olaj ára 2,5%-kal, hordónként 84,5 dollárra, míg a Brent jegyzése 90 dollár fölé emelkedett, miután közeledett a Washington és Teherán közötti békemegállapodásra szabott határidő, és Irán jelezte, hogy nem támogatná annak meghosszabbítását. Elemzők ugyanakkor egyre inkább úgy vélik, hogy a hosszú lejáratú hozamok emelkedésének fő mozgatórugója már nem az infláció, hanem az Egyesült Államok romló költségvetési helyzete, a növekvő állampapír-kibocsátás és a befektetők által elvárt magasabb kockázati prémium, valamint az AI beruházások hatalmas tőkeigénye, amely a vállalati kötvények piacán növeli a kínálatot. A múlt héten közzétett adatok szerint az amerikai költségvetési hiány több mint öt éve nem látott havi szintre emelkedett, ami tovább erősítette a fiskális fenntarthatósággal kapcsolatos aggodalmakat.
Nemzetközi trendekkel összhangban az éven túli magyar hozamok 1-3 bázisponttal emelkedtek tegnap, a tízéves így 5,42%-on zárt. A forint árfolyama gyakorlatilag változatlan volt az euróval szemben, így 363 felett zárt. Az euró a kezdeti erősödést követően végül alig mozdult el a dollárral szemben, és az 1,16-os szint közelében ingadozott.
Mire lesz érdemes figyelni?
Többnyire csökkenésben álltak ma reggel a főbb ázsiai indexek, miután lejárt az Irán és USA által kötött ideiglenes megállapodás, valamint az iráni fél közölte, hogy ezt követően a védekezés helyett támadó szellemű katonai műveletekre áll át.
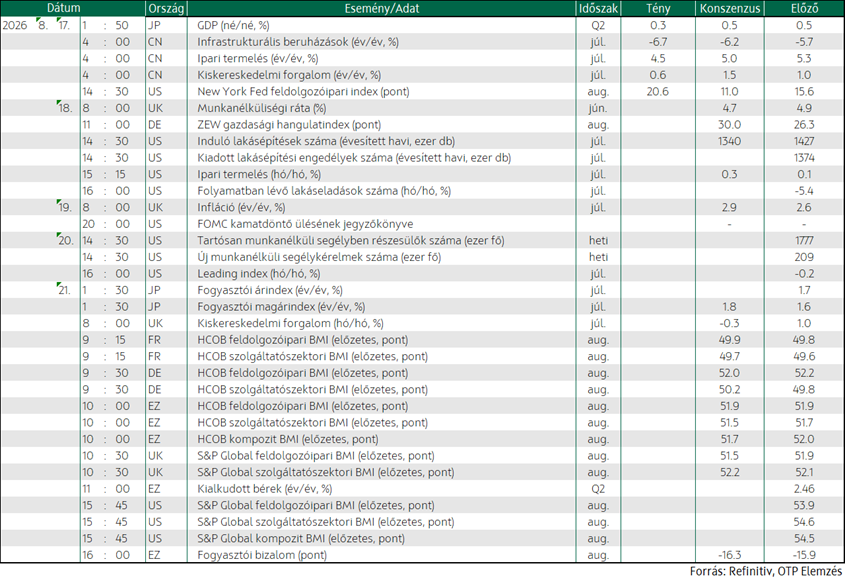
A mai napon a német ZEW gazdasági hangulatindexe, brit munkanélküliségi adatok, illetve az amerikai ipari és lakás adatok lesznek a figyelem középpontjában.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!