
OTP Ébresztő: Lejjebb mozdult rekordértékéről az S&P pénteken, de a hetet pluszban zárta
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Az amerikai termelőiár-index a várakozások felett alakult, de így is esett az amerikai 10 éves hozam
A technológiai szektorra nehezedő nyomás ellenére tovább emelkedtek a nyugat-európai tőzsdék. A Wall Street-i indexek is felfelé korrigáltak a szerdai esést követően. Az óceán mindkét felén az egészségügyi szektor teljesítménye emelkedett ki. Az eurozóna ipari termelése augusztusban 0,5%-ot esett havi alapon. Az Egyesült Államokban a 6,3%-ra gyorsuló termelőiár-index újabb felfelé mutató meglepetést hozott az inflációs folyamatokkal kapcsolatban. Az amerikai kiskereskedelmi forgalom 0,8%-kal bővült augusztushoz képest. Az amerikai 10 éves hozam több, mint 10 bázisponttal mérséklődött. A hazai állampapírpiacon is 7-9 bázisponttal esett a hozamgörbe hosszú oldala. Ma Magyarországról augusztusi béradatok, az USA-ból szeptemberi ipari termelési adat érkezik.
OTP Ébresztő: A várakozásokat meghaladó inflációs adatok érkeztek az Egyesült Államokból
Emelkedtek az európai részvénypiacok, amit az ASML kedvező eredménye és az egészségügyi szektor kiemelkedő teljesítménye is támogatott. Az amerikai tőzsdéket nyomás alá helyezte a vártnál magasabb szeptemberi inflációs adat. A fogyasztói árindex éves növekedési üteme 3,7%-ra gyorsult, elsősorban a benzinárak megugrása miatt, míg a maginfláció havi alapon 0,3%-kal nőtt, amihez a lakhatási költségek emelkedése és a közlekedési szolgáltatások drágulása is hozzájárult. A közel-keleti feszültségek és az IEA olajpiaci jelentésének hatására emelkedtek az olajárak. Az amerikai kötvényhozamok a kezdeti növekedést követően a Fed-nyilatkozatok hatására mérséklődtek, míg Európában jellemzően emelkedés volt megfigyelhető. Az Egyesült Államokban sűrű lesz a mai makronaptár: a szeptemberi kiskereskedelmi forgalmi és termelői árindex adatok mellett a New York Fed feldolgozóipari indexére, valamint a munkanélküli segélykérelmek és az üzleti készletek alakulására figyelnek a befektetők. Az euróövezetből augusztusi ipari termelési adat érkezik.
Az európai részvények kisebb mínuszban zártak pénteken, így négy hetes nyerő szériát szakítottak meg. A Bux jóval pozitívabb képet festett a hét teljesítményét tekintve. 0,4% volt az eurózóna negyedéves növekedési üteme a második negyedévben, Spanyolország kiemelkedő teljesítményével. Amerikában is lejjebb zártak a főbb indexek pénteken, de itt többnyire nyereséges volt a hét. A befektetői hangulatot továbbra is visszafogták a közel-keleti bizonytalanságok és a magas olajárak. A vártnál gyengébb kiskereskedelmi adatok miatt emelkedtek az amerikai hozamok és gyengült a dollár. A második negyedéves japán GDP elmaradt a várakozásoktól, az ázsiai részvénypiacok viszont emelkedtek. A héten augusztusi beszerzésimenedzser-indexeket lehet várni.
Kisebb visszaesés után négy nyereséges hetet törtek meg az európai részvények
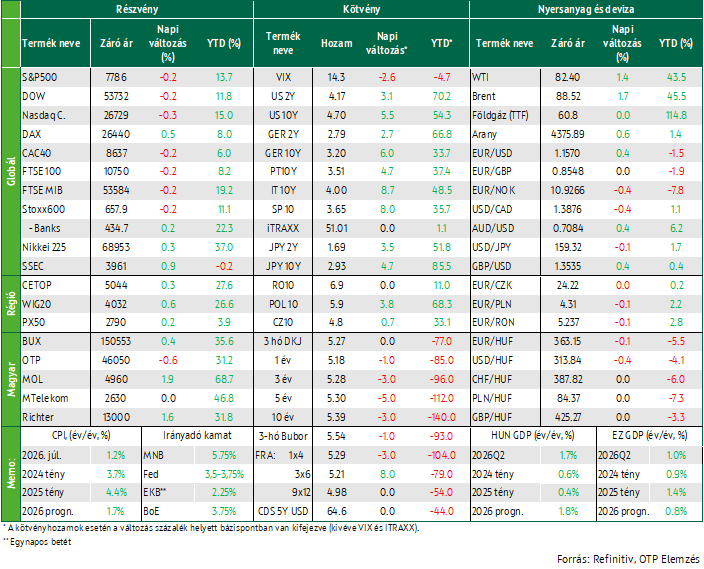
Kis mértékben, 0,2%-kal csökkent a Stoxx 600 a nap végére, így négy nyereséges hetet követően először zárta a hét egészét mínuszban, miután 0,4%-kal esett. A dinamikus jelentési szezont az emelkedő olajárak és a geopolitikai kockázatok ellensúlyozták, miután nem látszódik a Hormuzi-szoros kérdésének megoldása. Az országos indexek vegyes képet mutattak, a DAX fél százalékkal növekedett, a CAC 40 és a FTSE 100 0,2%-kal csökkent, a heti teljesítmény is konzisztens volt ezekkel a dinamikákkal, a DAX a hét egészében is fél százalékkal bővült, míg a CAC 40 közel egy százalékkal, a FTSE 100 pedig 1,4%-kal csökkent. Pénteken az egészségügyi részvények nyújtották a legrosszabb teljesítményt, miután a szektor 1,5%-ot esett, többek között köszönhetően a Zealand Pharma 5,8%-os csökkenésének. Ezzel szemben a védelmi ipari részvények 1,2%-kal emelkedtek, élükön a Rheinmetallal, amelynek árfolyama 3,2%-kal nőtt. Az európai szoftvercégek közül az SAP 2,7%-kal, a Nemetschek 8,4%-kal, a Temenos pedig 1,8%-kal drágult. A Maersk árfolyama 8,7%-kal emelkedett, és elérte az elmúlt négy év legmagasabb szintjét. A vállalat ezzel tovább növelte a csütörtöki, vártnál erősebb negyedéves eredmények és az emelt vállalati előrejelzés nyomán elindult árfolyamnyereségét.
Adatok szintjén a második becslés megerősítette az eurózóna 0,4%-os negyedéves növekedési ütemét, miután a mesterséges intelligenciával kapcsolatos beruházások dinamikája, a jelentős állami költekezés és egyes egyszeri tényezők ellensúlyozták az iráni konfliktus és a magasabb energiaárak negatív hatásait. Az euróövezet legnagyobb gazdaságai közül ismét Spanyolország mutatta a legerősebb növekedést, amely 0,7%-kal emelkedett. Mindeközben a második negyedéves foglalkoztatás az elemzők által várt 0,1%-kal növekedett az előző negyedévhez képest.
A KKE régió jóval pozitívabb képet festett a nyugati indexekhez viszonyítva, a PX 50 0,2%-kal, a Bux 0,4%-kal, a Wig 20 pedig 0,6%-kal bővült, ezzel mindhárom index pluszban zárta a hetet, legnagyobb mértékben a Bux, amely 1,3%-kal nőtt. A hazai blue chipek vegyes képet mutattak, az OTP 0,6%-kal visszaesett, míg a MOL közel két százalékkal emelkedett pénteken, így 6,7%-os pluszban zárva a hetet.
Lejjebb mozdult rekordértékéről az S&P pénteken, de a hetet pluszban zárta
Az európai piacokat követve a főbb amerikai indexek is kisebb csökkenést mutattak pénteken, az S&P a csütörtöki csúcsáról 0,2%-ot csökkent, a Dow hasonló mértékben esett, míg a Nasdaq 0,3%-kal került lejjebb, ugyanakkor a hetet az S&P és a Nasdaq is pluszban zárta 0,4, illetve 0,1%-os növekedéssel, míg a Dow 0,6%-ot veszített a hét egészében. A befektetői hangulatot visszafogta, hogy a Hormuzi-szoroson keresztüli hajóforgalom szinte teljesen leállt, miután további két hajót értek támadások a térségben, és az Egyesült Államok kijelentette, hogy szükség esetén korlátlan ideig fenn tudja tartani Irán tengeri blokádját, míg egy magas rangú iráni forrás szerdán arról számolt be, hogy nem történt előrelépés a júniusi megállapodásra épülő tárgyalásokon, amelyek célja a háború lezárása lenne.
Az S&P 500 energiapiaci indexe 1,4%-kal emelkedett, követve az olajárak növekedését. Az Applied Materials árfolyama 5,1%-ot esett, mivel a vállalat kedvező negyedéves előrejelzése sem tudta lenyűgözni a befektetőket. Mivel a befektetők egyre inkább aggódnak az AI-al kapcsolatos részvények magas értékeltsége miatt, a chipgyártók papírjai pénteken szintén gyengén teljesítettek: a Broadcom árfolyama 5,9%-kal, míg az Intelé 2%-kal csökkent. A Reddit részvényei közel 13%-kal ugrottak meg, miután bejelentették, hogy a közösségimédia-vállalat augusztus 18-i hatállyal bekerül az S&P 500 index kosarába.
Az Egyesült Államok kiskereskedelmi forgalma 2026 júliusában havi összevetésben 0,6%-kal csökkent, ami jelentősen elmaradt a 0,1%-os növekedést váró elemzői konszenzustól. A gyengébb adatot elsősorban a nem bolti (online) kereskedők forgalmának 2,2%-os visszaesése okozta, aminek hátterében az állhat, hogy az Amazon idén a hagyományosan júliusban megrendezett Prime Day akcióját júniusra helyezte át. A Michigani Egyetem fogyasztói bizalmi indexe 2026 augusztusának első felében 51 pontra csökkent a júliusi 55,2 pontról, így elmaradt a 54,5 pontos piaci várakozástól.
A Brent típusú kőolaj ára pénteken hordónként 88 dollár fölé emelkedett, és ezzel a héten több mint 5%-kal növekedett, miután az Egyesült Államok fokozta a gazdasági nyomást Iránra a Hormuzi-szoros újranyitása érdekében. Scott Bessent amerikai pénzügyminiszter kijelentette, hogy Washington példátlan gazdasági intézkedéseket fog bevezetni Iránnal szemben, miközben továbbra is fenntartja az iráni kikötőkre kiterjedő tengeri blokádot. Hozzátette, hogy a következő héten további bejelentések várhatók az ügyben.
A vártnál gyengébb kiskereskedelmi adatok miatt emelkedtek az amerikai hozamok, gyengült a dollár
Az amerikai államkötvények árfolyama pénteken csökkent, melyhez hozzájárultak a vártnál gyengébb kiskereskedelmi forgalmi adatok, miközben a Közel-Keleten fennmaradó feszültségek továbbra is bizonytalanságban tartották a befektetőket. A délutáni kereskedésben a kamatkilátásokra különösen érzékeny, kétéves amerikai állampapír hozama 3,1 bázisponttal 4,171%-ra emelkedett. Heti összevetésben azonban továbbra is 3,1 bázisponttal alacsonyabban állt, így sorozatban a harmadik hete csökkent. Az irányadó 10 éves amerikai államkötvény hozama 4,9 bázisponttal 4,690%-ra nőtt, míg a 30 éves lejáratú államkötvény hozama 4,7 bázisponttal 5,258%-ra emelkedett. Hasonló mozgásokat lehetett látni Európában, a 10 éves német államkötvény (Bund) hozama 5 bázisponttal 3,19%-ra emelkedett pénteken, és heti szinten összesen 6 bázispontos növekedést mutatott. A dollár 0,4%-kal gyengült az euróhoz képest pénteken.
Idehaza hosszabb távú kötvényhozamok csökkentek, a tíz és hároméves három bázisponttal, az ötéves öt bázisponttal került lejjebb. A hét egészét a három és tízéves hozam így is magasabban fejezte be, míg az ötéves egy bázisponttal lejjebb került. A forint pénteken kis mértékben erősödött az euróhoz képest, így a 363,1-es szint felett zárt, a hét egészében így elhanyagolható mértékben emelkedett.
Mire lesz érdemes figyelni?
Japán gazdasága a vártnál lassabb ütemben növekedett a második negyedévben, amit a visszafogott háztartási fogyasztás és a gyenge vállalati beruházások okoztak. Elemzők szerint ez elsősorban egyszeri tényezők következménye volt, bár az iráni háború továbbra is bizonytalanságot keltett és rontotta az üzleti hangulatot. A bruttó hazai termék évesített alapon 1,1%-kal emelkedett, elmaradva a 2,0%-os piaci várakozástól, valamint az előző negyedév felfelé korrigált, 1,9%-os növekedési ütemétől is. A mára várható kínai adatközlések a jelentés megírásáig még nem jelentek meg.
Az ázsiai piacok emelkedéssel kezdték a hetet, főként a techszektorban látható növekedések miatt, a Nikkei 0,3%-kal, a SSEc 0,9%-kal, a Kospi 2,4%-kal volt feljebb.
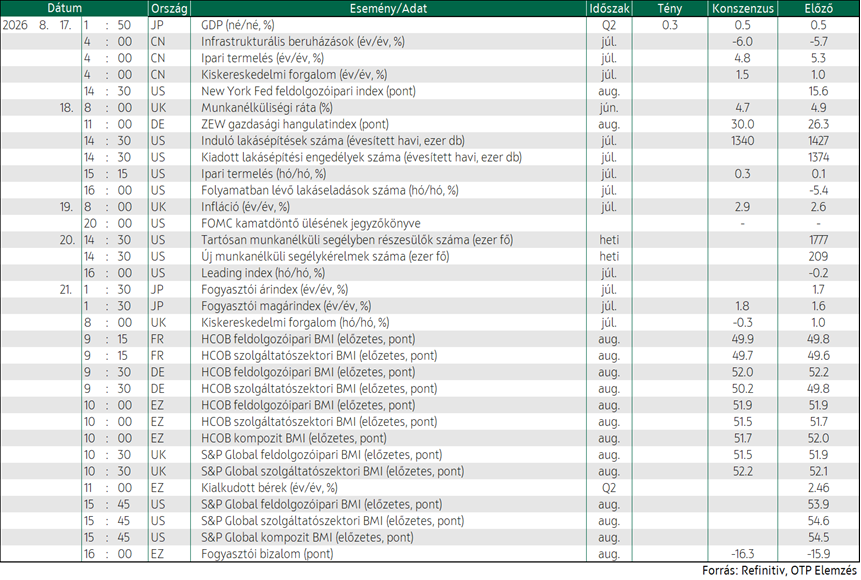
A mai napon a New York Fed feldolgozóipari indexe várható, míg a hét további felében egyrészt érkeznek az augusztusi beszerzésimenedzser-indexek, mind Európára mind az Egyesült Államokra vonatkozóan. Az előbbihez kapcsolódóan várható még kialkudott bérstatisztika is, míg az Egyesült Államokat tekintve a júliusi ipari termelési adat várható.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!