
OTP Ébresztő: Folytatódott az európai újautó-eladások növekedése
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Részvénypiaci korrekciót és olajár-emelkedést hozott a csütörtöki kereskedés
Az európai részvénypiacok enyhe eséssel zártak, elsősorban a technológiai és védelmi szektor gyengélkedése miatt. Az amerikai tőzsdéken ugyanakkor jelentősebb korrekció bontakozott ki a technológiai részvényeket sújtó eladási hullám nyomán, miközben az olaj- és földgázárak az erősödő geopolitikai feszültségek hatására érdemben emelkedtek. A fokozódó befektetői óvatosság közepette az amerikai és a német állampapírhozamok is csökkentek, míg a dollár jelentős napon belüli ingadozást követően enyhén erősödött az euróval szemben. A hazai kötvénypiacon is mérséklődtek a hosszú lejáratú hozamok; a forint az euró és a dollár ellenében egyaránt gyengült. A negatív hangulat az amerikai piacokról Ázsiába is átgyűrűzött: a vezető ázsiai részvényindexek többsége mínuszban mozgott a reggeli órákban. A mai nap fókuszában az októberi amerikai munkaerőpiaci adatok állnak, amelyek érdemben befolyásolhatják a decemberi Fed-kamatdöntéssel kapcsolatos piaci várakozásokat. Emellett az eurózónából és hazánkból is érkeznek kiskereskedelmi adatok, Németországban pedig az ipari termelés szeptemberi adatait publikálják.
OTP Ébresztő: Javult a befektetői hangulat a demokrata kongresszusi győzelem és az olajárak esése nyomán
A Demokrata Párt várható kongresszusi többsége miatti alacsonyabb kötvényhozamok és olajárak javították a piaci hangulatot. A Brent jegyzése a hét eleje óta mintegy 20%-kal csökkent, miközben a 10 éves amerikai állampapír hozama 6 bázisponttal 4,89%-ra mérséklődött. A kedvező kockázati hangulat mellett a dollár gyengült, az EUR/USD árfolyam 1,123 közelébe emelkedett. Európában emellett a kedvező vállalati hírek is támogatták a piacokat, a STOXX600 index 1,8%-kal emelkedett, míg a Novo Nordisk részvényei 5,6%-kal erősödtek az éves előrejelzés megemelését követően. A mai napon a német ipari megrendelések, a francia ipari termelés és az euróövezeti termelői árindex mellett a Bank of England és a cseh jegybank kamatdöntése, az Egyesült Államokban pedig a heti friss munkanélküli-segélykérelmek, valamint a harmadik negyedéves termelékenységi és munkaerőköltség-adatok állhatnak a befektetők figyelmének középpontjában.
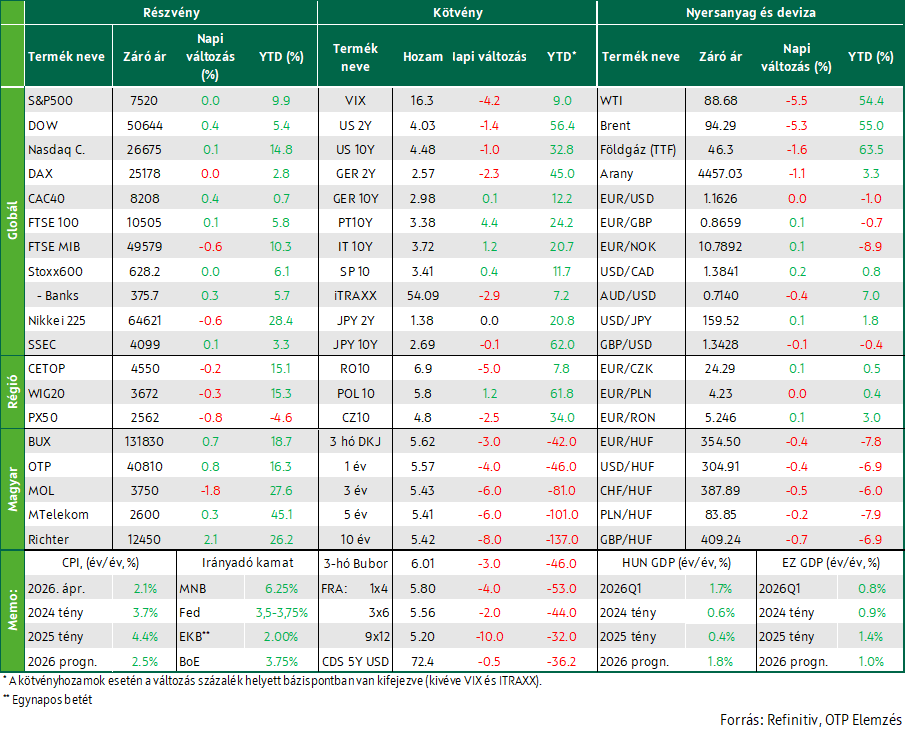
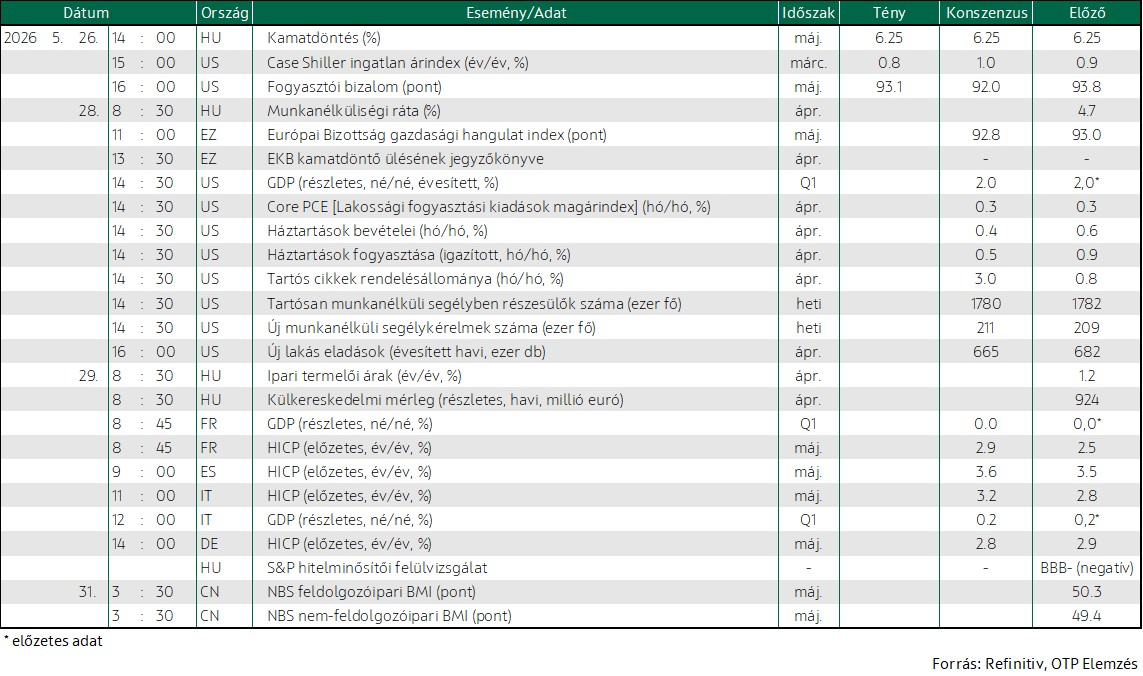
Vegyesen zártak a nyugat-európai indexek, miközben továbbra is bizonytalan az iráni konfliktus megoldása; folytatódott az újautó-eladások növekedése az EU-ban. Többnyire emelkedtek a tengerentúli indexek; némileg alábbhagyott a félvezető részvények keddi lendülete; emelkedett a Meta árfolyama. Alig mozdultak a fejlett piaci hosszú hozamok, miközben a magyar hozamok estek; nem volt egyértelmű irány a régiós devizák piacán. Ma érkezik az Európai Bizottság gazdasági hangulatindexe, illetve az EKB legutóbbi kamatdöntő ülésének jegyzőkönyve. Az USA-ban többek közt inflációs, GDP, lakás, háztartási fogyasztási és jövedelmi, valamint rendelésállományi adatokat tesznek közzé. Magyarországról munkanélküliségi adatok érkeznek.
Vegyesen zártak a nyugat-európai indexek, miközben továbbra is bizonytalan az iráni konfliktus megoldása; folytatódott az európai újautó-eladások növekedése
Vegyesen zártak a nyugat-európai részvénypiacok szerdán, miközben a befektetők a Közel-Keleten zajló katonai eseményeket és az olajárak csökkenését értékelték. A piaci hangulatot továbbra is az iráni konfliktus alakulása határozta meg. A hét elején még előrelépésről számoltak be a béketárgyalásokkal kapcsolatban, azonban a feszültség erősödött miután amerikai erők – saját közlésük szerint önvédelmi céllal – csapásokat hajtottak végre Dél-Iránban rakétaindító állások és tengeri egységek ellen.
Vállalati fronton jelentős mozgást mutatott az AkzoNobel árfolyama, amely közel 19,5%-kal emelkedett, miután a társaság elutasította a Nippon Paint és a Sherwin-Williams közös felvásárlási ajánlatát, és továbbra is az Axalta-val tervezett egyesülést támogatja. Az autóipari szektor szintén erős teljesítményt nyújtott, amit az EU újautó-értékesítéseinek bővülése támogatott: az EU-ban az új személygépkocsi-regisztráció áprilisban 5,1%-kal emelkedett éves alapon, ami sorozatban a harmadik havi növekedés, ugyanakkor lassulás a márciusi 12,5%-hoz képest. A bővülést továbbra is az elektromos és egyéb elektromosított járművek iránti erős kereslet támogatja, amit a főbb európai országokban meglévő adókedvezmények és támogatási programok erősítenek. A kizárólag elektromos meghajtású autók részesedése az eladásokból 19,7%-ra emelkedett az év első négy hónapjában az egy évvel korábbi 15,3%-ról. A négy legnagyobb piacon vegyes kép rajzolódik ki: Németországban (+2,7%), Olaszországban (+11,6%) és Spanyolországban (+8,4%) nőttek az értékesítések, míg Franciaországban enyhe, 0,3%-os visszaesés volt tapasztalható. Az év első négy hónapjában összességében 4,2%-kal bővült az újautó-piac az EU-ban a geopolitikai feszültségek ellenére.
A BUX kivételével estek tegnap a régiós indexek: A hazai blue chipek közül csak az MOL papírjainak árfolyama csökkent, a másik három papír árfolyama emelkedett.
Többnyire emelkedtek a tengerentúli indexek; némileg alábbhagyott a félvezető részvények keddi lendülete; emelkedett a Meta árfolyama
Kis elmozdulások mellett többnyire emelkedtek szerdán az amerikai részvénypiacok a félvezető részvények lendületvesztése mellett. A Dow Jones index emelkedését segítette az olajárak érdemi csökkenése, arra a hírre, hogy az iráni állami média szerint az ország elkötelezett a Hormuzi-szoros kereskedelmi forgalmának gyors helyreállítása mellett. A Fehér Ház ugyanakkor ezt a hírt alaptalannak nevezte.
A technológiai szektoron belül a félvezetőgyártók teljesítménye vegyesen alakult. A Micron részvénye – a keddi, több mint 19%-os emelkedést követően – mérsékeltebb, mintegy 3,6%-os pluszban zárt, miközben az Intel és a Qualcomm árfolyama 1,4%, illetve 6,2%-os esést szenvedett el. Az elmúlt időszakban a memóriachip-gyártók a mesterséges intelligencia iránti növekvő kereslet egyik fő nyerteseivé váltak, ugyanakkor néhány piaci szereplő az árazások túlfűtöttségére és a szektor ciklikusságából fakadó kockázatokra hívta fel a figyelmet. A JPMorgan részvényei 2,4%-kal estek, miután a vezérigazgató jelezte, hogy a bank a következő években akár 20 milliárd dollárt is költhet felvásárlásra. A Meta papírjai 3,7%-kal emelkedtek, miután a vállalat azon terveiről érkeztek hírek, hogy előfizetéses szolgáltatásokat vezet be a Meta AI chatbot, a Facebook, az Instagram és a WhatsApp esetében is.
Alig mozdultak a fejlett piaci hosszú hozamok, miközben a magyar hozamok estek; nem volt egyértelmű irány a régiós devizák piacán
Az Irán és USA közötti béketárgyalásokról szóló ellentmondásos hírek ellenére tovább erősödött a bizalom a világ tőkepiacain a gyors megegyezéssel kapcsolatban. Az olajárak további 5%-kal estek, a Brent típusú olaj hordónkénti ára közel 94 dollárig esett. Érdemi makrogazdasági adat nem jelent meg. A fejlett gazdaságok kötvény- és devizapiacai ezúttal visszafogottan reagáltak, a hozamok alig mozdultak, a tízéves dollár hozam 4,5, a német 3% alatt zárt. Az EURUSD sem mozdult érdemben a keddi 1,163-as szintről.
A régiós devizapiacon tegnap nem volt egyértelmű irány, a cseh korona gyengült, a zloty jegyzése stagnált, a forint viszont erősödött, a 354,5-ös szintig az euróval szemben. A kötvénypiaci referenciahozamokban megjelent a – már a keddi benchmark rögzítés után közzétett - MNB kamatdöntő ülés kommunikációja által kiváltott hozamesés, a hozamgörbe éven túli része 5-10 bázisponttal esett, lényegében rálapult az 5,4%-os szintre az állampapír-piaci hozamgörbe.
Ma három-, öt- és tízéves, fix kamatozású kötvényeket kínál az ÁKK az aukciókon, a meghirdetett mennyiség 20, 20 illetve 25 Mrd. Ft.
Mire lesz érdemes figyelni?
Esésben álltak ma reggel az ázsiai indexek és újra emelkedett az olaj ára, miután amerikai csapatok ismét a biztonságukat veszélyeztető célpontokat támadtak Iránban, amire válaszul Irán amerikai légibázisokat vett célba.
A mai napon publikálja az Európai Bizottság gazdasági hangulatindexét, illetve nyilvánosságra kerül az EKB legutóbbi kamatdöntő ülésének jegyzőkönyve is. Az Egyesült Államokban inflációs, GDP, lakás és háztartási fogyasztási és jövedelmi adatok mellett a tartós cikkek rendelésállományát és a szokásos csütörtöki új munkanélküli segélykérelmek számát is közzéteszik. Magyarországról munkanélküliségi adatok érkeznek.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!