
OTP Ébresztő: Folytatódott a bizonytalanság az olaj piacán
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Az amerikai termelőiár-index a várakozások felett alakult, de így is esett az amerikai 10 éves hozam
A technológiai szektorra nehezedő nyomás ellenére tovább emelkedtek a nyugat-európai tőzsdék. A Wall Street-i indexek is felfelé korrigáltak a szerdai esést követően. Az óceán mindkét felén az egészségügyi szektor teljesítménye emelkedett ki. Az eurozóna ipari termelése augusztusban 0,5%-ot esett havi alapon. Az Egyesült Államokban a 6,3%-ra gyorsuló termelőiár-index újabb felfelé mutató meglepetést hozott az inflációs folyamatokkal kapcsolatban. Az amerikai kiskereskedelmi forgalom 0,8%-kal bővült augusztushoz képest. Az amerikai 10 éves hozam több, mint 10 bázisponttal mérséklődött. A hazai állampapírpiacon is 7-9 bázisponttal esett a hozamgörbe hosszú oldala. Ma Magyarországról augusztusi béradatok, az USA-ból szeptemberi ipari termelési adat érkezik.
OTP Ébresztő: A várakozásokat meghaladó inflációs adatok érkeztek az Egyesült Államokból
Emelkedtek az európai részvénypiacok, amit az ASML kedvező eredménye és az egészségügyi szektor kiemelkedő teljesítménye is támogatott. Az amerikai tőzsdéket nyomás alá helyezte a vártnál magasabb szeptemberi inflációs adat. A fogyasztói árindex éves növekedési üteme 3,7%-ra gyorsult, elsősorban a benzinárak megugrása miatt, míg a maginfláció havi alapon 0,3%-kal nőtt, amihez a lakhatási költségek emelkedése és a közlekedési szolgáltatások drágulása is hozzájárult. A közel-keleti feszültségek és az IEA olajpiaci jelentésének hatására emelkedtek az olajárak. Az amerikai kötvényhozamok a kezdeti növekedést követően a Fed-nyilatkozatok hatására mérséklődtek, míg Európában jellemzően emelkedés volt megfigyelhető. Az Egyesült Államokban sűrű lesz a mai makronaptár: a szeptemberi kiskereskedelmi forgalmi és termelői árindex adatok mellett a New York Fed feldolgozóipari indexére, valamint a munkanélküli segélykérelmek és az üzleti készletek alakulására figyelnek a befektetők. Az euróövezetből augusztusi ipari termelési adat érkezik.
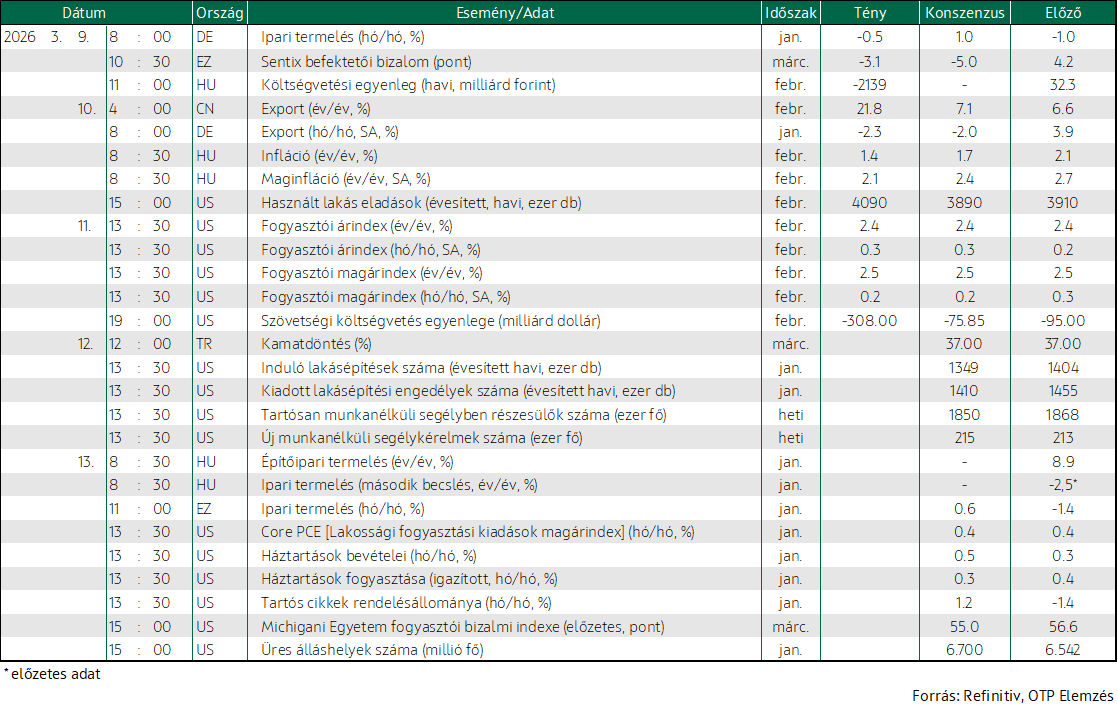
Estek tegnap az európai indexek; a továbbra is bizonytalan közel-keleti helyzet közepette az IEA stratégiai készleteinek felszabadításáról döntött. Vegyesen zártak a tengerentúli indexek; a vártnak megfelelően alakult a februári infláció az USA-ban; meredeken emelkedtek az Oracle részvényei. Emelkedtek a fejlett piaci hozamok; erősödött a dollár; vegyesen teljesítettek a régiós devizák, a forint gyengült. Ma az USA-ban lakáspiaci adatokat közölnek és megjelenik a heti új munkanélküli segélykérelmek számának szokásos csütörtöki adata. Kamatdöntő ülést tart továbbá a török jegybank.
Estek tegnap az európai indexek; a továbbra is bizonytalan közel-keleti helyzet közepette az IEA stratégiai készleteinek felszabadításáról döntött
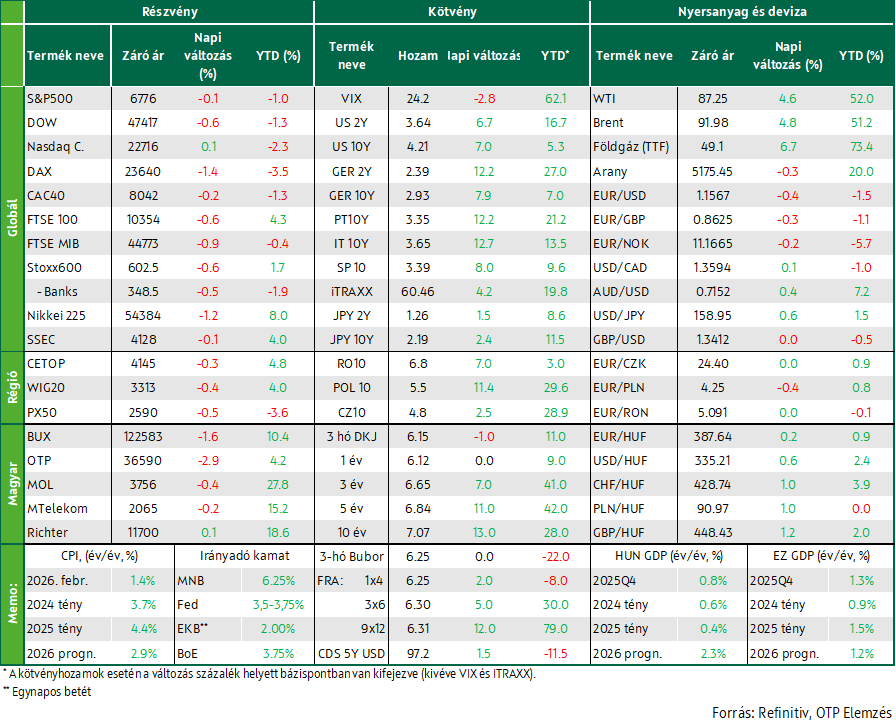
Az európai részvénypiacok csökkentek tegnap, a Stoxx 600 index 0,8%-ot esett, mivel a befektetők a Közel-Keleten zajló katonai műveletek fokozódását követték. A német Rheinmetall a teljes éves árbevételét 9,94 milliárd euróra, nyereségét 1,68 milliárd euróra jelentette, azonban az iráni háborúban leapadó amerikai rakétakészletek pótlásában vállalt potenciális szerepvállalása ellenére részvényei 8%-ot estek. A Porsche költségcsökkentési terveket és a modellpaletta bővítését vetítette előre a 2025-ös, többszöri profitfigyelmeztetéssel terhelt év után, részvényei 1,2%-kal gyengültek. A negatív hangulat alól kivételt az Inditex jelentett, amely erős első negyedéves eredményét követően 0,5%-os árfolyamemelkedést ért el. A Hormuzi-szoros hajóforgalmában továbbra is jelentős a fennakadás, ezért a kieső olajkínálat ellensúlyozása érdekében az IEA rekordnagyságú, 400 millió hordó olaj felszabadításáról döntött stratégiai készleteiből. A hírek közepette az olajárak jelentősen emelkedtek: a Brent 4,8%-kal, drágult. A geopolitikai kockázatot tovább fokozta, hogy az amerikai hadsereg tegnap bejelentette: több iráni hajót – köztük 16 aknatelepítőt – semmisített meg a Hormuzi-szoros térségében, miután Washington felszólította Iránt a térségbe telepített aknák azonnali eltávolítására.
Estek a KKE-régió indexei, melyek közül a BUX alulteljesítő volt. A hazai blue chipek közül csak a Richter tudott kismértékben erősödni, a másik három papír árfolyama csökkent.
Vegyesen zártak a tengerentúli indexek; a vártnak megfelelően alakult a februári infláció az USA-ban; meredeken emelkedtek az Oracle részvényei
A tengerentúli részvénypiacok tegnap vegyesen zártak, miközben a befektetők továbbra is az USA–Irán háború fejleményeire és az olajpiaci mozgásokra figyeltek. A Dow Jones 289 ponttal (-0,61%) esett, 47 417 ponton zárt, az S&P 500 0,08%-ot csökkent, míg a Nasdaq Composite 0,08%-kal emelkedett. Piaci elemzők szerint a Nemzetközi Energiaügynökség rekord, 400 millió hordós készletfelszabadítása önmagában nem oldja meg a Hormuzi-szorost érintő kockázatokat, különösen a finomított termékek – például a kerozin – logisztikáját. A bizonytalanságot tovább növelte, hogy tegnap is érkeztek hírek újabb, Irán partjai közelében rakétával eltalált kereskedelmi hajókról. Mindez erősítette azt a piaci félelmet, hogy az olajárak tartósan magas szinten ragadhatnak, hiába jelezte Donald Trump korábban, hogy a háború nagyon hamar véget érhet. A nap vállalati hírei közül az Oracle kiemelkedett: részvénye 9%-ot ugrott, miután a cég a vártnál jobb harmadik negyedéves eredményeket és erős, 2027-re szóló bevételi előrejelzést közölt.
Az Egyesült Államok éves inflációja februárban 2,4% volt, megegyezve a piaci várakozásokkal, és változatlan maradt januárhoz képest is, ezzel továbbra is 2025 májusa óta a legalacsonyabb szinten van. A részletek vegyes képet mutattak: az energiaárak 0,5%-os emelkedése megfelelt a vártnak, a benzin árának év/év csökkenése lassult, míg a gázolaj és a földgáz ára nőtt. Az élelmiszer- és lakhatási infláció változatlan maradt, összhangban az előrejelzésekkel, ugyanakkor a használt autók ára csökkent. A havi alapú CPI 0,3%-kal nőtt, szintén a konszenzusnak megfelelően, de gyorsult a januári 0,2%-ról, amihez a legnagyobb mértékben a lakhatás járult hozzá (+0,2%). A maginfláció éves alapon 2,5% maradt, ami szintén megfelelt a várakozásoknak, míg havi alapon 0,2%-ra lassult a januári 0,3%-ról.
Emelkedtek a fejlett piaci hozamok; erősödött a dollár; vegyesen teljesítettek a régiós devizák, a forint gyengült
Bár az amerikai inflációs és maginflációs adatok a várakozásoknak megfelelően alakultak, de a növekvő közel-keleti feszültség és az emelkedő olajárak miatt újból erősödtek az inflációs és kamatemelési várakozások – különösen, hogy Christine Lagarde, az EKB elnöke elmondta: mindent megtesznek azért, hogy az emelkedő olajárak dacára féken tartsák az inflációt. A piac az EKB-tól legalább egy kamatemelést vár az idei évre, de kettő is benne lehet a pakliban az árazás szerint. Emiatt a német tízéves hozamszint közel 10 bázisponttal, 2,95% környékére ugrott – ez a járvány utáni kereskedési sáv teteje, aminél három éve nem láttunk magasabb értéket. Ennél is pár bázisponttal többel emelkedett a francia és az olasz hozamszint, az amerikai pedig kevésbé, de a tízéves dollár hozam így is megközelítette a 4,25%-ot. Mivel a befektetők a kockázatmentes eszközöket keresték, a dollár 0,4%-kal (1,155 közelébe) erősödött az euróval szemben.
Fordult a kocka a régiós devizapiacon: tegnapelőtt egyedül a forint tudott erősödni, tegnap azonban – noha csak kis mértékben – egyedül a hazai deviza gyengült az euróval szemben, a 388-as szintig. A kötvényhozamoknál viszont nem volt jó a hangulat. A hat hónapos DKJ-aukción a tervezett mennyiség negyedét sem sikerült eladni a gyenge kereslet miatt. A csereaukción ehhez képest erősebb volt az érdeklődés, így a tervezett 10-10 milliárd forint értékű kötvény végül gazdát cserélt. A referenciahozamok mintegy 10 bázisponttal emelkedtek, a tízéves hozam a 7,1%-ot közelíti.
Mire lesz érdemes figyelni?
Esésben álltak az ázsiai indexek ma reggel – annak ellenére, hogy az IEA minden korábbinál nagyobb stratégiai készletfelszabadításról döntött; a jelek szerint az intézkedés nem nyugtatta meg az ázsiai befektetőket.
Ma az USA-ban lakáspiaci adatokat közölnek és megjelenik a heti új munkanélküli segélykérelmek számának szokásos csütörtöki adata. Kamatdöntő ülést tart továbbá a török jegybank.
Ma egyéves DKJ-t és 15 éves fix kamatozású kötvényt kínál az ÁKK, a meghirdetett mennyiség 20, illetve 10 milliárd forint.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!