
OTP Ébresztő: Hétfőre fordult a kocka a múlt heti részvénypiaci emelkedést követően
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Az amerikai termelőiár-index a várakozások felett alakult, de így is esett az amerikai 10 éves hozam
A technológiai szektorra nehezedő nyomás ellenére tovább emelkedtek a nyugat-európai tőzsdék. A Wall Street-i indexek is felfelé korrigáltak a szerdai esést követően. Az óceán mindkét felén az egészségügyi szektor teljesítménye emelkedett ki. Az eurozóna ipari termelése augusztusban 0,5%-ot esett havi alapon. Az Egyesült Államokban a 6,3%-ra gyorsuló termelőiár-index újabb felfelé mutató meglepetést hozott az inflációs folyamatokkal kapcsolatban. Az amerikai kiskereskedelmi forgalom 0,8%-kal bővült augusztushoz képest. Az amerikai 10 éves hozam több, mint 10 bázisponttal mérséklődött. A hazai állampapírpiacon is 7-9 bázisponttal esett a hozamgörbe hosszú oldala. Ma Magyarországról augusztusi béradatok, az USA-ból szeptemberi ipari termelési adat érkezik.
OTP Ébresztő: A várakozásokat meghaladó inflációs adatok érkeztek az Egyesült Államokból
Emelkedtek az európai részvénypiacok, amit az ASML kedvező eredménye és az egészségügyi szektor kiemelkedő teljesítménye is támogatott. Az amerikai tőzsdéket nyomás alá helyezte a vártnál magasabb szeptemberi inflációs adat. A fogyasztói árindex éves növekedési üteme 3,7%-ra gyorsult, elsősorban a benzinárak megugrása miatt, míg a maginfláció havi alapon 0,3%-kal nőtt, amihez a lakhatási költségek emelkedése és a közlekedési szolgáltatások drágulása is hozzájárult. A közel-keleti feszültségek és az IEA olajpiaci jelentésének hatására emelkedtek az olajárak. Az amerikai kötvényhozamok a kezdeti növekedést követően a Fed-nyilatkozatok hatására mérséklődtek, míg Európában jellemzően emelkedés volt megfigyelhető. Az Egyesült Államokban sűrű lesz a mai makronaptár: a szeptemberi kiskereskedelmi forgalmi és termelői árindex adatok mellett a New York Fed feldolgozóipari indexére, valamint a munkanélküli segélykérelmek és az üzleti készletek alakulására figyelnek a befektetők. Az euróövezetből augusztusi ipari termelési adat érkezik.
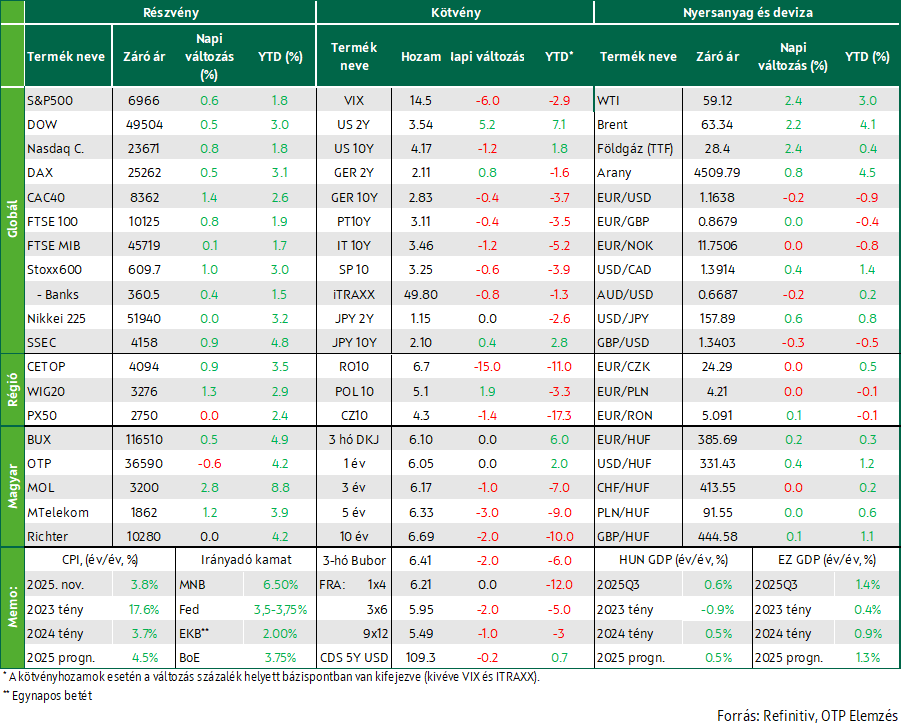
A geopolitikai feszültségek a hétvégén tovább éleződtek, illetve a Trump-Powell konfliktus újabb fejezete is a biztonságosabb eszközök felé tereli a befektetőket hétfő reggel. Rekordszinten áll az arany és az ezüst, gyengült a dollár. Pedig múlt héten kedvező volt a tőkepiaci hangulat, pénteken új csúcsra kerültek a főbb részvényindexek Nyugat-Európában a Glencore-ra tett felvásárlási ajánlattal kapcsolatos hírek nyomán, de hasított a technológiai szektor is. Az elmúlt hét egészét a technológia mellett a védelmi ipar szárnyalása is fémjelezte. A BUX felülteljesítő volt a múlt héten régiós összevetésben, a Mol és az OTP lendületes emelkedésének köszönhetően. Az USA-ban pénteken új csúcsra került a Dow és az S&P500,miután decemberben csökkent a munkanélküliségi ráta a legfrissebb munkapiaci jelentés szerint, bár a nem-mezőgazdasági munkahelyek száma a vártnál lassabb ütemben bővült. Alig mozdultak a hozamok pénteken Európában és a tengerentúlon, míg a múlt hét folyamán számottevően csökkentek az euróövezeti kötvény benchmarkok. Erősödött a dollár, tovább araszolt felfelé a forint. Az olaj ára is felfelé mozdult az elmúlt héten, erősödtek a kínálatoldali szűkösséggel kapcsolatos félelmek. Ma hazai ipari termelési adatra és Sentix euróövezeti befektetői bizalmi indexre lesz érdemes figyelni. A hét folyamán a hazai és az amerikai inflációs adatok megjelenése lehet kulcsfontosságú. Indul az újabb vállalati eredmény-jelentési szezon az USA-ban.
Új csúcsra kerültek a főbb részvényindexek pénteken Nyugat-Európában a Glencore-ra tett felvásárlási ajánlattal kapcsolatos hírek nyomán, de hasított a technológiai szektor is
Jó hangulatban zárták a hetet a nyugat-európai részvénypiacok, a Stoxx600 1%-os emelkedéssel új csúcsra szökött, rekordszinten zárt a FTSE100 (+0,8%), a DAX (+0,5%) és a CAC40 (+1,4%) is. Már a délelőtt folyamán lendületet adott a piacoknak a Rio Tinto csütörtöki bejelentése, mely szerint kezdeti tárgyalásokat folytat a Glencore felvásárlásáról. A Glencore 10%-os pluszban zárta a pénteki kereskedést, míg a Rio Tinto 2,6%-ot veszített értékéből. Az alapanyag-szektor mellett a technológia is jelentős szerepet játszott a Stoxx600 pénteki emelkedésében azt követően, hogy a tajvani TSMC, a világ legnagyobb chipgyártója a várakozásoknál erősebb negyedik negyedéves számokat tett közé. Az ASML árfolyama közel 7%-ot ugrott az HSBC célár-emelésére. Az Infineon 2,4, az STMicroelectronics csaknem 3%-kal került feljebb. Folytatódott a kiskereskedelmi szegmens lejtmenete, a Pandora 13%-ot zuhant miután gyengébb 2025-ös bevétel-növekedésre figyelmeztetett. A Sainsbury 5%-os mínuszban zárt, az áruházlánc az általános árucikkek és a ruházati cikkek értékesítésének csökkenésére figyelmeztetett. Ugyanakkor euróövezeti kiskereskedelmi forgalmi adat a vártnál kedvezőbben alakult.
Heti összevetésben 1-3%-os emelkedéssel zárták az elmúlt hetet az irányadó európai indexek: A Stoxx600 és a CAC40 bő 2%-kal kerültek feljebb, a FTSE100 1,7, a DAX 2,9%-ot emelkedett. . A heti emelkedésben jelentős szerepe volt a technológiai mellett a védelmi szektor erősödésének is, kb. 10%-ot emelkedett a szektorindex, melyhez az is hozzájárult, hogy Donald Trump amerikai elnök a védelmi kiadások növelését sürgette.
Az európai gázár határidős jegyzése 3%-kal szökött feljebb, a 28 EUR/MWh-ás ár még mindig elég alacsonynak mondható, a hét folyamán 1,4%-ot csökkent.
Vegyesen teljesítettek a KKE-régió indexei: a varsói index 1,3%-ot emelkedett, a cseh benchmark stagnált, míg a BUX 0,5%-os erősödést könyvelhetett el. A hazai blue chipek közül a Mol és az MTelekom tudott feljebb kúszni, a Richter stagnált, az OTP 0,6%-kal morzsolódott le. Az elmúlt hét egészét tekintve felülteljesítő volt a BUX, közel 5%-ot ugrott, ebben jelentős szerepe volt a hét folyamán új csúcsra szökő OTP bő 4%-os emelkedésének, illetve a Mol közel 9%-os rallijának.
A várakozásoknál lassabban bővültek decemberben a nem-mezőgazdasági munkahelyek az USA-ban, ugyanakkor enyhén csökkent a munkanélküliségi ráta, új csúcsra szökött a Dow és az S&P500
Új csúcson zártak pénteken a vezető amerikai részvényindexek azt követően, hogy megjelent a decemberi munkapiaci jelentés, mely ugyan a nem-mezőgazdasági munkahelyek számának vártnál lassabb bővüléséről számolt be, viszont enyhén mérséklődött a munkanélküliségi ráta. Az amerikai munkaügyi hivatal a nem mezőgazdasági munkahelyek számának 50 ezres bővüléséről számolt be decemberben szemben a 60 ezres konszenzussal, miközben a novemberi statisztikát 64 ezerről 56 ezerrel módosították. A munkanélküliségi ráta a várakozásoknak megfelelően csökkent, a 4,6%-ról 4,5%-ra módosított novemberi érték után 4,4%-ra süllyedt.
A legfrissebb munkapiaci adatok ugyanakkor nem írták felül az idei évre vonatkozó kamatcsökkentési várakozásokat. A Dow 0,5, az S&P500 0,65%-os pluszban zárt, a Nasdaq Composite 0,8%-kal kúszott feljebb. Mindhárom benchmark az elmúlt hét egészét tekintve is pozitív eredménnyel zárt: a Dow 2,3, az S&P500 1,6%-os heti nyereséget könyvelhetett el, és a Nasdaq Composite is közel 2%-nyi pluszt gyűjtött. Remekül szerepeltek pénteken a technológiai papírok, különösen a chipgyártók, a Philadelphia Semiconductor Index közel 3%-kal rekordszintre került. Az Intel csaknem 11%-ot rallizott, miután Trump elnök bemondta, nagyszerű találkozója volt a cég CEO-jával. Lip-Bu Tannal. A Lam Research közel 9%-ot ugrott, a Mizuho 10%-kal, 220 dollárra emelte a chipgyártó berendezéseket előállító cég részvényeire kiadott célárát. A Broadcom csaknem 4%-ot drágult, az Alphabet 1, a Tesla 2%-kal került feljebb. Az S&P500 11 szektorindexe közül 9 a zöld tartományban zárt, az indexet leginkább az alapanyag-szektor és a közművek húzták. Nagyot mentek a jelzáloghitelezők egy nappal azután, hogy Donald Trump bejelentette, utasítja képviselőit, hogy 200 milliárd dollár értékű jelzálogkötvényt vásároljanak a lakásköltségek csökkentése érdekében. A LoanDepot közel 20%-ot rallizott, a Rocket Companies 10%, az Opendoor Technologies 13%-ot ugrott. A Philadelphia Housing Index közel 6%-ot emelkedett. A General Motors részvényei több mint 2%-kal estek pénteken, miután az autógyártó egy nappal korábban bejelentette, hogy 6 milliárd dolláros leírást számol el az elektromos járművekbe történő beruházások visszavonása miatt.
A nyersolaj ára 2%-kal emelkedett pénteken, az iráni tüntetéshullám ismét előtérbe helyezte a kínálat oldali aggodalmakat. Az OPEC pénteken megjelent kimutatása szerint a tagországok decemberben naponta 28,4 millió hordónyi olajat termeltek ki, 100 ezer hordóval levesebbet, mint novemberben. A legnagyobb csökkenést Irán és Venezuela szenvedte el.
Alig mozdultak a hosszú hozamok pénteken Európában és a tengerentúlon, míg a múlt hét folyamán számottevően csökkentek az euróövezeti kötvény benchmarkok. Erősödött a dollár, tovább araszolt felfelé a forint
A pénteken megjelenő adatok közül az euróövezetben a vártnál erősebb lett a kiskereskedelmi forgalom. Az USA-ban pedig decemberben váratlanul erős munkapiaci adatok érkeztek, elmaradt a várakozásoktól a munkanélküliségi ráta, miközben gyorsult a bérdinamika, noha a létrejött 50 ezer új munkahely kismértékben elmaradt a várttól és jelentősen a normálisnak tekinthető 200 ezres értéktől.
Az európai kötvénypiacokon végül pénteken egy-két bázisponttal csökkentek a hozamok, a hét egészét tekintve pedig jellemzően a járvány utáni kereskedési sáv tetejéről 5-10 bázisponttal estek a vártnál alacsonyabb decemberi inflációs adatok hatására, ami miatt az EKB-tól várt kamatemelés időpontja érdemben későbbre, 2027 második felére tolódott. A tíz éves német hozam 2,9%-ról 2,8% környékére süllyedt. Az amerikai kötvényhozamok pénteken a hozamgörbe elején és a közepén emelkedtek, de a legalább 10 éves futamidőkön csökkentek, a 10 éves hozam így továbbra is 4,2% alatt mozog és heti összevetésben lényegében nem változott. A FED-től továbbra is két kamatcsökkentést vár a piac 2026-ra. Ahogy gyengültek az európai kamatcsökkentési várakozások, úgy folytatódott az euró gyengülése a dollárral szemben, az EURUSD pénteken 0,3, a hét egészében közel 1%-kal esett.
A múlt héten Nagy Márton Nemzetgazdasági Miniszter elmondta, hogy 2025-ben a költségvetés eredményszemlétű hiánya a GDP 4,9%-a, az államadósság pedig 74,6%-a lehetett. Novemberben váratlanul gyenge lett és deficitbe fordult a külkereskedelmi mérleg. Az ÁKK ismét devizakibocsátással indította az évet, 3 Mrd. euró értékben bocsátott ki 10 és 15 éves devizakötvényeket. Az erősödő dollár nem kedvezett a régiós devizáknak a múlt héten, ezzel egyedül a zloty dacolt, a lengyel deviza árfolyama alig változott. A korona és a forint viszont gyengült, a hazai deviza 384 környékéről 386-ig gyengült péntekre, amiben szerepet játszott a váratlanul gyenge novemberi külkereskedelmi mérleg adat is. A kötvénypiacon folytatódott a lassú hozamesés, pénteken 2-3, a hét egészében pedig 10 bázisponttal estek a hozamok, a tíz éves hozam 6,7% alá süllyedt. A hozamgörbe idén négy 25 bázispontos kamatcsökkentéssel konzisztens.
Mire lesz érdemes figyelni?
Az arany és az ezüst hétfőre új historikus csúcsra került, miután erősödött a kockázatkerülő hangulat a geopolitikai feszültségek következtében – Donald Trump Kubának is üzent, miközben a venezuelai események sem kerültek nyugvópontra, Iránban pedig úgy tűnik, tovább eszkalálódnak a feszültségek –, illetve azt követően, hogy Jerome Powell vasárnap arról beszélt, hogy a Trump-adminisztráció büntetőjogi vádemeléssel fenyegette meg őt a kongresszusi tanúvallomása miatt, amit Powell ürügynek nevezett, és melynek célja a további nyomásgyakorlás a központi bankra a kamatok csökkentése érdekében. A határidős részvényindexek mellett a dollár is botlott hétfő reggel, az EUR/USD 1,166 fölé kúszott. A határidős részvényindexek mára mínuszos nyitást vetítenek előre a főbb amerikai és európai indexek tekintetében.
Az indiai benchmark kivételével a zöld tartományban állnak a mai napon a főbb ázsiai részvényindexek: a Shanghai Composite és a Hang Seng 0,8, a Kospi-indexek 0,2-0,6%-os emelkedést jeleznek. A kínai tőzsdeindexek emelkedését elsősorban a technológiai, különösen az AI vállalatok, valamint a kereskedelmi ingatlanszektor vállalatainak szárnyalása hajtja, a Shanghai Composite egy évtizede nem látott szintre kúszott. A japán tőzsde ma ünnepnap miatt zárva tart.
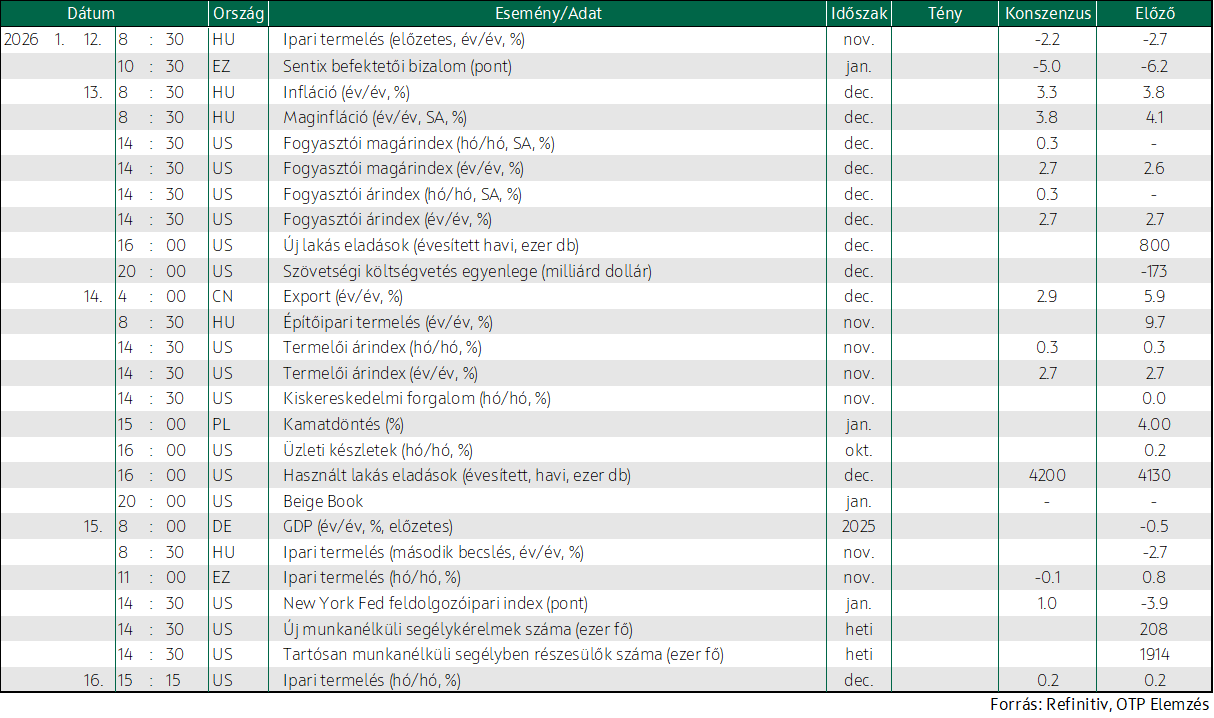
A mai napon Sentix befektetői bizalmi index érkezik az euróövezetből, itthon a KSH előzetes novemberi ipari termelési adatot tesz közzé.
A továbbiakban a hét folyamán kedden hazai inflációs adatra lesz érdemes figyelni, mely a piaci konszenzus szerint 3,3%-kal növekedhetett decemberben éves visszatekintésben, míg várakozásunk 3,0%. A hét másik kulcsfontosságú adata a decemberi amerikai inflációs adata lesz mely szintén kedden jelenik meg. Az inflációs adatok mellett szerdán amerikai kiskereskedelmi adatra, illetve a Fed Bézs könyvére, valamint csütörtökön német 2025-ös, előzetes GDP-adatra is érdemes lesz odapillantani.
A héten az amerikai nagybankok beszámolóival megkezdődik a negyedik negyedéves vállalati eredményjelentési szezon: kedden a JPMorgan és a Bank of New York nyitja a sort, szerdán a Bank of America, a Wells Fargo és a Citigroup folytatja, majd csütörtökön a Morgan Stanley, a Goldman Sachs és a BlackRock jelent.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!