
Szünnap után esés az amerikai tőzsdéken
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Az amerikai termelőiár-index a várakozások felett alakult, de így is esett az amerikai 10 éves hozam
A technológiai szektorra nehezedő nyomás ellenére tovább emelkedtek a nyugat-európai tőzsdék. A Wall Street-i indexek is felfelé korrigáltak a szerdai esést követően. Az óceán mindkét felén az egészségügyi szektor teljesítménye emelkedett ki. Az eurozóna ipari termelése augusztusban 0,5%-ot esett havi alapon. Az Egyesült Államokban a 6,3%-ra gyorsuló termelőiár-index újabb felfelé mutató meglepetést hozott az inflációs folyamatokkal kapcsolatban. Az amerikai kiskereskedelmi forgalom 0,8%-kal bővült augusztushoz képest. Az amerikai 10 éves hozam több, mint 10 bázisponttal mérséklődött. A hazai állampapírpiacon is 7-9 bázisponttal esett a hozamgörbe hosszú oldala. Ma Magyarországról augusztusi béradatok, az USA-ból szeptemberi ipari termelési adat érkezik.
OTP Ébresztő: A várakozásokat meghaladó inflációs adatok érkeztek az Egyesült Államokból
Emelkedtek az európai részvénypiacok, amit az ASML kedvező eredménye és az egészségügyi szektor kiemelkedő teljesítménye is támogatott. Az amerikai tőzsdéket nyomás alá helyezte a vártnál magasabb szeptemberi inflációs adat. A fogyasztói árindex éves növekedési üteme 3,7%-ra gyorsult, elsősorban a benzinárak megugrása miatt, míg a maginfláció havi alapon 0,3%-kal nőtt, amihez a lakhatási költségek emelkedése és a közlekedési szolgáltatások drágulása is hozzájárult. A közel-keleti feszültségek és az IEA olajpiaci jelentésének hatására emelkedtek az olajárak. Az amerikai kötvényhozamok a kezdeti növekedést követően a Fed-nyilatkozatok hatására mérséklődtek, míg Európában jellemzően emelkedés volt megfigyelhető. Az Egyesült Államokban sűrű lesz a mai makronaptár: a szeptemberi kiskereskedelmi forgalmi és termelői árindex adatok mellett a New York Fed feldolgozóipari indexére, valamint a munkanélküli segélykérelmek és az üzleti készletek alakulására figyelnek a befektetők. Az euróövezetből augusztusi ipari termelési adat érkezik.
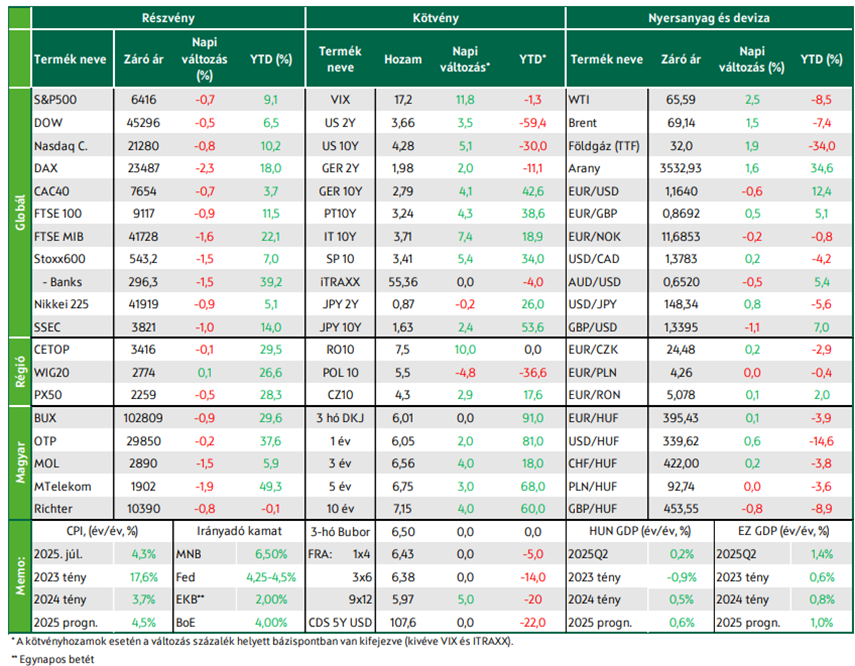
Mínuszban zártak kedden a mértékadó európai és tengerentúli tőzsdék. Az eurózónában a HICP augusztusban 2%-ról 2,1%-ra emelkedett, míg a maginfláció 2,3%-on stagnált. A BUX esett, a hazai blue chipek kivétel nélkül negatív tartományba csúsztak. Tovább emelkedtek a fejlett kötvénypiaci hozamok. A forint gyengült az euróval szemben.
Mínuszban zártak az európai tőzsdék
A francia kormányválság lehetősége nyomán Európa-szerte újra reflektorfénybe került a fiskális fenntarthatóság miatti aggodalom. Franciaországban a szeptember 8-ai bizalmi szavazásra éppen amiatt a megszorítási csomag miatt kerül majd sor, ami a költségvetés hiányának lefaragásához lenne szükséges és ami egyelőre úgy tűnik, hogy elbukik majd, megbuktatva ezzel a Bayrou-kormányt. Franciaország mellett eközben az Európai Unió legtöbb tagállamán ott a nyomás, hogy a geopolitika feszültségek, valamint a NATO-tagság miatt növelje védelmi kiadásait, továbbá, hogy fiskális lazítással adjon lendületet az elhúzódó gazdasági kilábalásnak. Eközben úgy tűnik, a monetáris politika oldaláról egyelőre nem folytatódik a kamatcsökkentési ciklus, amit a tegnap publikált eurózónás inflációs adat is megerősített. Az eurózónában a HICP augusztusban 2,0%-ról 2,1%-ra emelkedett, míg a maginfláció 2,3%-on stagnált. A kiemelt figyelemmel kísért szolgáltatásinfláció 3,2%-ról 3,1%-ra csökkent, ami 2022 márciusa óta a legalacsonyabb év/év dinamika.
A keddi kereskedés során pirosba fordultak a vezető európai indexek, amelyek között a legnagyobb, több mint 2%-os mínusz a német DAX-é volt. A páneurópai Stoxx600 1,5%-kal, közel 1 hónapos mélypontra esett; szektorindexei közül a legnagyobb, 3,6%-os mínuszt a rendkívül kamatérzékeny ingatlanszektor tudhatta magáénak, de az utazás és szabadidő, a kiskereskedelmi, valamint a technológiai szektorban is 2,5% felett volt az esés. Szektorszinten csak a fogyasztási cikkek tudtak emelkedni a luxuscikkek gyártóinak köszönhetőn, amelyek annak köszönhették jó szereplésüket, hogy a HSBC vételre módosította a Kering és LVMH részvényeinek ajánlását.
A KKE-régió tőzsdéire is átragadt a borús nyugat-európai hangulat; csak a minimálisan emelkedő lengyel WIG20 úszta meg az esést. A BUX 0,9%-os eséssel zárt, a hazai blue chipek kivétel nélkül estek.
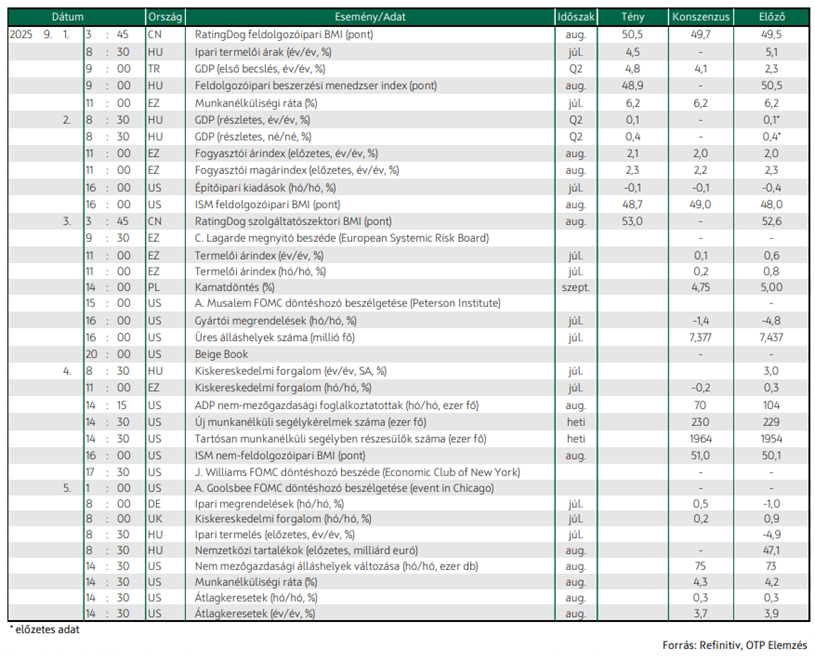
A második negyedéves hazai GDP részletes becslése megerősítette az előzetes adatközlés számait, miszerint éves összevetésben 0,1%-kal, negyedéves bázison, szezonális igazítást követően 0,4%-kal bővült a hazai gazdaság. A beérkező adat megerősíti az idei évre vonatkozó 0,6%- os növekedési előrejelzésünket.
Hosszú hétvége után az amerikai tőzsdék is estek
Eséssel zárták a keddi kereskedést a vezető Wall Street-i indexek, amelyek a „Labour Day” miatti hosszúhétvége után most reagáltak a washingtoni székhelyű Egyesült Államok Szövetségi Kerületi Fellebbezési Bíróságának ítéletére, miszerint a Donald Trump által bevezetett vámok többsége törvénytelen, mert a vészhelyzet, amire hivatkozva azokat bevezették, nem áll fenn. A vámok október 14-éig hatályban maradnak, időt adva az adminisztrációnak, hogy az Egyesült Államok Legfelsőbb Bíróságához forduljon jogorvoslatért. A vámháborúval kapcsolatos bizonytalanság erősödése nyomán a vezető tengerentúli indexek 0,5-1,0% közötti mínuszokban zártak. Az S&P szektorindexei közül csak a minimális, 0,1%-os pluszig kapaszkodó energia és a egészségügy lógtak ki felfelé.
Egyedi vállalati hírek közül a Pepsit érdemes kiemelni, melynek árfolyama 1,1%-kal emelkedett, miután az Elliott Management bejelentette, hogy 4 milliárd dolláros részesedést szerzett a cégben.
A zárás utáni kereskedésben kapott szárnyra a Google; egy amerikai szövetségi bíró kedden úgy döntött, hogy a Google megtarthatja a Chrome böngészőt, de nem köthet kizárólagos keresési megállapodásokat, és meg kell osztania keresési adatait. Ezzel az ítélettel a cég elkerülte azt a legsúlyosabb büntetést, amelytől a piac tartott.
Az ISM feldolgozóipari indexe 48,7-re emelkedett, ami azonban továbbra is az aktivitás zsugorodását jelentő, 50 pont alatti tartományban van. Kedvező, hogy az új megrendelések indexe emelkedett, ugyanakkor a termelési mutató nagyot esett. A munkaerőpiac szempontjából kedvező, hogy a foglalkoztatási index emelkedett. A megkérdezettek összességében borúlátóak a gazdasági kilátásokat illetően a vámháború okozta bizonytalanság és annak inflációra gyakorolt hatása miatt.
2,5%-kal emelkedett a WTI és 1,5%-kal a Brent hordójának jegyzése tegnap, amikor újra az orosz olajellátás stabilitásával kapcsolatos aggodalmak kerültek előtérbe.
Tovább emelkedtek a kötvényhozamok
Folytatódott a fejlett gazdaságok kötvénypiacain az eladói nyomás tegnap, a francia kormányválság miatt erősödő fiskális fenntarthatósági aggodalmak és a vártnál kissé magasabb euróövezeti inflációs adat miatt. A francia és az olasz 5, a német tízéves kötvény hozama 3 bázisponttal került feljebb, az utóbbi közelíti a 2,8%-ot, a tízéves amerikai hozam 2 bázisponttal emelkedett, 4,3% közelébe. A 30 éves lejaratoknál még rosszabb a helyzet, ezen a futamidőn a hozamok évtizedes csúcsokat közelítenek, illetve döntenek meg, az amerikai 30 éves hozam 5%-nál, a francia 4,5%-nál, a német 3,4%-nál jár. Noha az amerikai adósságpályával kapcsolatos kilátások sem túl rózsásak, jelenleg a francia politikai krízisre figyelt a világ, az euróval szemben a dollár 0,6%-kal erősödött, az EUR/USD 1,17-ről 1,164-ig esett.
A borús nemzetközi tőkepiaci hangulatban a forint euróval szembeni árfolyama kissé gyengült, a kötvényhozamok újabb 3-4 bázisponttal emelkedtek, a tízéves hozam elérte a 7,15%-ot. Visszafogott kereslet mellett kelt el a meghirdetett 25 milliárd forint értékű három hónapos DKJ, 6,11%-os átlaghozamon.
Mire lesz érdemes figyelni?
Többségében negatív tartományban várták a ma reggeli zárást az ázsiai-csendes-óceáni indexek, a kedvezőtlen hangulatot a fejlett kötvénypiacokon tapasztalható hozamemelkedés és a vámháború körüli bizonytalanság alapozta meg.
Ma visszavásárlási aukciót tart az adósságkezelő, 5 milliárd forint értékben venne vissza 2025/C kötvényt.
Az eurózónában a fogyasztói után ma a termelői árindex érkezik, amely a várakozások szerint júliusban enyhébb árnyomást mutat majd éves és havi összevetésben is, mint a júniusi adat.
Az Egyesült Államokban a most kiemelt figyelmet kapó munkaerőpiac fontos adata érkezik: a nyitott álláshelyek száma a várakozások szerint júliusban is jócskán 7 millió felett maradt, erősítve ezzel a képet, miszerint folyamatosan lazul ugyan a munkaerőpiac, de továbbra is stabil.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!