
Inflációs kockázatokra figyelnek a jegybanki döntéshozók
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Az amerikai termelőiár-index a várakozások felett alakult, de így is esett az amerikai 10 éves hozam
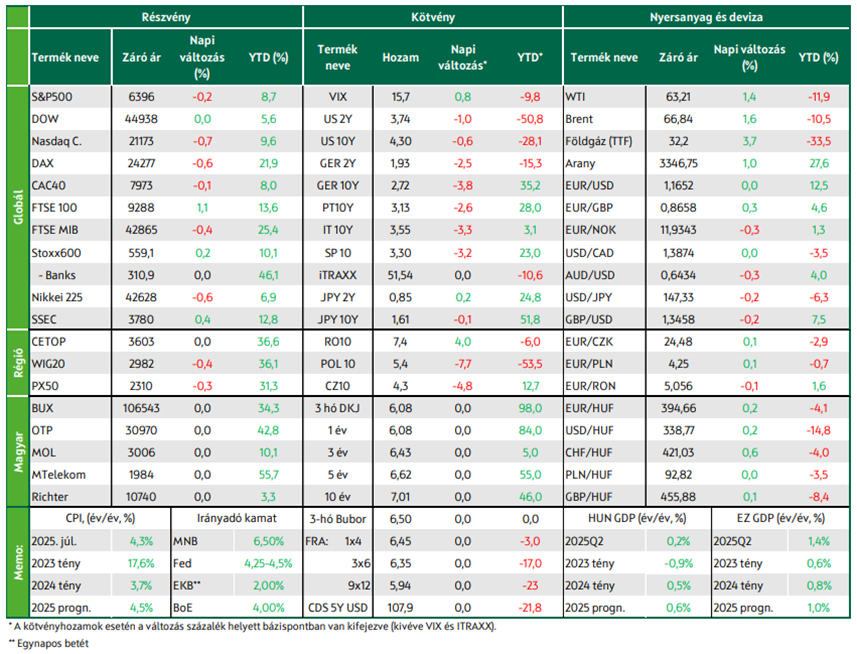
A technológiai szektorra nehezedő nyomás ellenére tovább emelkedtek a nyugat-európai tőzsdék. A Wall Street-i indexek is felfelé korrigáltak a szerdai esést követően. Az óceán mindkét felén az egészségügyi szektor teljesítménye emelkedett ki. Az eurozóna ipari termelése augusztusban 0,5%-ot esett havi alapon. Az Egyesült Államokban a 6,3%-ra gyorsuló termelőiár-index újabb felfelé mutató meglepetést hozott az inflációs folyamatokkal kapcsolatban. Az amerikai kiskereskedelmi forgalom 0,8%-kal bővült augusztushoz képest. Az amerikai 10 éves hozam több, mint 10 bázisponttal mérséklődött. A hazai állampapírpiacon is 7-9 bázisponttal esett a hozamgörbe hosszú oldala. Ma Magyarországról augusztusi béradatok, az USA-ból szeptemberi ipari termelési adat érkezik.
OTP Ébresztő: A várakozásokat meghaladó inflációs adatok érkeztek az Egyesült Államokból
Emelkedtek az európai részvénypiacok, amit az ASML kedvező eredménye és az egészségügyi szektor kiemelkedő teljesítménye is támogatott. Az amerikai tőzsdéket nyomás alá helyezte a vártnál magasabb szeptemberi inflációs adat. A fogyasztói árindex éves növekedési üteme 3,7%-ra gyorsult, elsősorban a benzinárak megugrása miatt, míg a maginfláció havi alapon 0,3%-kal nőtt, amihez a lakhatási költségek emelkedése és a közlekedési szolgáltatások drágulása is hozzájárult. A közel-keleti feszültségek és az IEA olajpiaci jelentésének hatására emelkedtek az olajárak. Az amerikai kötvényhozamok a kezdeti növekedést követően a Fed-nyilatkozatok hatására mérséklődtek, míg Európában jellemzően emelkedés volt megfigyelhető. Az Egyesült Államokban sűrű lesz a mai makronaptár: a szeptemberi kiskereskedelmi forgalmi és termelői árindex adatok mellett a New York Fed feldolgozóipari indexére, valamint a munkanélküli segélykérelmek és az üzleti készletek alakulására figyelnek a befektetők. Az euróövezetből augusztusi ipari termelési adat érkezik.
A Trump-Putyin csúcstalálkozó óta óvatos optimizmus látszott az európai piacokon. Az Egyesült Királyságban 3,8%-ra gyorsult a júliusi infláció. Enyhén emelkedett az euróövezeti bérdinamika. Az amerikai indexeket a technológiai szektor fogta vissza. A Fed jegyzőkönyve alapján a döntéshozók az inflációs kockázatokra figyelnek jobban. Powell jegybankelnök pénteki Jackson Hole-i beszéde piacmozgató hatású lehet majd.
Az Egyesült Királyságban gyorsult az infláció
Kedden kivétel nélkül emelkedtek a főbb európai indexek. A pénteki Trump-Putyin csúcstalálkozó óta óvatos optimizmus látszott az európai piacokon, amit a fegyvergyártók ellentétes irányú csökkenő trendje kísért. A piacok intenzíven figyelik az orosz-ukrán háború esetleges lezárásával kapcsolatos híreket, amelyek az Ukrajnának nyújtandó védelmi garanciák, a területi engedmények és egy Putyin–Zelenszkij találkozó körül koncentrálódnak. Mindeközben az európai vezetők újabb szankciókat fontolgatnak, hogy további nyomást gyakoroljanak Oroszországra a háború lezárása érdekében. Szerdán vegyes teljesítményt mutattak az európai indexek. A pán-európai Stoxx600 0,2%-kal emelkedett. A CAC 40 közel stagnált, az FTSE 100 1,1%-ot erősödött, a DAX viszont 0,6%-kal került lejjebb. A szektorok közül a fogyasztási cikkeket gyártó élelmiszer- és italvállalatok teljesítettek a legjobban, 2,3%-os emelkedéssel, amit a Nestlé 3,6%-os drágulása vezetett. A személyes és háztartási termékeket gyártó cégek 1,4%-kal erősödtek. A technológiai részvények 0,5%-kal gyengültek, követve az amerikai tech szektorban látott eladásokat, amit az AI-részvények körüli buborék miatti aggodalmak és a kamatpálya körüli bizonytalanság váltott ki. A legnagyobb vesztesek közt szerepelt a kőzetgyapot-gyártással foglalkozó dán Rockwool és a szemészeti orvostechnikával foglalkozó svájci székhelyű ALCON, miután rontották éves előrejelzésüket. A szintén orvostechnikai Convatec viszont 5,6%-kal emelkedett, miután 300 millió dolláros részvényvisszavásárlási programot jelentett be.
Az Egyesült Királyságban a vártnál magasabb lett a júliusi infláció. A júniusi 3,6%-ról 3,8%-ra gyorsult az év/év mutató. A BoE által kiemelten figyelt szolgáltatásinfláció 5%-ra emelkedett, ami a szintén 5% körüli bérdinamikával együtt abba az irányba mutat, hogy a jegybank óvatos megközelítést követve, hosszan elhúzódó, fokozatos kamatcsökkentést hajthat csak végre.
A keddi 1%-os emelkedést követően a nemzeti ünnep miatt szerdán zárva tartott a Budapesti Értéktőzsde. Szerdán a lengyel WIG 20 és a cseh PX50 rendre 0,4 és 0,3%-kal gyengült.
A technológiai szektor fogta vissza az amerikai indexeket
Kedden csak a Dow Jones tudta megőrizni az értékét, az S&P 500 és a Nasdaq Composite is – a technológiai részvények gyengélkedése miatt – veszített értékéből. 3,5%-os csökkenéssel a nagy vesztesek között volt az Nvidia. Az Intel ugyanakkor 7%-ot menetelt felfelé arra a hírre, hogy a japán SoftBank 2 milliárd dolláros tőkebefektetést eszközölt a chipgyártóba. A szektorok közül 1,8%-os emelkedéssel az ingatlanszektor teljesített a legjobban, ami a kedvező induló lakásépítési adatra vezethető vissza.
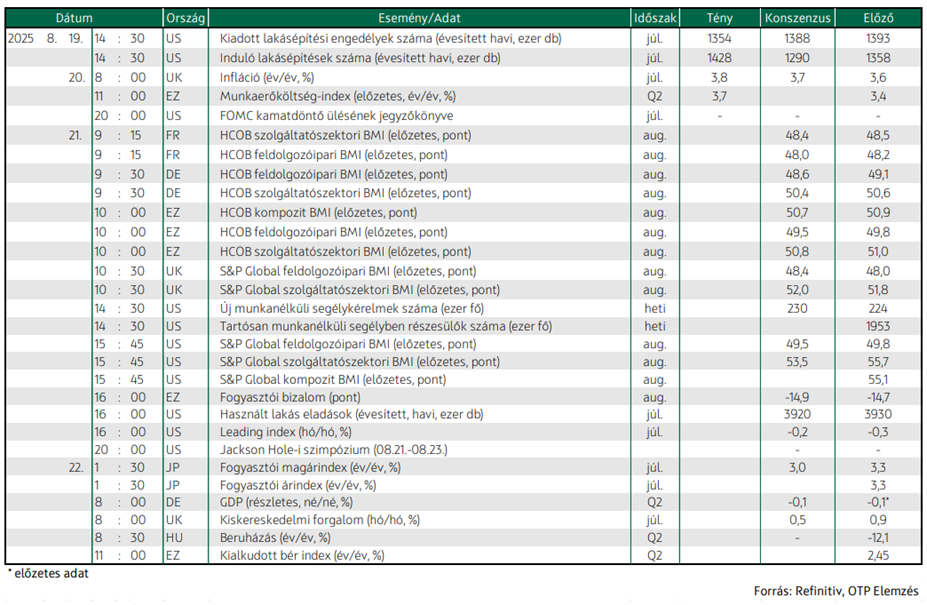
A kedden publikált adatok alapján az amerikai lakáspiac vegyes képet mutatott júliusban. Míg a kiadott lakásépítési engedélyek száma elmaradt a várttól és a júniusi adattól, addig az induló lakásépítések száma több mint 10%-kal haladta meg a konszenzust. Trump elnök ugyanakkor ismét támadta Jerome Powell Fed-elnököt azzal, hogy a magas kamatokkal tönkreteszi a lakáspiacot.
Keddi hírek szerint az amerikai kormányzat újabb 407 terméket vont be az 50%-os vámmal sújtott származékos acél- és alumíniumtermékek körébe.
Szerdán is a közel stagnáló Dow tartotta magát a legjobban. Az S&P 500 és a Nasdaq Composite rendre 0,2 és 0,7%-ot veszített értékéből. A technológiai részvények továbbra is gyengélkedtek, ami összefüggésben lehet azzal, hogy az OpenAI vezérigazgatója, Sam Altman múlt héten a mesterséges intelligenciával foglalkozó részvények buborékosodásáról beszélt.
A diszkont áruházláncot és hipermarketeket üzemeltető Target 6,4%-kal csökkent, miután új vezérigazgató kinevezése mellett fenntartotta a májusban csökkentett előrejelzését. Az Estée Lauder 3,7%-ot veszített értékéből, mivel a vámok hatására mérsékelték az éves eredményvárakozást.
A Fed döntéshozói is az inflációs kockázatokra figyelnek
Az elmúlt két nap makrogazdasági adatai közül az euróövezeti bérdinamika enyhe emelkedése – 3,4-ről 3,7%-ra – emelhető ki, illetve a Fed kamatmeghatározó üléséről készített jegyzőkönyv, amelyből az derült ki, hogy a döntéshozók többsége a felfelé mutató inflációs kockázatokat fontosabbnak tartja a negatív munkapiaci kockázatoknál. Donald Trump amerikai elnök közben ismét támadta a Fedet, kamatcsökkentést követelve a magas kamat építőiparra és lakáshitelezésre gyakorolt negatív hatásai miatt, illetve lemondásra szólította fel Lisa D. Cook Fed-kormányzót, annak állítólagos jelzáloghitel-csalására hivatkozva. De a piacok igazából már Jerome Powell Fed-elnök a monetáris politika irányáról szóló Jackson Hole-i beszédjére vártak, és közben kedden és tegnap is estek a kötvényhozamok. A tízéves dollár hozam 3-3 bázisponttal csökkent, így ismét 4,3% alá süllyedt, bár a Fed-jegyzőkönyv közzététele már emelte a hozamokat. Hasonló mértékben csökkentek a hosszú kötvényhozamok az euróövezetben is, a tízéves német hozam 2,7%-ig esett, eltávolodva a közel féléves csúcsnak számító 2,8%-tól. A dollár az elmúlt két napban minimálisan erősödött az euróval szemben, 1,165 körül zárt tegnap az EUR/USD.
A kelet-európai devizák és a forint is erősödött kedden, tegnap pedig gyengült, amit alapvetően az ukrajnai háborúval kapcsolatos hírek mozgattak. Kedden az esetleges Putyin-Zelenszkij találkozó hírére erősödtek az euróval szemben a régiós devizák, a korona közel két-, a forint közel egyéves csúcsra, a 394-es szint alá. Tegnap azonban kissé gyengültek a régiós devizák, részben a romló befektetői hangulat miatt, részben Szergej Lavrov orosz külügyminiszter nyilatkozata miatt, miszerint Oroszország csak olyan ukrán biztonsági garanciákat hajlandó elfogadni, amelyeket megvétózhat. Így az EUR/HUF 394,5 körül zárt. A hazai állampapír-referenciahozamok kedden sem változtak érdemben, a tízéves hozam továbbra is 7% körül mozog. A lengyel és a cseh tízéves hozam kedden és szerdán is pár – napi 2-3 – bázisponttal csökkent. A keddi, három hónapos DKJ-aukción a visszafogott kereslet ellenére a tervezett 20 helyett 24 milliárd forint értékű kincstárjegyet adott el az adósságkezelő, 6,09%-os átlaghozamon, a visszavásárlási aukción pedig elfogadta az összes, közel 30 milliárd forintos ajánlatot.
Az adósságkezelő ma három-, öt- és tízéves kötvényt kínál, a meghirdetett mennyiség 10, 15 és 20 milliárd forint.
Mire lesz érdemes figyelni?
Ma érkeznek az augusztusi beszerzésimenedzser-indexek Franciaországból, Németországból, az eurózónából, az Egyesült Királyságból és az USA-ból. Továbbá augusztusi fogyasztói bizalom adat jön az eurozónából.
Idén augusztus 21-23 között kerül megszervezésre a Fed szokásos Jackson Hole-i konferenciája. Jerome Powell Fed-elnök pénteken, magyar idő szerint várhatóan 16:00-kor tartja beszédét. Jelenleg a piacok két 25 bázispontos kamatvágást áraznak az év hátralévő részében. Powell megszólalása piacmozgató hatású lehet – különösen, ha módosítja a kamatcsökkentési várakozásokat.
A záráshoz közeledve 0,6%-os mínuszban van a Nikkei és 0,1%-kal csökken a Hang Seng. A SSEC és a KOSPI ugyanakkor rendre 0,4 és 0,8%-kal emelkedik.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!