
Újabb rekord a BUX-tól
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Az amerikai termelőiár-index a várakozások felett alakult, de így is esett az amerikai 10 éves hozam
A technológiai szektorra nehezedő nyomás ellenére tovább emelkedtek a nyugat-európai tőzsdék. A Wall Street-i indexek is felfelé korrigáltak a szerdai esést követően. Az óceán mindkét felén az egészségügyi szektor teljesítménye emelkedett ki. Az eurozóna ipari termelése augusztusban 0,5%-ot esett havi alapon. Az Egyesült Államokban a 6,3%-ra gyorsuló termelőiár-index újabb felfelé mutató meglepetést hozott az inflációs folyamatokkal kapcsolatban. Az amerikai kiskereskedelmi forgalom 0,8%-kal bővült augusztushoz képest. Az amerikai 10 éves hozam több, mint 10 bázisponttal mérséklődött. A hazai állampapírpiacon is 7-9 bázisponttal esett a hozamgörbe hosszú oldala. Ma Magyarországról augusztusi béradatok, az USA-ból szeptemberi ipari termelési adat érkezik.
OTP Ébresztő: A várakozásokat meghaladó inflációs adatok érkeztek az Egyesült Államokból
Emelkedtek az európai részvénypiacok, amit az ASML kedvező eredménye és az egészségügyi szektor kiemelkedő teljesítménye is támogatott. Az amerikai tőzsdéket nyomás alá helyezte a vártnál magasabb szeptemberi inflációs adat. A fogyasztói árindex éves növekedési üteme 3,7%-ra gyorsult, elsősorban a benzinárak megugrása miatt, míg a maginfláció havi alapon 0,3%-kal nőtt, amihez a lakhatási költségek emelkedése és a közlekedési szolgáltatások drágulása is hozzájárult. A közel-keleti feszültségek és az IEA olajpiaci jelentésének hatására emelkedtek az olajárak. Az amerikai kötvényhozamok a kezdeti növekedést követően a Fed-nyilatkozatok hatására mérséklődtek, míg Európában jellemzően emelkedés volt megfigyelhető. Az Egyesült Államokban sűrű lesz a mai makronaptár: a szeptemberi kiskereskedelmi forgalmi és termelői árindex adatok mellett a New York Fed feldolgozóipari indexére, valamint a munkanélküli segélykérelmek és az üzleti készletek alakulására figyelnek a befektetők. Az euróövezetből augusztusi ipari termelési adat érkezik.
Javuló hangulat az európai tőzsdéken, a főbb nyugat-európai indexek mind emelkedtek. Rekordmagasságokban az S&P 500 és a Nasdaq Composite. Ismételten rekordnapot zárt a BUX, főképp az OTP menetelésének hála. Pozitív meglepetés az amerikai kiskereskedelemben, stabil munkaerőpiac. Keresték az irányt a fejlett piaci hozamok. 399 alatt zárt a forint az euróval szemben. Emelkedtek az olajárak geopolitikai és gazdasági feszültségek miatt. Továbbra is jegybanki cél felett a japán infláció, a japán Nikkei csökkent, a kínai indexek nőttek míg az ausztrál piac rekordon állt reggel.
Javuló hangulat az európai részvénypiacokon
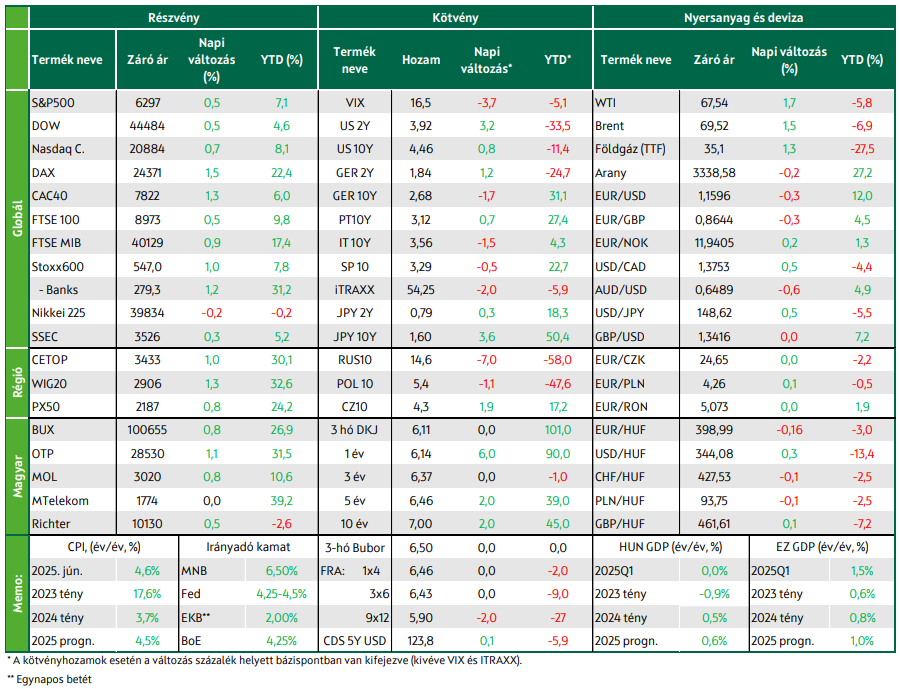
Csütörtökön meglehetősen pozitívan zártak az európai piacok; a pán-európai Stoxx 600 index közel 1%-kal nőtt, ami négynapi csökkenést követően elsősorban a csütörtökön közzétett negyedéves vállalati jelentések többnyire kedvező tartalmára vezethető vissza. A főbb nemzeti indexek közül a német DAX 1,5%-kal emelkedett 24 371 pontra, míg a francia CAC 40 1,3%-kal nőtt, amiben a Legrand és a Schneider Electric remekelése is részben szerepet játszott. A brit FTSE mérsékeltebben, 0,5%-kal emelkedett, így véget vetett a kétnapos negatív sorozatnak. A tegnap látott menetelést nagyban a svájci ABB, valamint a francia Legrand és Schneider Electric – mely 7,7%-os növekedést könyvelhetett el, folytatva a szerdai emelkedését a kedvező második negyedéves jelentést követően - műszaki cégek vezették. Kimagaslóan jó teljesítményük összefügg a főleg Észak-Amerikából érkező növekvő kereslettel az adatközpontokban felhasznált termékek iránt, melyeket elsősorban mesterséges intelligencia fejlesztésére alkalmaznak. Noha Donald Trump szerdai nyilatkozata – miszerint lehetséges a kereskedelmi megállapodás az Európai Unióval – is hozzájárulhatott a tegnapi optimista hangulathoz, azonban a vámháború alakulása továbbra is bizonytalan. A nap vesztesei között találhatjuk az EasyJet légitársaságot, melynek részvényei 4,9%-ot estek francia légiforgalmi irányítók sztrájkja miatt. Ami a makrogazdasági eseményeket illeti, Nagy-Britanniában a munkanélküliségi ráta 0,1 százalékponttal, 4,7%-ra emelkedett májusban az áprilisban mért 4,6%-hoz képest.
A magyar tőzsde 0,8%-os pluszban fejezte be a napot, így történelmi csúcsokig jutott a tegnapi nap folyamán. A rekordnapot azt tette lehetővé, hogy mind a négy magyar blue chip emelkedett, kiváltképpen az OTP, amelynek részvényei 1,1%-os árfolyamnövekedéssel a csúcson zártak.
Jól zártak az amerikai tőzsdék
Mind az S&P 500 (+0,5%), mind a Nasdaq Composite (+0,7%) rekordot döntöttek tegnap, a Dow pedig 0,5%-ot tudott emelkedni. A pozitív zárást elősegítette, hogy a vártnál kedvezőbb fogyasztói keresletre utalt a kiskereskedelem forgalom júniusi értéke, illetve az, hogy új munkanélküli segélyre jogosultak száma alacsonyabb volt az elemzői várakozásnál. Továbbá több vállalat eredményjelentése is megjelent, melyek közül érdemes a streaming-szektor egyik fő zászlóvivőjét, a Netflixet megemlíteni, ugyanis 16%-os bevételnövekedésről tudtak beszámolni az 2025 második negyedévében. Sikeres napot zárt még ezenkívül PepsiCo, melynek részvényei 7,5%-kal emelkedtek az energiaitalok, valamint egészségesebb üdítők iránti növekvő kereslet közepette. Az United Airlines részvényei szintén növekedtek (+3,1%), miután erős második negyedévet zárt, amit a foglalások fellendülése és a jegyárak emelkedése támogatott, annak ellenére, hogy Trump elnök költségvetési megszorításai, illetve külkereskedelmi konfliktusai a légiközlekedési ipart különösen érintik.
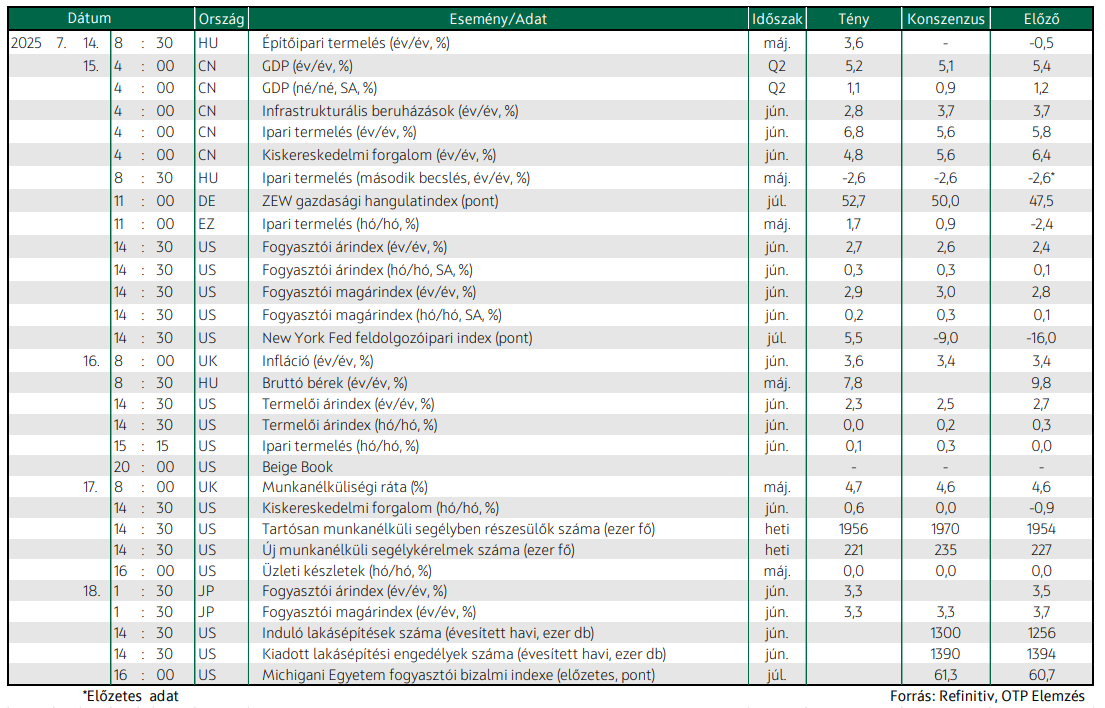
A kiskereskedelmi adatokat tekintve a májusi 0,9%-os esést követően a piacok 0,1%-os emelkedést vártak, ezt viszont jelentősen felülmúlta a 0,6%-os hó/hó növekedés. Ez a pozitív meglepetés többek között arra vezethető vissza, hogy a Trump elnök által bizonyos termékekre kiszabott büntetővámok áremelkedéssel jártak, a keresleti mennyiség átállásához pedig több idő szükséges. Az erős fogyasztói kereslet csökkentheti a Fed kamatvágási hajlandóságát, mivel az inflációs félelmek továbbra is fennállnak. A munkaerőpiacról érkező adatok mérsékelten változtak az előző héten mért értékekhez képest; míg a tartósan munkanélküli segélyben részesülők száma enyhén nőtt, addig az új munkanélküli segélykérelmek száma valamivel csökkent. Az üzleti készletek áprilisban mért 0%-os változása májusban is érvényes. Az olajpiacok felfelé kezdtek mozogni az iraki kurd olajmezőket sújtó dróntámadások, illetve Trump olajkereskedelmet érintő vámtervei miatt. Mind a Brent, mind a WTI típusú kőolaj hordónként ára növekedett, 1,6%-kal, valamint a WTI 1,9%-kal.
Keresték az irányt a fejlett piaci hozamok
A vártnál kedvezőbb júniusi amerikai kiskereskedelmi adatok nyomán rövid időre megugrottak tegnap az éven túli hozamok az USA-ban, a heti új segélykérők száma váratlanul csökkent és a Philadelphia Fed feldolgozóipari indexe is a várakozások ellenére kitört a negatív tartományból, alátámasztva a Fed türelmes hozzáállását a monetáris lazítás újraindítását illetően. Többszöri irányváltást követően végül alig 1bp-ot csökkent az amerikai 10 éves hozam és visszatért a 4,46%-os szintre azt követően, hogy a nap korábbi részében még a 4,5%-os szintet tesztelte. Mary Daly Fed-döntéshozó úgy nyilatkozott, hogy ésszerű az idén még két kamatcsökkentésre számítani az USA-ban, különösen, hogy Trump vámintézkedései a korábban gondoltnál enyhébbek lettek. Az európai hosszú hozamok a tengerentúli kötvénypiaci mozgásokat követték csütörtökön, a német 10 éves hozam végül 2,68% közelében zárt, alig mozdulva az egy nappal korábbi zárószintről. A tegnap megjelent végleges euróövezeti inflációs adat nem változott az előzeteshez képest, a headline index 2%-ra nőtt, míg a magárindex 2,3%-on stagnált. Az euróövezeti kamatvárakozások még egy 25bp-os csökkenést áraznak az év végéig. Folytatódott a dollár erősödése: az EUR/USD 1,16 közelébe csúszott vissza. Piaci szereplők szerint a dollár júliusi erősödése az első félévben elszenvedett veszteségek korrekciója.
A hazai referenciahozamok az éven túli szegmensben többnyire kismértékben, 2bp-tal emelkedtek, míg a 12 hónapos DKJ 6bp-tal tört feljebb. A csütörtöki aukciókon a kötvények iránt nagyobb kereslet mutatkozott, különösen a 10 éves lejáratú iránt, melyre csaknem hétszeres volt a lefedettség, így a keretet is 10-ről 35 milliárd forintra emelte az ÁKK. A forint tovább erősödött, az EUR/HUF hajszállal 399 alatt zárt.
Mire lesz érdemes figyelni?
Hajnalban nyilvánosságra került Japánban a júniusi fogyasztói ár-, illetve magárindex is; míg az júniusi év/év inflációs ráta 0,2 százalékponttal visszaesett 3,3%-ra, addig a maginfláció júniusi értéke megegyezett a piac várakozásaival (3,3%), amely szintén csökkent az előző hónaphoz képest. A csökkenés ellenére a fogyasztói árak továbbra is a jegybanki cél fölött állnak, így növelve egy esetleges további kamatemelés esélyét. Emellett július 20-án zajlik majd a japán parlament felsőházának választása, melynek kimenetelét különböző gazdasági aggodalmak, mint például az ország magas államadóssága keretezik. A bejelentett makrogazdasági adatok, illetve a Trump által belebegtetett 25%-os vámkulcs japán importárukra együtt hozzájárulhatott a Nikkei 225 mai eséséhez (-0,25%). Ezzel ellentétben a Shanghai Composite, valamint a Hang Seng indexek enyhén nőttek, az ausztrál tőzsde pedig rekordértéken áll (8774 pont, +1,6%).
A mai nap folyamán három makrogazdasági adat is megjelenik az Egyesült Államokban: az induló lakásépítések számát, a kiadott lakásépítési engedélyek számát, valamint a Michigani Egyetem előzetes fogyasztói bizalmi indexét is a délután során teszik majd közzé: a kiadott építési engedélyek száma a várakozások szerint mérsékelten, 1394 ezerről 1300 ezerre csökkenhet, míg a megkezdett lakásépítések száma enyhén, 1256 ezerről 1300 ezerre emelkedhet; a fogyasztói index esetében mérsékelt emelkedés várható.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!