
Folytatódik a vámháború
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Az amerikai termelőiár-index a várakozások felett alakult, de így is esett az amerikai 10 éves hozam
A technológiai szektorra nehezedő nyomás ellenére tovább emelkedtek a nyugat-európai tőzsdék. A Wall Street-i indexek is felfelé korrigáltak a szerdai esést követően. Az óceán mindkét felén az egészségügyi szektor teljesítménye emelkedett ki. Az eurozóna ipari termelése augusztusban 0,5%-ot esett havi alapon. Az Egyesült Államokban a 6,3%-ra gyorsuló termelőiár-index újabb felfelé mutató meglepetést hozott az inflációs folyamatokkal kapcsolatban. Az amerikai kiskereskedelmi forgalom 0,8%-kal bővült augusztushoz képest. Az amerikai 10 éves hozam több, mint 10 bázisponttal mérséklődött. A hazai állampapírpiacon is 7-9 bázisponttal esett a hozamgörbe hosszú oldala. Ma Magyarországról augusztusi béradatok, az USA-ból szeptemberi ipari termelési adat érkezik.
OTP Ébresztő: A várakozásokat meghaladó inflációs adatok érkeztek az Egyesült Államokból
Emelkedtek az európai részvénypiacok, amit az ASML kedvező eredménye és az egészségügyi szektor kiemelkedő teljesítménye is támogatott. Az amerikai tőzsdéket nyomás alá helyezte a vártnál magasabb szeptemberi inflációs adat. A fogyasztói árindex éves növekedési üteme 3,7%-ra gyorsult, elsősorban a benzinárak megugrása miatt, míg a maginfláció havi alapon 0,3%-kal nőtt, amihez a lakhatási költségek emelkedése és a közlekedési szolgáltatások drágulása is hozzájárult. A közel-keleti feszültségek és az IEA olajpiaci jelentésének hatására emelkedtek az olajárak. Az amerikai kötvényhozamok a kezdeti növekedést követően a Fed-nyilatkozatok hatására mérséklődtek, míg Európában jellemzően emelkedés volt megfigyelhető. Az Egyesült Államokban sűrű lesz a mai makronaptár: a szeptemberi kiskereskedelmi forgalmi és termelői árindex adatok mellett a New York Fed feldolgozóipari indexére, valamint a munkanélküli segélykérelmek és az üzleti készletek alakulására figyelnek a befektetők. Az euróövezetből augusztusi ipari termelési adat érkezik.
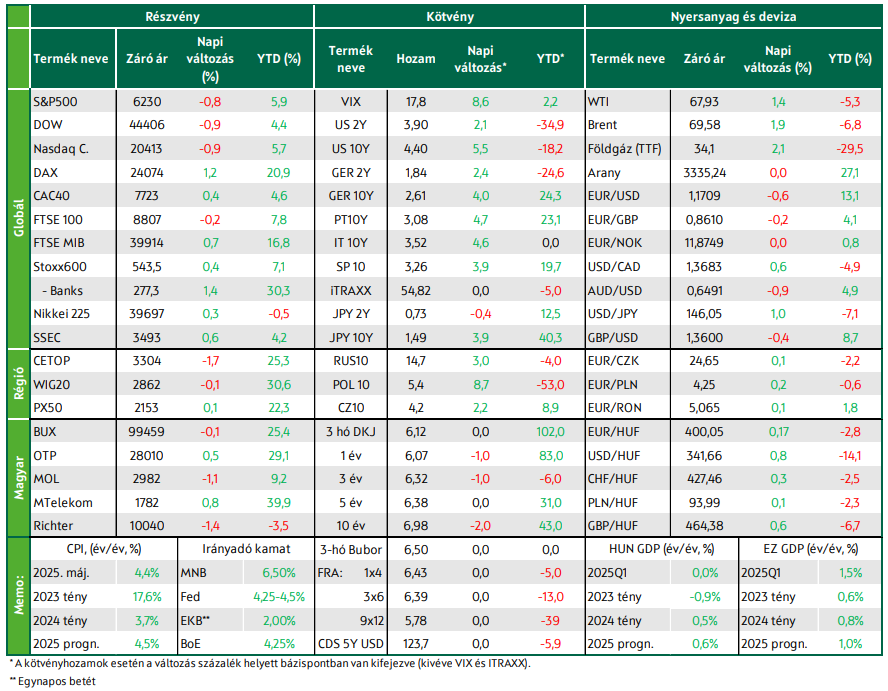
Folytatódik a vámháború, Donald Trump már több ország esetében jelezte, hogy emeli a 10%-os, általános vámot, Scott Bessent szerint több megállapodás is bejelentésre kerül majd július 9-ig. Továbbra sincs új kereskedelmi megállapodás az EU és az USA között, de az EU bizakodó. Európában többségében emelkedtek, a Wall Streeten estek a mértékadó indexek és a BUX is esett, a hazai nagypapírok vegyesen zártak. A fejlett kötvénypiacokat is a kereskedelmi háború hírei mozgatták, emelkedtek a hosszú hozamok. Az EUR/USD a múlt heti 1,18-as csúcsról 1,17 felé korrigált, gyengült a hazai fizetőeszköz. A vámtárgyalások maradnak a fókuszban. A KSH ma teszi közzé a júniusi inflációs mutatókat.
A vámháború hírei voltak a középpontban
A Donald Trump által április 2-án bejelentett, ún. kölcsönös vámok felfüggesztésének július 9-ei lejárata tartja lázban a piacokat és bár az Egyesült Államok és az Európai Unió továbbra sem tudott tető alá hozni új kereskedelmi megállapodást, úgy tűnik, hogy a pénteki mínuszok után megnyugvást hozott Scott Bessent hétvégi nyilatkozata, miszerint augusztus 1-től lépnek életbe a korábban bejelentett vámok azokkal a partnerekkel szemben, akikkel nem sikerül addig megállapodni. Az Európai Bizottság szóvivője szerint az EU továbbra is arra törekszik, hogy július 9-ig létrejöjjön a megállapodás, miután Ursula von der Leyen, a Bizottság elnöke és Donald Trump egy „jó eszmecserén” vannak túl.
A vezető nyugat-európai indexek közül csak a brit FTSE100 fordult pirosba, ahol a Shell vezette az esést, miután az energiaóriás csökkentette integrált gázdivíziójának termelési előrejelzését a második negyedévre és gyengébb eredményeket vár a gáz- és vegyipari kereskedelmi egységeitől, ezzel összhangban az egész energiaszektor gyengén teljesített Európában. A páneurópai Stoxx600 0,4%-kal emelkedett, szektor szinten a technológia, a pénzügyi szolgáltatások, a biztosítók és a pénteken gyengén szereplő bankszektor lettek a nap nyertesei. A technológiai szektorban jól teljesített a német SAP és a holland ASML. Vállalati hírek közül érdemes még kiemelni a francia Capgemini (-5,6%) bejelentését, miszerint a cég egy 3,3 milliárd dolláros üzlet keretében megvásárolja a WNS (+14,3%) technológiai kiszervezést és adatelemzési szolgáltatásokat nyújtó céget. A Daimler Truck (+0,9%) annak ellenére tudott emelkedni, hogy év/év 20%-os visszaesésről számolt be az észak-amerikai üzletágában a második negyedévben, míg 13%-os növekedésről az ázsiai üzletágában (Kínát és Indiát leszámítva), és 5%-os növekedésről világszerte az eladott buszok terén.
Májusban 0,7%-kal esett vissza havi összevetésben a kiskereskedelmi forgalom az euróövezetben, ami 2023 augusztusa óta a legnagyobb havi visszaesés. A júliusi Sentix befektetői hangulatindex az eurózónában a vártnál kedvezőbben alakult és hároméves csúcsra emelkedett. A KKE-régió tőzsdéi közül a WIG20 és a BUX 0,1%-kal esett, míg a PX ugyanennyivel került feljebb. A hazai nagypapírok vegyesen zártak, emelkedni közülük csak az OTP és az MTelekom tudott. Gyenge volt a forgalom a hazai kiskereskedelemben májusban. A KSH adatai szerint hó/hó 1,3%-kal mérséklődött a forgalom; ezzel gyakorlatilag leradírozta az áprilisban látott emelkedést. A TTF határidős ára a pénteki 1%-os csökkenés után hétfőn 2%-kal emelkedett.
Estek a vezető tengerentúli indexek
A tengerentúlon is a vámháború hírei voltak a középpontban: Scott Bessent úgy nyilatkozott, hogy a következő 48 órában számos kereskedelmi megállapodást jelentenek majd be. Donald Trump pedig bejelentette, hogy Dél-Korea és Japán augusztustól 25%-os általános vámmal szembesül; a Truth Social oldalán további 14 levelet posztolt, amelyekben különböző országok vezetőit tájékoztatja, hogy augusztustól 10%-nál magasabb vámokkal kell szembenézniük. Scott Bessent nagyjából 100 olyan levélről beszélt, amit kisebb kereskedelmi partnereiknek küldenek. Az Egyesült Államok elnöke azt is kilátásba helyezte, hogy 10%-nyi plusz vámot vet ki azon országok exportjára, amelyek a BRICS csoport „Amerika-ellenes politikájával" azonosulnak. Eközben továbbra is a tárgyalóasztalon van egy kétpárti amerikai törvényjavaslat, amely másodlagos szankcióként 500%-os büntetővámmal sújtaná az orosz energiahordozókat vásárló országokat.
A Wall Street nem fogadta kedvezően a vámháborúval kapcsolatos fejleményeket: a vezető indexek 1% körüli mínuszokat szedtek össze a zárásra. Az S&P szektorindexei a közművek kivételével estek. A vállalati hírek közül a Tesla útját érdemes kiemelni, ami már a nyitás előtti kereskedésben zuhant és végül 6,8%-os mínuszban zárt, miután Elon Musk bejelentette, hogy új politikai pártot alapít „America Party” (Amerika Párt) néven. A befektetők ezt a politikai szerepvállalást éppúgy nem nézik jó szemmel, mint ahogy Elon Musk korábbi - a kormányzati kiadások megnyirbálása érdekében létrehozott DOGE-ban betöltött – pozíciójának sem örültek. A Brent és a WTI jegyzése az OPEC+ kitermelésnövelő megállapodása ellenére valamelyest emelkedni tudott a továbbra is feszes piac miatt.
Emelkedtek a hosszú hozamok a fejlett kötvénypiacokon
A japán és koreai vámok inflációs hatásai miatt emelkedtek a kötvényhozamok a fejlett gazdaságok kötvénypiacain. A tízéves amerikai hozam ismét elindult a 4,4%-os szint felé. Az európai hozamok is 4-5 bázisponttal emelkedtek; a német tízéves újra közelíti a 2,6%-ot. Az erősödő kockázatkerülés miatt erősödött a dollár: az EUR/USD a múlt heti 1,18-as csúcsról 1,17 felé korrigált.
A forint gyengült, ami nem meglepő a dollár erősödése és a kifejezetten gyenge hazai kiskereskedelmi forgalmi adat után; az EUR/HUF 399,5 felé korrigált. Az ÁKK DKJ-csereaukcióján mérsékelt volt az érdeklődés, de a tervezett 20 milliárd forintnál több cserélt gazdát, 6,3% körüli átlaghozamon. A referenciahozamokban nem volt érdemi mozgás, valamivel 7% alá süllyedt a tízéves hozam.
Mire lesz érdemes figyelni?
Vegyesen állnak ma reggel a vezető indexek az ázsiai-csendes-óceáni térségben, ahol szintén a kereskedelmi háború fejleményei vannak a fókuszban. A térség több országának vezetője kapott levelet Donald Trumptól, amelyben tájékoztatja őket, hogy augusztus 1-től 10%-nál magasabb vámmal sújtja majd exportjukat: Indonéziára 32%-os, Bangladesre 35%-os, Kambodzsára és Thaiföldre 36%-os vámot szabtak ki. A határidős részvényindexek piros nyitást ígérnek Európában. Ma három hónapos DKJ-aukciót tart az ÁKK, a meghirdetett mennyiség 20 milliárd forint.
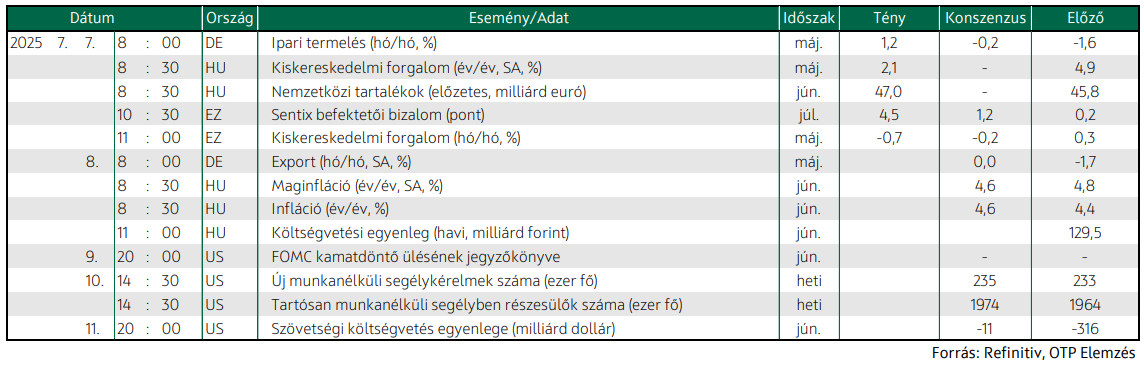
A KSH ma teszi közzé a júniusi inflációs mutatókat. Saját előrejelzésünk és a piaci konszenzus is azt valószínűsíti, hogy az előző havi 4,4%-ról 4,6%-ra gyorsulhatott a pénzromlás üteme. A gyorsulásban az emelkedő élelmiszer-infláció, valamint az üzemanyagok felől jövő gyengülő dezinflációs hatás játssza a főszerepet. Az iparcikkinfláció – a drogériákra kivetett árrésstop intézkedésnek köszönhetően – lassulhat, de ennek mértékével kapcsolatban nagy a bizonytalanság, így akár jelentős meglepetésre is lehet esély.
Németországból májusi exportadat érkezik; az előző havi 1,7%-os, havi bázisú esés után most stagnálásra számít a piac. Áprilisban a gyenge teljesítmény már részint tükrözte a vámháború hatását, hiszen az Egyesült Államokba irányuló kivitel meredeken esett, emellett a Kínába és az Oroszországba irányuló export is mérséklődött. Ma három hónapos DKJ-aukciót tart az ÁKK, a meghirdetett mennyiség 20 milliárd forint.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!