
A Szenátus elfogadta Trump költségvetési csomagját
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Az amerikai termelőiár-index a várakozások felett alakult, de így is esett az amerikai 10 éves hozam
A technológiai szektorra nehezedő nyomás ellenére tovább emelkedtek a nyugat-európai tőzsdék. A Wall Street-i indexek is felfelé korrigáltak a szerdai esést követően. Az óceán mindkét felén az egészségügyi szektor teljesítménye emelkedett ki. Az eurozóna ipari termelése augusztusban 0,5%-ot esett havi alapon. Az Egyesült Államokban a 6,3%-ra gyorsuló termelőiár-index újabb felfelé mutató meglepetést hozott az inflációs folyamatokkal kapcsolatban. Az amerikai kiskereskedelmi forgalom 0,8%-kal bővült augusztushoz képest. Az amerikai 10 éves hozam több, mint 10 bázisponttal mérséklődött. A hazai állampapírpiacon is 7-9 bázisponttal esett a hozamgörbe hosszú oldala. Ma Magyarországról augusztusi béradatok, az USA-ból szeptemberi ipari termelési adat érkezik.
OTP Ébresztő: A várakozásokat meghaladó inflációs adatok érkeztek az Egyesült Államokból
Emelkedtek az európai részvénypiacok, amit az ASML kedvező eredménye és az egészségügyi szektor kiemelkedő teljesítménye is támogatott. Az amerikai tőzsdéket nyomás alá helyezte a vártnál magasabb szeptemberi inflációs adat. A fogyasztói árindex éves növekedési üteme 3,7%-ra gyorsult, elsősorban a benzinárak megugrása miatt, míg a maginfláció havi alapon 0,3%-kal nőtt, amihez a lakhatási költségek emelkedése és a közlekedési szolgáltatások drágulása is hozzájárult. A közel-keleti feszültségek és az IEA olajpiaci jelentésének hatására emelkedtek az olajárak. Az amerikai kötvényhozamok a kezdeti növekedést követően a Fed-nyilatkozatok hatására mérséklődtek, míg Európában jellemzően emelkedés volt megfigyelhető. Az Egyesült Államokban sűrű lesz a mai makronaptár: a szeptemberi kiskereskedelmi forgalmi és termelői árindex adatok mellett a New York Fed feldolgozóipari indexére, valamint a munkanélküli segélykérelmek és az üzleti készletek alakulására figyelnek a befektetők. Az euróövezetből augusztusi ipari termelési adat érkezik.
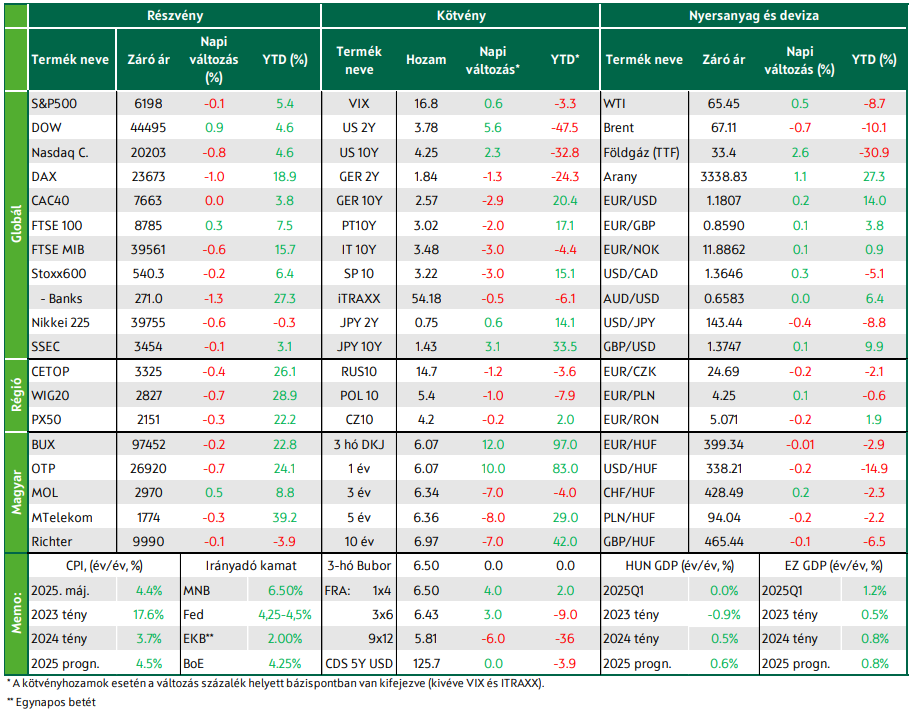
Vegyesen zártak tegnap az európai tőzsdék, csökkentek a bankok részvényei, és a hadiipar is gyengén szerepelt. Az eurózóna inflációja éppen a 2%-os célon landolt. Trump elnök nem tervezi meghosszabbítani a július 9-i határidőt a kereskedelmi megállapodások tárgyalására. A Szenátus 51-50 arányban elfogadta Trump adó- és költségvetési csomagját. Trump adócsomagja és Powell óvatossága újraírta a hozammozgásokat. Az EUR/HUF maradt a 399-es szint közelében. A mai napon az eurózóna munkanélküliségi rátájára, Amerikából az ADP által közzétett foglalkoztatási adatra és a lengyel kamatdöntésre érdemes figyelni.
Vegyesen zártak tegnap az európai tőzsdék
Vegyes hangulatban zártak kedden az európai részvénypiacok, miközben a befektetők az eurózóna inflációs adatait és az amerikai kereskedelmi tárgyalások kimenetelét mérlegelték. A pán-európai Stoxx 600 index 0,2%-os csökkenéssel fejezte be a napot. A júniusi inflációs adat pontosan az Európai Központi Bank 2,0%-os célértékén landolt, míg a maginfláció 2,3%-on ragadt. A Stoxx 600 bankindexe 1,34%-kal esett, részben a Deutsche Bank 3,6%-os zuhanása miatt. Az ipari szektor mutatta a legnagyobb visszaesést, ahol a védelmi vállalatok – köztük a Rheinmetall, a Saab és a Leonardo – több mint 5%-ot vesztettek értékükből.
Regionális bontásban a német DAX 0,99%-kal, 23 673 pontig süllyedt, míg a francia CAC40 szinte változatlanul (0,04%-os mínusszal, 7 663 ponton) zárt. Ezzel szemben a brit FTSE 100 0,28%-os emelkedéssel 8 785 pontig jutott, amit elsősorban az AstraZeneca 2,8%-os erősödése támogatott, miután a Times arról számolt be, hogy a gyógyszergyártó cég vezérigazgatója az amerikai tőzsdei jegyzést fontolgatja. Az olasz FTSE MIB 0,58%-kal, 39 561 pontig esett vissza, miközben a lengyel WIG20 0,66%-os, a cseh PX50 pedig 0,28%-os mínuszt könyvelhetett el.
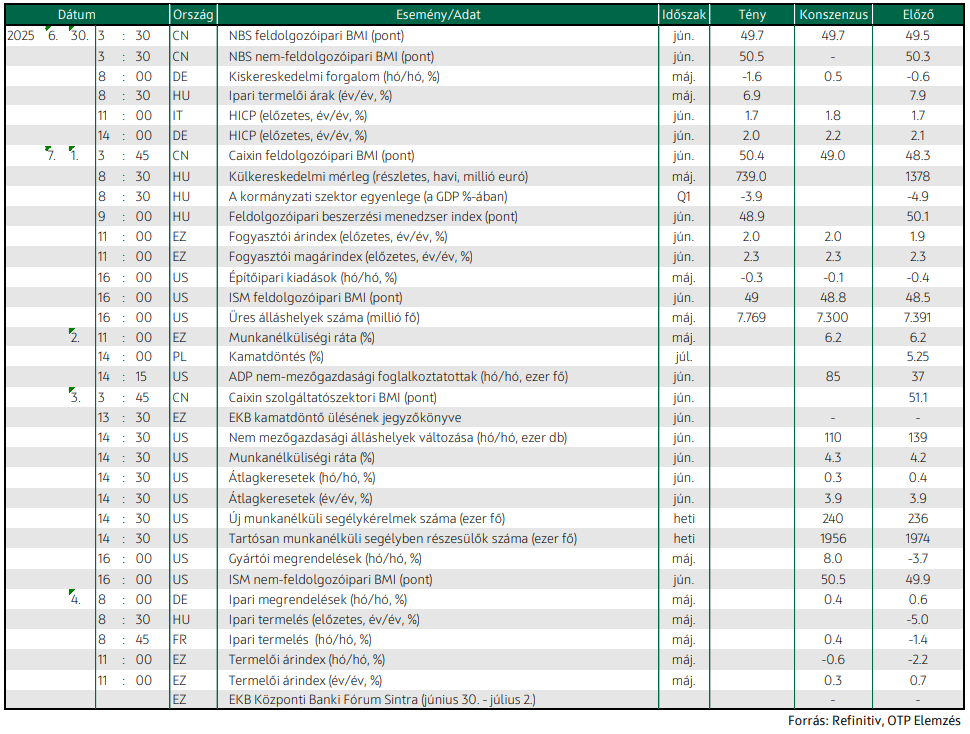
A magyar tőzsde mérsékelt volatilitást mutatott: a BUX index 0,22%-os csökkenéssel 97 452 ponton zárta a napot. A blue chipek közül az OTP Bank 0,66%-ot esett, 26 920 forintra, a Magyar Telekom 0,34%-kal, 1 774 forintig süllyedt, míg a Richter minimális, 0,10%-os csökkenéssel 9 990 forinton fejezte be a kereskedést. Felfele lógott ki a MOL, amely 0,54%-os emelkedéssel 2 970 forinton zárt. A makrogazdasági adatok közül kiemelkedett a magyar kereskedelmi mérleg 739 millió eurós májusi többlete, amely jelentősen elmaradt az 1 378 millió eurós várakozásoktól, míg a Magyar Logisztikai, Beszerzési és Készletezési Társaság feldolgozóipari beszerzésimenedzser-indexe 48,9-re csökkent a májusi 49,8-ról. A magyar költségvetés hiánya 3,9%-os volt az első negyedévben.
Trump elnök nem hosszabbítja meg a július 9-i határidőt a kereskedelmi megállapodások tárgyalására
A Dow 0,91%-os emelkedéssel 44 494,44 ponton zárt, míg a Nasdaq Composite 0,82%-on. Az S&P500 minimális, 0,11%-os esést produkált, 6 198,01 pontos záróárfolyammal. Az indexek közötti eltérés egyik oka, hogy a befektetők a technológiai részvényekből az egészségügyi szektorba rotáltak. A Technology Select Sector SPDR alap 0,9%-ot esett, miközben a második negyedév során még 23%-os növekedést ért el. Az egyedi részvénysztorik között kiemelkedik a Tesla 5%-os zuhanása, miután Trump elnök azt javasolta, hogy a DOGE (Department of Government Efficiency) vizsgálja felül Elon Musk cégeinek állami támogatásait. Az egészségügyi szektor vezette a Dow emelkedését: az Amgen és a UnitedHealth 4%-ot meghaladó növekedést produkált, míg a Merck 3%-ot, a Johnson & Johnson pedig 2%-ot emelkedett. A Progress Software 11%-ot esett vegyes második negyedéves eredményei után, mivel 237,4 millió dolláros bevétele elmaradt a várt 237,5 millió dolláros konszenzustól.
A makrogazdasági adatok között az ISM feldolgozóipari BMI 49,0-ra javult júniusban a májusi 48,5-ről, meghaladva a várt 48,8-as értéket, bár továbbra is az 50 pontos expanziós küszöb alatt maradt. Az építőipari kiadások 0,3%-kal mérséklődtek májusban, a várt 0,2%-os csökkenéssel szemben. Az üres álláshelyek száma növekedett, így a kötvényhozamok is emelkedtek. Jerome Powell Fed-elnök megerősítette, hogy a jegybank kivár a vámok inflációs hatásainak felmérésében, és hozzátette, hogy a Fed már korábban csökkentette volna a kamatokat, ha nem lennének a vámterhek. A piacok jelenleg 21,2%-os valószínűséggel árazzák a júliusi kamatcsökkentés. Politikai fronton a Szenátus 51-50 arányban elfogadta Trump adó- és költségvetési csomagját, ahol alelnök JD Vance szavazata döntött. A csomag most a Képviselőházhoz kerül, ahol július 4-ig kell dönteni.
Trump adócsomagja és Powell óvatossága újraírta a hozammozgásokat
A korábbi napokban megfigyeltekkel ellentétesen mozogtak a kötvényhozamok a keddi kereskedés során a fejlett gazdaságok kötvénypiacain. Megtorpant az amerikai 10 éves hozam csaknem négy hete tartó lemorzsolódása, a referenciahozam 2bp-tal, 4,25%-ra emelkedett. Pedig a nap hozamcsökkenéssel indult, a 10 éves benchmarkhozam napközben a 4,2%-os szint alá is bekukkantott, azonban a JOLTS vártnál kedvezőbb adatai az amerikai munkapiac ellenállóképességét tükrözték, ismét némileg enyhítve a kamatcsökkentési várakozásokat. Eközben folyt Trump elnök „One big, beautiful bill” névre keresztelt adócsökkentési és kiadási tervének szenátusi szavazása, mely végül csekély többséggel átment annak ellenére, hogy a republikánusok megosztottak a témában, miután a javaslat az államadósság számottevő, hosszútávú emelkedésével jár. A törvénytervezet így visszakerült a képviselőház elé egy végső szavazásra, mely Trump szándékai szerint még a július 4-i hosszú hétvége előtt megtörténhet.
Jerome Powell Fed-elnök az EKB portugáliai Sintrában zajló jegybanki konferenciáján szólalt meg tegnap, ahol megismételte, hogy a Fed-nek több információra van szüksége a vámok hatásait illetően, mielőtt kamatot csökkentene. Ugyanakkor nem zárta ki a júliusi kamatcsökkentés lehetőségét sem; ez napközben a hozamok csökkenését okozta, aminek a vártnál erősebb munkapiaci adatok vetettek véget. Az Atlanta Fed elnöke, Raphael Bostic továbbra is egy idei kamatcsökkentést tart valószínűnek. A német, olasz és francia 10 éves hozam a tegnapi kereskedés során 3-4 bp-tal csökkent, a német 10 éves hozam 2,58%-ra mérséklődött. Megjelent a júniusi előzetes inflációs adat, mely az euróövezet egészében a várakozásoknak megfelelően 2,0%-ra, az EKB célértékére került. A dollár gyengülése megtorpant a nap folyamán, azonban nap végére megfordult a trend: az EUR/USD 1,18-ra kúszott.
Többszöri irányváltást követően a forint végül csekély erősödéssel zárta a keddi kereskedést, az EUR/HUF némileg a 399-es szint felett zárt. Az állampapírpiacon a görbe rövid végén számottevően emelkedtek, míg a hosszabb lejáratokon mérséklődtek a hozamok. A 10 éves másodpiaci referenciahozam 7 bp-tal 7% alá került. Sikeresen zárult a keddi 3 hónapos DKJ-aukció: a meghirdetett 30 milliárd forintos keretre több mint háromszor annyi ajánlatot tettek, így a kibocsátást 50 milliárd forintra emelték.
Mire lesz érdemes figyelni?
Az ázsiai-csendes-óceáni térség tőzsdéin vegyes a hangulat, az ausztrál és a hongkongi benchmarkok felfelé, míg a japán és indiai tőzsdeindexek lefelé mozdultak el a ma reggeli záráshoz közeledve. Ma teszik közzé az eurózóna májusi munkanélküliségi rátáját, amely várhatóan nem fog változni a legutóbb időszakhoz képest és 6,2% marad. Emellett érdemes lesz még figyelni az USA-ban a nap folyamán megjelenő ADP nem-mezőgazdasági álláshelyek változását. Ma ér véget a lengyel nemzeti bank kamatdöntő ülése.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!