
Új történelmi csúcson az S&P500
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Az amerikai termelőiár-index a várakozások felett alakult, de így is esett az amerikai 10 éves hozam
A technológiai szektorra nehezedő nyomás ellenére tovább emelkedtek a nyugat-európai tőzsdék. A Wall Street-i indexek is felfelé korrigáltak a szerdai esést követően. Az óceán mindkét felén az egészségügyi szektor teljesítménye emelkedett ki. Az eurozóna ipari termelése augusztusban 0,5%-ot esett havi alapon. Az Egyesült Államokban a 6,3%-ra gyorsuló termelőiár-index újabb felfelé mutató meglepetést hozott az inflációs folyamatokkal kapcsolatban. Az amerikai kiskereskedelmi forgalom 0,8%-kal bővült augusztushoz képest. Az amerikai 10 éves hozam több, mint 10 bázisponttal mérséklődött. A hazai állampapírpiacon is 7-9 bázisponttal esett a hozamgörbe hosszú oldala. Ma Magyarországról augusztusi béradatok, az USA-ból szeptemberi ipari termelési adat érkezik.
OTP Ébresztő: A várakozásokat meghaladó inflációs adatok érkeztek az Egyesült Államokból
Emelkedtek az európai részvénypiacok, amit az ASML kedvező eredménye és az egészségügyi szektor kiemelkedő teljesítménye is támogatott. Az amerikai tőzsdéket nyomás alá helyezte a vártnál magasabb szeptemberi inflációs adat. A fogyasztói árindex éves növekedési üteme 3,7%-ra gyorsult, elsősorban a benzinárak megugrása miatt, míg a maginfláció havi alapon 0,3%-kal nőtt, amihez a lakhatási költségek emelkedése és a közlekedési szolgáltatások drágulása is hozzájárult. A közel-keleti feszültségek és az IEA olajpiaci jelentésének hatására emelkedtek az olajárak. Az amerikai kötvényhozamok a kezdeti növekedést követően a Fed-nyilatkozatok hatására mérséklődtek, míg Európában jellemzően emelkedés volt megfigyelhető. Az Egyesült Államokban sűrű lesz a mai makronaptár: a szeptemberi kiskereskedelmi forgalmi és termelői árindex adatok mellett a New York Fed feldolgozóipari indexére, valamint a munkanélküli segélykérelmek és az üzleti készletek alakulására figyelnek a befektetők. Az euróövezetből augusztusi ipari termelési adat érkezik.
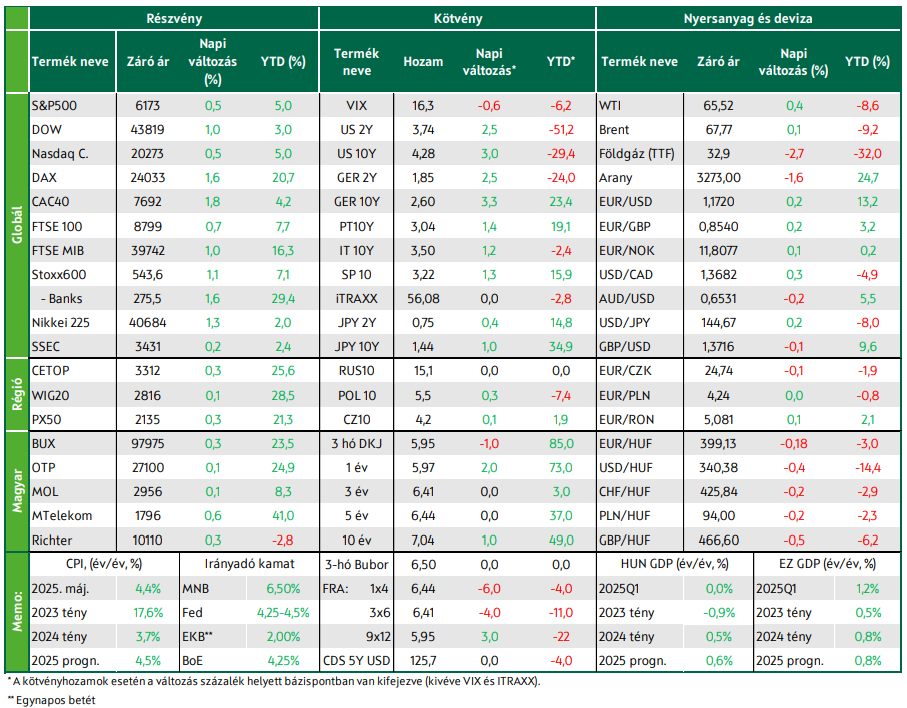
A közel-keleti fegyverszünet, Kína és az Egyesült Államok előrelépése a vámtárgyalásokban és a lazább amerikai monetáris politikai kilátások adták a legnagyobb lendületet a piacoknak az elmúlt héten. Emelkedtek a vezető nyugat-európai és tengerentúli tőzsdék pénteken, az S&P500 és a NASDAQ új történelmi csúcson zárt. Ellentétes irányba mozdultak a múlt héten az amerikai és a német hosszú hozamok, a dollár gyengült az euróval szemben, míg a forint erősödött a vezető devizák ellenében. Több mint 10%-kal esett a nyersolaj jegyzése az elmúlt héten.
A vámháborúban történt előrelépés fűtötte a nyugat-európai piacok lendületét pénteken
Pénteken a vámháború hírei kerültek a figyelem középpontjába az európai piacokon, miközben enyhültek a közel-keleti konfliktussal kapcsolatos aggodalmak, ahol továbbra is tart a fegyvernyugvás. Az Egyesült Államok után Kína is bejelentette, hogy sikerült megállapodni a ritkaföldfémek kínai exportjáról. A bejelentés fűtötte azokat a piaci reményeket, miszerint hamarosan más országokkal is lesz majd előrelépés a tarifák kapcsán, amiből Európában leginkább az autógyártók részvényei profitáltak, de a Stoxx600 (+1,1%) szektorindexei közül a közművek kivételével minden emelkedett.
Vállalati szinten érdemes kiemelni a Porsche (+3,5%) felpattanását, miután a Handelsblatt arról számolt be, hogy az autógyártó el akarja adni tanácsadói és IT-szolgáltatási üzletágát, amelyeknek értéke meghaladhatja az 1 milliárd eurót. Franciaország és Spanyolország HICP-je júniusban meglepetésre emelkedett az előzetes adatok alapján; emiatt az euróövezet júniusi inflációs adatára vonatkozó várakozás 2,3%-ra emelkedett (év/év), ami megegyezik a májusi adattal. A hét egészét tekintve is emelkedni tudtak a mértékadó nyugat-európai indexek, és a Stoxx600 két eséssel zárt hét után most feljebb kapaszkodott. A közel-keleti konfliktus miatt korábban emelkedő energiakapcsolt részvények lejjebb csúsztak, míg a legnagyobb pluszokat az autógyártók és szabadidős szektor realizálták.
Kisebb emelkedéssel zártak pénteken a KKE-régió tőzsdéi. A BUX 0,3%-kal került feljebb, a hazai blue chipek zöld tartományban fejezték be a kereskedést. A régió tőzsdei közül heti összevetésben azonban csak a lengyel WIG20 tudott emelkedni, amely 3%-kal ugrott.
Új történelmi csúcson zárt az S&P és a Nasdaq
Pénteken először a ritkaföldfémek kínai exportjának felgyorsításáról szóló híreknek örülhettek, majd a kanadai kormánnyal zátonyra futott tárgyalások miatt aggódhattak a befektetők. Emellett Donald Trump újra arról beszélt, hogy hamarosan megnevezi a Fed elnöki székének várományosát, aki majd az ő elképzeléseivel összhangban csökkenti a kamatokat. Összevetve a Fed által szerdán bemutatott javaslattal – amely felülvizsgálná az amerikai bankok tőkekövetelményét –, ez lazább monetáris politikai kilátásokat vetített előre, ami a Közel-Keleten egyelőre fennmaradó fegyverszünettel együtt lendületet adtak a Wall Street-i tőzsdéknek. Ráadásul a mesterséges intelligencia fejlesztésében érintett vállalatok is új erőre kaptak, miután a Micron chipgyártó optimista előrejelzést tett közzé.
A kedvező hírek az S&P500 és a NASDAQ esetében új történelmi csúcsot hoztak. Továbbra is aggodalomra ad okot azonban, hogy az ún. kölcsönös vámok 10% feletti részének felfüggesztése július 9-én lejár és a legnagyobb gazdaságokkal – Kínán és az Egyesült Királyságon kívül – nincsenek megállapodások az asztalon. Scott Bessent amerikai pénzügyminiszter úgy nyilatkozott, hogy az USA szeptember 1. előtt szeretne megállapodni a legnagyobb gazdaságokkal, de a határidő újabb hosszabbításáról nem beszélt.
A fogyasztási kiadások magárindexe 0,2%-kal emelkedett hó/hó májusban, a megelőző 3 hónap adatát pedig kevéssel felfelé módosították, így az éves bázisú index 2,7%-on stagnált. A vámok hatása – ahogyan azt az alap inflációs mutatókban is láttuk – még májusban sem hagyott érdemi nyomot az infláción. A lakossági fogyasztási kiadások májusban 0,1%-kal csökkentek az előző hónaphoz képest, és lefelé revideálták a megelőző havi adatokat is, ami érdemben rontja a második negyedéves növekedési várakozásokat.
4% körüli pluszokban zárták a hetet a vezető Wall Street-i indexek, amelyeket elsősorban a közel-keleti fegyverszünet és a kínai vámmegállapodás segített, de pozitívan értékelték a befektetők a lazuló monetáris politikai kilátásokat is. Pénteken minimális emelkedést, ám a hét egészét tekintve 10% feletti mínuszt láthattunk a nyersolaj piacán, a közel-keleti fegyverszünetnek köszönhetően.
Gyengült a dollár a múlt héten
Az Egyesült Államokban csökkentek a hosszú hozamok, mivel a csökkenő olajárak enyhítették az inflációs várakozásokat, miközben Jerome Powell, a Fed elnöke is kevésbé szigorú, de továbbra is óvatos hangnemet ütött meg kétnapos kongresszusi meghallgatásán. Az erősödő kamatcsökkentési várakozásokat tükrözi, hogy a pénzpiacok már egy harmadik 25 bázispontos kamatcsökkentést is beáraztak idénre a Fednek. A kamatvárakozásokon a pénteken közzétett, a Fed által favorizált májusi inflációs mutató, a core PCE sem változtatott markánsan. Pénteken az amerikai 10 éves hozam közel 5 bázisponttal emelkedett, a hét egészét tekintve 10 bázisponttal, 4,29% alá esett.
Az euróövezetben a hozamok emelkedtek az elmúlt héten. A német 10 éves hozam 2,6% közelébe kúszott (+8 bázispont), miután a német kormány elfogadta a 2025-ös költségvetést és a 2026-os költségvetési keretet, amely rekordszintű beruházásokat tartalmaz, valamint a NATOtagállamok múlt heti, Hágában tartott ülésükön megállapodtak abban, hogy védelmi kiadásaikat a GDP 5%-ára növelik. A piacok az év végéig egy 25 bázispontos kamatcsökkentést várnak az EKB-tól.
A dollár veszített lendületéből az elmúlt héten: az EUR/USD 1,17 fölé, 2021 szeptembere óta a legmagasabb szintre emelkedett, miután az enyhülő geopolitikai feszültségek erősítették a kockázatvállalási kedvet, gyengítették a menedékeszközök iránti keresletet, ráadásul az USA és az euróövezet eltérő kamatpályájával kapcsolatos várakozások is az eurót támogatták. A Fed függetlenségével kapcsolatos aggodalmak is kedvezőtlenül hatottak a dollár értékeltségére az elmúlt héten. A Dollar Index 1,5%-ot esett, az euróval szemben 1,7%-ot gyengült a dollár.
A hazai állampapírpiacon viszonylag kevés mozgást láthattunk a hét utolsó kereskedési napján. Az éven túli szegmensben a 3 és 5 éves lejáratokon változatlan maradt a benchmark hozam, míg a hosszabb lejáratok 1 bázispontos emelkedést láthattunk. A hét egésze viszont már mozgalmasabb volt: a keddi MNB-kamatdöntés napján számottevően süllyedtek a másodpiaci referencia-hozamok, míg csütörtökön a nemzetközi állampapírpiaci mozgásokkal párhuzamosan jöttek lejjebb a hazai hosszú hozamok. Számottevő kereslet mellett zajlottak az állampapír-aukciók is az elmúlt héten. A dollár gyengülésével párhuzamosan erősödött a forint: péntekre a 399-es szint közelébe került az euró és a 340-es szint közelébe süllyedt a dollár ellenében. A dollárral szemben 2,6, az euróval szemben 0,8%-os volt a forinterősödés.
Mire lesz érdemes figyelni?
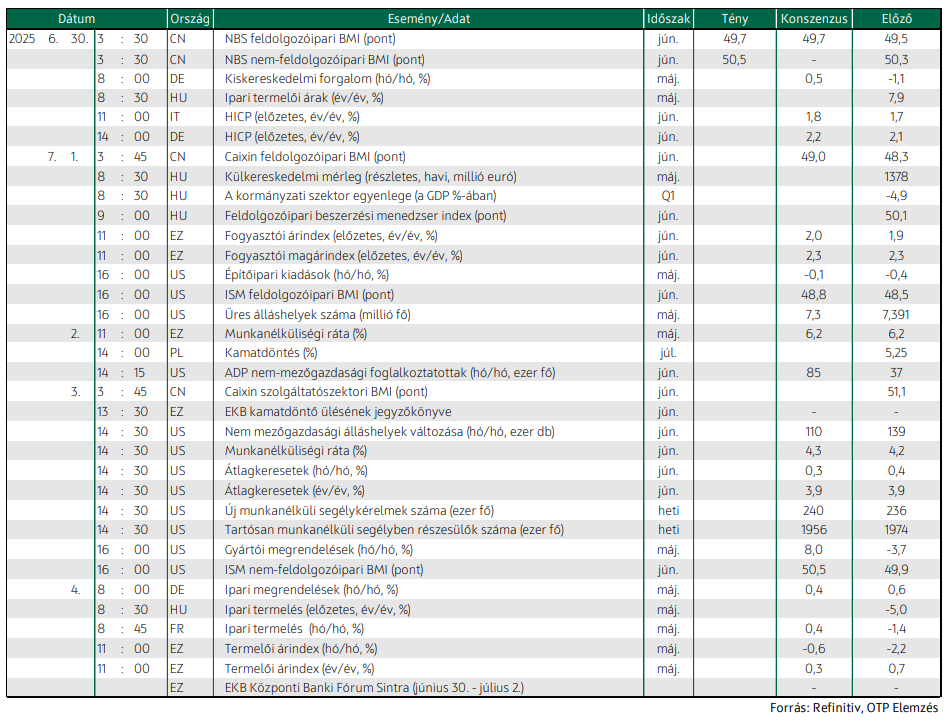
Az ázsiai-csendes-óceáni térség tőzsdéi többségében felfelé kapaszkodnak ma reggel: a piacok a kereskedelmi tárgyalásokban történt előrelépést, valamint a kínai NBS feldolgozóipari beszerzésimenedzser-indexet emésztették, ami júniusban 49,7 pontra emelkedett ugyan a májusi 49,5-ről, ám az index ezzel együtt 3 hónapja van a zsugorodást jelző tartományban.
Ezen a héten az euróövezetből a júliusi inflációs adat lehet a legizgalmasabb makro statisztika. A várakozások szerint a májusi 1,9%-ról minimálisan, 2%-ra gyorsulhat az infláció, alapvetően az olajárak emelkedésének köszönhetően, míg a maginfláció 2,3%-on stagnálhat év/év. A nagy kép azonban az, hogy az euróövezeti infláció gyakorlatilag célon van, melynek fenntarthatóságát a lassuló bérdinamika (24Q4:4,1% vs. 25Q1: 3,4%) is alátámasztja. Érdemes lesz követni az EKB központi banki fórumát Sintrában, ahol több jegybanki döntéshozó is megszólal majd. Az Egyesült Államokból a júniusi munkaerő-piaci statisztika érkezik.
Arra számítunk, hogy folytatódik az elmúlt hónapokban tapasztalható fokozatos lassulás. A várakozásainknak megfelelő adatok továbbra sem állítanák kényszerpályára a Fedet, és azt üzennék, hogy van idő kivárni, hogyan hatnak az inflációra a vámintézkedések. Ugyanakkor a munkaerőpiac lassulása tovább erősítené a stagflációs aggodalmakat. Továbbá a Big Beautiful Bill névre hallgató költségvetési javaslatcsomag vitája is felgyorsul az amerikai Kongresszusban, miután a Szenátus – szűk többséggel – a Képviselőház javaslatánál magasabb adósságpályát hozó tervezetet fogadott el, amiről így elkezdődhet a vita.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!