
Izrael megtámadta Iránt
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Az amerikai termelőiár-index a várakozások felett alakult, de így is esett az amerikai 10 éves hozam
A technológiai szektorra nehezedő nyomás ellenére tovább emelkedtek a nyugat-európai tőzsdék. A Wall Street-i indexek is felfelé korrigáltak a szerdai esést követően. Az óceán mindkét felén az egészségügyi szektor teljesítménye emelkedett ki. Az eurozóna ipari termelése augusztusban 0,5%-ot esett havi alapon. Az Egyesült Államokban a 6,3%-ra gyorsuló termelőiár-index újabb felfelé mutató meglepetést hozott az inflációs folyamatokkal kapcsolatban. Az amerikai kiskereskedelmi forgalom 0,8%-kal bővült augusztushoz képest. Az amerikai 10 éves hozam több, mint 10 bázisponttal mérséklődött. A hazai állampapírpiacon is 7-9 bázisponttal esett a hozamgörbe hosszú oldala. Ma Magyarországról augusztusi béradatok, az USA-ból szeptemberi ipari termelési adat érkezik.
OTP Ébresztő: A várakozásokat meghaladó inflációs adatok érkeztek az Egyesült Államokból
Emelkedtek az európai részvénypiacok, amit az ASML kedvező eredménye és az egészségügyi szektor kiemelkedő teljesítménye is támogatott. Az amerikai tőzsdéket nyomás alá helyezte a vártnál magasabb szeptemberi inflációs adat. A fogyasztói árindex éves növekedési üteme 3,7%-ra gyorsult, elsősorban a benzinárak megugrása miatt, míg a maginfláció havi alapon 0,3%-kal nőtt, amihez a lakhatási költségek emelkedése és a közlekedési szolgáltatások drágulása is hozzájárult. A közel-keleti feszültségek és az IEA olajpiaci jelentésének hatására emelkedtek az olajárak. Az amerikai kötvényhozamok a kezdeti növekedést követően a Fed-nyilatkozatok hatására mérséklődtek, míg Európában jellemzően emelkedés volt megfigyelhető. Az Egyesült Államokban sűrű lesz a mai makronaptár: a szeptemberi kiskereskedelmi forgalmi és termelői árindex adatok mellett a New York Fed feldolgozóipari indexére, valamint a munkanélküli segélykérelmek és az üzleti készletek alakulására figyelnek a befektetők. Az euróövezetből augusztusi ipari termelési adat érkezik.
Emelkedtek tegnap az amerikai részvénypiacok, a jó Oracle jelentés lendületet adott a mesterséges intelligencia papíroknak. Izrael azonban ma hajnalban megtámadta Iránt. A célpontok között az információk szerint atomlétesítmények, katonai támaszpontok, és lakóépületek is vannak. A hírek hatására 9%-kal emelkedtek az olajárak. Az amerikai határidős ügyletek eladása megkezdődött, miközben a befektetők a biztonságos eszközökbe, például aranyba és svájci frankba kezdtek menekülni.
Ismét lejjebb zártak a főbb európai indexek a nemzetközi feszültségek hatására; mérséklődött a BUX
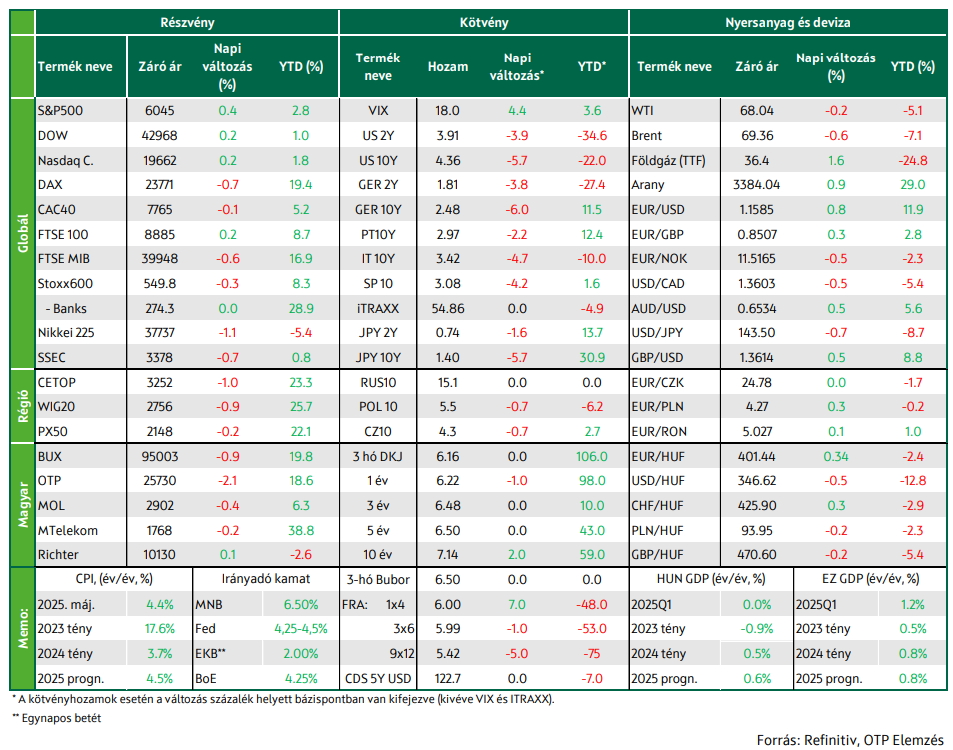
Az európai részvénypiacok csütörtökön sorozatban negyedik napja zártak mínuszban, mivel az optimizmus csökkent, míg a geopolitikai feszültségek fokozódtak. A STOXX 600 index 0,3%-kal esett vissza, miután napközben több mint egyhetes mélyponton is járt, több mint két hónapja nem látott lejtmenetet produkálva. A fő ok a globális kereskedelempolitika körüli bizonytalanság volt: Donald Trump elnök jelezte, hogy hajlandó meghosszabbítani a tárgyalási határidőket, de szerinte ez talán nem is szükséges, mivel a vámtételekről leveleket küld a kereskedelmi partnereknek. Bár a Kínával kötött megállapodás enyhítette a feszültséget, a meglévő vámokat nem szüntették meg. A piacok szkeptikusak az EU–USA megállapodást illetően, különösen a július 8-i vámfelfüggesztési határidő közeledtével. A Közel-Keleten fokozódó feszültség miatt az USA bejelentette, hogy amerikai diplomáciai személyzetet vonnak ki a térségből, így tovább nőtt a kockázatkerülés. A legnagyobb vesztes a turizmus és szabadidő szektor volt, különösen a Boeing részvényei, amelyek 8%-ot estek egy indiai repülőgépszerencsétlenség után. A brit FTSE 100 index 0,2%-kal emelkedett, bár az áprilisi gazdasági adatok jelentős lassulást mutattak. A BESI félvezetőgyártó 3,6%-kal, míg a Halma technológiai vállalat 3,3%-kal erősödött, miután pozitív pénzügyi híreket közöltek.
Csökkenéssel zártak tegnap a KKE-régió tőzsdéi, a BUX 0,9%-kal mérséklődött. A hazai blue chipek közül csak a Richter (0,1%) tudott emelkedni.
Emelkedtek a vezető indexek a tengerentúlon; enyhén csökkentek az olajárak
Az S&P 500 csütörtökön 0,4%-os emelkedéssel zárt, miután az Oracle erős előrejelzése újabb lendületet adott a mesterséges intelligenciával kapcsolatos befektetői optimizmusnak, ellensúlyozva a közel-keleti feszültségek és a Boeing részvényzuhanásának negatív hatását. Az Oracle részvényei 13,3%-kal ugrottak meg, miután a vállalat megemelte éves árbevétel-növekedési előrejelzését az AI-szolgáltatások iránti erős keresletre hivatkozva. A Microsoft, az Nvidia és a Broadcom is több mint 1%-kal erősödött, az AI-infrastruktúra iránti növekvő keresletből profitálva. A Boeing részvényei közel 5%-ot estek, miután az Air India egy Dreamliner gépe lezuhant, több mint 200 halálos áldozatot követelve.
A geopolitikai kockázatok is fokozódtak, miután Trump elnök bejelentette, hogy Amerika diplomáciai személyzetet von ki a Közel-Keletről, és hangsúlyozta, hogy Irán nem juthat nukleáris fegyverhez. A Nasdaq és a Dow Jones egyaránt 0,2%-kal emelkedett, miközben a kereskedési volumen jelentősen meghaladta az elmúlt 20 nap átlagát. Az S&P500 11 szektorindexe közül 8 emelkedett, élükön a közműszektorral (+1,3%) és az informatikával (+1,01%). Az aranybányász cégek részvényei is erősödtek, mivel az arany ára egyhetes csúcsra emelkedett. Az olajárak csütörtökön enyhén csökkentek.
Estek a fejlett piaci hozamok; gyengült a forint az euróval szemben
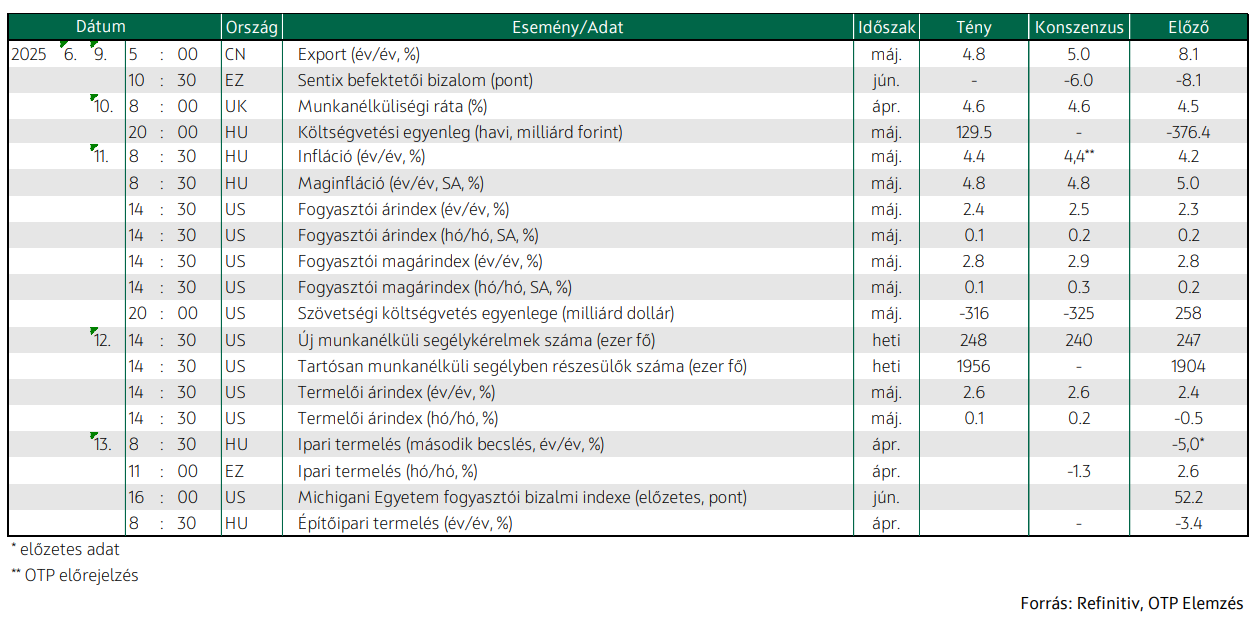
Az inflációs aggodalmak enyhültek, a kamatcsökkentési várakozások pedig erősödtek tegnap az USA-ban. Ehhez a vámháború és az ismét robbanásközeli közel-keleti feszültség mellett az amerikai makrogazdasági adatok is hozzájárultak, miután májusban nemcsak a fogyasztói, hanem a termelői infláció és maginfláció is alacsonyabb lett a vártnál; az első ízben munkanélküli segélyért fordulók száma a vártnak megfelelően tovább emelkedett az előző héten. Az amerikai kötvényhozamok ismét 5 bázispont körüli mértékben estek, így a tízéves hozam 4,4% alá süllyedt. Hasonló mértékben mérséklődtek az európai kötvényhozamok is, 2,5% alá került a tízéves német hozam. A dollár jelentősen, 1%-ot közelítő mértékben gyengült, a dollárindex 2022-es mélypontra esett, az EUR/USD 2021 óta nem látott csúcsra, az 1,16-os szintig emelkedett.
A gyenge dollár ellenére a forintnak a szerdai nappal ellentétben tegnap nem sikerült átmenetileg sem a 400-as szint alá erősödnie az euróval szemben, sőt, 0,3%-os gyengülés után az árfolyam ismét a 401,5-ös szint fölé került. Részben a vártnál magasabb hazai májusi inflációs adat miatt a fejlett piaci hozamesés ellenére hazai kötvénypiacon az elmúlt másfél éves kereskedési sáv tetején – a tízéves 7,15, a húszéves 7,45% környékén – stagnáltak a hozamok. Ugyanakkor a magas hozamszintek miatt az ÁKK tegnapi kötvényaukcióján erős volt a kereslet: a három-, öt- és tízéves fix kamatozású kötvényekből a meghirdetett 50 helyett 110 milliárd forint cserélt gazdát.
Mire lesz érdemes figyelni?
Többnyire esésben álltak az ázsiai tőzsdeindexek ma reggel: a japán Nikkei 1,1%-kal, a kínai SSEC pedig 0,7%-kal mérséklődött. Izrael ma hajnalban megtámadta Iránt. A célpontok között az információk szerint atomlétesítmények, katonai támaszpontok, és lakóépületek is vannak. A hírek hatására 9%-kal emelkedtek az olajárak. Az amerikai határidős ügyletek eladása megkezdődött, miközben a befektetők a biztonságos eszközökbe, például aranyba és svájci frankba kezdtek menekülni. A mai napon a véglegesített hazai április ipari termelési és építőipari termelési statisztikát, valamint az eurózóna ipari termelési adatait lesz érdemes figyelni. Az USA-ból a Michigani egyetem fogyasztói bizalmi indexének júniusi értéke érkezik.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!