
A vámháború vetett árnyékot az európai kereskedésre
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Az amerikai termelőiár-index a várakozások felett alakult, de így is esett az amerikai 10 éves hozam
A technológiai szektorra nehezedő nyomás ellenére tovább emelkedtek a nyugat-európai tőzsdék. A Wall Street-i indexek is felfelé korrigáltak a szerdai esést követően. Az óceán mindkét felén az egészségügyi szektor teljesítménye emelkedett ki. Az eurozóna ipari termelése augusztusban 0,5%-ot esett havi alapon. Az Egyesült Államokban a 6,3%-ra gyorsuló termelőiár-index újabb felfelé mutató meglepetést hozott az inflációs folyamatokkal kapcsolatban. Az amerikai kiskereskedelmi forgalom 0,8%-kal bővült augusztushoz képest. Az amerikai 10 éves hozam több, mint 10 bázisponttal mérséklődött. A hazai állampapírpiacon is 7-9 bázisponttal esett a hozamgörbe hosszú oldala. Ma Magyarországról augusztusi béradatok, az USA-ból szeptemberi ipari termelési adat érkezik.
OTP Ébresztő: A várakozásokat meghaladó inflációs adatok érkeztek az Egyesült Államokból
Emelkedtek az európai részvénypiacok, amit az ASML kedvező eredménye és az egészségügyi szektor kiemelkedő teljesítménye is támogatott. Az amerikai tőzsdéket nyomás alá helyezte a vártnál magasabb szeptemberi inflációs adat. A fogyasztói árindex éves növekedési üteme 3,7%-ra gyorsult, elsősorban a benzinárak megugrása miatt, míg a maginfláció havi alapon 0,3%-kal nőtt, amihez a lakhatási költségek emelkedése és a közlekedési szolgáltatások drágulása is hozzájárult. A közel-keleti feszültségek és az IEA olajpiaci jelentésének hatására emelkedtek az olajárak. Az amerikai kötvényhozamok a kezdeti növekedést követően a Fed-nyilatkozatok hatására mérséklődtek, míg Európában jellemzően emelkedés volt megfigyelhető. Az Egyesült Államokban sűrű lesz a mai makronaptár: a szeptemberi kiskereskedelmi forgalmi és termelői árindex adatok mellett a New York Fed feldolgozóipari indexére, valamint a munkanélküli segélykérelmek és az üzleti készletek alakulására figyelnek a befektetők. Az euróövezetből augusztusi ipari termelési adat érkezik.
Mától 50%-os vám terheli az Egyesült Államok acél- és alumíniumimportját az eddigi 25% helyett. Kedden emelkedtek a fejlett világ tőzsdéi. A vártnál kedvezőbb májusi inflációs adatot publikáltak az eurózónában.
Kedvező inflációs adat érkezett az eurózónából
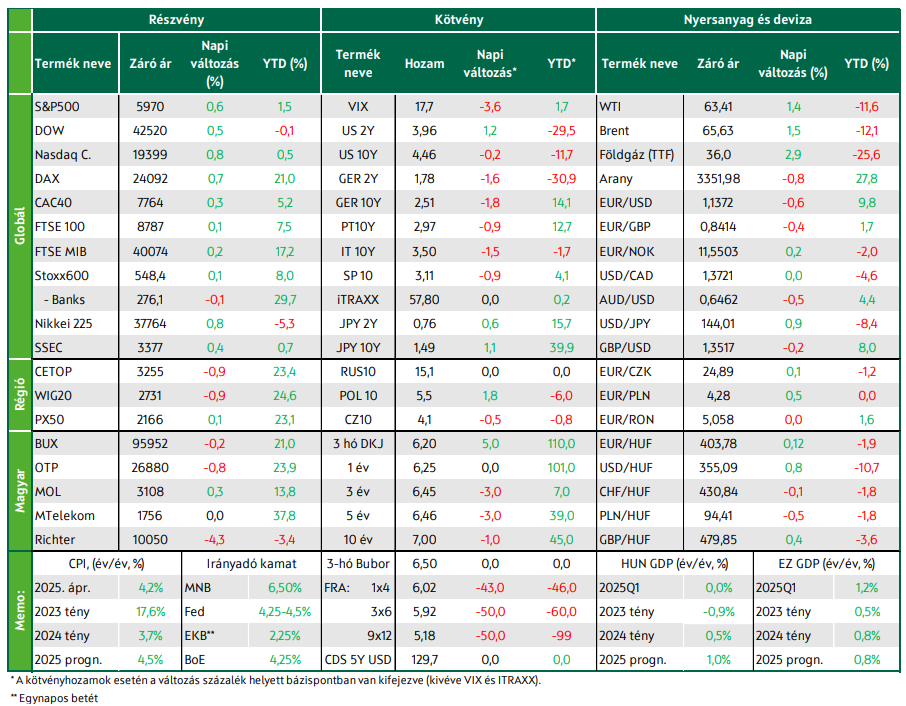
A vámháborúval kapcsolatos bizonytalanság nyomta rá a bélyegét a tegnapi európai kereskedésre, miután Donald Trump az acélra és alumíniumra kivetett 25%-os vám 50%-ra emelését ígérte, valamint Trump elnök korábbi kijelentését követően – miszerint Kína megsérti a kereskedelmi megállapodást – Peking ugyanezzel vádolta az Egyesült Államokat, ami a globális kereskedelem szempontjából is kritikus megállapodás felbomlásával fenyeget. A mértékadó nyugat-európai indexek kisebb emelkedéssel zárták a keddi kereskedést, de a Stoxx600 legtöbb szektorindexe pirosba fordult. A befektetői kedvet az eurózóna vártnál kedvezőbb inflációs adatai sem tudták érdemben javítani.
A vártnál nagyobb mértékben, 2,2%-ról 1,9%- ra mérséklődött a headline és 2,7%-ról 2,3%-ra a maginfláció az eurózónában májusban. A kiemelt figyelemmel kisért szolgáltatásinfláció meredeken, 4,0%-ról, 3,2%-ra, három éve nem látott szintre esett, ami több mint 3 éves mélypontnak számít – ez megerősíti, hogy az előző havi ugrás a húsvét hatásnak köszönhető és maradt a csökkenő tendencia. A beérkező adatok alapján az infláció további csökkenése várható, ami erősíti a kamatcsökkentési várakozásokat az eurózónában.
Az EKB soron következő, csütörtöki ülésére már eddig is jó eséllyel árazott egy 25 bázispontos kamatvágást a piac, amit a most érkező adat csak erősített; ezenfelül a piac egy 25 bázispontos vágást áraz idén. A munkanélküliségi ráta a vártnak megfelelően, 6,2%-on stagnált áprilisban az euróövezetben. Szétesett a holland kormánykoalíció, miután Geert Wilders szélsőjobboldali politikus bejelentette, hogy pártja kilép a hágai kormányból. A KKE-régió tőzsdéi közül a varsói index 0,9%-os esést, a prágai 0,2%-os emelkedést könyvelhetett el, így a hazai BUX a középmezőnyben végzett 0,2%-os mínuszával.
A hazai nagypapírok vegyesen zártak: az MTelekom stagnált, a MOL emelkedett, míg az OTP és a Richter esett. A KSH publikálta az első negyedéves hazai GDP részletes becslését, amely megerősítette az előzetes adatot, miszerint éves bázison stagnált, míg negyedéves összevetésben, szezonális igazítást követően 0,2%-kal zsugorodott a hazai gazdaság.
Emelkedtek a Wall Street-i indexek, jól teljesített a technológiai szektor
Emelkedtek a mértékadó tengerentúli indexek. Az S&P szektorindexeinek többsége is zöld tartományba kapaszkodott, melyek közül a legjobban a technológiai szektor teljesített: ezt az Nvidia jó szereplése alapozta meg, amely 2,8%-kal került feljebb a vámtárgyalások sikerességébe vetett bizalom nyomán. Ezáltal a chipgyártó piaci kapitalizációban megelőzte a Microsoftot.
A várt csökkenés helyett áprilisban emelkedett az üres álláshelyek száma az Egyesült Államokban, ami erősíti azt a képet, hogy a munkaerőpiac feszessége lassan enyhül. A konjunktúra szempontjából kedvezőtlen, hogy a gyári megrendelések havi összevetésben nagyot estek áprilisban, ami már a vámháború következményének tekinthető, ám fontos megjegyezni, hogy az előző havi, márciusi adat kiugróan nagy bővülést mutatott. Piaczárás után Donald Trump aláírta az acél- és alumíniumimportra vonatkozó vám 25%-ról 50%-ra emelését.
Az emelés alól az Egyesült Királyságból érkező import képez kivételt a két ország között korábban megkötött megállapodás alapján. Az aláírást megelőzően, a felvetés hírére az EU jelezte, hogy készen áll ellenintézkedések bevezetésére. Az OECD 3,1%-ról 2,9%-ra módosította a 2025-ös globális növekedésre vonatkozó várakozását a vámháború, valamint a globális politikai és növekedési kockázatok erősödése miatt. A 2026-os előrejelzés 3,0%-ról 2,9%-ra csökkent.
A hétfői emelkedést követően 1,5% körüli pluszt hozott a keddi kereskedés a Brent és a WTI típusú olaj hordójának jegyzésében, ahogy erősödtek a geopolitikai kockázatok az orosz-ukrán háború eseményei miatt, valamint miután egy iráni diplomata jelezte: Teherán valószínűleg elutasítja az évtizedek óta tartó nukleáris vita lezárására irányuló amerikai javaslatot.
A fejlett gazdaságok kötvénypiacain csendes volt a kereskedés
Nem volt érdemi elmozdulás a fejlett gazdaságok kötvénypiacain tegnap, dacára a minden szempontból alacsony európai inflációs adatoknak. Májusban az infláció az euróövezetben a vártnál is jobban, 2,2%-ról 1,9%-ra esett, azaz az EKB 2%-os célja alá süllyedt, miközben a maginfláció 2,7-ről 2,3, a szolgáltatásinfláció pedig 4-ről 3,2%-ra mérséklődött. Az amerikai tízéves hozam továbbra is kissé 4,5% alatt, a német 2,5% körül ingadozik. A hétfői jelentős dollárgyengülés után fordult a trend: az EUR/USD 0,6%-kal esett, 1,14 alá.
A forint euróval szembeni árfolyama továbbra is szűk sávban mozog, a hétfői erősödés után a 404-s szint közelébe korrigált vissza. A kötvénypiaci folyamatok sem okoztak komoly izgalmat, a hozamok minimálisan lejjebb süllyedtek, a tízéves hozam továbbra is 7% körül mozog. Az ÁKK tegnapi három hónapos DKJ-csereaukcióján a szokásosnál erősebb érdeklődés mellett 50 milliárd forint értékű kincstárjegy talált gazdára, 6,31%-os átlaghozamon.
Mire lesz érdemes figyelni?
Az ázsiai-csendes-óceáni piacok felfelé vették az irányt, erőt merítve a technológiai szektor Wall Streeten tegnap látott jó teljesítményéből. Több mint 2%-os pluszig kapaszkodott a dél-koreai KOSPI az elnökválasztásra reagálva, amit I Dzsemjung, az ellenzéki párt vezetője nyert. A határidős részvényindexek alapján Európában emelkedéssel nyithatják a napot a tőzsdék.
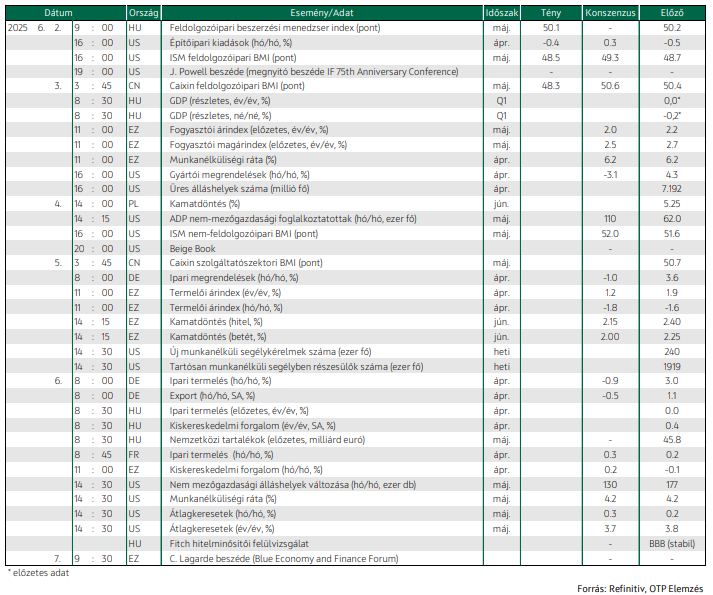
Az ÁKK ma hat hónapos DKJ-t kínál, a meghirdetett mennyiség 30 milliárd forint. Emellett a csereaukción 2029-es és 2031-es kötvényeket is ajánl idén és jövőre lejáró kötvényekért, 10-10 milliárd forint értékben. Ma az Egyesült Államokban az ADP intézet publikálja májusi munkaerő-piaci adatait a pénteken érkező hivatalos statisztika előtt.
A várakozások szerint az ADP adata emelkedést mutat majd a nem mezőgazdasági foglalkoztatottak számában, de a hivatalos statisztikában jelentős esést látunk majd az áprilisi nagy megugrást követően. Az ISM intézet a májusi, szolgáltatószektori beszerzésimenedzser-indexét publikálja, ahol emelkedésre számít a piac, így az index a bővülést jelentő tartományban maradhat. A Fed legfrissebb Beige Bookját teszi közzé. A nap legfontosabb kérdése, hogy miként reagál az Európai Unió a Donald Trump által tegnap kihirdetett, acél- és alumíniumtermékeket érintő vámemelésre.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!