
Hulló késbe ne nyúlj bele!
Tetszett a cikk? Ezek is érdekelhetik
Az MNB kamatdöntő ülésére és a Q3-as kínai GDP-re figyelünk
Az MNB kamatdöntő ülést tart. Az eurózónából októberi beszerzésimenedzser-indexek érkeznek. Kínában szeptemberi konjunktúra indikátorokat és a harmadik negyedéves GDP első becslését publikálják.
Mit hoztak az elmúlt napok a piacokon?
Az amerikai nagybankok beszámolóival elindult a jelentési szezon, azonban a pozitív reakció elmaradt a tőzsdéken, mivel a felfokozott várakozásoknak már nem minden esetben tudtak megfelelni. A brazil részvénypiac nagyot ugrott az elnökválasztás első fordulója után, miután a piaci szereplők fiskális fordulatot várnak egy esetleges elnökváltás után. A kötvénypiac különösen forró témát adott az elmúlt hónapokban, de a vállalati kötvények egyelőre meglepően ellenállónak bizonyultak. A héten jelent meg az AutoWallis legújabb sales riportja, ami továbbra is nehéz iparági környezetre utal.
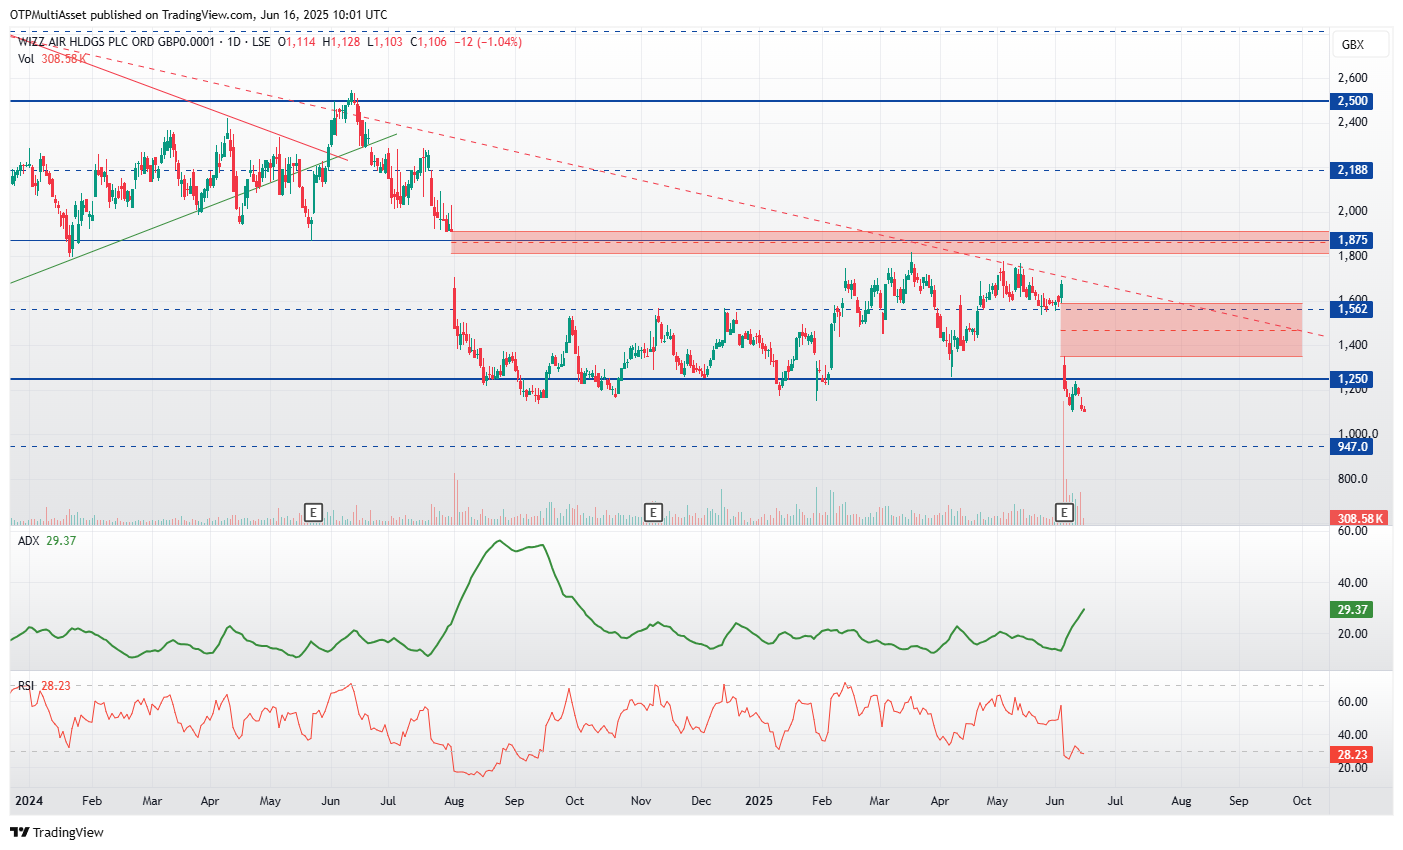
Egyelőre nem gondoljuk, hogy érdemes lenne Wizz Air részvényt venni. Az árfolyam történelmi mélypontok közelében van, holott a külső környezet alapvetően inkább támogató, elég csak ránézni a Ryanair árfolyamára. Persze ekkora esések után akár jöhet egy gyors felpattanás, de ezt sem a fundamentumok, sem a momentum nem támogatja egyelőre. Hulló késbe pedig inkább ne nyúljunk bele.
Június elején a vártnál lényegesen rosszabb eredményről számolt be a Wizz Air. A március végén záródó pénzügyi évben a bevétel még nőtt, de a nettó profit 40 százalékkal esett vissza. Nem jó hír az sem, hogy a menedzsment nem tett közzé előrejelzést a most futó pénzügyi évre és a negyedévre sem.
Minden fontosabb mérőszám (bevétel, és költségszinten is) csalódást keltett, mert a vezetőség túlságosan is optimista volt az előző negyedévekben. A Wizz Air-t továbbra is sújtja a hajtóműproblémák miatt kieső gépek, ráadásul a lízingelt repülőkkel kapcsolatban a szerződés végén további jelentős költségek merülnek fel, emellett a flottamegújítás is drága. Igaz a mostani pénzügyi évben már kevesebb gép kényszerül a földön maradni.
A Wizz Air azt jelezte előre, hogy a kapacitások növekedni fognak az idei évben és ez a bevételekre is kedvező hatással lesz. A jelenlegi foglalási adatok alapján a menedzsment emelkedő 1 utasra jutó bevételre számít, azonban a korai jegyfoglalások általában magasabb árakon mennek mostanában, és ahogy közeledik az utazás dátuma úgy esik a jegyár, így pedig az egy repülőre eladott jegyek átlagos ára csökken. Az is kérdéses, hogy kihasználtságon mennyire tud javítani a cég, így ebben az előrejelzésben inkább lefelé mutató kockázatokat látunk.
Az sem jó hír, hogy a cég a pénzügyi év második felében további kapacitásbővítés irányzott előre, és mivel az szezonon kívüli időszak, így az 1 utasra jutó bevétel (egységnyi bevétel) nyomás alatt lehet.
Az a stratégia viszont kifizetődhet hosszabb távon, hogy a társaság ismét a kelet-közép-európai kulcspiacaira összpontosítana és bizonyos „másodlagos” piacokon leépítene vagy akár be is zárhatna utakat (pl. Abu-Dhabi, Szaúd-Arábia). Habár ennek megvalósítása jelentősebb időt vehet igénybe, mert nem lehet egy az egyben az ottani személyzetet európai utakra telepíteni. Ha a jelenlegi háborús konfliktusokban (Izrael-Irán, Oroszország-Ukrajna) enyhülés jönne, vagy befejeződnének az szintén pozitívan hatna az árfolyamra.
Wizz Air grafikon
Hozzon ki többet befektetéseiből!

Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!