
Katalizátorra lenne szükség az Ubernél
Tetszett a cikk? Ezek is érdekelhetik
Glencore: szürke felhők gyülekeznek a fémek piacán
A nyersanyagpiaci óriás, a Glencore kifejezetten erős pénzügyi teljesítményt nyújtott eddig 2026-ban, ám véleményünk szerint a kilátások kedvezőtlen irányba változtak, elsősorban a fémbányászat területén, ahol a réz és a cink árfolyama is lefelé vette az irányt az elmúlt hetekben. Ebben többek között szerepe lehet a gyengébb kínai gazdasági adatoknak, illetve a romló AI-szentimentnek is, mivel az adatközpontokhoz jelentősebb mennyiségű rezet használnak. Ezzel párhuzamosan a szén jegyzése ugyan sokat javult év eleje óta, de itt is magasabb árazást vártunk volna tekintettel a szűkös energiapiaci helyzetre. Ennek megfelelően a Glencore részvényét levesszük Kedvelt részvényeink listánkról, amely tavaly decemberi felvétele óta az elmúlt hetek esése ellenére is mintegy 31%-kal van feljebb osztalékokkal együtt.
FX - technikai elemzés
A dollár az elmúlt egy hónap korrekcióját követően ismét erőre kapott főbb devizapárjaival szemben. Az EURUSD árfolyama letörte az 1,1108-as szintet, ezzel megerősítve a csökkenő trendet. A fonttal szemben szintén kedvező a dollár pozíciója, az árfolyam egy szélesebb sáv alsó határának letörésével folytathatja a mozgást. Az EURHUF esetében a szűkülő mozgás hamarosan lezárulhat, és felfelé történő kitörés következhet a háromszög alakzatból. A forintot a dollárral szemben már korábban leértékelődés jellemezte és ezt a trendet folytathatja újabb swing csúcsok kialakítása felé. Az USDJPY árfolyama két hete felfelé tört ki egy beszűkülő sávból, ugyanakkor a kitörést egyelőre nem kíséri kiemelkedően erős momentum. Az EURCHF esetében a közelmúltbeli kisebb korrekciót követően ismét a lefelé mutató irány kerülhet előtérbe.
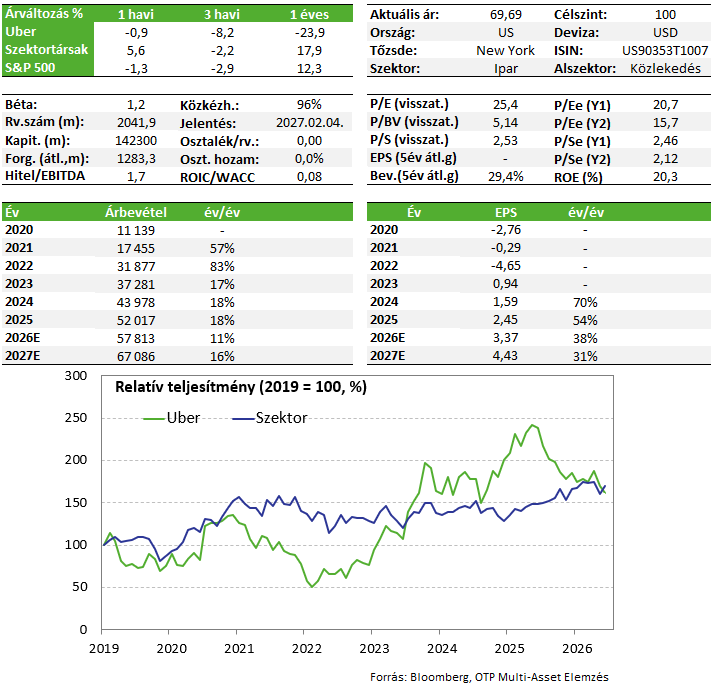
Az Uber eredményességével továbbra sincs gond, de ez nem látszik az árfolyamon. A növekedés kétszámjegyű, a profittermelés is rendben van, viszont mivel még nem látható, hogy az önvezető járművek miképp alakítják át a mobilitási iparágat, ezért a befektetők nagyobb diszkontot társítanak a részvényhez. Mi úgy véljük, hogy az Uber jó pozícióban van ahhoz, hogy az autonóm járművek korában is vezető globális mobilitási szolgáltató maradjon.
Negyedéves jelentés
Nem hozott áttörést az Uber idei éve az már látszik, hiszen az év elején elszenvedett nagyobb esést követően egy szélesebb sávban mozog az árfolyam. A november elején publikált negyedéves jelentés hozott egy kisebb felpattanást a papírban, de azt követően nem tudott tovább emelkedni az árfolyam.
Összességében operatív oldalon nincs gond a cégnél, a bruttó foglalási érték 20%-kal nőtt a harmadik negyedévben, ami sorozatban az ötödik olyan negyedév volt, amikor a növekedési ütem 20 százalék felett volt. Az utazások és kiszállítások együttes száma 16 százalékkal, 4,06 milliárdra emelkedett. A havi aktív platformfelhasználók száma 14 százalékkal, 215 millióra nőtt, miközben az egy felhasználóra jutó havi tranzakciószám további 2 százalékkal javult.
A 14,77 milliárd dolláros bevétel minimálisan lett jobb a vártnál, viszont éves alapon csak 9,6 százalékkal nőtt. Ez arra vezethető vissza, hogy bizonyos piacokon változtattak az elszámolásokon, ami miatt a növekedési ütem 8 százalékponttal lett alacsonyabb a menedzsment szerint. Míg korábban a teljes ügyfél által fizetett árat kimutatta bevételként a cég és abból vonta le a sofőröknek fizetett összeget, most már csak a nettó összeget számolja el bevételként. Vagyis végül ugyanannyi pénz marad az Ubernél csak más elszámolásban. Ez abból is látszik, hogy az eredménysorokon jóval nagyobb a bővülés.
A korrigált EBITDA 31 százalékkal, 2,96 milliárd dollárra, a működési eredmény 38 százalékkal, 2,30 milliárd dollárra nőtt. A korrigált EPS 0,88 dollár volt, ami éves alapon 35 százalékos emelkedést jelentett, és a vártnál jobb lett. Ezekből az látszik, hogy az Uber hatékonyan tudja monetizálni a hálózatát, az Uber One vagy a reklámbevételek is segítenek a marzsok emelésében. Ráadásul a cég a készpénzt is termeli, az elmúlt 12 hónapo szabad cash flowja 10 milliárd dollár fölé emelkedett.
Az elszámolási változásokkal együtt azért a mobilitási szegmensben láthatók nehézségek, ugyanis bizonyos piacokon a sofőrkínálat szűkös, ami korlátozza a növekedést, emellett főleg a fejlődő országokban a magas üzemanyagárak is visszább vetik a keresletet. A közel-keleti konfliktus Q3-ban 75 bázisponttal csökkentette a mobilitás növekedését, Q4-ben pedig 100 bázispontos negatív hatással számol a cég.
A kiszállítási üzletág az utóbbi negyedévekben növekedési motorrá lépett elő, és ez a harmadik negyedévben is kitartott. Itt a bruttó foglalási érték 22 százalékkal nőtt, míg az árbevétel 23 százalékkal, az üzletági működési eredmény pedig 30 százalékkal emelkedett. Az ételkiszállítások mellett egyre jobban bővül az élelmiszer és egyéb kisker termékek forgalma is (itt az éves növekedési ütem mintegy 40%). A cég az Amazonnal is kötött egy megállapodást, aminek keretében az amerikai Amazon Prime-tagok közvetlenül az Amazon oldalán és alkalmazásában rendelhetnek ételt, amit az Uber Eats szállít ki.
Autonóm járművek
Az önvezető járművekkel kapcsolatban az Uber azt közölte, hogy idén év végére nagyjából 700 teljesen vezető nélküli jármű működhet a platformon, míg 2027 végére ez a szám meghaladhatja a kétezret. De igazán 2028-tól jöhet jelentős ugrás, akár több tízezer járműre. Utóbbit azért érdemes fenntartásokkal kezelni.
A cégnél azzal számolnak, hogy az Uber hálózatán működő autonóm járművek kihasználtsága akár 30 százalékkal is magasabb lehet, mint a hálózaton kívüli alternatíváké. Az Uber platformja nagy keresletet, útvonal-optimalizálást, fizetési infrastruktúrát és helyi piaci hozzáférést biztosíthat, nem kell nulláról felépíteni egy felhasználó bázist. Persze ahhoz, hogy az önvezető járműveknek érdemi hozzájárulása legyen a cég profitjához még évekre van szükség.
Összességében a negyedéves eredmények tükrében fent hagyjuk a papírt Kedvelt részvényeink listánkon.
Befektetési sztori
- Az Uber a világ legnagyobb mobilitási platformja több mint 200 millió havi aktív felhasználóval, amely már bizonyította, hogy növekedés mellett is képes tartós szabad cash flow-t termelni. A mobilitás és a kiszállítás is egy strukturálisan növekvő piac, ahol az Uber globálisan vezető pozícióban van.
- Az Uber One előfizetés növeli a felhasználói elköteleződést és stabilizálja a bevételeket. A hirdetésekből származó bevétel már most milliárd dolláros nagyságrendű és magas margint termel, ráadásul még további növekedési potenciál is van benne.
- Az Uber nem önvezető technológiát fejleszt, hanem a keresleti oldalt és a platformot adja, ezért kevesebb tőkét és kockázatot vállal, mint a riválisok. Ha a robotaxi gazdaságossá válik, az Uber az egyik leggyorsabban skálázható nyertes lehet. Persze ehhez azért neki is jelentős összeget, mostani hírek szerint kb. 10 milliárd dollárt be kell fektetnie a következő években.
Kockázatok
- Az alapműködést a lassuló gazdaság és fogyasztás miatt visszaeső kereslet érintheti.
- Az önvezető taxik adaptációja elhúzódhat, és az erős verseny rombolhatja a profitabilitást is.
- Szabályozói vagy biztonsági kérdések akadályozhatják az önvezető járművek elterjedését.
Hozzon ki többet befektetéseiből!

Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!