
Tesla: A megmentőre még várni kell
Tetszett a cikk? Ezek is érdekelhetik
Ezúttal is kiemelkedő teljesítményt nyújtott a MOL
Összességében kifejezetten erősnek mondható harmadik negyedéves gyorsjelentést közölt a MOL a mai piacnyitás előtt. A fontosabb pénzügyi sorok tekintetében a társaság hozta vagy felülteljesítette az elemzői várakozásokat, és éves szinten is jelentős javulást mutatnak a számok. Ez továbbra is elsősorban a finomítás és kereskedelem üzletág kiemelkedő teljesítményének köszönhető, amely önmagában több EBITDA-t termelt, mint az összes többi szegmens együtt a rendkívül magas finomítói árrés miatt. Utóbbi értéke ugyan valamelyest már mérséklődött októberre, de a kilátások továbbra is kedvezőek, illetve a Dunai Finomító AV3-as üzeme is elindult újra október végén, ami szintén pozitív.
A vége felé közelít a tengerentúli jelentési szezon
Míg a tengerentúlon lassan a végéhez ér majd a gyorsjelentési szezon, addig Európában az előttünk álló két hét folyamán több fontos vállalati beszámoló is érkezik majd. A hazai blue chipek esetében pedig a jövő héten a Richter és az OTP is publikálja majd a harmadik negyedéves számait.
Az autóértékesítések tovább estek a Teslánál, de nem emiatt esett a részvény árfolyama zárás után. Elon Musk figyelmeztetése a „rázós” következő negyedévekre indított el eladásokat a részvényben. A befektetői narratíva egyre inkább az önvezetésre és a robotikára épül, ezek a területek lehetnek a megmentők, ám itt még nem látni érdemi bevételt, miközben az autógyártás frontján egyre erősebb a verseny, csökkennek a támogatások, és az új modell is késik. A Tesla jövője továbbra is a technológiai áttörésekben rejlik – de a kérdés az, hogy ezek mikor és milyen formában valósulnak meg.
Nem lettek jók a Tesla autóértékesítési számai, de ez nagy meglepetést már nem okozott. A bevételek 12%-kal estek éves alapon, míg nettó profit 23 százalékkal zuhant 1,4 milliárd dollárra. A nagy verseny miatti árnyomás, az erősödő kínai konkurencia, vagy az elektromos autókra adott kedvezmények csökkenése is szerepet játszott ebben. Egyesek Elon Musk politikai szerepvállalását is ide sorolják. A nagy éves visszaesés viszont lényegében megfelelt a vártnak, azonban Musk kijelentése, miszerint a következő néhány negyedév rázós lehet, komoly mínuszba lökte az árfolyamot.
A legnagyobb probléma szerintünk az, hogy a Teslánál már az önvezetés és a robotika a befektetési sztori (inkább az előbbi), azonban ebben komoly csúszás érzékelhető. Habár Austinban júniusban elindult a robotaxi szolgáltatás, azonban csak nagyon limitált körben, ezért az innen származó bevétel gyakorlatilag értelmezhetetlen még, viszont az autógyártás komoly ellenszéllel néz szembe. Ráadásul a fent említett okokra még rátesz egy lapáttal, hogy az USA-ban is megszűnnek majd a támogatások az elektromos autók vásárlásához. Emellett a más gyártók által a Teslának fizetett CO2 kreditek is tovább csökkennek majd az év hátralévő részében.
Az önvezetés hosszú távon komoly bevételi potenciált jelent, de annak elérése várhatóan több időt vesz majd igénybe, és nem teljesen tiszta még a kép, hogy a Tesla stratégiája lesz-e a nyertes ezen a téren. Mindenesetre Austin után San Francisco környéke, Nevada és Florida lehet a következő állomás az önvezető Teslák számára. A Teslának abban is előnye lehet, hogy elég gyorsan feltudná skálázni a cég az önvezetést, mivel egy szoftverfrissítéssel gyakorlatilag egyből elérhető lenne az autókban azokban a városokban, ahol ez engedélyezett.
Az autóüzletágban a modellfrissítések késése is rányomta a bélyegét a keresletre, viszont a most már elérhető, frissített modelleknek lehet majd pozitív hatása az előttünk álló időben az eladásokra. A megfizethetőbb modell (20-30 ezer dollár) érkezése azonban jelentős késésben van, lényegében egyelőre csak egy prototípus készült el, így a sorozatgyártás még távolinak tűnik.
A másik sztorielem, az Optimus robotok terén sem látni egyelőre komoly előrelépést, habár már elérhetőek korai változatok, de ezeket még nagy mennyiségben nem alkalmazzák a Tesla gyárakban sem. Ráadásul nem is biztos, hogy a humanoid robotok a legalkalmasabbak erre a munkára.
A Tesla részvénye körül mindig nagy a felhajtás, a fókusz pedig egyre inkább az önvezetésen, a robotikán és a mesterséges intelligencia integrációján van, nem pedig az autógyártáson. Amíg azonban nem jön ezeken a területeken meghatározó bejelentés, addig érdemi rali sem fog tudni elindulni a részvényben.
Technikai kép
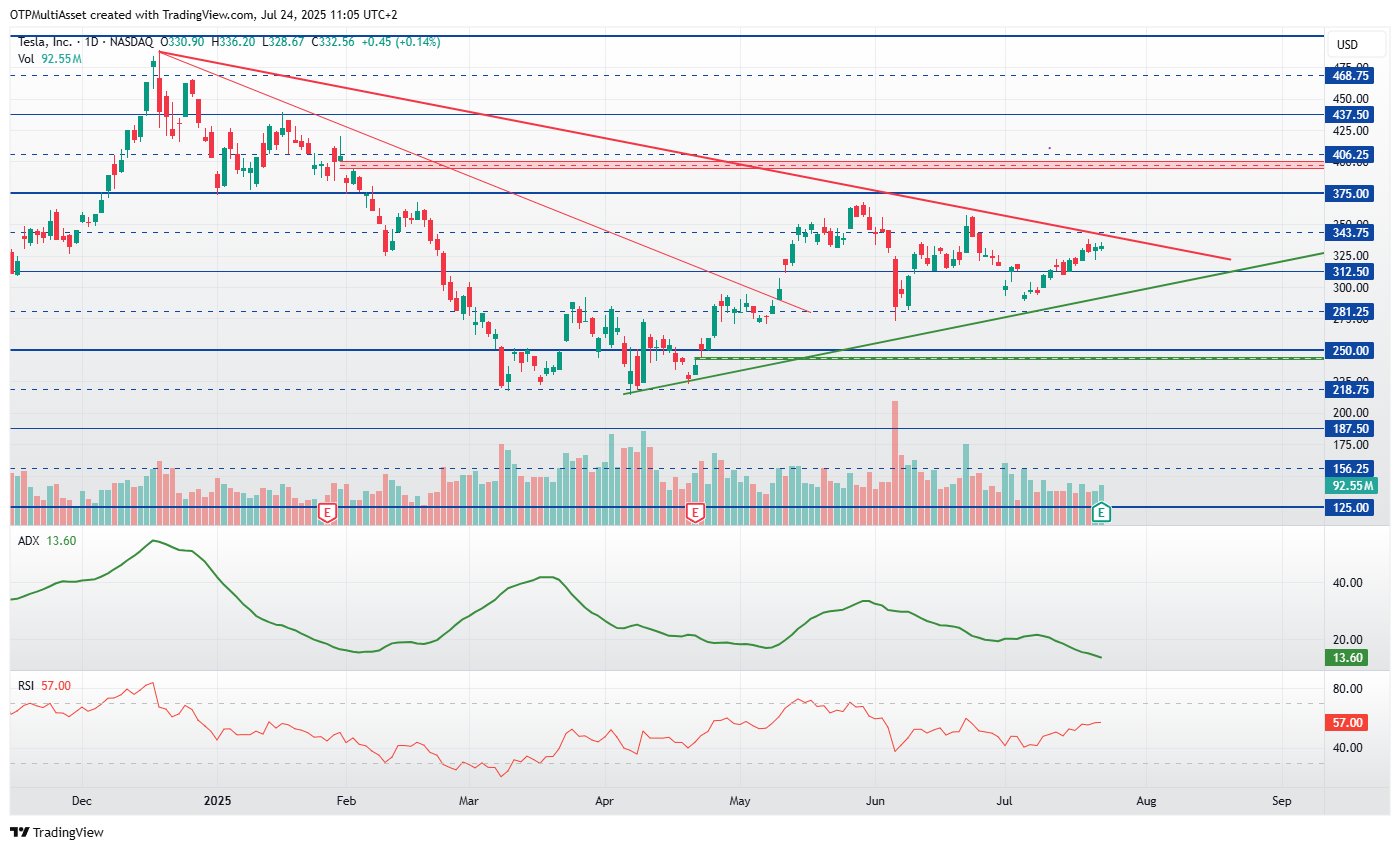
Az árfolyama nagyon beszűkült egy szimmetrikus háromszögbe, döntési szituáció előtt van a görbe. A 343,75 dollár felett long hullám jöhet, míg a vastag zöld ideális emelkedő trend törésével csökkenés valószínűsíthető.
Hozzon ki többet befektetéseiből!

Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!