
Példátlan keresletre számít a Take-Two a GTA VI iránt
Tetszett a cikk? Ezek is érdekelhetik
Orsted: szépen haladnak a projektfejlesztések
Nemrég tette közzé harmadik negyedéves gyorsjelentését a dán megújuló energiatermelő óriás, az Orsted, amely felemás lett. Az adózott eredmény első ránézésre gyengének tűnik, de ez nagyrészt értékvesztési tételeknek köszönhető, azaz nem üzleti jellegű a probléma. A társaság szépen halad méretes projektportfóliójának kivitelezésével, így a profitabilitás fokozatosan erősödhet jövőre és azt követően, míg a likviditási helyzet megfelelőnek tűnik. A társaság részvényeit egyelőre tartjuk Kedvelt részvényeink listánkon változatlan célár mellett.
Fordulhat a megújulóenergia-szektor egyik korábbi sztárja
Az európai tőzsdék továbbra is a csúcsközeli tartományban mozognak. A napokban az Egyesült Államokban lezajlott, technológiai részvényeket sújtó erőteljes korrekció gyakorlatilag alig éreztette hatását az európai piacokon, amelyek továbbra is figyelemre méltó stabilitást mutatnak. Az amerikai félidős választások nyomán a megújulóenergia-szektor részvényei is élénkülésnek indultak. Ennek köszönhetően heti listánkra is felkerült a dán energiavállalat az Oersted, amely a világ egyik vezető megújulóenergia-termelője, különösen a tengeri szélerőművek területén. A részvény árfolyamában hosszabb távú fordulat körvonalazódhat, miközben a technikai kép kifejezetten kedvező hozam-kockázat arányú emelkedési lehetőséget vetít előre. Az esetleges trendforduló sikeres megerősítése esetén jelentős felértékelődési potenciál nyílhat meg a következő időszakban.
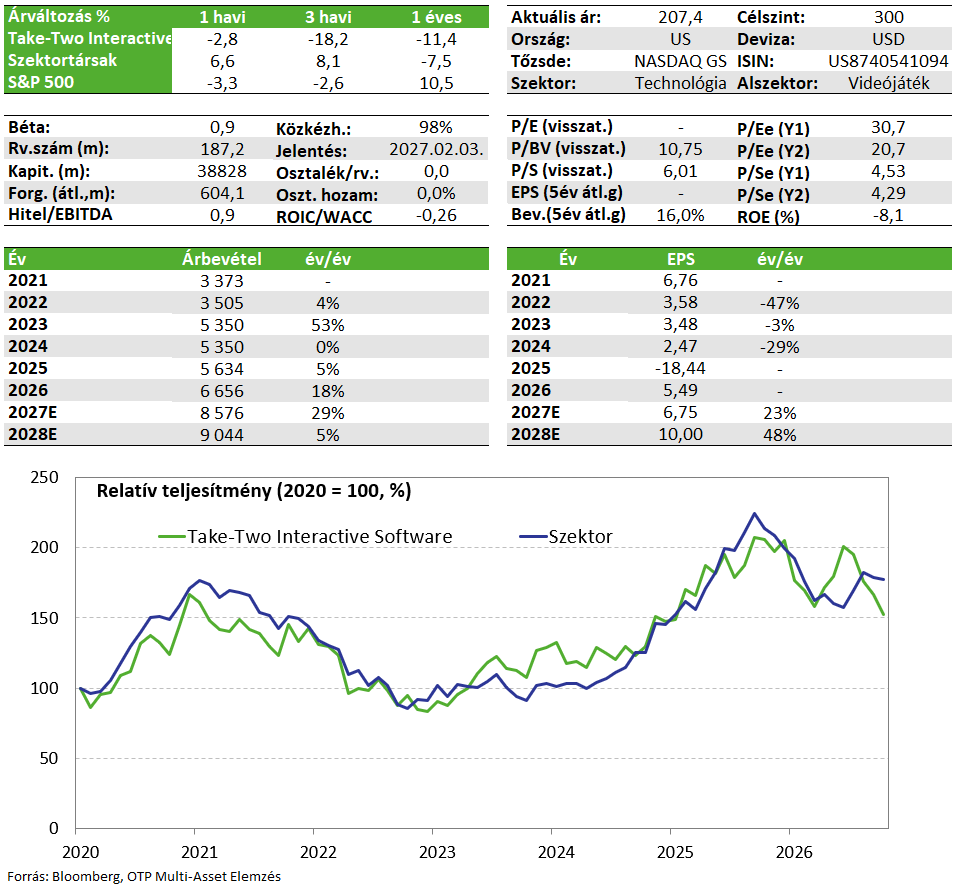
Tegnap zárást követően publikálta negyedéves eredményeit a világ egyik legnagyobb videójáték-forgalmazója, a Take-Two. A vállalat bevételei valamelyest elmaradtak a várttól, miután az NBA 2K értékesítései az előzetes becslések alatt alakultak, részben a hamarosan érkező GTA VI iránti fokozott érdeklődés miatt. Bár a társaság a várakozásokat felülmúló keresletről számolt be a GTA VI előrendelései kapcsán, egyelőre nem emelte meg éves iránymutatását, amelyet továbbra is konzervatívnak tartunk. Véleményünk szerint a menedzsment óvatos előrejelzése miatt továbbra is jelentős felértékelődési potenciál rejlik a részvényben, ezért azt fenntartjuk a Kedvelt Részvényeink listánkon.
Kedvelt részvényeinket tartalmazó listánkon továbbra is fenntartjuk a Take-Two papírját.
Negyedéves jelentés
A társaság nettó megrendelésállománya (net bookings) 1,6 milliárd dollárra rúgott a lezárt negyedév során (-18% év/év), ezzel enyhén elmaradva az 1,65 milliárd dolláros elemzői várakozásoktól. A visszaesés hátterében elsősorban az idén szeptemberben megjelent NBA 2K várakozásoktól elmaradó értékesítései álltak, noha a játék 4 millió eladott példánnyal így is a sorozat második legsikeresebb debütálását produkálta. A menedzsment szerint a versenytársak sportjátékai is gyengébben teljesítettek, mivel a fogyasztók a GTA VI közelgő megjelenésére várva visszafoghatták videojátékokra fordított kiadásaikat. Emellett számos kiadó szeptemberre időzítette új játékainak megjelenését a GTA VI novemberi rajtja előtt, így a szokásosnál erősebb kínálat további nyomást helyezett az értékesítésekre.
Ugyanakkor a mobiljáték-szegmens is gyengélkedett: a várt 738 millió dollár helyett mindössze 708 millió dollár bevételt termelt a lezárt negyedév során (-14% év/év), bár erre a menedzsment is számított az új felhasználók megszerzéséért folytatott egyre intenzívebb verseny miatt. A várakozásokat ugyanakkor felülmúlta a GTA V továbbra is kiemelkedő teljesítménye, amely 13 évvel a megjelenése után már közel 235 millió eladott példánynál jár. A játékhoz kapcsolódó visszatérő fogyasztói költések, valamint a GTA+ előfizetői bázisa egyaránt kétszámjegyű növekedést mutatott a negyedév során.
A GTA V mindmáig kiemelkedő teljesítménye erős fogyasztói elköteleződésre utal, ami pozitív előjel a GTA VI november 19-i megjelenését megelőzően. A menedzsment kommentárja alapján a GTA VI előrendelési adatai jelentősen meghaladják a kezdeti várakozásokat. Ugyanakkor a társaság továbbra sem módosította a 2027-es pénzügyi évre vonatkozó 8,1 milliárd dolláros nettó megrendelésállomány-előrejelzését, amely elmaradt a 8,6 milliárd dolláros elemzői konszenzustól. Véleményünk szerint azonban ennek hátterében nem keresleti gyengeség, hanem elsősorban időzítési megfontolások állnak. A vállalat várhatóan megvárja a GTA VI november 19-i megjelenését és az első értékesítési adatok beérkezését, mielőtt felfelé módosítaná előrejelzését.
Összességében a negyedéves számok csalódást keltőek lehetnek, azonban a GTA VI megjelenése előtt ez bizonyos mértékig várható volt. A befektetői fókusz elsősorban az új játékon és a kapcsolódó menedzsment-kommentárokon lehetett, amelyek kellően pozitívnak bizonyultak ahhoz, hogy a részvény árfolyama közel 4%-kal emelkedjen a piacnyitás előtti kereskedésben. A társaság korrigált egy részvényre jutó eredménye 99 cent lett, szemben a 96 centes EPS-várakozással. A részvény kilátásait továbbra is pozitívan ítéljük meg, mivel a menedzsment konzervatív iránymutatása továbbra is jelentős felértékelődési potenciált hordozhat magában.
Befektetési sztori
A vállalat idén tervezi piacra dobni a GTA VI-ot, amely a videojáték-ipar egyik leginkább várt megjelenése. A franchise előző része 2013-ban jelent meg, de még 2025-ben is a legnépszerűbb konzolos játékok között szerepelt a havi aktív felhasználók alapján. Az új játék iránti érdeklődés kiemelkedő, amit jól jelez, hogy az első két előzetes nézettsége jelentősen meghaladta a korábbi kasszasiker videojátékok esetében tapasztalt szinteket, miközben a kapcsolódó online közösségi aktivitás – különösen a Reddit-felületeken – már hónapokkal a megjelenés előtt is rendkívül magas. Mindez arra utal, hogy a játék debütálását jelentős piaci figyelem és erős kezdeti kereslet kísérheti.
Ennek ellenére a menedzsment kommunikációja továbbra is visszafogott. Az értékesítési várakozásokat illetően a vállalat historikusan konzervatív megközelítést alkalmaz, és az idei kilátások sem tükrözik teljes mértékben a termék körüli kiemelkedő érdeklődést. Véleményünk szerint a jelenlegi iránymutatás óvatosnak tekinthető, különösen a franchise korábbi epizódjának tartós piaci dominanciája, a sorozat megjelenéskori jelentős piaci részesedése, valamint a globális videojátékpiac jelenlegi méretének fényében.
Ezek alapján úgy gondoljuk a GTA VI értékesítései meghaladhatják a piaci konszenzus által várt, az idei pénzügyi évre vonatkozó 33–35 milliós példányszámot. Becsléseink alapján ez vállalati szinten akár kétszámjegyű bevétel- és EPS-emelést eredményezhet a jelenlegi várakozásokhoz képest, ami erős earnings momentumot vetít előre az év hátralevő részére. Emellett a fundamentális felértékelődést támogathatja a javuló befektetői szentiment is, ahogy a nyár végén elindul a GTA 6 marketingkampánya új előzetesekkel és promóciós tartalmakkal. A várhatóan intenzív médiamegjelenések folyamatosan reflektorfényben tarthatják a vállalatot, ami további katalizátorként szolgálhat a részvény számára.
Hasonlóan nagy kasszasiker játékok esetén a megjelenést megelőző 6 hónapban átlagosan 18%-ot tudtak emelkedni a játék-fejlesztők részvényei. További potenciális katalizátort jelent, hogy a játék online módjáról egyelőre kevés konkrét információ áll rendelkezésre, miközben hosszabb távon éppen ez a szegmens válhat a legfontosabb profitforrássá a játékon belüli vásárlásokból és előfizetéses bevételekből adódóan. Az ezzel kapcsolatos jövőbeli bejelentések és részletek így további pozitív árfolyamhatást válthatnak ki a következő egy év során.
Értékeltség
A növekedési kilátásokat rövidtávon a GTA 6 megjelenése segíti, melynek következtében a jelenlegi várakozások szerint a bevételnövekedés átlagosan évi 15% körül lehet a következő 3 évben, míg a profitbővülés elérheti az 50%-ot. Hosszabb távon ugyanakkor a növekedési pálya várhatóan mérséklődik, és egyre inkább attól függ majd, hogy a vállalat milyen hatékonysággal képes monetizálni a GTA VI online ökoszisztémáját, illetve fenntartani a játékosbázis aktivitását a megjelenést követő években.
Értékeltség terén látni némi prémiumot a versenytársakhoz képest (jövő évi EV/EBITDA: 16,3 míg a P/E: 21,5), azonban ez már nem feltétlen igaz az utóbbi években felvásárolt videójáték-fejlesztőkhöz képest, ahol a tranzakciók 18-19 közötti NTM EV/EBITDA szorzón mentek végbe. Véleményünk szerint a prémium értékeltség indokolható az erőteljes növekedési kilátásokkal, a következő években várhatóan javuló marzsokkal, valamint a vállalat egyedi pozíciójával. A Take-Two egyike azon kevés AAA kategóriás videójáték-fejlesztő vállalatnak, amely önálló, tőzsdén jegyzett társaságként érhető el a befektetők számára, ami a relatív szűkösségen keresztül támogathatja az értékeltséget.
Kockázatok
Az AI jelentette kockázatok a Take-Two esetében is relevánsak, különösen a generatív játékkészítő eszközök fejlődésével. Ezek elsősorban a kisebb, gyengébb márkával rendelkező fejlesztőstúdiókat fenyegethetik, mivel az AI egyre könnyebbé teheti egyszerűbb játékok létrehozását. Ezzel szemben a Take-Two olyan prémium franchise-okkal rendelkezik, mint a GTA vagy a Red Dead Redemption, amelyek erős márkaértékre, komplex narratívára és magas fejlesztési költségvetésre épülnek, így rövid és középtávon várhatóan kevésbé kitettek ennek a kockázatnak. Az év eleji, AI-al kapcsolatos piaci félelmek ugyanakkor közel 20%-os korrekciót okoztak a részvény árfolyamában, ami kedvezőbb értékeltségi szinteket teremtett.
A további kockázatok között szerepel a GTA VI esetleges késése, az értékesítési számok várakozások alatti alakulása, illetve a megjelenést követő években tapasztalható gyorsabb normalizálódás a bevételek és a profit terén. Emellett a mobiljáték-piacon – ahol a belépési korlátok alacsonyabbak – az AI által generált verseny intenzívebben jelentkezhet, ami hosszabb távon a Zynga üzletág növekedési kilátásait veszélyeztetheti.
Hozzon ki többet befektetéseiből!
Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!