
Südzucker: kicsit édes, kicsit keserű gyorsjelentés
Tetszett a cikk? Ezek is érdekelhetik
Anthropic: jön az AI-korszak legnagyobb tőzsdére lépése
Az Anthropic IPO-dokumentációja az eddigi legátfogóbb képet nyújtja a vezető AI-fejlesztő vállalatok üzleti modelljéről. A társaság bevételei továbbra is rendkívül gyors ütemben növekednek, miközben a számítási költségek aránya jelentősen csökken a hatékonyság javulásának köszönhetően. Az értékesítés koncentráltsága az év eleje óta számottevően mérséklődött, és a piaci várakozásokhoz képest is kedvezőbb képet mutat. Ugyanakkor a növekedés fenntartásához szükséges, több százmilliárd dolláros kapacitásbővítési kötelezettségek továbbra is jelentős kockázati tényezőt jelentenek.
FX - technikai elemzés
A dollár a hét elején ismét erősödést mutatott, így az EUR/USD devizapárban tovább halasztódik a trendforduló lehetősége. A fonttal szemben is elképzelhető egy kisebb visszateszt, ugyanakkor ott az emelkedő trend továbbra is fennmaradhat. A forint enyhén gyengült a héten, az euróval szemben azonban továbbra is a megszokott sávban mozog. A dollárral szemben viszont emelkedő trend rajzolódik ki, így még további emelkedésre is nyílhat tér. Az USD/JPY árfolyama jelentősen beszűkült, ezért hamarosan fontos irányválasztás következhet. Az EUR/CHF letörte az emelkedő trendet meghatározó támaszszintet, így jelenleg csökkenő trend jellemzi az árfolyamát.
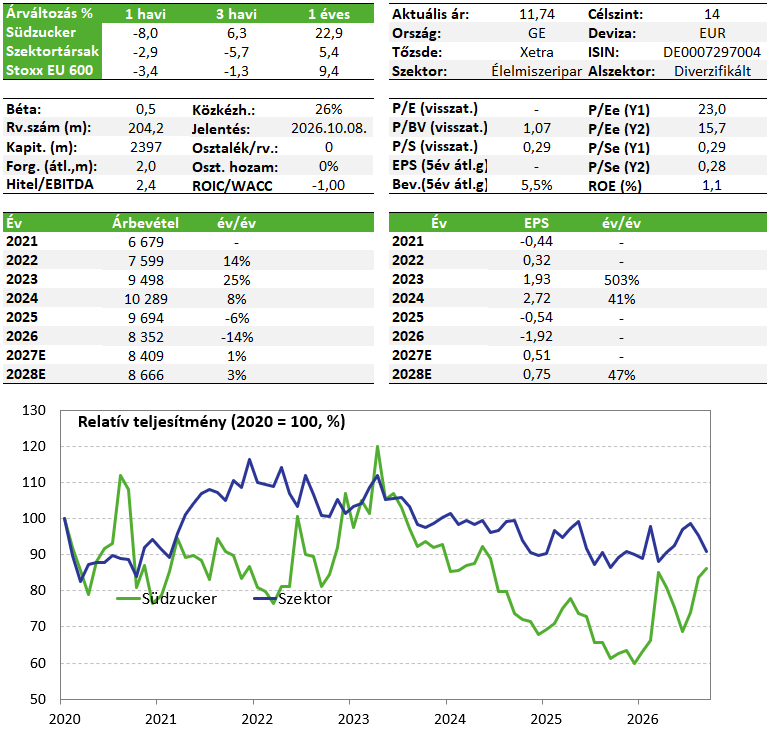
A világ egyik legnagyobb cukorgyártójának és az európai bioüzemanyag-gyártásban is vezető szereplőnek mondható német Südzucker ma reggel tette közzé friss féléves gyorsjelentését, amely kellemes és enyhén negatív meglepetéseket is tartalmazott. Egyrészt a pénzügyi teljesítmény szignifikáns javulása látható éves szinten, az ötből három üzleti szegmens remek eredményeket ért el, illetve a cukorgyártási üzletág veszteségei is jelentősen csökkentek költséghatékonysági intézkedéseknek köszönhetően. Másrészt azonban a menedzsment az éves előrejelzéseket csak mérsékelten húzta feljebb az erős üzleti teljesítmény ellenére, amely csalódást okozhatott egyes befektetőknek. A cukorpiaci kilátások azonban véleményünk szerint továbbra is kedvezőnek tűnnek, így a cukorgyártási szegmens profittermelése javulhat a következő időszakban, a papírokat tartjuk Kedvelt részvényeink listánkon.
Negyedéves gyorsjelentés
A társaság első pénzügyi féléve (március-augusztus) alapvetően kedvezően alakult év/év összehasonlításban. Az árbevétel ugyan nagyjából stagnált 4,19 milliárd euró környékén, de a csoportszintű EBITDA több mint 60%-kal 300 millió euró fölé emelkedett a tavalyi első félévhez képest, és ezzel párhuzamosan az EBITDA-marzs 4,5%-ról 7,2%-ra nőtt. A 153 millió eurós működési eredmény több mint háromszorosa a tavalyi 42 millió eurónak, míg a 61 millió eurós adózott eredmény jelentős javulás a korábbi 60 millió eurós veszteséghez képest. Hasonlóan erős lett a működési pénzáram, amely több mint 70%-kal 441 millió euróra ugrott év/év alapon.
Az egyes szegmensek tekintetében szintén többnyire kedvező kép bontakozik ki:
- Speciális termékek (fagyasztott és hűtött pizzák, csomagolt termékek): az árbevétel 5%-kal nőtt, míg az EBITDA közel 22%-kal 140 millió euróra emelkedett.
- Növényi energia (etanolgyártás / bioüzemanyag): az üzletág kiemelkedően jól teljesít idén a magasabb üzemanyagárak miatt, amely a bioüzemanyagok jegyzését is feljebb húzta. Itt az árbevétel 9%-kal nőtt, míg az EBITDA 4-ről 68 millió euróra ugrott év/év alapon (17-szeres különbség).
- Keményítők: az árbevétel itt enyhén csökkent (-4%), de az EBITDA ennek ellenére 24%-kal 36 millió euróra nőtt.
- Gyümölcsök: ez a szegmens relatíve gyengébben teljesített az első félévben, az EBITDA 4,6%-kal 83 millió euróra csökkent az árbevétel több mint 4%-os emelkedése ellenére.
- Cukorgyártás: a szegmens ugyan továbbra is gyengélkedik, az árbevétel 8,6%-kal csökkent, de a költséghatékonysági intézkedéseknek köszönhetően az EBITDA-veszteség 24 millió euróra csökkent a tavalyi 46 millió eurós mínuszhoz képest.
Az ötből három szegmens esetében tehát szignifikáns javulás látható az első pénzügyi félévben év/év alapon, a cukorgyártási üzletág veszteségei jelentősen csökkentek, és a gyümölcs részleg teljesítménye is csak enyhén gyengült.
Üzleti kilátások
Az idei pénzügyi évre a menedzsment 8,3-8,7 milliárd eurós árbevételre számít a korábbi 8,1-8,5 milliárd eurós sáv helyett (+200 millió euró középértéken). Az EBITDA-célsáv felső határát ugyan nem emelte meg a menedzsment, de a sávot szűkítették felfelé, így jelenleg 540-680 millió euró közé várható (480-680 millió euró helyett), ami középponton számítva 30 millió eurós emelésnek mondható.
A mai kereskedésben látható negatív befektetői reakciót vélhetően az EBITDA-sáv vártnál szerényebb javulása okozhatja (a sáv emelése helyett csak felfelé szűkítés látható a szignifikánsan javuló üzleti teljesítmény ellenére). Ebben véleményünk szerint szerepet játszhat a menedzsment óvatosabb hozzáállása a gyorsan változó közel-keleti helyzet miatt, amely jelentősen befolyásolhatja a bioüzemanyagok jegyzését is. Emellett szintén negatívum, hogy a szárazság miatt az európai cukorrépa terméshozama gyengébb lehet, illetve a termőterület is kisebb év/év alapon, így a cukorgyártás volumene is alacsonyabb lehet (alacsonyabb kapacitáskihasználtság). A társaság ugyanakkor javuló árazásra számít az év második felében (a szegmens EBITDA -60 millió euró és +40 millió euró közé várható).
Cukorpiaci helyzet
A Südzucker cukorgyártási szegmense ugyan egyelőre még gyengébben teljesít (bár látható a javulás a költséghatékonysági intézkedéseknek köszönhetően), de a cukor világpiaci ára jelentősen emelkedett az elmúlt hónapokban (év eleje óta 36%-os, az áprilisi mélypontok óta több mint 50%-os emelkedés). Ez részben annak köszönhető, hogy a világ legnagyobb cukorgyártója, Brazília a cukornád-termelésének egy jelentős részét az etanolgyártás (bioüzemanyag) felé irányította a cukorgyártás helyett a magasabb üzemanyagárak miatt. Ez természetesen az iráni háború miatt megugró energiaáraknak köszönhető elsősorban, ahol továbbra sem egyértelmű, hogy hogyan rendeződik majd a helyzet, így egyelőre maradhatnak a magasabb árak.
Másrészt a világ második legnagyobb cukorgyártója, India nehézségekkel szembesült az elmúlt hónapokban a háborús helyzet és a csapadékhiány miatt. Az idei nyári monszun időjárás (június-szeptember) kifejezetten gyengén alakult, a csapadékmennyiség közel 13%-kal maradt el a hosszú távú átlagtól (2015 óta a leggyengébb). Ez pedig negatívan befolyásolhatja az ottani cukornád terméshozamát. A következő hónapokban várhatóan erősödő El Nino időjárási jelenség pedig akár további problémákat is okozhat Indiában és Brazíliában, bár a nettó hatások megítélése nehéz.
Összességében a cukorpiaci kilátások továbbra is kedvezőnek tűnnek, az iráni háború és a szélsőséges időjárás is támaszt adhat a jelenlegi magasabb áraknak. Véleményünk szerint ez idővel megjelenik majd a Südzucker cukorgyártási szegmensének profittermelésében is, így az üzletág teljesítménye javulhat, míg az etanolgyártási részleg továbbra is erős számokat hozhat a magasan ragadó üzemanyagáraknak köszönhetően. A társaság papírjait így továbbra is tartjuk Kedvelt részvényeink listánkon, a mai negatív befektetői reakciót túlzásnak érezzük.
Hozzon ki többet befektetéseiből!
Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!