
Az AI új magasságokba repíti a SpaceX-et
Tetszett a cikk? Ezek is érdekelhetik
Netflix: repedések a növekedési sztorin
Nem változik a negatív befektetői narratíva a Netflix-szel szemben. A főbb eredményszámok pedig nem rosszak, de a növekedési ütem lassulása most mindent felülír a tőzsdén. Az amerikai nézői aktivitás és a tartalomkínálat teljesítménye körül egyre több a kérdőjel. A részvény tartós felértékelődéséhez szükség lenne egy katalizátorra, amit jelenleg nem látni.
Olcsók a tech-részvények, vagy éppen csúcs közelben vagyunk?
A technológiai szektor értékeltsége az elmúlt egy évben olyan mértékben csökkent, amire 2008 óta nem volt példa, miközben az AI-beruházási ciklussal kapcsolatos kétségek egyre erősödnek. Bár a piac valószínűleg a finanszírozási problémákon keresztül a növekedési kilátások romlásától tart, a historikus mintázatok alapján a hasonló leértékelődések gyakran inkább a befektetői félelmeket, mintsem a fundamentumok érdemi gyengülését tükrözték.
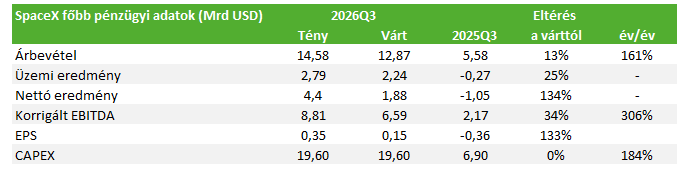
A várakozásokat messze felülmúló negyedévet zárt a SpaceX. Az AI-üzletág bevétele kilencszeresére nőtt, miközben a Starlink esetében a növekedés magas jövedelmezőséggel párosul. A lendületes bővülés ugyanakkor rendkívüli beruházási igénnyel is jár, a harmadik negyedévben látott 20 milliárd dolláros capex Q4-ben duplázódhat, jövőre pedig már elérheti a nagy hiperskálázók szintjét a beruházások nagysága. A befektetők mindenesetre örülnek, az árfolyam kilőtt a hírekre.
Brutális növekedési számokat jelentett a SpaceX az előző negyedévre, így nem meglepő, hogy 8 százalék feletti pluszba ugrott a részvény árfolyama. Az AI-üzletág jóval gyorsabban skálázódik fel a korábbi várakozásoknál, a Starlink pedig továbbra is magas jövedelmezőséget mutat. A nettó eredmény 134 százalékkal lett magasabb a vártnál, és míg tavaly 1 milliárdos veszteséget mutatott ki a cég, most 4,4 milliárd dollár lett a profit. A bevétel mind a három szegmensben magasabban alakult a vártnál.
AI
Az AI szegmens árbevétele 7,56 milliárd dollárra ugrott, ami éves alapon 9x növekedést, a második negyedévi 2,56 milliárd dollárhoz képest pedig csaknem háromszoros bővülést jelentett. Az üzletág 431 millió dolláros üzemi eredményt termelt, míg egy évvel korábban még 1,72 milliárd dolláros üzemi veszteséget mutatott ki. A gyors növekedést az új számítási kapacitások üzembe állítása fűtötte, illetve az, hogy ezeket sikerült értékesíteni olyan cégeknek, mint az Anthropic vagy a Google. De a Cursor augusztusi felvásárlása is hozzájárult az erős teljesítményhez.
A menedzsment szerint az újonnan üzembe helyezett számítási kapacitások megtérülési ideje egy évnél rövidebb is lehet, ami indokolhatja az agresszív beruházásokat. A 19,6 milliárd dolláros Q3-as capex-ből viszont 16,4 milliárd dollár az AI-infrastruktúrához kapcsolódott. A capex több mint kétszerese volt a szegmens korrigált EBITDA-jának, ami jelentős negatív szabad cash flow-ra utal.
Konnektivitás
A szegmens árbevétele 69 százalékkal, 5,25 milliárd dollárra nőtt, és 8 százalékkal meghaladta az elemzői várakozást. A 2,37 milliárd dolláros üzemi eredmény 45 százalékos üzemi marzsot jelent, vagyis a Starlink továbbra is a SpaceX legstabilabb üzletága. A lakossági előfizetők száma 13,6 millióra emelkedett, míg az egy előfizetőre jutó havi átlagos bevétel 69 dollárra nőtt.
A negyedévben nagy volt a kereslet a légitársaságok felől, és jöttek kormányzati megrendelések is. A Starlink Mobile előfizetők száma 22 millió főre bővült, ami a műholdas mobilszolgáltatás terjedése szempontjából fontos, hiszen idővel akár új bevételi forrást is biztosíthat a cégnek. Egyelőre még a mobilszolgáltatókkal partnerségben nyújtja ezt a lehetőséget a társaság, de a közelmúltbeli frekvencia vásárlása arra utal, hogy később akár versenytársa is lenne a nagy telekomcégeknek.
Űripar
Az űripari szegmens árbevétele 6 százalékos növekedéssel 1,77 milliárd dollárra emelkedett. Az üzletág 7 millió dolláros üzemi veszteséget könyvelt el, de még ez is jelentős javulás a második negyedévi 542 millió dolláros veszteséghez képest. A SpaceX a negyedév során 35 rakétaindítást hajtott végre.
A következő fontos állomás a 15. Starship-tesztrepülés lehet, amelynek során a társaság mindkét fokozat visszafogását megkísérelheti. Ezt 2027 elején követheti az első pályán végrehajtott üzemanyag-átfejtési demonstráció. Utóbbi a NASA holdprogramja és a nagyobb távolságú küldetések mellett a Starship hosszú távú használhatósága szempontjából is meghatározó mérföldkő.
Mennyibe kerül a növekedés?
A menedzsment a negyedik negyedévre 35–40 milliárd dolláros beruházási kiadással számol. Már a sáv alsó széle is csaknem kétszerese a harmadik negyedéves összegnek. A SpaceX-nek ráadásul egyszerre kell finanszíroznia az adatközpontokat, az új generációs műholdakat, a Starship-programot és a spektrumvásárlásokat is. Jövőre a cég teljes beruházása olyan szintekre is emelkedhet ahol a nagy hiperskálázó techcégek vannak. Ehhez pedig nagy valószínűség szerint nem lesz elég saját forrás, ami további kötvénykibocsátásokhoz vezethet.
A menedzsment 2027 első negyedévére 33–37 milliárd dolláros árbevételt jelzett előre, messze meghaladva a korábbi, mintegy 22 milliárd dolláros piaci várakozást. Elon Musk a jelentést követő híváson megerősítette, hogy terítéken van a SpaceX és a Tesla fúziója, de ebben nem ő dönt, mindenesetre értelemszerűen ő támogatná ezt. A két cég együttes értéke megközelítené a 3 500 milliárd dollárt, amivel minden idők legnagyobb vállalati összeolvadása lenne. Ezekre a hírekre nem csak a SpaceX, de a Tesla részvényárfolyama is emelkedett.
Hozzon ki többet befektetéseiből!
Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!