
Tényleg beválik, ha eladsz mindent májusban?
Tetszett a cikk? Ezek is érdekelhetik
Hazai és amerikai inflációs mutatók érkeznek
A KSH közzéteszi az októberi inflációs mutatókat és az Egyesült Államokból is érkeznek az októberi inflációs adatok.
Mit hoztak az elmúlt napok a piacokon?
A nagy technológiai cégek közül a héten az Apple számaival folytatódott a jelentési szezon a tengerentúlon, ugyanakkor a társaság eredményei összességében vegyesek lettek. A hazai blue chipek közül elsőként a Magyar Telekom jelentett, bár a cég bevétele magasabb lett a vártnál, azonban a gyorsuló növekedés ellenére az operatív eredménye és a nettó profitja enyhén elmaradt az előzetes becslésektől. Ezután a Mol következett és a vállalat összességében kifejezetten erősnek mondható harmadik negyedéves gyorsjelentést tett közzé. A héten mindemellett a Lengyelországban kialakult helyzet mellett azt is megvizsgáltuk, hogy a kormányválság után mi várhat Romániára a későbbiek folyamán.
Tényleg el kell adni mindent májusban, és rá se kell nézni a tőzsdékre egészen az őszi hónapokig? Így szól legalábbis a tőzsdei mondás. Megvizsgáltuk, hol érdemes és hol nem érdemes ehhez tartani magunkat.
A 18.századi angol szólás ‘sell in May and go away, come back on St. Leger’s Day’ azt mondja, hogy érdemes az évet két részre bontani, azaz a május-októberi (nyári időszak), és november-áprilisi (téli időszak) időszakra, és csak az utóbbiban tartani a részvénykitettségeket. A tőzsdei jótanács a részvénypiaci szezonalitásra épül, abban viszont már kevésbé látni tisztán, hogy azt pontosan mi váltja ki. A nyári szabadságolásoknak, és az előtte való pozíciózárásoknak mind a mai napig lehet ráhatása. Akkoriban a gazdag befektetők április végén eladták részvényeiket, és a nyári hónapokra Londonból vidéki nyaralóikba költöztek, ahonnan nem tudták olyan aktivitással figyelemmel kísérni részvényeiket.
Nézzük, mit is csinál a részvénypiac télen és nyáron? Az S&P 500 május és október között átlagosan körülbelül 2%-kal emelkedett, míg november és április között átlagosan 5%-kal (1930 és 2024 között).
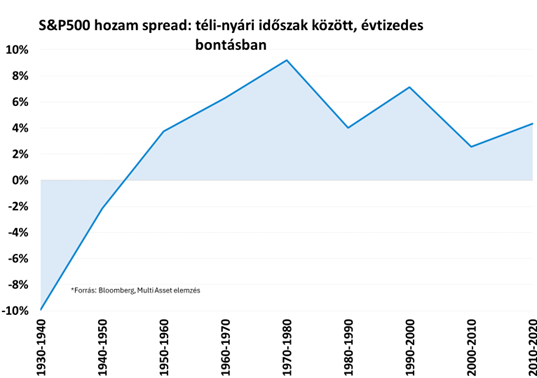
Talán szemléletesebb, ha azt vizsgáljuk, mennyit érne 100 dollárnyi amerikai részvénybefektetés (az S&P 500 indexbe) 1990 óta. Jól látható, hogyha csak nyáron fektetünk be, akkor most 212 dollárnál járnák, amennyiben csak télen, akkor viszont közel 700 dollár jött volna össze. Valóban, statisztikai alapon, hosszú távon tényleg működhet az a stratégia, mely szerint csak télen fektetünk be, nyáron viszont nem. Viszont, így kimaradunk az igazán nagy lehetőségből. Ha ugyanis nem ugráltunk volna, vagyis a pénzünk folyamatosan befektetve van, azzal akár 1525 dolláros vagyont is sikerülhetett volna elérni. Jelentős hozamtól esünk el, ha nem egész évben tartjuk a részvényt, ami a kieső (nyári) hónapok miatti kamatos kamat logikának tudható be.

A leghosszabb idősorok az amerikai részvénypiacra érhetőek el, de még így is érdemes lehet megnézni, hogy vajon Európára, vagy a kelet-közép-európai régióra is igaz volt-e ez az összefüggés az elmúlt 20-30 évben. A válasz röviden az, hogy igen, sőt mivel mindkét esetben azt látni, hogy a nyári hónapokban befektetve a hozam sok esetben negatív, ezért itt még a 100 dolláros induló tőkét sem sikerült megtartani. Emiatt ezekben a régiókban nagy átlagban nem volt kifizetődő a „megvenni és tartani” taktika, érdemes volt megfogadni a sell in may and go away tanácsot, majd ősszel visszavenni a részvényeket.
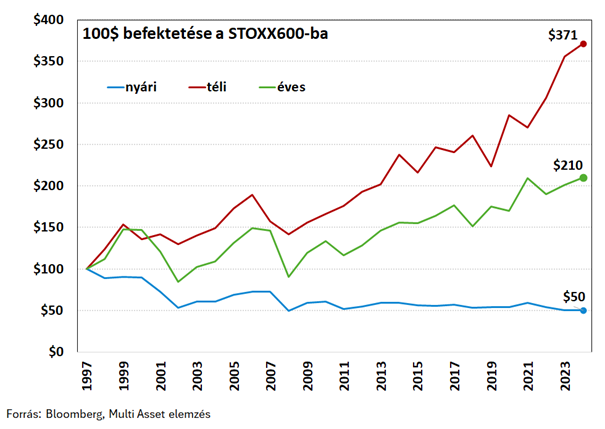
Fontos persze a helyén kezelni a részvénypiaci szezonalitáson alapuló statisztikákat. Nagy átlagban, hosszabb időtávokat vizsgálva sok esetben működnek, de könnyen előfordulhat, hogy akár több évre is eltér a részvénypiac mozgása a szezonálisan megszokottól. Arra ugyanis számos más változó is hatással van, geopolitikán át a jegybanki döntésekig, gazdasági ciklusokig és vállalati profittermelésig.

Hozzon ki többet befektetéseiből!
Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!