
Az erős forint elfedi a Richter jó teljesítményét
Tetszett a cikk? Ezek is érdekelhetik
Fordulós jeleket mutat a vegyipari óriás grafikonja
A főbb amerikai indexek esetében megtörtek a hosszabb távú emelkedő trendek, amelyek nyomán jelentős korrekció bontakozott ki a piacokon. Ennek ellenére mindig akadnak olyan részvények, amelyek relatív erőt mutatnak, és képesek lehetnek szembemenni az uralkodó piaci iránnyal. A héten az egyik ilyen papírként a Dow Inc. végzett az élen. A vállalat a világ egyik vezető vegyipari szereplője.
Nemzetközi indexek – technikai elemzés
A két amerikai vezető index megtörte hónapok óta tartó emelkedő trendjét, így a technikai kép alapján továbbra is trendszerű csökkenés látható. Az árfolyamokban még van tér lefelé, ezért a vételi pozíciók nyitása egyelőre korainak tűnik. A Russell 2000 már korábban is erőteljes gyengeséget jelzett. Jelenleg ugyan megfigyelhető némi vételi erő, ami korrekciós emelkedést eredményezhet, de ez inkább átmeneti felpattanásnak tűnik, mintsem egy tartós emelkedő trend kezdetének. A DAX és a Stoxx 600 indexek a korrekciójukat követően szintén ismét lefelé fordulni látszanak, így náluk új swing mélypontok kialakulása sem zárható ki. A fejlődő piacokat tömörítő index sem tudott egyelőre érdemi vételi erőt felmutatni, ezért itt is maradt még némi tér a további gyengülés előtt.
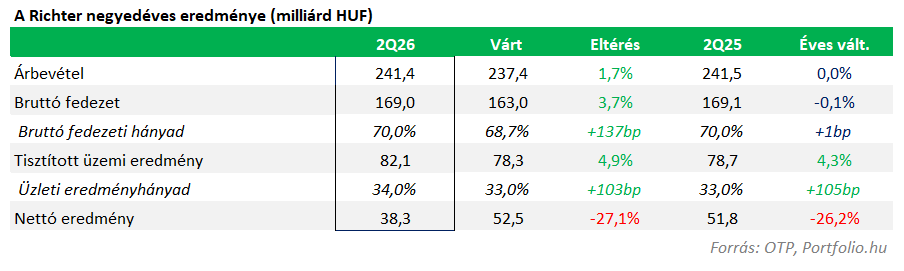
A vártnál erősebb operatív eredményt ért el a Richter a második negyedévben, annak ellenére, hogy az erős forint nyomást helyezett a számokra. A Vraylar és a nőgyógyászati termékek jó teljesítménye, valamint a javuló költséghatékonyság nyomán a menedzsment megemelte éves tisztított EBIT várakozását, a nettó profitot ugyanakkor jelentős árfolyamveszteség húzta le.
A Richter bevétele minimálisan meghaladta a vártat, míg éves szinten lényegében nem változott. Ez azonban nem tükrözi megfelelően az operatív teljesítményt, mivel devizahatásoktól tisztítva az első félévben 8,7%-kal nőtt az árbevétel (Q2-ben pedig kétszámjegyű volt a bővülés). A bruttó fedezeti hányad 70%-ra javult elsősorban a Vraylar jó teljesítménye és a kedvezőbb nőgyógyászati (WHC) termékmix miatt.
A működési költségek soron csökkenést láthattunk, egyrészt a hatékonyságot javító intézkedések, másrészt az erősebb forint miatt. A Richter az alacsonyabb teljesítményű kereskedelmi területekről a gyorsabban növekvő fókusztermékekhez csoportosította át az erőforrásokat, ami különösen a WHC-ben hozott látható marginjavulást.
A második negyedéves tisztított EBIT 82,1 milliárd forintra emelkedett, meghaladva a konszenzust, míg a margin 33%-ról 34%-ra emelkedett. Ráadásul úgy, hogy ebben a negyedévben nem volt mérföldkő bevétele a cégnek, holott egy évvel korábban 4,5 milliárd forint egyszeri tétel emelte a számokat. Ezek után érthető, hogy a menedzsment felfelé módosította a 2026-os tisztított EBIT-várakozását, kétszámjegyű növekedésre.
Jelentősen elmaradt viszont a nettó eredmény a konszenzustól, hiszen a Richter a második negyedévben 30,9 milliárd forintos nettó pénzügyi veszteséget számolt el. Ezen belül az árfolyamveszteség 32,1 milliárd forintot ért el, miután a forint valamennyi fontos elszámolási devizával szemben jelentősen felértékelődött.
Üzletágak
Az AbbVie második negyedéves Vraylar-értékesítése 19%-kal, 1,07 milliárd dollárra nőtt. A növekedést a kétszámjegyű keresletbővülés és piaci részesedésszerzés is támogatta mind a bipoláris zavar, mind a major depressziós zavar kiegészítő kezelése területén. A Richter második negyedéves jogdíjbevétele viszont csak 8,1%-kal nőtt az erős forint miatt. Az AbbVie a 2026-os Vraylar árbevételi várakozását 4,1 milliárd dollárra emelte, ami pozitívum a Richterre nézve is.
A WHC árbevétel növekedése devizahatások nélkül tovább gyorsult Q2-ben, köszönhetően a fókusztermékek erős teljesítményének. Ráadásul a költségkontroll és egyéb hatékonyságjavító intézkedések miatt a tisztított EBIT 17,6%-kal, 16,2 milliárd forintra emelkedett, a margin pedig 15,3%-ról 18,5%-ra javult. A Ryeqo (méhmióma és endometriózis) és a Lenzetto (menopauza) 50% feletti növekedést mutatott, de a Drovelis (fogamzásgátlás) is 30% feletti bevétel emelkedést ért el.
A BIO árbevétele 12,9%-kal, 18,5 milliárd forintra nőtt (devizahatástól tisztítva +26,8%) a magasabb bioszimiláris termékértékesítésnek köszönhetően. A tisztított EBIT csökkent Q2-ben az előző negyedévhez viszonyítva, de éves alapon összességében csökkent a veszteség. A denosumab egyre nagyobb arányt képvisel a BIO bevételeiben, de az erős európai árerózió korlátozza a termék profitabilitását. A tocilizumab megkapta az Európai Bizottság forgalomba hozatali engedélyét, és elindult az európai bevezetése.
A General Medicines árbevétele 8,5%-kal, 59,7 milliárd forintra csökkent. Devizától tisztítva viszont csak 1,3% volt a visszaesés, ami javulás az első negyedévhez képest. A tisztított EBIT is csökkent az elmaradó influenza szezon, a készletracionalizálások és a magas bázis miatt.
Hozzon ki többet befektetéseiből!
Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!