
Megéri üldözni a tőzsde legnagyobb nyerteseit?
Tetszett a cikk? Ezek is érdekelhetik
Az MNB kamatdöntő ülése mellett az eurózóna béreinek alakulására és az amerikai konjunktúra mutatókra figyelünk
Az MNB kedden tartja soron következő kamatdöntő ülését. Az eurózónából az EKB által publikált bérstatisztikára lesz érdemes figyelni. Az Egyesült Államokból októberi konjunktúra mutatók érkeznek.
Mit hoztak az elmúlt napok a piacokon?
A közelgő Anthropic IPO-val kapcsolatban fontos, új információk láttak napvilágot és a héten érkezett több fontos gyorsjelentés is: a Take-Two legfrissebb számait felfokozott várakozás előzte meg a hamarosan megérkező GTA VI előtt, míg a Gen Digital negyedéve ismét jobban sikerül a vártnál. Az Orsted projektfejlesztései szépen haladnak, azonban a dán megújuló energiatermelő vállalat harmadik negyedéve felemás lett. A Richternél az erős negyedéves számok után a menedzsment megemelte a várakozásait. Legfrissebb uránpiaci körképünkből továbbá az is kiderül, hogy miért vagyunk optimistábbak a fizikai urán kitettséggel kapcsolatban, emellett azt is megvizsgáltuk, hogy az elnökválasztástól távolodva mi várhat most Brazíliára.
A pénzügyi piacokon régóta ismert jelenség, hogy a befektetők hajlamosak a közelmúlt nyerteseit üldözni. Az AI-rali újra előtérbe helyezte ezt a magatartást. Sokan attól tartanak, hogy lemaradnak a következő nagy emelkedésről. De valóban kifizetődő stratégia megvenni az előző év sztárrészvényét? Egy közel három évtizedet felölelő vizsgálat segítségével teszteltük, hogy a múlt nyertesei mennyire ismétlik meg sikereiket.
Azt vizsgáltuk meg, hogy mi lenne, ha minden év elején azt a részvényt vennénk meg, amelyik az előző évben a legjobban teljesített? Tehát 2026 január elsején a 2025-ös év nyertesét, a 280%-os hozamot elérő Western Digital-t kellett volna megvennünk és egy évig tartanunk. Ezt a stratégiát hasonlítjuk a hagyományos „buy and hold” stratégiához, ahol a befektető év elején megveszi az indexet és azt változtatás nélkül tartja. Az egyszerűség kedvéért a befektetési lehetőséget leszűkítettük az S&P500 indextagokra és a stratégiát 2000 és 2026 között vizsgáltuk.
A legjobb az lenne, ha nem a tavalyi év nyertesét, hanem a következő esztendő legjobbját tudnánk kiválasztani, de sajnos nem látunk a jövőbe. Összegyűjtöttük 1999-től a legnagyobb éves árfolyamemelkedést produkáló részvényeket, melyek szerepeltek az S&P500 indexben. Ha tudtuk volna 2020 elején, hogy a Tesla beváltja a hozzá fűzött reményeket akkor egy év alatt majdnem nyolcszorozhattuk volna befektetésünket. Nem is beszélve a dotcom lufi kipukkanása előtt óriási ralit produkáló Qualcomm-ról. Az is látható, hogy a kiugró hozamok néhány évre koncentrálódnak, ilyen volt 1999 vagy 2009 is.
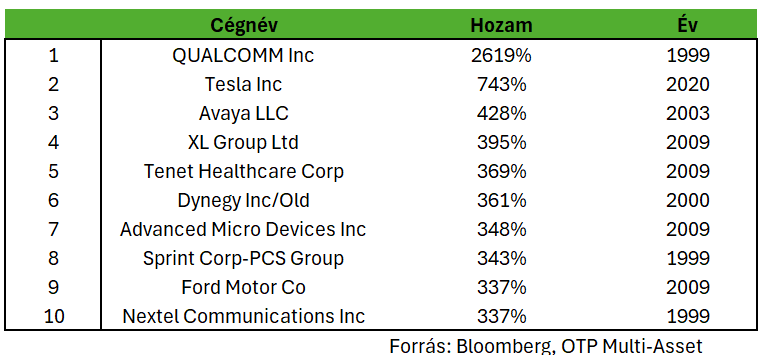
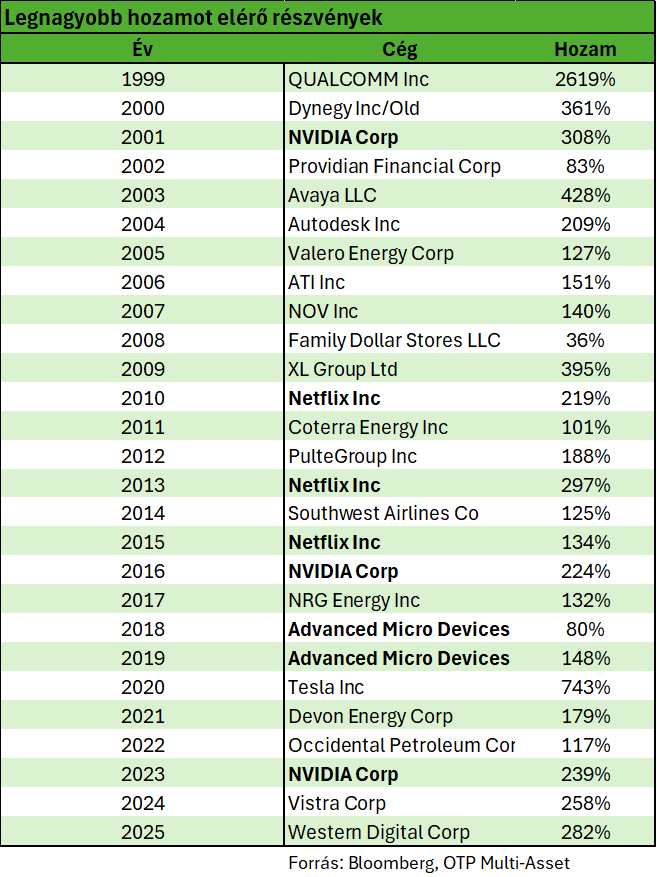
Vizsgálatunkban sok érdekességre bukkantunk. Például 2018-ban az AMD teljesített a legjobban, de a részvény 2019-ben is 148% hozamot produkált, ami ismét a legnagyobb volt a piacon, szemben az S&P500 (total return, osztalékot újra befektetve) 31%-val. Az Nvidia a 2023-as 238%-os hozama után 2024-ben is hozott 171%-ot. Persze van ellenpélda is: a rekordnak számító 1999-es 2619%-os hozam után a Qualcomm 53%-ot esett 2000-ben, míg az index csak 9%-ot.
Összeségében az látszik, hogy ha 2000-től kezdve ezt a stratégiát követjük, kisebb hozamot értünk volna el, mint ha az indexbe fektetünk. Évesítve 6,3%-os hozamot realizálhattunk volna, míg az index átlagosan 8,4%-ot emelkedett.
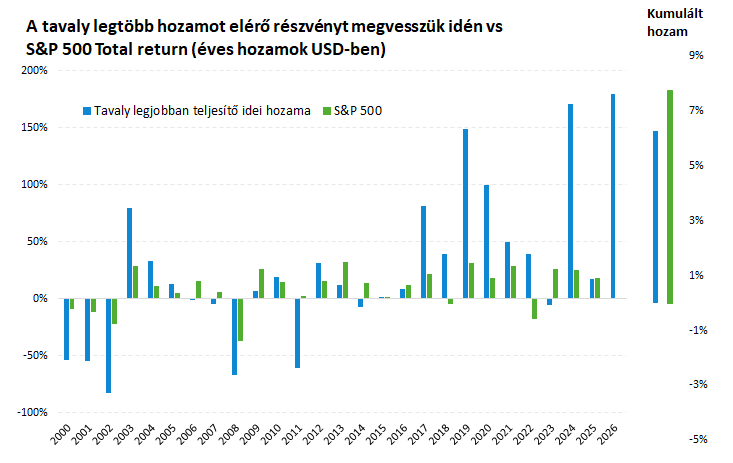
Az ábrán is látszik, hogy a tavalyi győztest megvenni önmagában sokkal kockázatosabb, mint az indexet megvenni. Megfigyelhetők jelentős felülteljesítések, mint az Nvidia 2024-ben vagy az AMD 2019-ben, de előfordul alulteljesítés is, mint a Qualcomm 2000-ben vagy a Netflix 2010-ben. Az is érdekes, hogy vannak cégek, melyek többször is szerepelnek a legjobban teljesítő papírok listáján. Az Nvidia (2001, 2016, 2023) és a Netflix (2010, 2013, 2015) is háromszor szerepel a listán, míg az AMD (2018, 2019) kétszer.
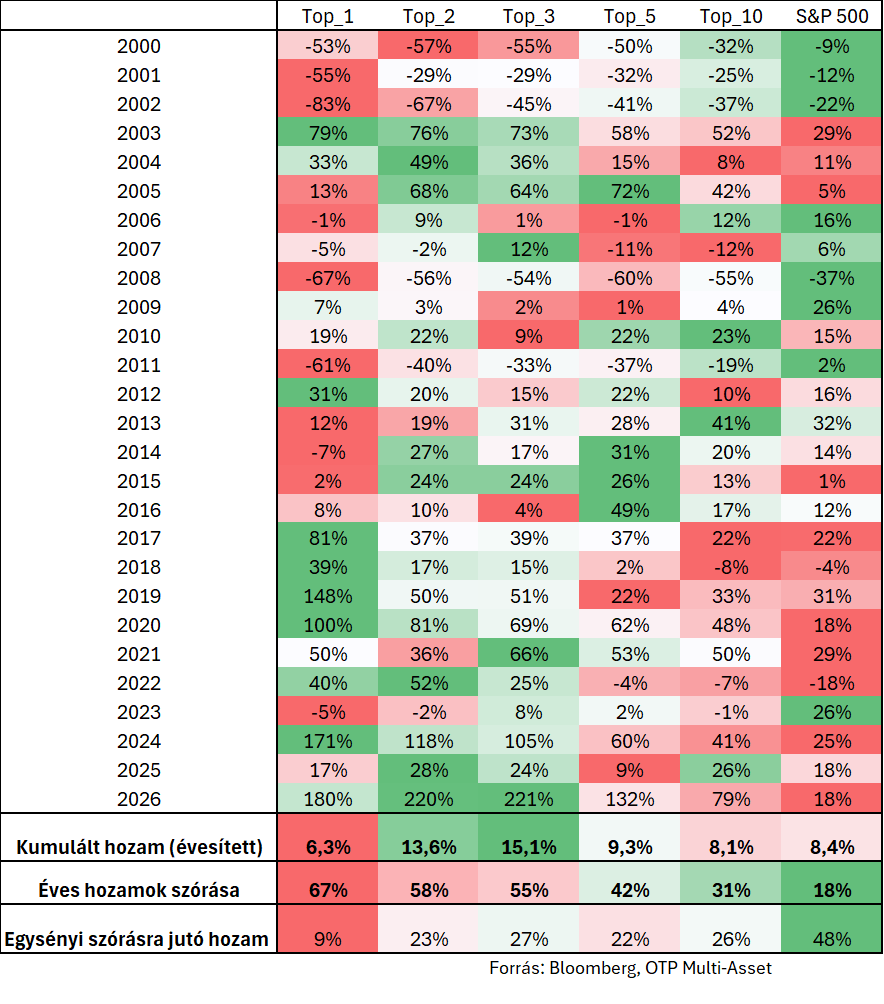
Habár többször teljesített felül a tavalyi év legjobb papírja, mint az index (14-szer a 27-ből), a teljes időtávra nézve kisebb hozamot értünk volna el ezzel a stratégiával. Ez is mutatja, hogy mennyire fontos a nagy eséseket és az egyedi kockázatokat elkerülni, aminek az egyik legfontosabb eszköze a diverzifikáció. Ezért megnéztük a stratégiánkat arra az esetre is, ha nem csak a tavaly legjobban teljesítő papírt vesszük meg a következő évre, hanem a legjobb kettőt, hármat, ötöt és tízet.
Azt láthatjuk, hogy a legnagyobb hozamot, akkor érhettük el amikor az előző évben legjobban teljesítő három papírt vettük a következő évben (egyenlő súllyal), ekkor az évesített hozam (15,1%), majdnem duplája volt az indexének. Persze még, így is sokkal kockázatosabb volt a stratégiánk, mint ha az indexbe fektettünk volna, de ahogy növeltük a cégek számát csökkent a volatilitás.
Mindenesetre az látszik, hogy nagyobb hozamért nagyobb kockázatot kell vállalni és egységnyi volatilitásért az indextől kapjuk a legnagyobb hozamot. Vagyis néha előfordulhat, hogy egy részvény akár sokáig felülteljesít, de a diverzifikációt nem szabad elhanyagolni, ha igazán hosszú távon akarunk jó hozamot elérni vállalható kockázat mellett.
Hozzon ki többet befektetéseiből!
Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!