
Remekül teljesített a PannErgy, megemeltük célárunkat
Tetszett a cikk? Ezek is érdekelhetik
A szórakoztatóipari nagyágyú újra emelkedhet
A főbb piacok továbbra is történelmi csúcsaik közelében mozognak, ezért egyre kevesebb igazán vonzó befektetési lehetőség adódik. Ilyen környezetben a momentum ereje jellemzően már mérsékeltebb, ami óvatosságra int. A mai elemzésben a szolgáltatói szektor egyik meghatározó szereplőjét, a Walt Disney részvényét vettük górcső alá. A papírnál a hosszabb távú trendforduló már korábban megtörtént, miközben az azt követő konszolidáció kedvező alapot teremthet a további emelkedéshez.
Nemzetközi indexek – technikai elemzés
Az amerikai indexek közül az S&P 500 és a Nasdaq továbbra is emelkedő trendben mozognak, utóbbi technikai képe pedig kifejezetten kedvező, ugyanakkor a magas árszintek miatt fokozott kockázatkezelés indokolt. Ezzel szemben a Russell 2000 már struktúraváltáson ment keresztül, és továbbra is csökkenő trend jellemzi. A DAX index és a Stoxx 600 szintén lefelé tartó trendben mozog, ráadásul egyelőre nem láthatók egyértelmű fordulós jelek. A fejlődő piacokat tömörítő index továbbra is egy fontos ellenállási szint alatt tartózkodik, ugyanakkor az eladói nyomás sem tűnik különösebben jelentősnek.
A PannErgy a napokban tette közzé negyedik negyedéves termelési jelentését, amely kifejezetten jól alakult. A rekord magas hőértékesítésnek köszönhetően a társaság a tervezettnél magasabb EBITDA-ra számít a 2025-ös évre, míg az idei számok még ennél is erősebbek lehetnek majd. Mindezeket figyelembe véve a társaság részvényeire vonatkozó 12-havi célárat 8,6%-kal 2521 forintra emeltük fel, és a papírokra vonatkozó vételi ajánlásunkat továbbra is fenntartjuk.
A negyedik negyedévben a PannErgy 705,126 GJ hőenergiát termelt, amely 4,2%-kal magasabb év/év alapon, és 5,8%-kal meghaladta a menedzsment terveit is. Ennek eredményeként a PannErgy rekord magas hőértékesítést generált. A teljes 2025-ös évet tekintve a társaság 1,864,962 GJ hőt termelt, amely 5,3%-kal magasabb a menedzsment tervéhez képest, illetve év/év alapon is 5,6%-kal nőtt. A kedvező teljesítménynek köszönhetően a társaság 2025-ös EBITDA-ja így magasabb lehet a korábban várt 4-4,15 milliárd forintos tervhez képest, és 4,15-4,2 milliárd forint között alakulhat (+2,5% középponthoz képest).
A 2026-os évre a menedzsment 1,871,134 GJ hő értékesítésével számol, amely év/év alapon így hasonló lehet, illetve az EBITDA terv tartomány 4,3-4,45 milliárd forint (+4,8% a megemelt 2025-ös EBITDA várakozások középpontjához képest).
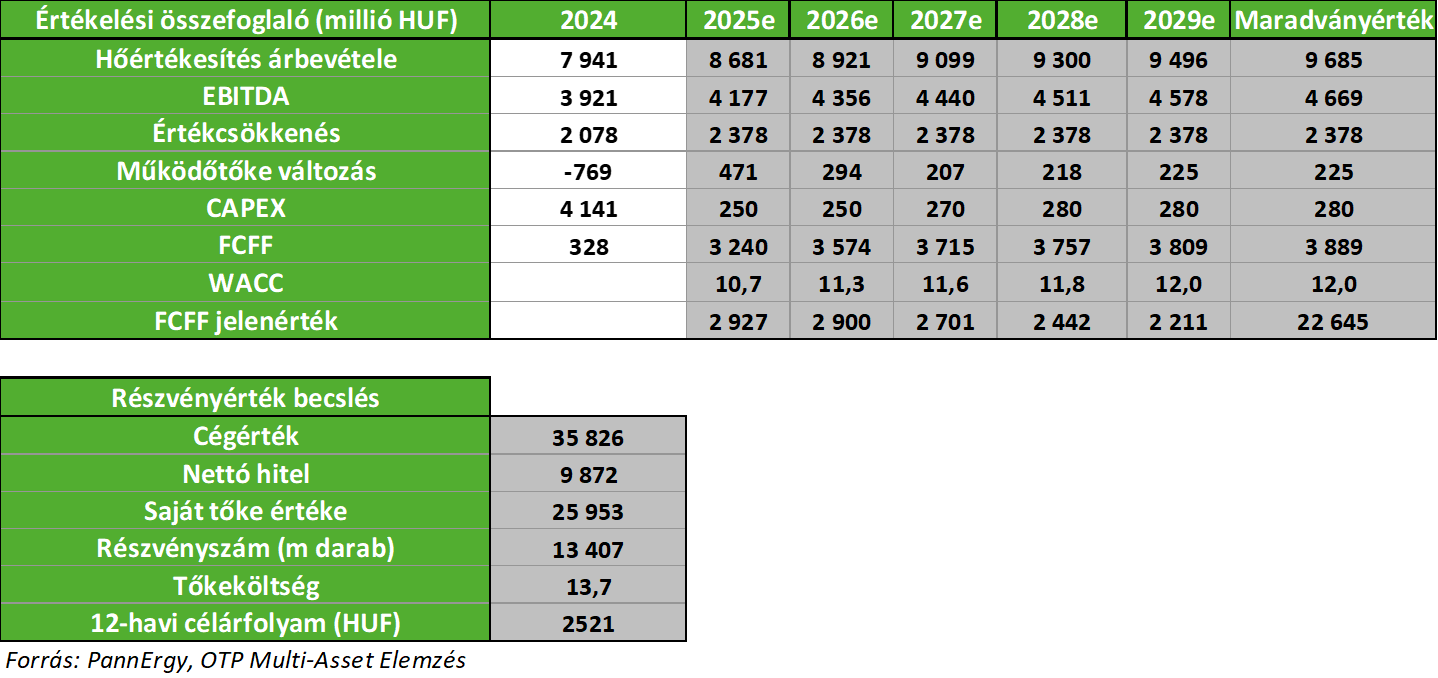
Mindezeket figyelembe véve frissítettük a PannErgy részvényeire vonatkozó értékelésünket. A 2025-ös évre így jelenleg 4,18 milliárd forintos EBITDA-ra számítunk (vs. 4,13 milliárd forint korábban), míg 2026-ban ez 4,36 milliárd forintra nőhet (vs. 4,24 milliárd forint korábban). A részvényekre vonatkozó 12-havi célárat 2521 forintra emeltük fel 2322 forintról (+8,6%), míg a papírokra vonatkozó vételi ajánlásunkat továbbra is fenntartjuk.
Az elemzés teljes terjedelmében a BÉT honlapján itt érhető el.
Hozzon ki többet befektetéseiből!
Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!