
Terven felül teljesített a PannErgy
Tetszett a cikk? Ezek is érdekelhetik
Az MNB kamatdöntő ülésére és a Q3-as kínai GDP-re figyelünk
Az MNB kamatdöntő ülést tart. Az eurózónából októberi beszerzésimenedzser-indexek érkeznek. Kínában szeptemberi konjunktúra indikátorokat és a harmadik negyedéves GDP első becslését publikálják.
Mit hoztak az elmúlt napok a piacokon?
Az amerikai nagybankok beszámolóival elindult a jelentési szezon, azonban a pozitív reakció elmaradt a tőzsdéken, mivel a felfokozott várakozásoknak már nem minden esetben tudtak megfelelni. A brazil részvénypiac nagyot ugrott az elnökválasztás első fordulója után, miután a piaci szereplők fiskális fordulatot várnak egy esetleges elnökváltás után. A kötvénypiac különösen forró témát adott az elmúlt hónapokban, de a vállalati kötvények egyelőre meglepően ellenállónak bizonyultak. A héten jelent meg az AutoWallis legújabb sales riportja, ami továbbra is nehéz iparági környezetre utal.
A napokban tette közzé második negyedéves hőértékesítési adatait a PannErgy, amelyek alapvetően kedvezőnek mondhatóak. A jó teljesítményhez hozzájárult az új miskolci termelőkút is. A részvényekre vonatkozó vételi ajánlásunkat fenntartjuk 2161 forintos 12-havi célár mellett.
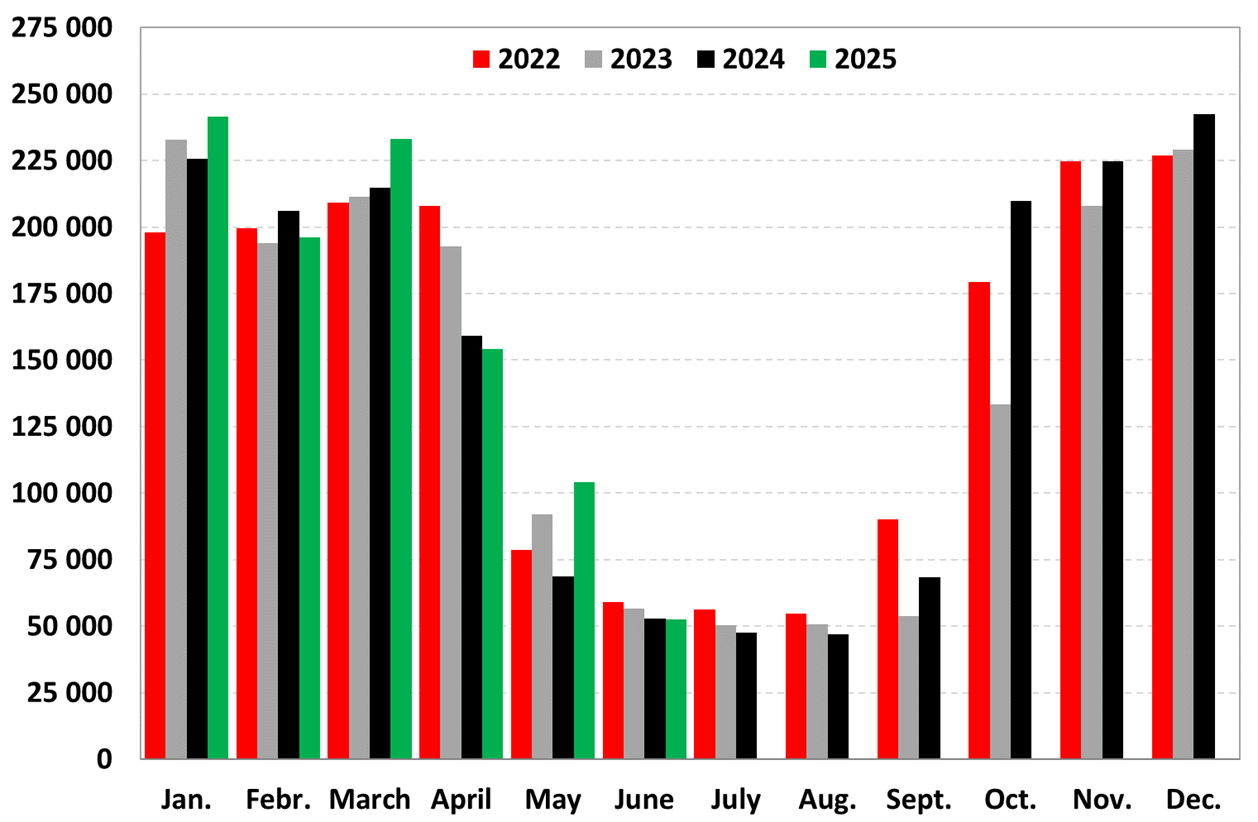
A második negyedévben a PannErgy 311,071 GJ hőenergiát értékesített, amely 10,9%-kal magasabb év/év alapon, és 8,3%-kal meghaladta a negyedéves tervértéket is (287,272 GJ). A májusi időjárás relatíve hidegebb volt a tavalyihoz képest, míg az áprilisi és júniusi átlagos hőmérsékleteket illetően nem volt jelentős eltérés év/év alapon. A kedvező teljesítményhez hozzájárult a tavaly év végén elindított új miskolci termelőkút is. Az első félévben a társaság 981,899 GJ hőenergiát értékesített, ami 4,3%-kal magasabb a féléves tervértékhez képest (941,254 GJ).
Az egyes termelőegységek tekintetében a miskolci hőértékesítés 141,115 GJ volt a második negyedévben, ami év/év alapon 21%-kal magasabb (116,650 GJ). Ahogy említettük, ennek oka elsősorban a hűvösebb májusi időjárás, illetve az új termelőkút hozzájárulása volt. A győri hőértékesítés 167,171 GJ volt a második negyedévben, amely 3,7%-kal magasabb a tavalyihoz képest (161,282 GJ). Összességében a győri projekt a teljes hőértékesítés 53,7%-át adta, míg Miskolc a 45,4%-át (a bázisidőszakban Győr a teljes hőértékesítés 57,5%-át, míg Miskolc 41,6%-át adta).
A menedzsment megerősítette a 2025-re vonatkozó konszolidált 4-4,15 milliárd forintos várható EBITDA céltartományt. Részünkről jelenleg 4,14 milliárd forintos EBITDA-t várunk a 2025-ös évre, amely a kitűzött tartományon belülre esik.
A részvényekre vonatkozó vételi ajánlásunkat továbbra is fenntartjuk a nem régen megemelt 2161 forintos 12-havi célár mellett.
Az elemzés teljes terjedelmében a BÉT honlapján itt érhető el.
Konszolidált hőértékesítés alakulása havi bontásban (GJ)
Hozzon ki többet befektetéseiből!

Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!