
Megemeltük a PannErgy részvények célárát
Tetszett a cikk? Ezek is érdekelhetik
Áruk és nyersanyagok – technikai elemzés
Az arany és az ezüst folytatta korrekcióját, és fontos támaszszintek alá is benézett, ezért egyelőre érdemes a vétellel kivárni. Az olaj árfolyama erősen beszűkült a 87,5 dolláros szint és a trendvonal közé, így a következő jelentősebb elmozduláshoz ebből a zónából kellene kimozduljon. A földgáz visszatesztelte emelkedő trendvonalát, azonban a vevők továbbra is erősnek mutatkoznak. A réz árfolyamában inkább egy szélesebb sávkereskedés körvonalazódik, ezért a túladott és a túlvett zónák kínálhatnak kedvezőbb kereskedési lehetőségeket. A búza és a kukorica továbbra is korrekciós fázisban mozog, miközben egyre közelebb kerülnek a meghatározó támaszszintjeikhez.
Látványos fordulatot mutatott be a SpaceX
Az augusztusi mélypont óta közel 60 százalékkal emelkedett a SpaceX árfolyama, aminek október elején a Starship sikeres küldetése adott újabb lendületet. A Starlink és az AI-üzletág is gyorsan növekszik, viszont ehhez rendkívül magas beruházási igény is társul. Emellett a következő hónapokban felszabaduló részvényállomány is óvatosságot indokolhat.
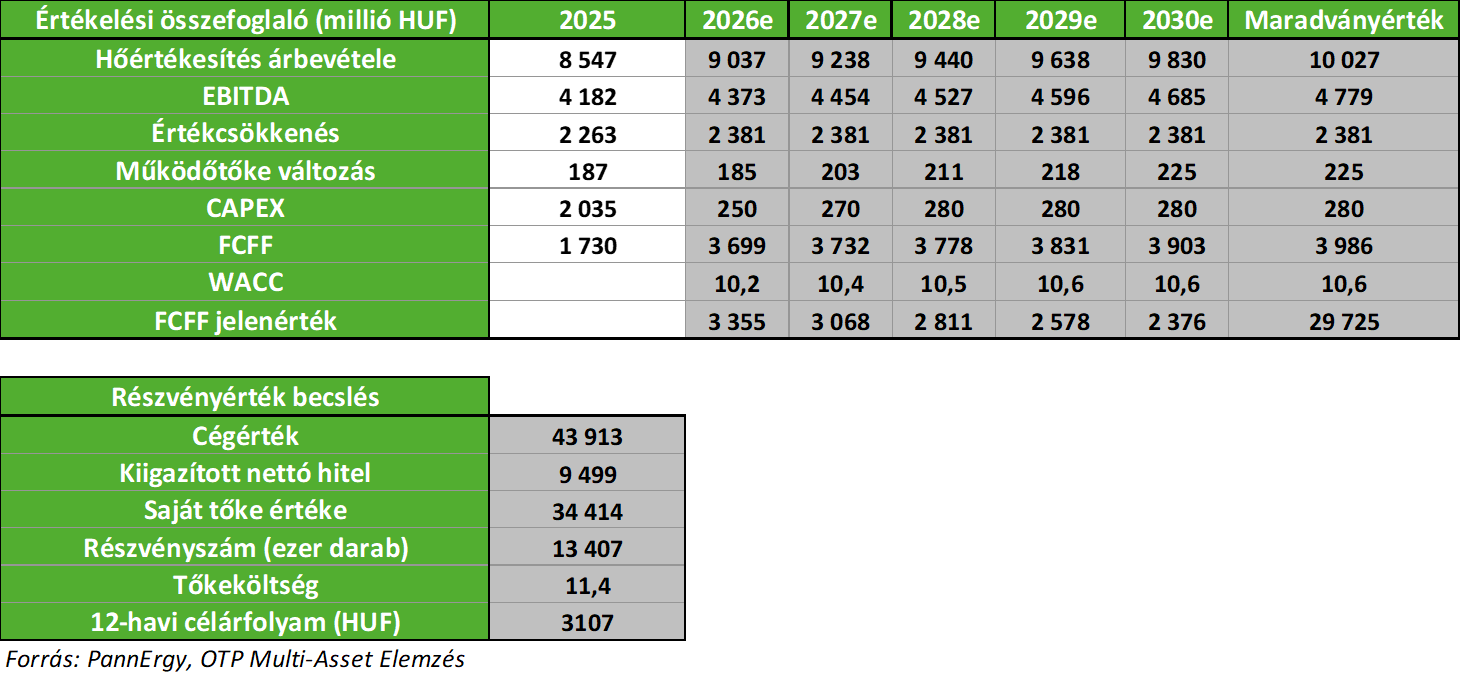
A PannErgy szeptemberben tette közzé féléves pénzügyi jelentését, illetve nemrég hirdették ki az új hatósági hődíjakat is, így a társaságra vonatkozó modellünket frissítettük. A vállalat részvényeire vonatkozó 12-havi célárat 1,6%-kal 3107 forintra emeltük fel, míg a papírokra vonatkozó vételi ajánlásunkat is fenntartjuk. A menedzsment pedig megerősítette az idei évre vonatkozó EBITDA-terv várható teljesülését.
Megemeltük korábbi 12-havi PannErgy célárunkat 3057 forintról 3107 forintra (+1,6%), és továbbra is tartjuk a részvényekre vonatkozó vételi ajánlásunkat. A csoportszintű hőértékesítéssel kapcsolatos becslésünk 1870TJ marad 2026-ra, mivel a társaság az első félév végén a terveknek megfelelő mennyiségű hőt értékesített (az egész évre pedig ~1871TJ értékesítéssel számol a menedzsment).
A célárfolyam növelése elsősorban kisebb pozitív változtatásoknak köszönhető, amelyet részben ellensúlyozott a magasabb kiigazított nettó adósság. A kiigazítatlan nettó adósság éves szinten alacsonyabb volt a bázisidőszakhoz és a 2025 végi értékhez képest. A társaságnak azonban 1,85 milliárd forint értékű jövőbeli osztalékfizetési kötelezettsége is van, és mivel a részvények már osztalékszelvény nélkül forognak, de a kifizetés még nem történt meg, így a felfelé történő kiigazítás indokoltnak mondható.
Néhány napja közzétételre kerültek az új hatósági hődíjak is (a kételemű távhőárazási rendszer érvényben maradt). A havi értékesítői alapdíjak Miskolc esetében emelkedtek, míg Győr kapcsán enyhén csökkentek. Ezzel párhuzamosan az értékesített hőmennyiségre vonatkozó (forint / GJ alapú) árazás Miskolc és Győr esetében is csökkent. Ezeknek a változásoknak azonban limitált az EBITDA-ra és profittermelésre gyakorolt hatása, mivel a szabályozói árazás figyelembe veszi a költségstruktúrát is.
A menedzsment azt is megerősítette, hogy az idei évre kitűzött 4300-4450 millió forintos EBITDA-célsáv az új hatósági hődíjak és az első félévben elért 1661 millió forintos EBITDA figyelembe vételével elérhető. Ahogyan azt korábban már többször említettük, a kételemű távhőárazási rendszer sajátosságai miatt az első félév szerepe csökken az eredménytermelésben, míg a második félévé nő. A 2027-es EBITDA terveket még nem tette közzé a társaság (ez jellemzően a negyedik negyedéves termelési jelentésben szerepel). Az idei évre vonatkozó EBITDA előrejelzésünk 4373 millió forint a korábbi 4384 millió forinttal szemben, és 4454 millió forint 2027-re (a korábbi 4466 millió forint helyett) minimális változtatásoknak köszönhetően.
Az elemzés teljes terjedelmében a BÉT honlapján itt érhető el.
Hozzon ki többet befektetéseiből!
Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!